
O plano pode ter obrigação de autorizar Soliris (eculizumabe) quando ele for prescrito pelo seu médico, inclusive em situações em que o tratamento não esteja no rol, desde que os critérios legais sejam atendidos.
Quando o plano nega Soliris, o que isso costuma significar na prática
Receber uma negativa assusta, principalmente quando o remédio faz parte do tratamento indicado para um quadro sério. Antes de discutir detalhes técnicos, você precisa identificar qual foi o motivo escrito da recusa e quais papéis provam a necessidade do tratamento.
O rol da ANS é referência, e isso muda o jeito de ler a negativa
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e diretriz de atenção à saúde, não como limite máximo.
Na prática, isso significa que uma recusa baseada apenas na frase “não está no rol” pode não encerrar a conversa. Em alguns casos, a própria lei prevê cobertura mesmo fora do rol, desde que os critérios do texto sejam atendidos.
Por isso, quando você lê a justificativa, vale separar o que é argumento padrão do que é explicação ligada ao seu caso, como falta de relatório, ausência de plano terapêutico ou falta de documentos.
A regra que permite cobertura fora do rol quando há prescrição
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido pelo menos um dos critérios previstos no texto legal.
Um dos caminhos previstos é comprovar a eficácia do tratamento, à luz das ciências da saúde, com base em evidências científicas e com um plano terapêutico.
Outro caminho previsto é haver recomendação da Conitec ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, conforme as condições descritas no texto legal.
No dia a dia, a diferença costuma estar no que o seu médico escreve. Um pedido curto, sem explicar diagnóstico, objetivo, dose e acompanhamento, abre espaço para o plano dizer que faltou informação.
- Peça ao médico um relatório claro
- Peça um plano terapêutico com etapas e objetivos
- Guarde exames que embasaram a indicação
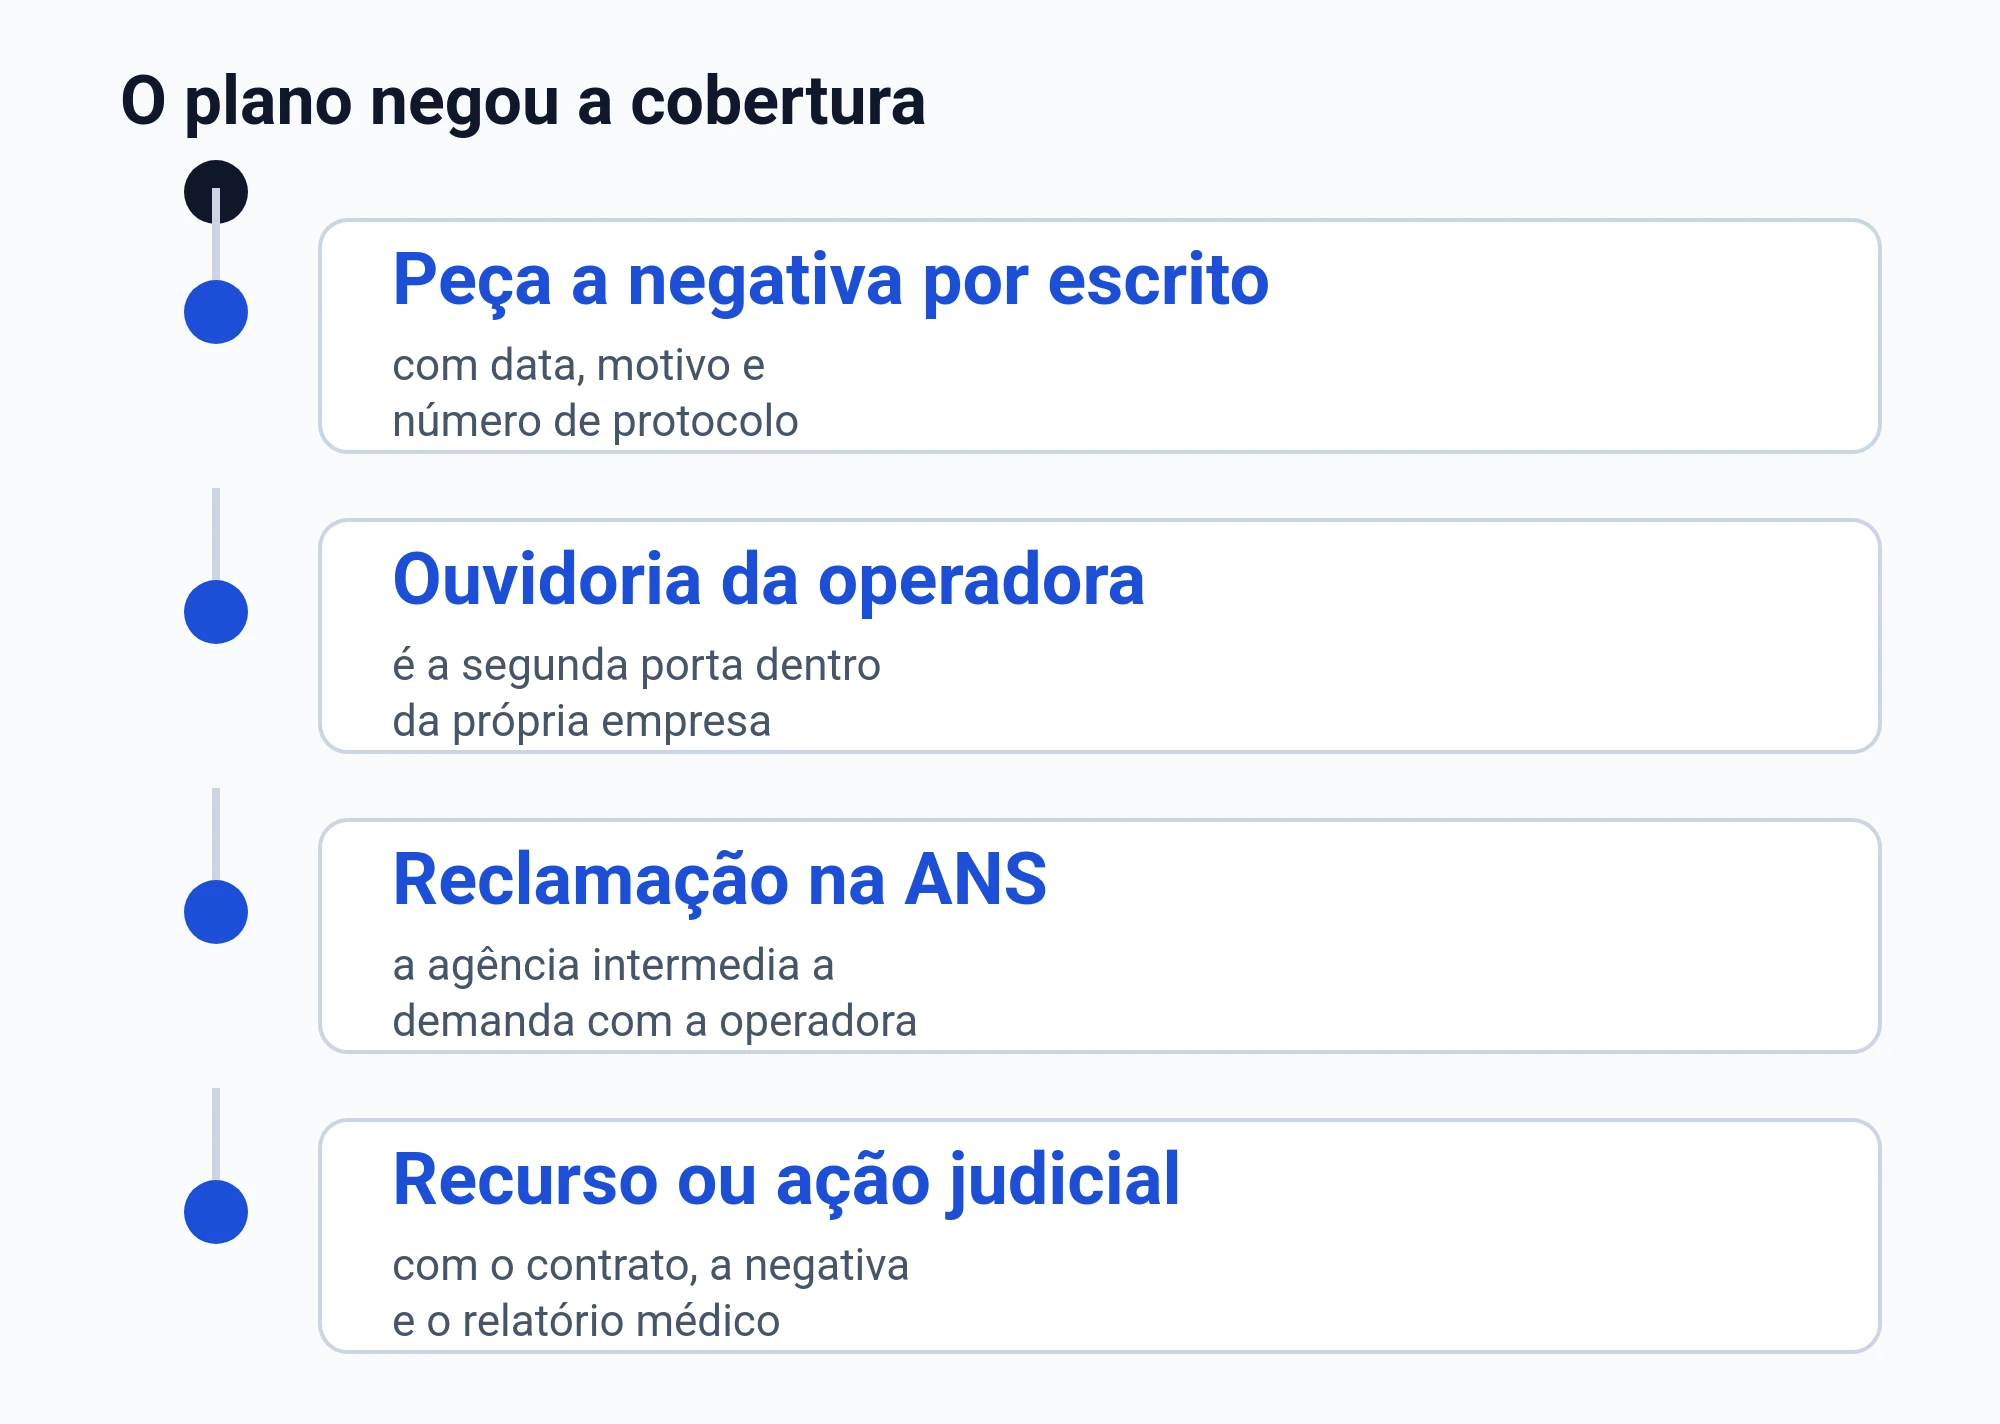
- Guarde a negativa do plano por escrito
A cobertura do plano é guiada pela doença, não por uma lista de nomes de tratamento
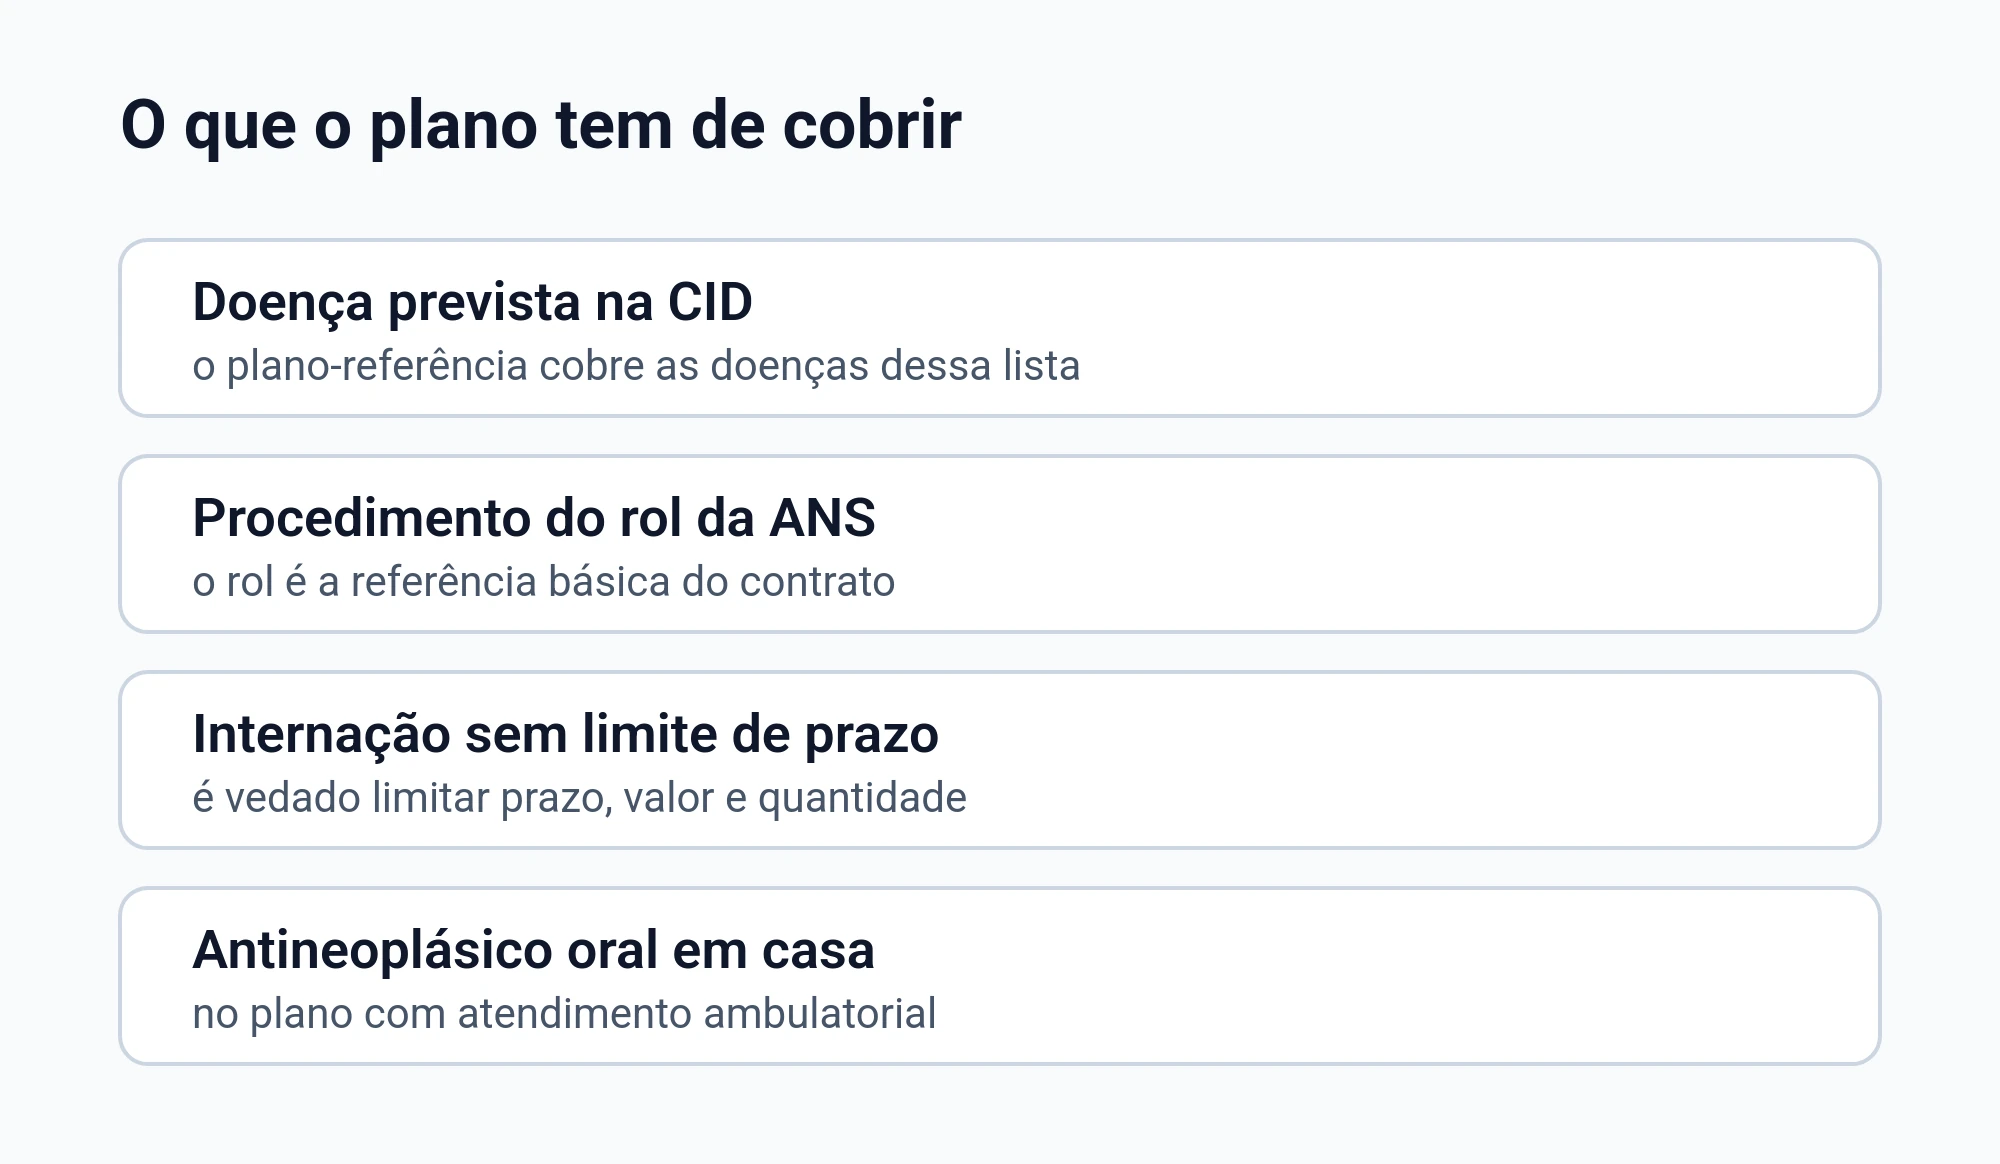
No plano-referência, a cobertura é organizada pela doença classificada na CID, e não por uma lista fechada de nomes de tratamentos.
Isso costuma ajudar quando o plano tenta reduzir o debate a “o medicamento é X”. Em muitos casos, o que importa é mostrar qual é a doença, como ela está evoluindo e por que o médico escolheu aquele tratamento para aquele momento.
| O que organizar | Para que serve |
|---|---|
| Relatório do médico | Explicar o quadro e a indicação |
| Plano terapêutico | Mostrar como o tratamento será acompanhado |
| Exames recentes | Apoiar a necessidade do tratamento |
| Negativa por escrito | Registrar o motivo alegado pelo plano |
Quando a discussão é urgência ou emergência
A cobertura do atendimento é obrigatória nos casos que a lei enumera, e o texto não abre exceção por tipo de plano nem por carência em curso.
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente, por declaração. Não é a operadora que define se o caso era emergência.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional, conforme as hipóteses nomeadas no texto legal.
Quando o contrato fixa carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas.
Também é considerado abusivo prever carência para uso de serviços em urgência ou emergência se já tiver passado o prazo máximo de 24 horas desde a contratação.
Se o seu caso tiver risco imediato, a conversa muda de patamar. O foco passa a ser o registro médico do risco, com declaração clara, e o que o plano fez diante disso.
Carência existe, mas a lei fixa limites quando o contrato prevê
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. É teto: o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias. É teto: o contrato pode prever prazo menor, nunca maior.
Se o plano justificou a recusa com carência, você precisa conferir a data de contratação, o tipo de atendimento pedido e se o quadro foi tratado como urgência ou emergência pelo médico.
Doença preexistente: o que costuma aparecer na negativa
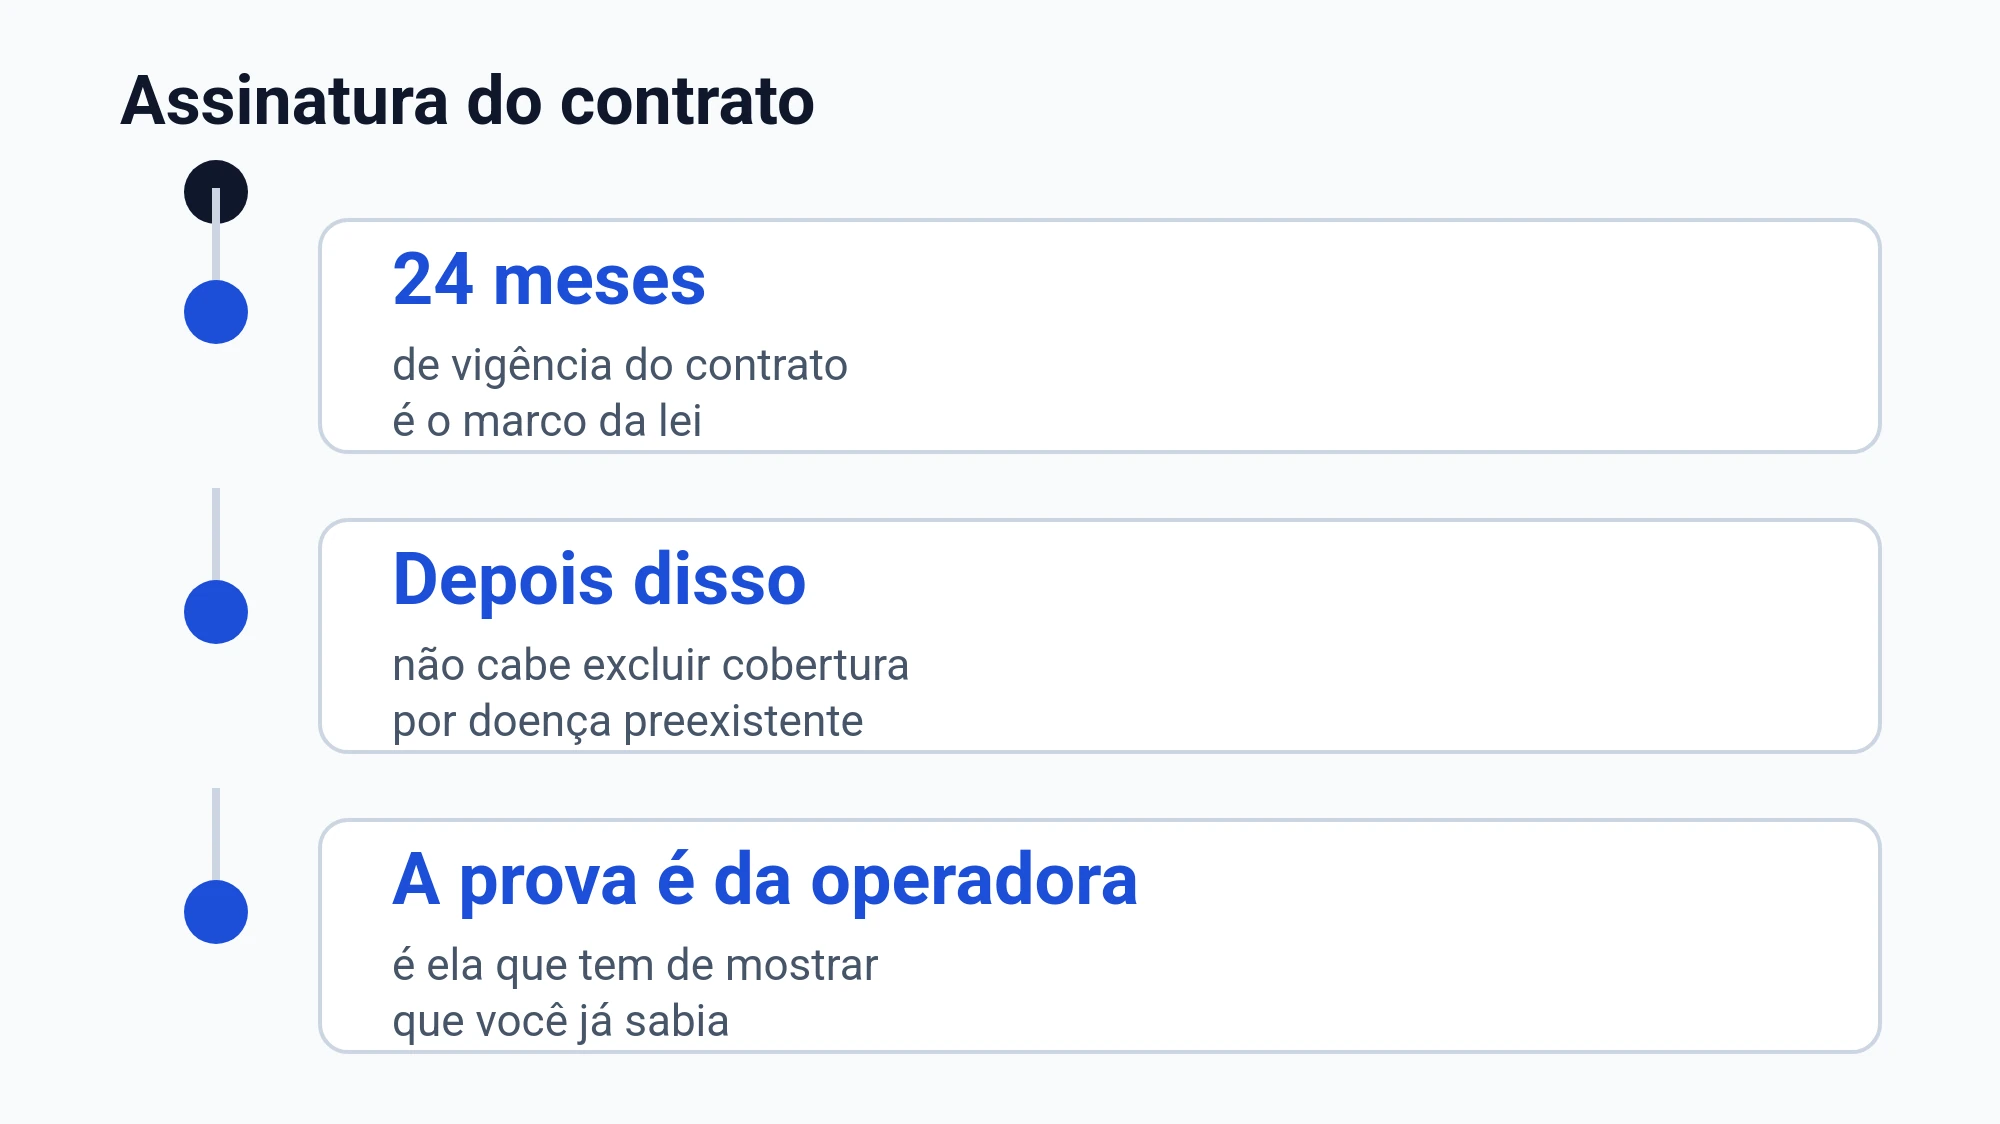
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova e da demonstração do conhecimento prévio do consumidor ou beneficiário é da operadora.
A recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado.
Na prática, esse tipo de negativa costuma vir em frases genéricas. Por isso, vale buscar o que o plano apontou como prova e o que existia de documentos médicos antes da contratação.
Internação e terapia intensiva: limites de tempo e quantidade não devem ser impostos
No plano que inclui internação hospitalar é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa aconteceu durante uma internação, ou se o plano tentou impor limite de permanência, é importante guardar relatórios do hospital e pedidos médicos que expliquem por que a continuidade era necessária.
Medicamento em casa: a regra geral e a ressalva que muita gente não vê
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
O plano que inclui atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo os medicamentos para o controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Se a recusa estiver ligada ao uso em casa, o ponto central é entender como o plano descreveu o motivo e como o médico conectou o medicamento ao seu tratamento, inclusive quando houver relação com internação.
Quais documentos você costuma precisar para lidar com a negativa
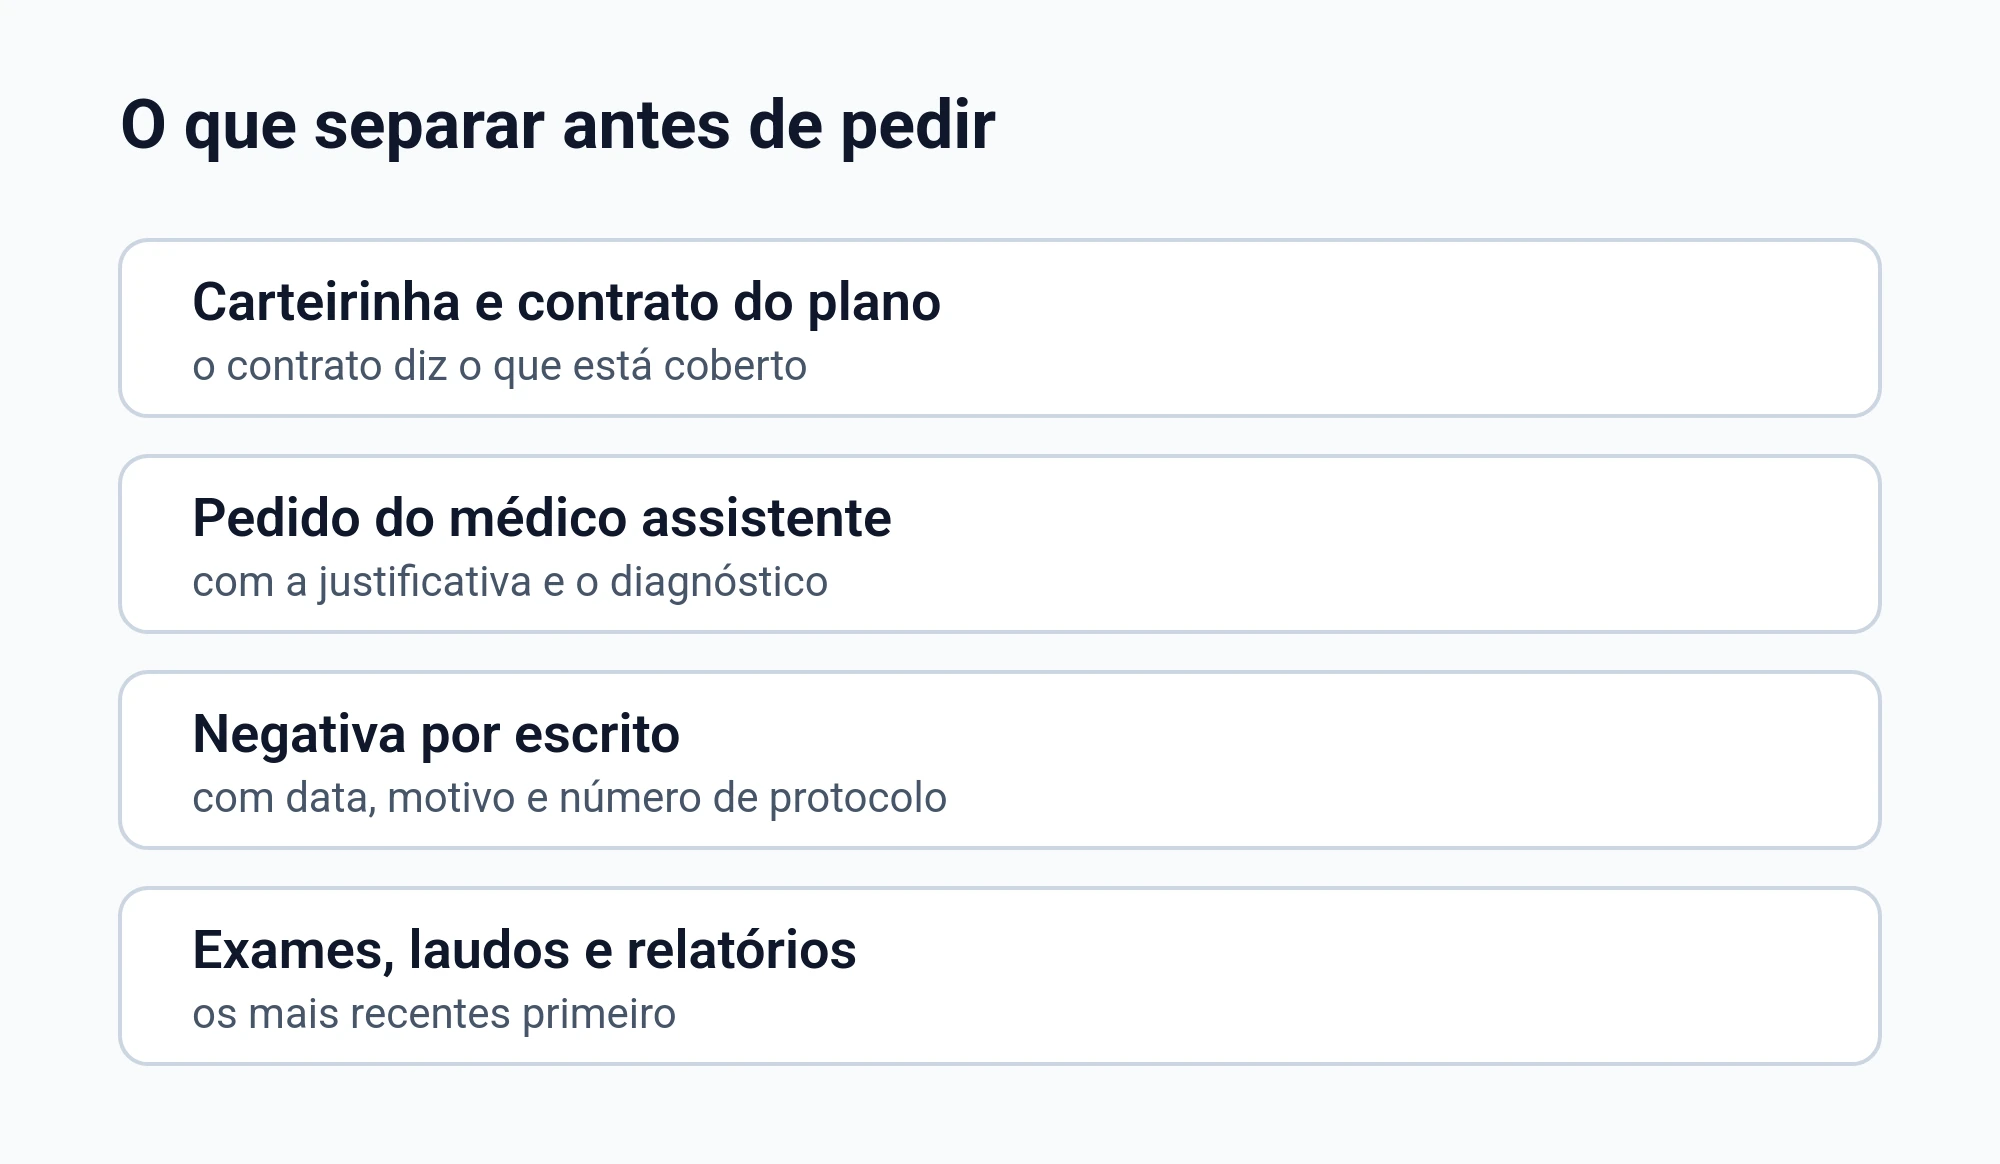
- Prescrição com nome do medicamento e posologia
- Relatório do médico com justificativa clínica
- Plano terapêutico e metas do tratamento
- Exames e laudos que apoiam a indicação
- Negativa por escrito do plano
- Carteirinha do plano e dados do contrato
- Comprovantes de pedidos e protocolos
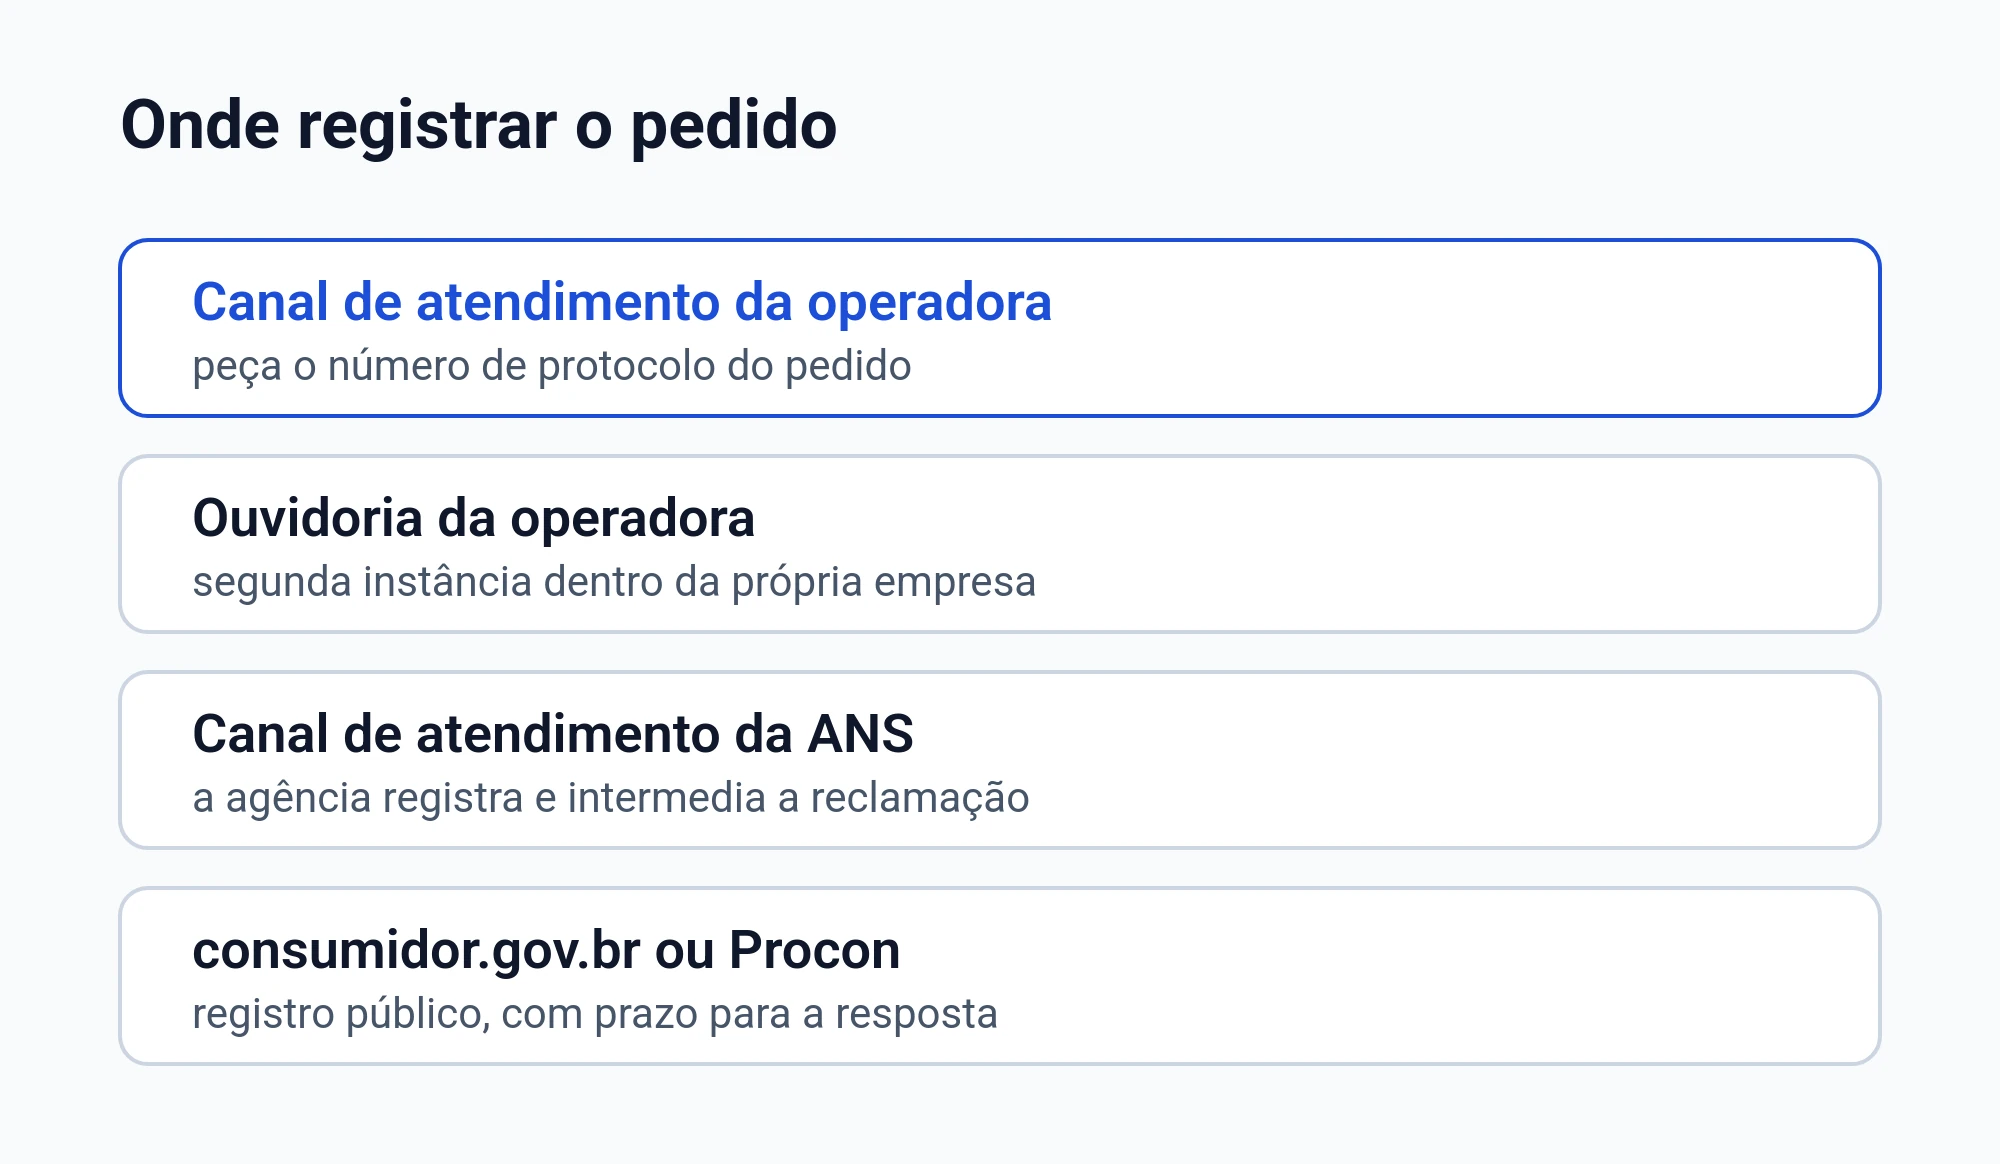
Onde registrar pedido e resposta, e como guardar provas
Você se protege quando consegue mostrar a sequência do que pediu, quando pediu e o que o plano respondeu. Guarde números de protocolo, mensagens e e-mails, e peça que a recusa seja formal e completa.
Erros comuns que enfraquecem o seu pedido
- Pedido sem relatório médico detalhado
- Falta de plano terapêutico
- Não guardar a negativa por escrito
- Aceitar justificativa genérica sem pedir esclarecimento
- Misturar documentos de pessoas diferentes
- Entregar exame sem identificação
- Não organizar por data
Perguntas frequentes sobre Soliris e negativa do plano
Se o plano disser que Soliris não está no rol, isso encerra o assunto?;A lei trata o rol como referência básica, e há previsão de autorização de tratamento prescrito fora do rol quando os critérios legais são atendidos. Por isso, vale olhar o motivo completo da recusa e o que faltou no pedido. Em geral, relatório médico e plano terapêutico bem feitos fazem diferença.
Quais critérios podem permitir cobertura fora do rol quando há prescrição?;O texto legal prevê autorização quando ao menos um critério listado for atendido. Entre eles, aparecem a comprovação de eficácia com base em evidências científicas e plano terapêutico. Também pode haver recomendação da Conitec ou de órgão internacional, conforme as condições do próprio texto.
O rol é limite máximo da cobertura do plano?;A lei chama o rol de referência básica e não o trata como limite máximo. Ao ler a negativa, vale separar “não está no rol” de outras justificativas, como falta de relatório ou de plano terapêutico. Isso ajuda você a entender o que precisa ser complementado.
O que pode fazer diferença no relatório do seu médico?;O que costuma fortalecer o pedido é um relato claro do diagnóstico, do objetivo do tratamento e de como será o acompanhamento. Quando o pedido vem sem plano terapêutico e sem explicação do porquê, o plano pode alegar falta de informação. Por isso, guarde também exames e laudos usados na indicação.
Em situação grave, o plano pode negar dizendo que ainda está em carência?;Quando o contrato fixa carência, existe prazo máximo para cobertura de urgência e emergência. Além disso, emergência é caracterizada pelo médico assistente quando há risco imediato de vida ou de lesões irreparáveis. Por isso, a declaração médica sobre o risco costuma ser central.
O que conta como urgência para a lei?;Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional. Se a negativa vier com esse motivo, confira se o que ocorreu se encaixa nessas hipóteses. E guarde o registro médico que descreve o que aconteceu.
O que devo fazer se o plano alegar doença preexistente?;Após 24 meses de vigência do contrato, a lei veda a exclusão por doença ou lesão preexistente, e a operadora tem o ônus de provar o conhecimento prévio. Também é ilícita a recusa se não houve exigência de exames médicos prévios ou demonstração de má-fé. Por isso, guarde a justificativa do plano e documentos médicos antigos.
Se a negativa acontecer durante internação, o plano pode impor limite?;No plano com internação hospitalar, a lei veda limitação de prazo, valor máximo e quantidade da internação em clínicas reconhecidas pelo Conselho Federal de Medicina. Em centro de terapia intensiva, ou similar, também não deve haver limitação, e a necessidade fica a critério do médico assistente. Nessa situação, guarde relatórios do hospital e pedidos médicos.
Se você estiver lidando com uma negativa para Soliris, tente não ficar só na conversa por telefone. Você ganha clareza quando reúne relatório médico, plano terapêutico, exames e a recusa por escrito, porque aí fica mais fácil entender qual regra o plano disse estar aplicando.


