
O plano de saúde pode ter de cobrir o Vitrakvi (larotrectinibe) quando houver prescrição do seu médico e o caso se encaixar nas regras de cobertura, inclusive fora do rol, desde que os critérios legais sejam atendidos.
O que costuma estar por trás da negativa do Vitrakvi
Quando a resposta vem como “negado”, você fica no escuro: é rol, é carência, é contrato, é preexistência, ou é falta de documento. Cada motivo pede uma reação diferente, e misturar tudo pode atrasar a solução.
- Peça o motivo por escrito
- Guarde a prescrição e o relatório do médico
- Separe exames e laudos que mostrem a doença
- Confirme se o seu plano é ambulatorial e ou hospitalar
- Verifique se o caso é urgência ou emergência
Rol da ANS: referência básica, não limite absoluto
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura, com diretrizes de atenção à saúde, e a lei não o trata como limite máximo.
Isso ajuda porque uma negativa baseada só em “não está no rol” pode não encerrar o assunto, quando houver prescrição do médico assistente e o caso atender aos critérios legais para cobertura fora do rol.
Na prática, o que pesa é mostrar que o tratamento faz sentido para a sua situação clínica e que o pedido foi feito pelo profissional que acompanha você, com plano terapêutico bem descrito.
Depois do não: como você ganha clareza sobre o motivo da recusa
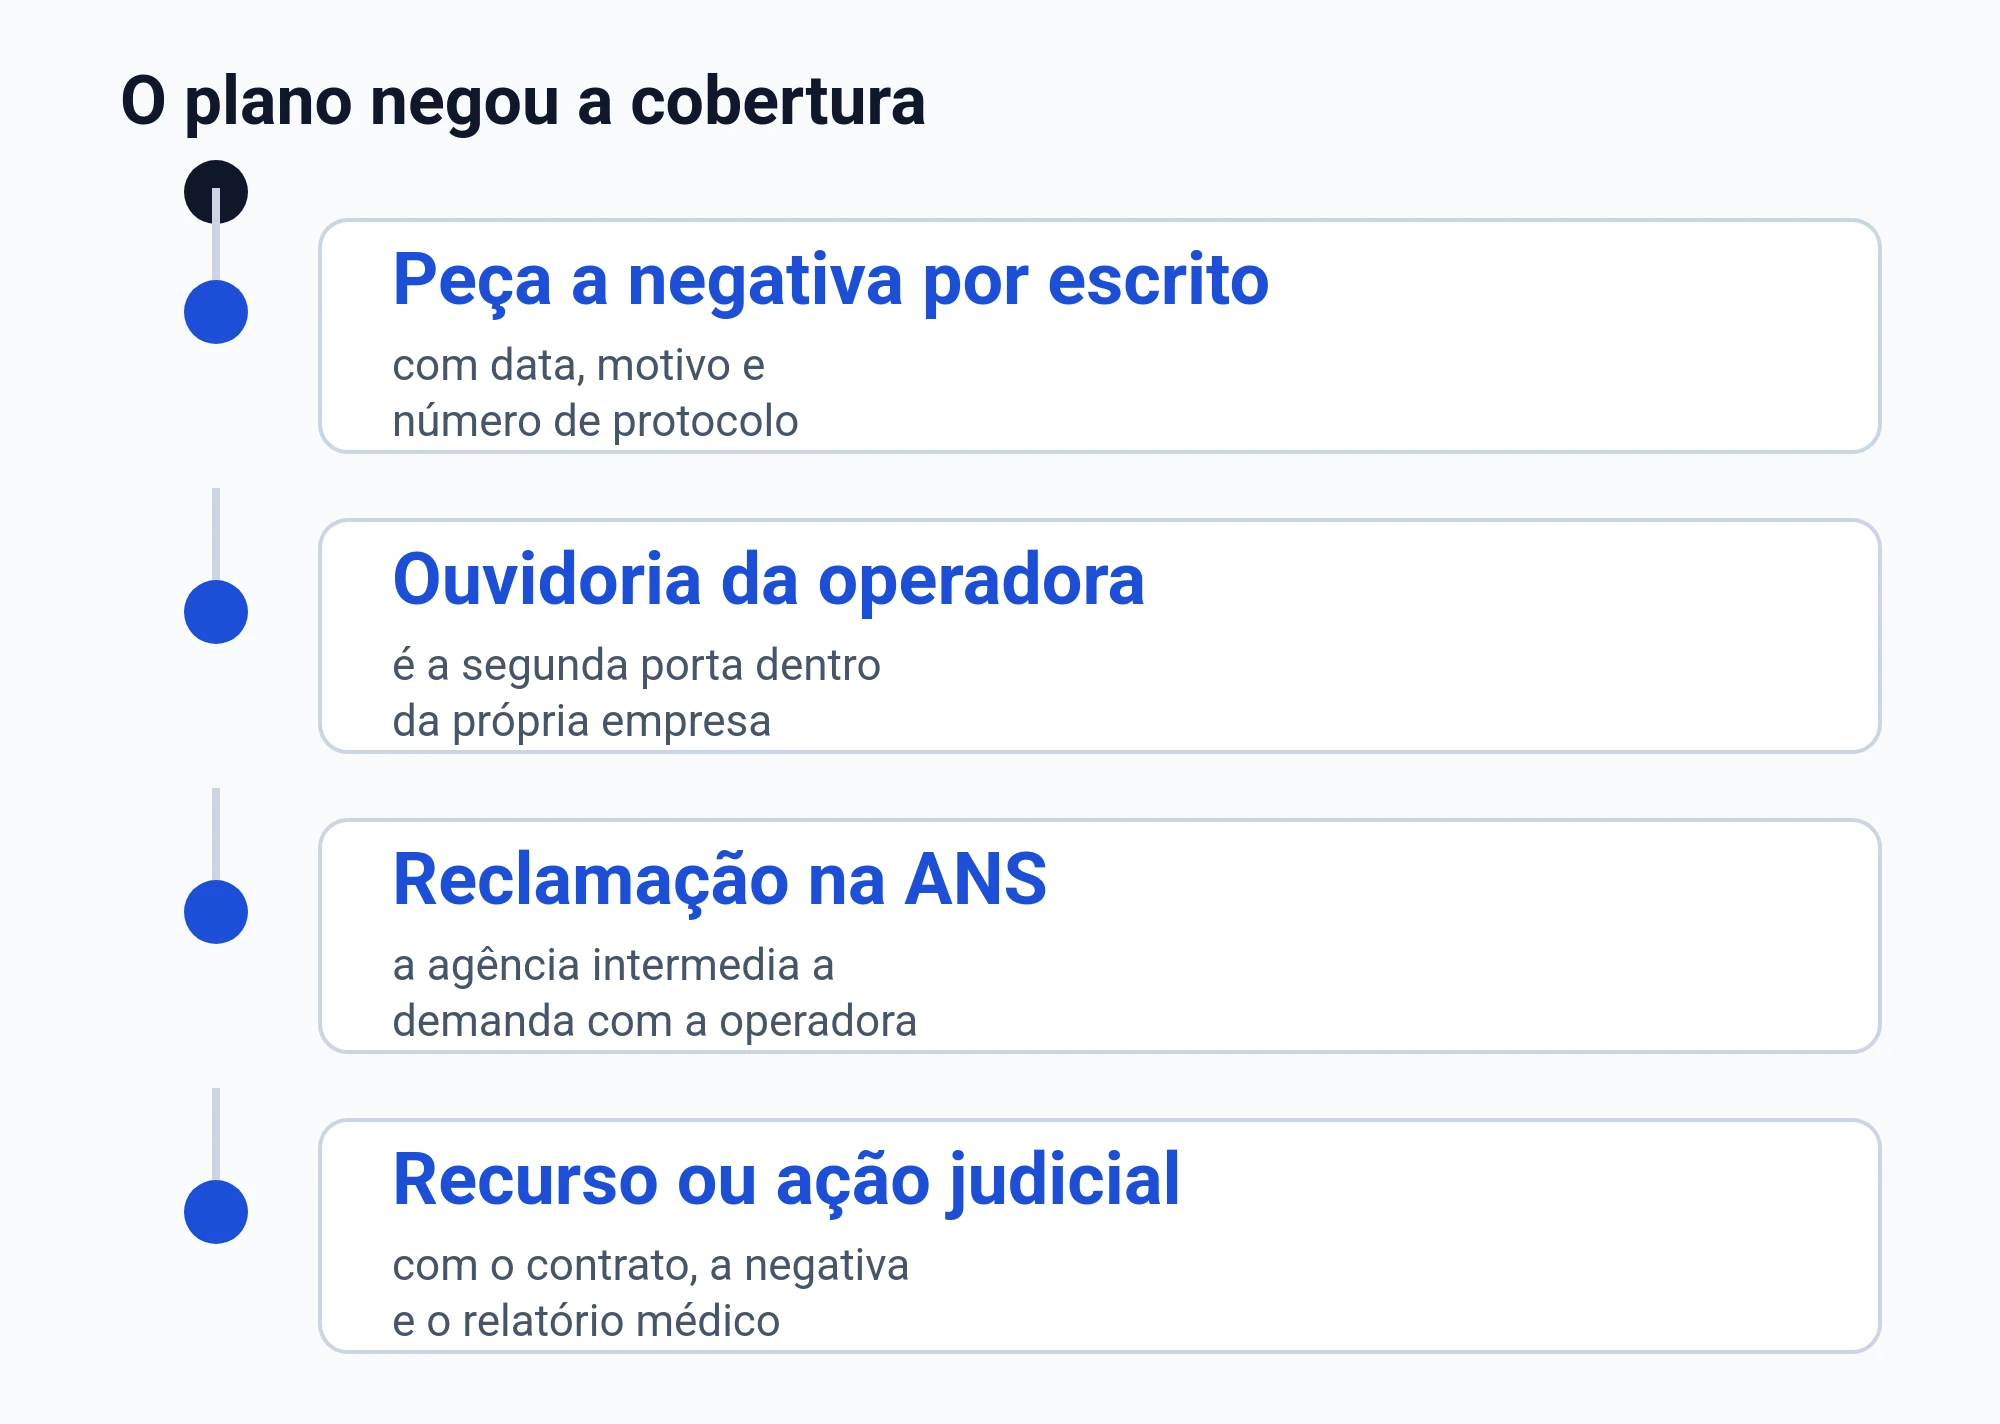
Comece separando o que é motivo clínico do que é motivo burocrático. Quando você identifica a justificativa exata, fica mais fácil responder com documento certo e evitar idas e voltas.
Quando a cobertura fora do rol pode ser exigida
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora quando for atendido um dos critérios legais previstos para essa hipótese.
Um dos caminhos previstos é demonstrar a eficácia do tratamento à luz das ciências da saúde, com base em evidências científicas e no plano terapêutico.
Outro caminho é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, observada a condição prevista na própria regra.
Esses critérios são alternativos: se você consegue atender um deles, isso já pode sustentar o pedido de autorização fora do rol.
Doença coberta: o foco costuma ser a condição, não o nome do remédio
No plano-referência, a cobertura está ligada às doenças listadas na classificação internacional de doenças da Organização Mundial de Saúde, e não a uma lista fechada de nomes de tratamentos.
Por isso, um bom relatório médico costuma explicar qual é a doença, qual é o objetivo do tratamento e por que aquela escolha é indicada para você, em vez de só repetir o nome do medicamento.
Medicamento antineoplásico oral em casa: o que a lei diferencia
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
A lei também deixa claro que, embora o fornecimento de medicamentos para tratamento domiciliar seja uma exceção no plano-referência, há ressalvas para o antineoplásico oral do atendimento ambulatorial e para o antineoplásico ligado à continuidade da internação.
Na negativa, é comum o plano tratar como “remédio de uso em casa” e parar aí. Quando o pedido envolve tratamento antineoplásico oral, você precisa conferir se a justificativa ignorou essa diferença.
Internação e UTI: limitações que não podem ser impostas
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa apareceu no meio de uma internação, ou se o médico apontou necessidade de terapia intensiva, anote isso e peça que a indicação fique documentada no prontuário e no relatório.
Carência: quando ela existe e quais são os tetos
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas.
Urgência e emergência: o que a lei considera e quem define
A cobertura do atendimento é obrigatória nos casos previstos em lei, e o texto não abre exceção por tipo de plano nem por carência ainda em curso.
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a situação é o médico assistente, em declaração.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cláusula contratual que prevê carência para atendimento em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Se o seu caso foi tratado como urgência ou emergência pelo médico, tente conseguir a declaração com essa indicação. Ela costuma ser a peça que muda a conversa com o plano.
Doença preexistente: o que o plano precisa provar
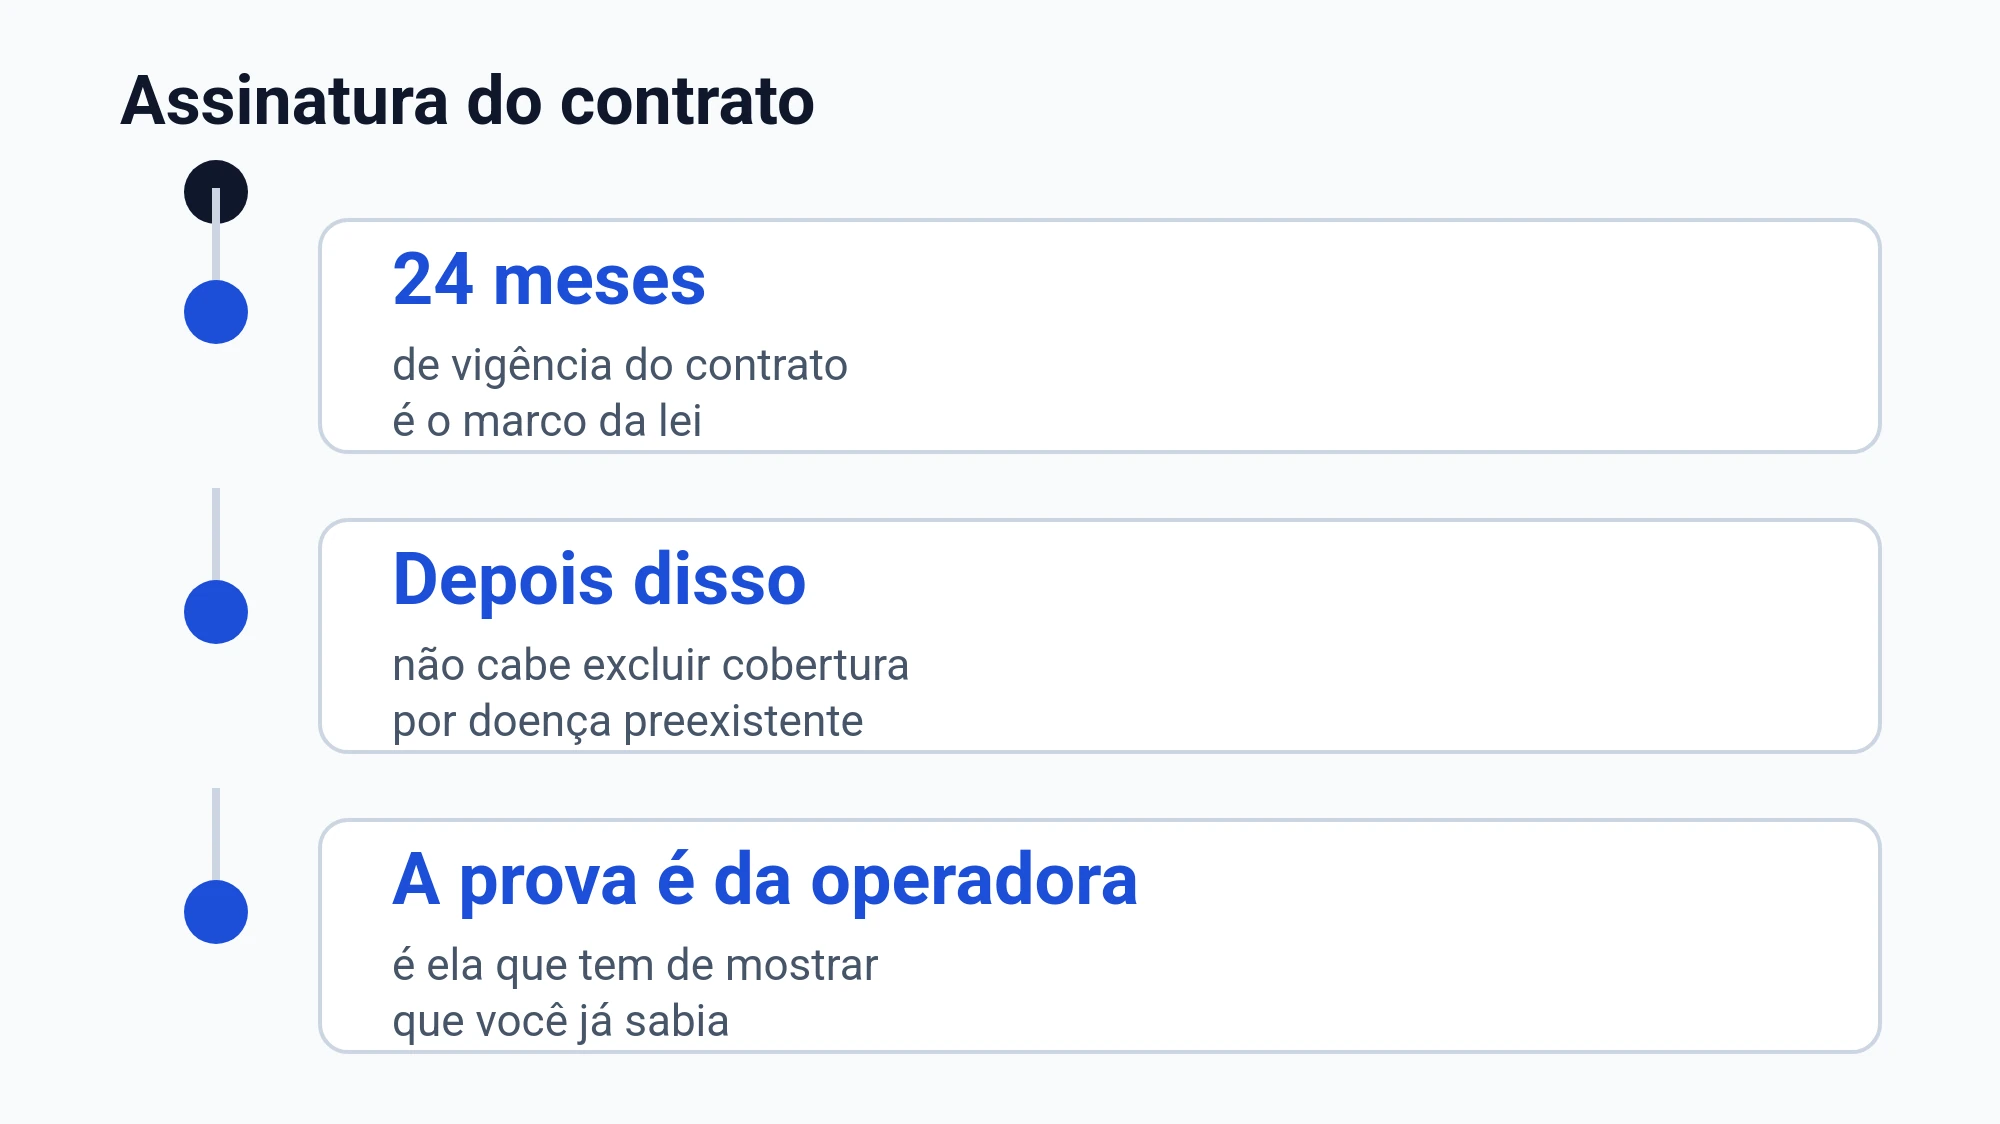
É vedada a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e o ônus de provar e demonstrar conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Quando o plano usa “preexistente” como motivo, veja se ele explica quais exames foram pedidos antes da contratação e quais fatos mostram que você já sabia da doença. Se isso não aparece, a negativa pode estar mal fundamentada.
Documentos que costumam fazer diferença na reanálise
- Prescrição do médico assistente
- Relatório com diagnóstico e justificativa clínica
- Plano terapêutico e histórico do tratamento
- Exames e laudos recentes
- Negativa do plano por escrito
- Carteirinha do plano e contrato se você tiver
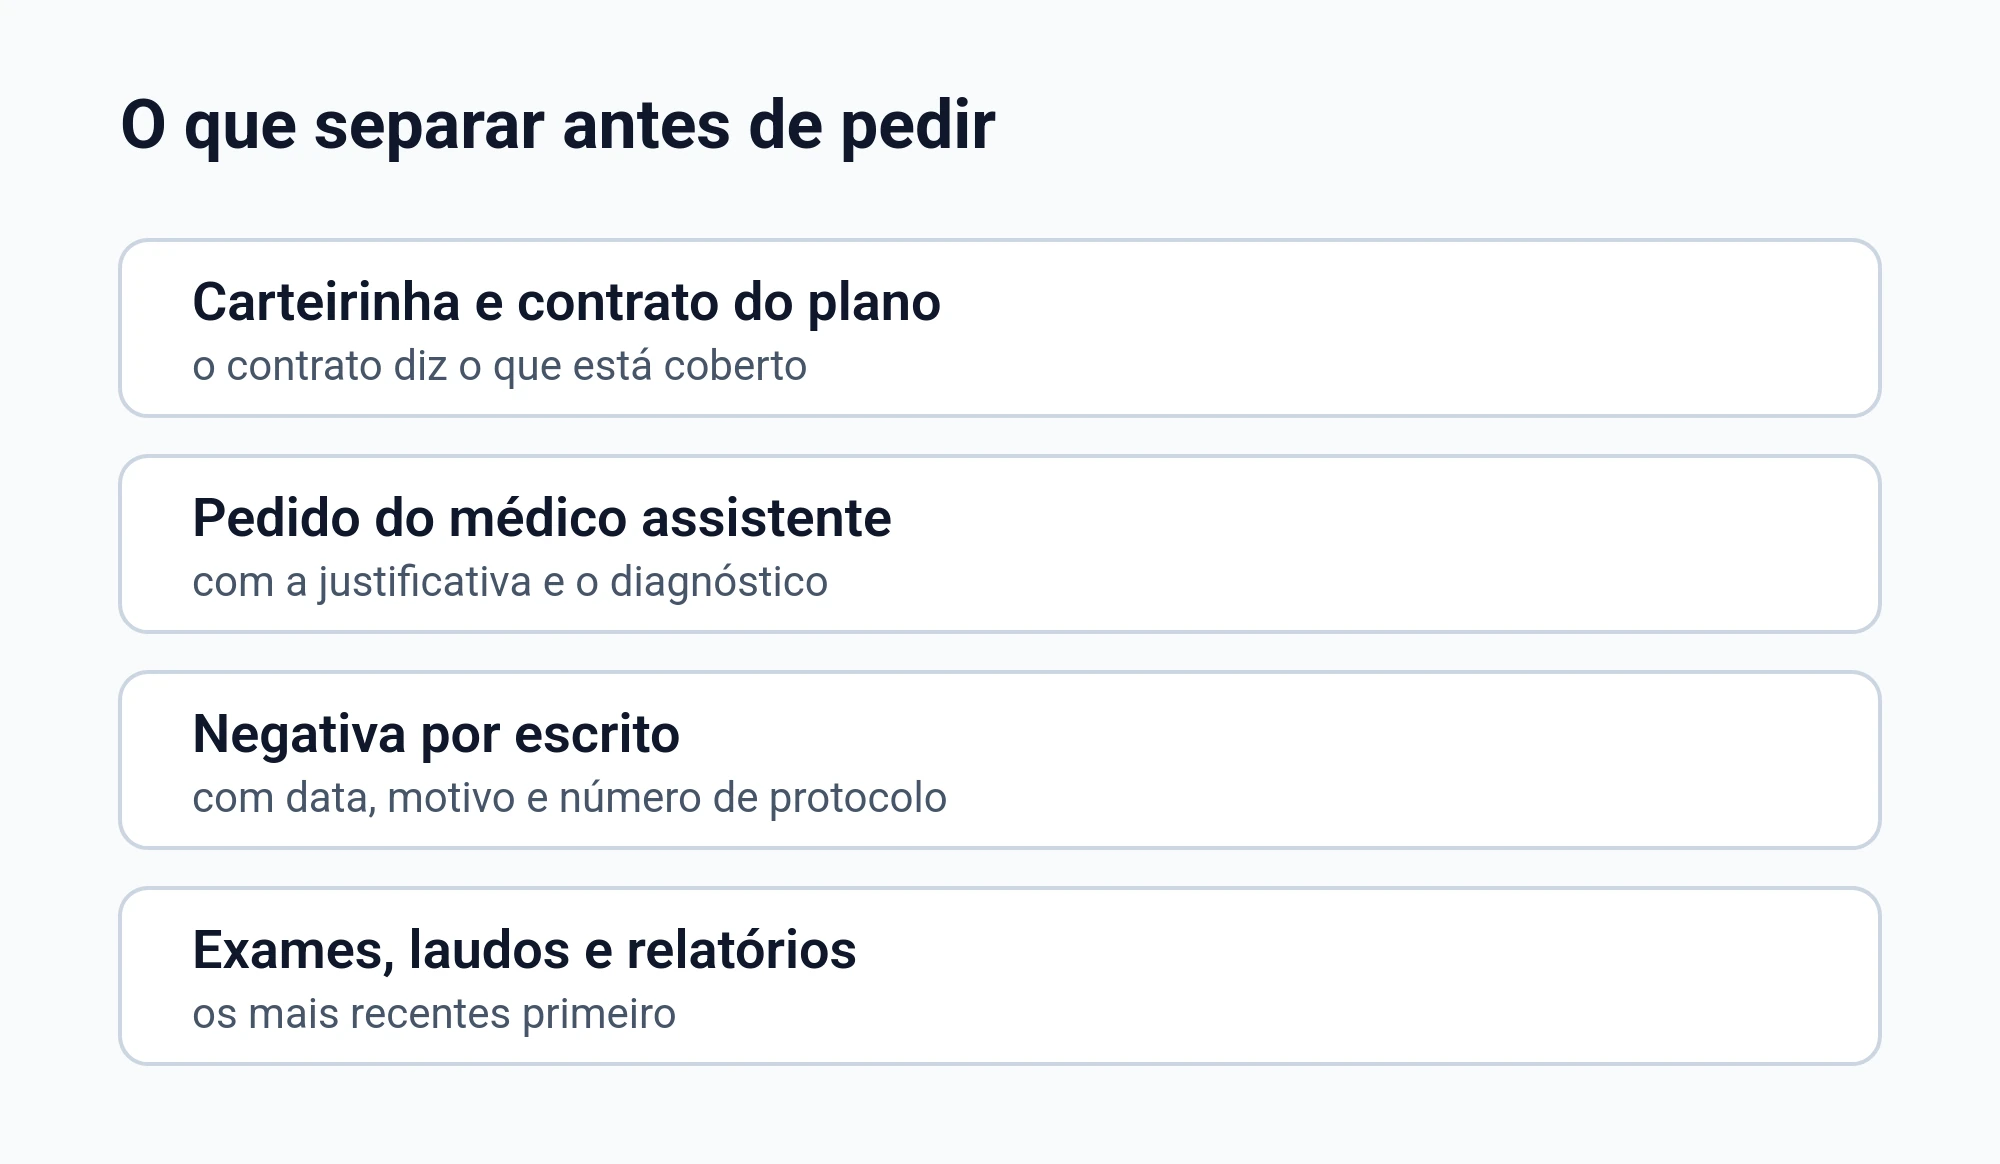
Como organizar o seu pedido ao plano, sem perder informação importante
| O que você precisa ter | Por que ajuda |
|---|---|
| Prescrição assinada | Mostra que o pedido veio do seu médico assistente |
| Relatório detalhado | Explica por que o tratamento foi indicado para você |
| Exames e laudos | Mostram a situação clínica e a evolução |
| Negativa por escrito | Deixa claro qual foi o motivo usado pelo plano |
| Protocolo de atendimento | Ajuda a rastrear datas e conversas |
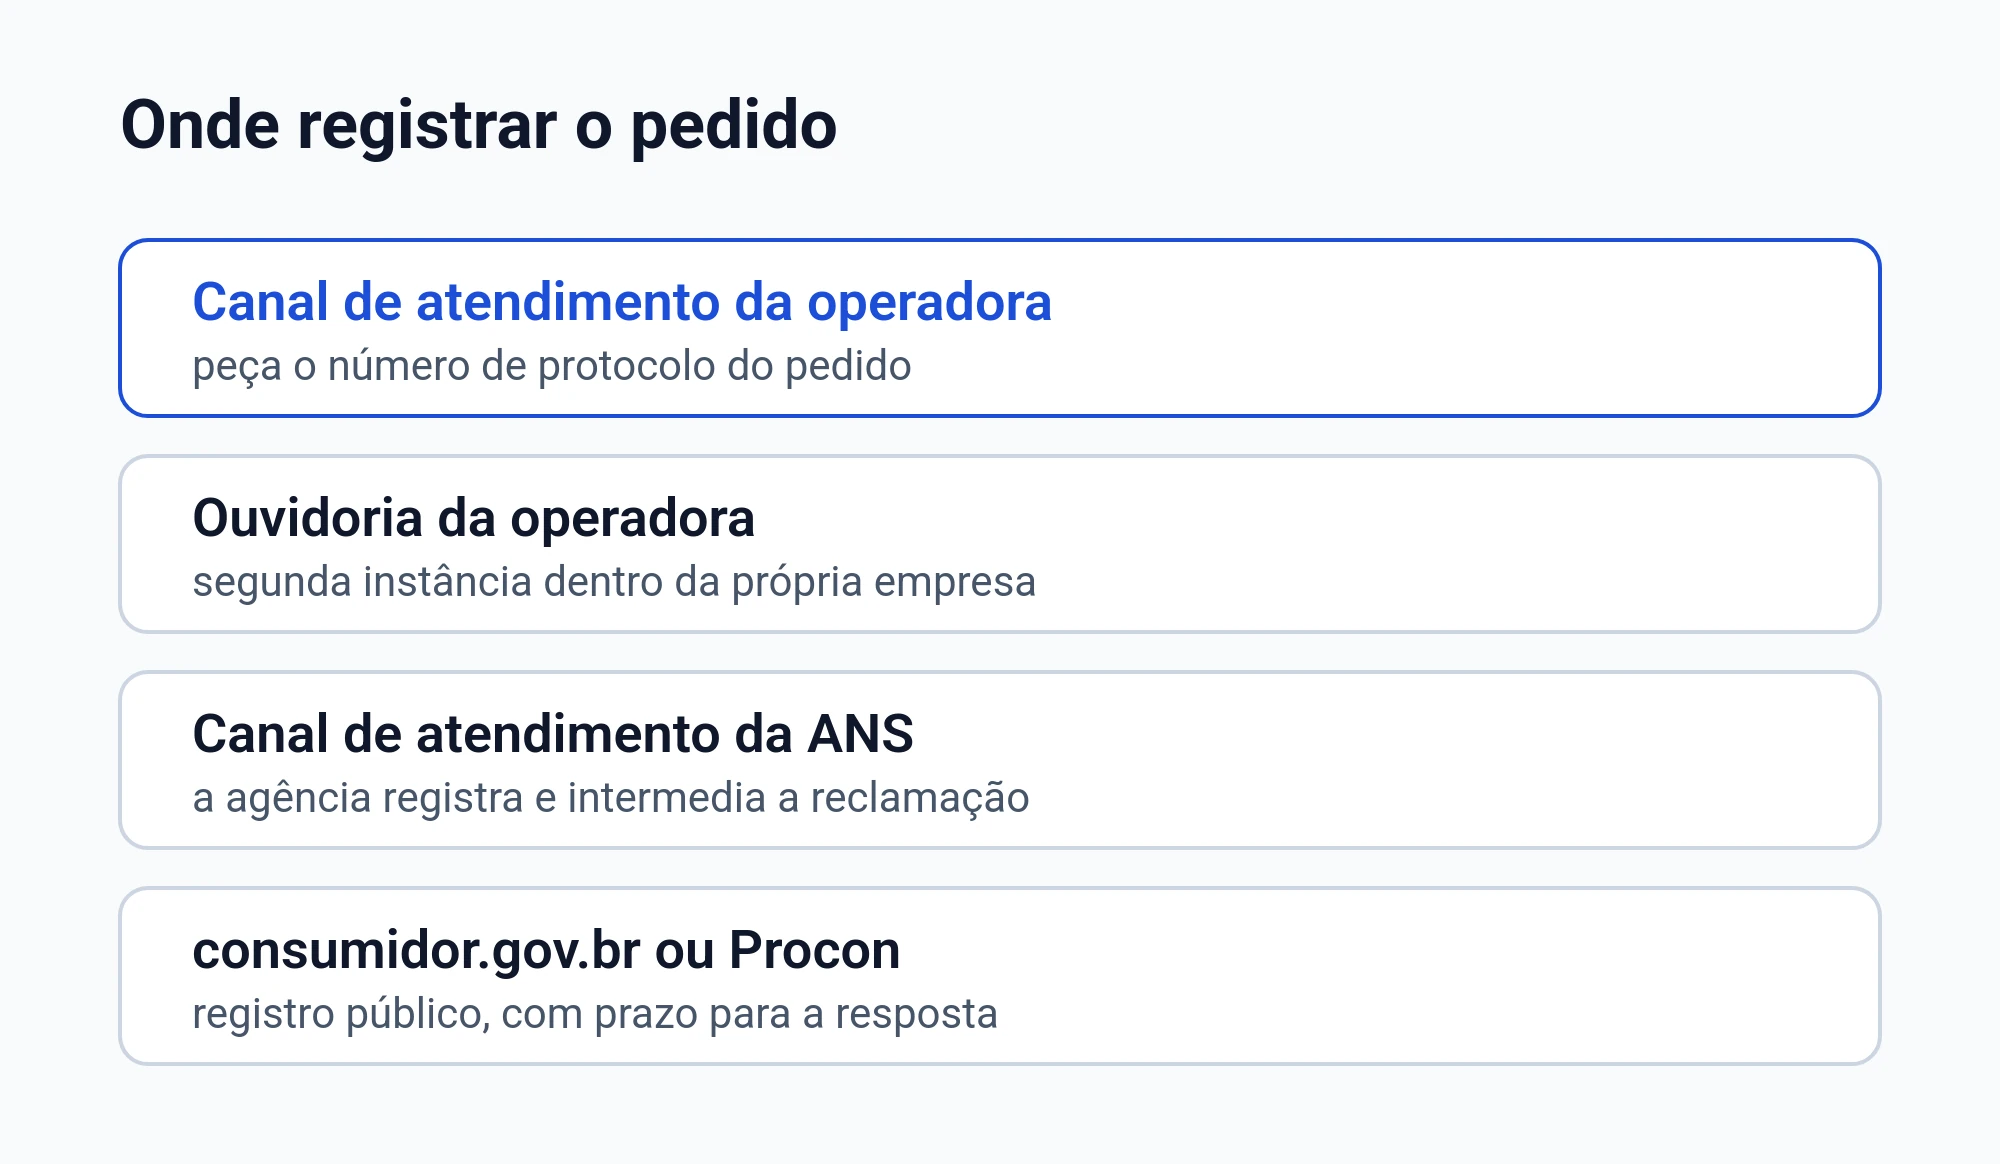
Onde pedir e como registrar o que aconteceu
Você pode pedir reanálise diretamente à operadora e guardar os protocolos. Se o atendimento foi por telefone ou aplicativo, anote data, horário, nome do atendente e o que foi dito.
Perguntas comuns sobre Vitrakvi e negativa de cobertura
Se o plano disse que não cobre porque não está no rol, acabou?
Não necessariamente. A lei prevê situações em que a operadora deve autorizar tratamento prescrito pelo médico assistente mesmo fora do rol. O resultado depende de você demonstrar que o caso atende aos critérios legais aplicáveis.
O que preciso para pedir cobertura fora do rol?
Você costuma precisar de prescrição e relatório do médico assistente, com plano terapêutico. Um dos critérios legais envolve comprovação de eficácia com evidências científicas e o plano terapêutico. Outro envolve recomendações técnicas previstas em lei.
Carência pode justificar a negativa se o caso for emergência?
A carência para urgência e emergência tem teto de 24 horas quando o contrato prevê carência. Além disso, há entendimento de que a cláusula é abusiva se ultrapassar esse limite. O enquadramento como emergência depende de declaração do médico assistente.
O plano pode negar dizendo que é doença preexistente?
Essa justificativa tem limites. Depois de 24 meses de vigência do contrato, é vedada a exclusão por doença preexistente. E há entendimento de que a recusa é ilícita se não houve exames prévios na contratação ou prova de má-fé do segurado.
Meu caso é urgência ou emergência: quem decide isso?
A lei define urgência e emergência, e quem caracteriza a emergência é o médico assistente, em declaração. Se o plano discordar, vale insistir para que a avaliação médica fique documentada.
Se eu estiver internado, o plano pode limitar tempo ou quantidade?
Em plano com internação, a lei veda limitação de prazo, valor máximo e quantidade para internação em clínicas reconhecidas. Também não admite limitação para internação em centro de terapia intensiva, ficando a critério do médico assistente.
Se o medicamento for para uso em casa, o plano pode negar automaticamente?
A regra geral do plano-referência trata medicamento domiciliar como exceção, mas há ressalvas importantes. A lei ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação. Por isso, vale conferir como o seu pedido foi enquadrado.
O que devo fazer se o plano pediu “mais documentos” e não decide?
Você pode responder com o que foi solicitado, mas mantenha um histórico organizado. Protocole tudo e guarde as respostas por escrito. Se a exigência for genérica, peça que indiquem exatamente o que falta e por qual motivo.
Se você está lidando com uma negativa em momento delicado, tente dar um passo por vez: entender o motivo, juntar a documentação médica e registrar cada contato. Isso costuma reduzir a chance de a operadora “reiniciar” o atendimento a cada ligação.


