
O plano de saúde pode ter de autorizar um tratamento prescrito pelo seu médico mesmo quando ele não estiver previsto no rol, desde que seja atendido pelo menos um dos critérios legais. Por isso, a resposta sobre Tecentriq depende da sua prescrição, do seu diagnóstico e do rol em vigor.
O que a negativa do plano costuma dizer e o que isso significa para você
Quando chega a recusa, é comum bater dúvida e medo de interromper o tratamento. Antes de tomar qualquer decisão, vale separar o que é argumento administrativo do que é regra de cobertura.
Algumas negativas vêm com frases curtas, como “fora do rol” ou “sem cobertura contratual”. O sentido prático disso muda muito quando existe prescrição do seu médico e quando o assunto é ligado a tratamento de câncer.
Rol da ANS: referência básica, não uma trava absoluta
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura, e não um limite máximo, para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei.
Na prática, isso significa que o rol serve como ponto de partida: ele orienta diretrizes de atenção e ajuda a organizar o que é coberto, mas não encerra o assunto sozinho quando existe indicação médica para o seu caso.
Além disso, a lei prevê que um tratamento ou procedimento prescrito pelo médico assistente, mesmo não previsto no rol, deve ser autorizado pela operadora se for atendido um dos critérios previstos no texto legal.
Quando a lei permite cobertura fora do rol, com prescrição do seu médico
Se a sua negativa menciona rol, o ponto central passa a ser: existe prescrição do seu médico e o seu caso se encaixa em algum critério que destrava a cobertura fora do rol.
Um dos critérios previstos é a comprovação da eficácia do tratamento, à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
No dia a dia, isso costuma aparecer na sua documentação como relatório médico bem explicado, com objetivo do tratamento, justificativa da escolha e acompanhamento esperado. Esse conjunto ajuda a deixar claro por que o seu caso precisa do que foi prescrito.
Outro critério previsto é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, nas condições previstas no texto legal, e os critérios são alternativos.
Aqui, o detalhe importante é que você não precisa cumprir todos os critérios ao mesmo tempo. O foco é demonstrar que pelo menos um deles está presente, junto da prescrição do seu médico.
- Perguntas que ajudam você a ler a negativa com calma
- A recusa fala em rol, em contrato ou em carência?
- O médico descreveu o seu diagnóstico e o objetivo do tratamento?
- Há relatório com plano terapêutico e justificativa?
- Você tem o número do protocolo do pedido e da negativa?
Depois do não: como organizar seus próximos passos
Quando o plano diz não, você tende a correr para resolver tudo ao mesmo tempo. Separar o que é documento, o que é pedido e o que é relatório médico ajuda a não perder informação importante no caminho.
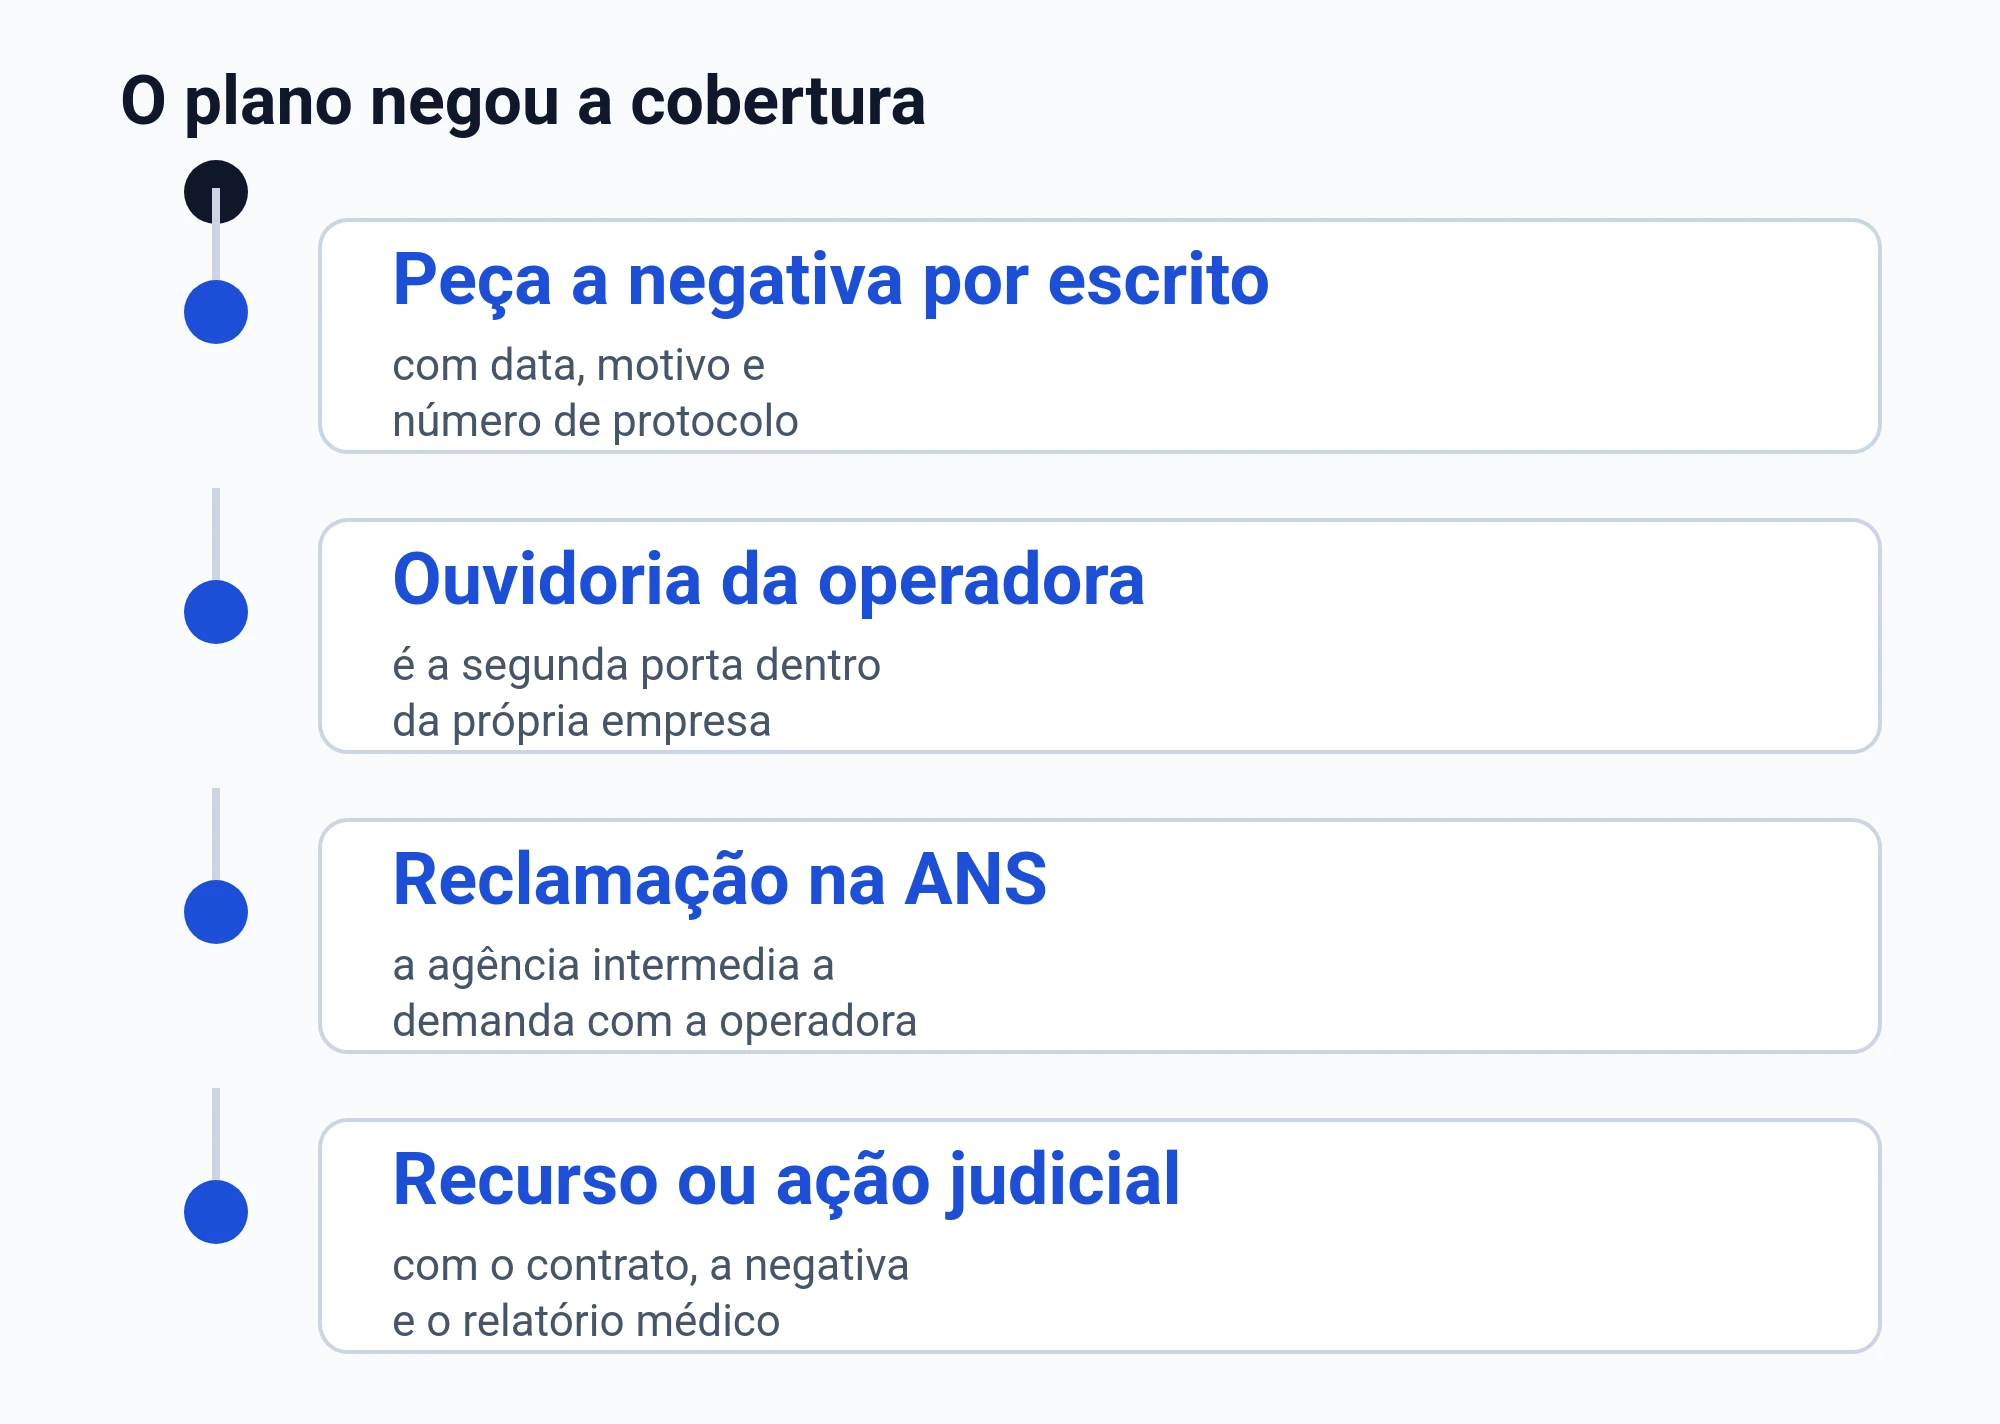
- Próximos passos que costumam ajudar
- Peça a negativa por escrito com o motivo
- Confirme se a prescrição está completa e legível
- Peça relatório médico com justificativa e plano terapêutico
- Junte exames e laudos que sustentam a indicação
- Guarde protocolos, e-mails e mensagens do atendimento
Seu diagnóstico importa: a cobertura se conecta à doença, não ao nome do remédio
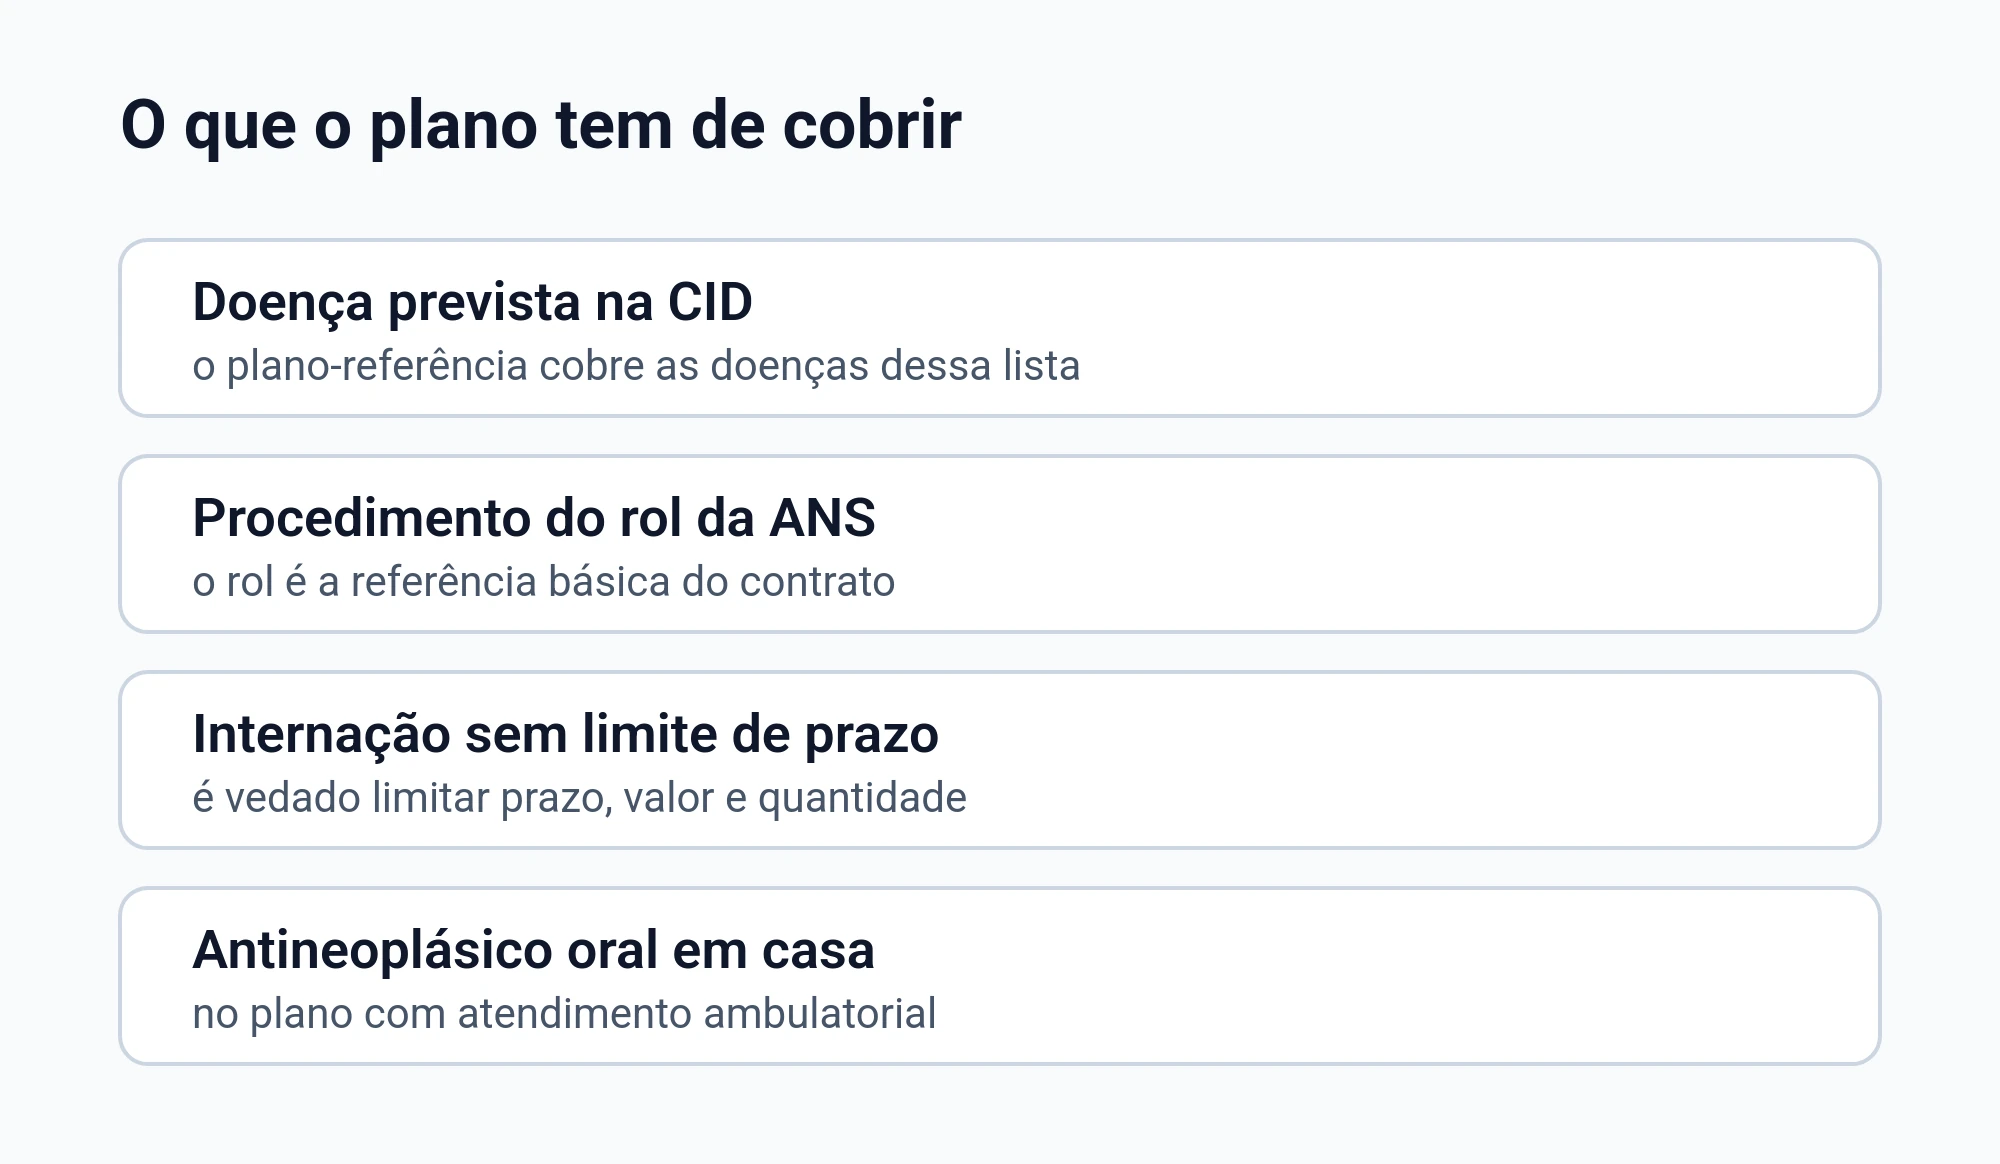
A referência de cobertura do plano-referência é a doença classificada, com assistência médico-ambulatorial e hospitalar quando necessária, e não uma lista fechada de nomes de tratamentos.
Isso ajuda a entender por que o relatório médico costuma ser tão decisivo. Quando o médico descreve o seu quadro, ele coloca a discussão no lugar certo: necessidade de cuidado para uma doença, e não uma disputa por “marca” ou “nome” de terapia.
Tecentriq (atezolizumabe) é um medicamento usado no tratamento de alguns tipos de câncer. Se ele foi indicado no seu caso, a cobertura vai depender do que está prescrito e de como isso se encaixa nas regras aplicáveis ao seu contrato e ao rol em vigor.
Carência: quando o plano pode impor e qual é o limite em urgência e emergência
Algumas negativas misturam “carência” com “tipo de tratamento”, o que confunde. O ponto é identificar se o plano está falando de tempo de contrato ou do conteúdo do que foi prescrito.
Quando o contrato fixa carência, o prazo máximo para cobertura nos casos de urgência e emergência é de 24 horas, e esse teto separa carência de negativa em emergência.
A cláusula contratual que prevê carência para uso dos serviços em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e a caracterização é feita pelo médico assistente, em declaração.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Doença preexistente: o que fazer quando a recusa vem com esse argumento
Ser pego de surpresa com a palavra “preexistente” costuma ser especialmente pesado. Ainda assim, dá para separar o que o plano alega do que ele precisa demonstrar para sustentar a recusa.
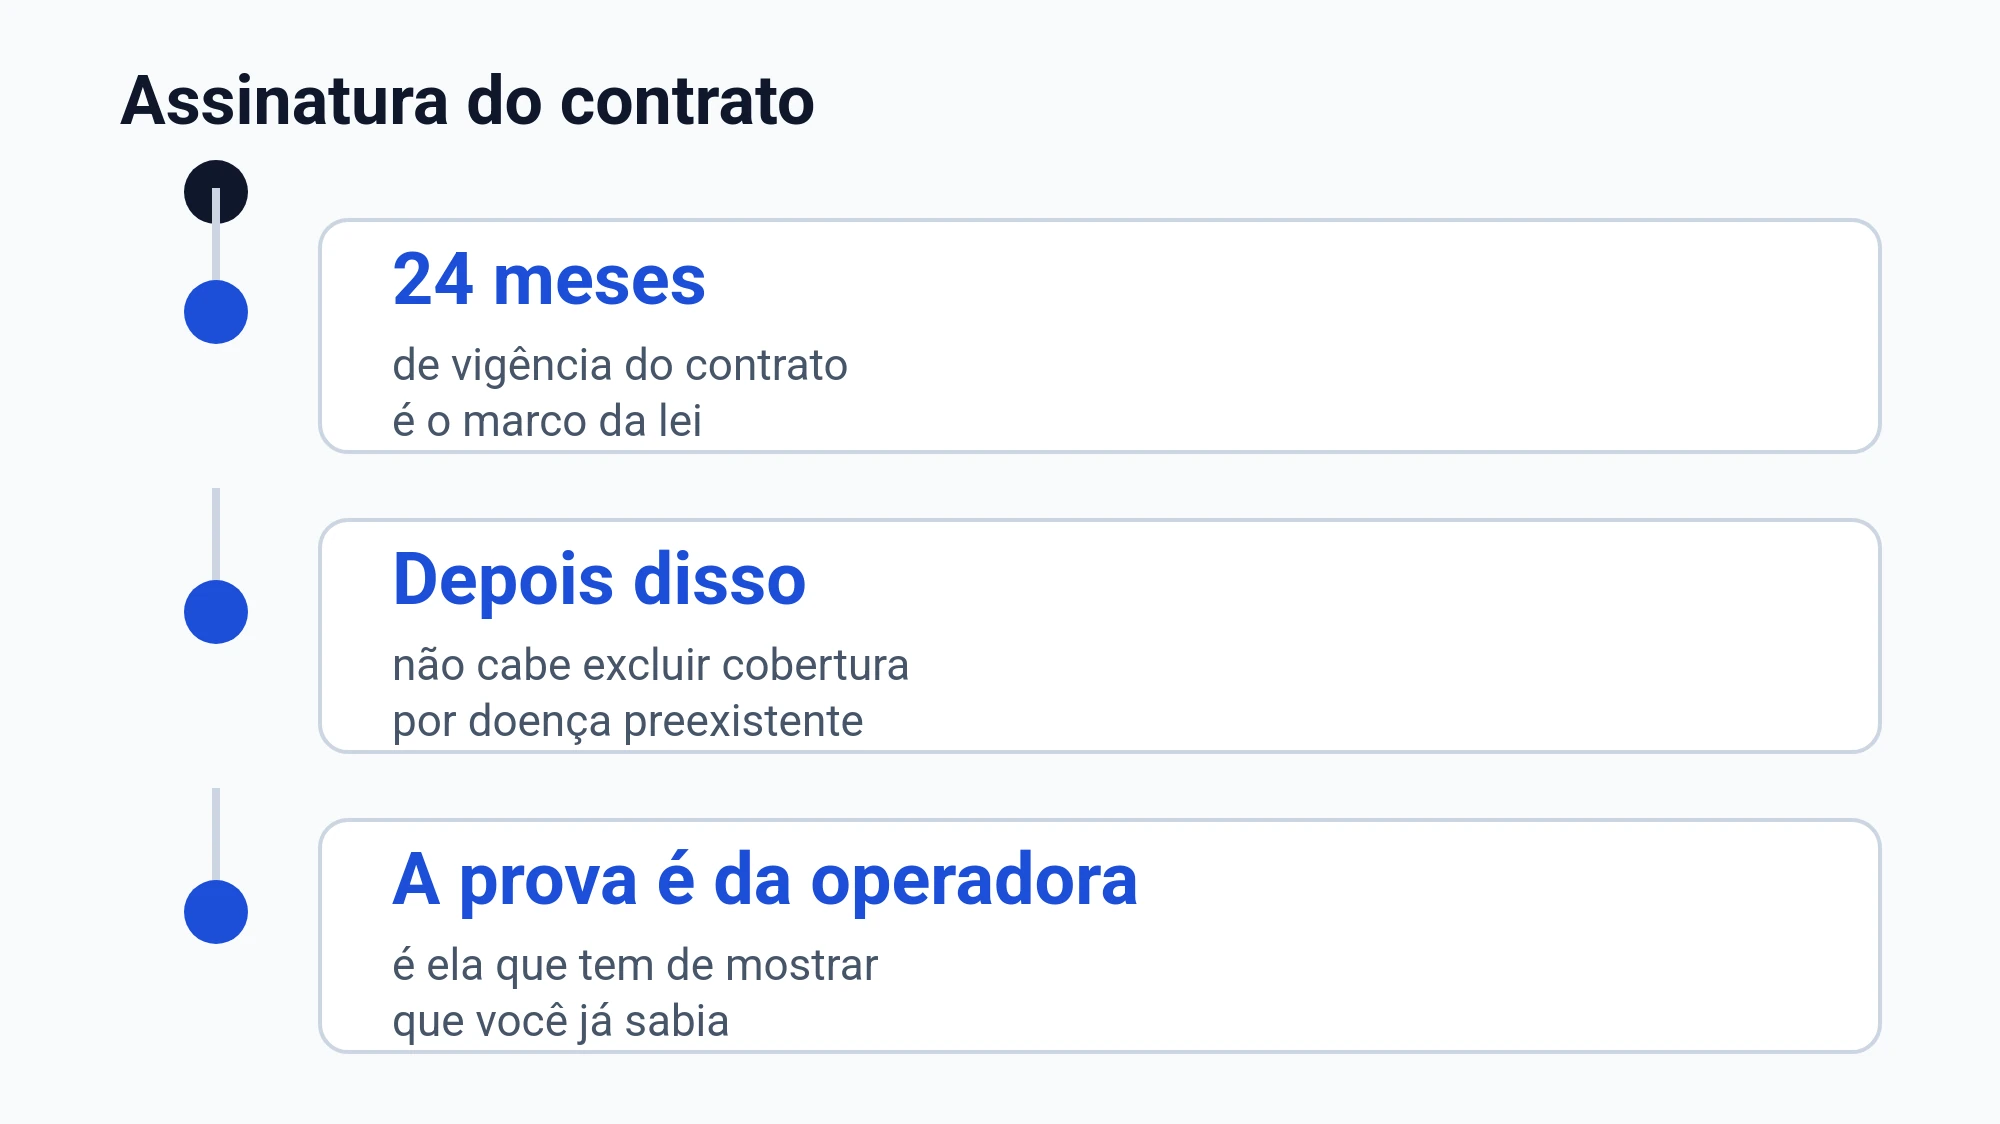
É vedada a exclusão de cobertura de doenças e lesões preexistentes depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Na prática, isso costuma levar a providências úteis: conferir o que foi exigido quando você entrou no plano e guardar o que o plano entregou naquela fase, como proposta, declarações e comunicados.
| Situação que aparece na negativa | O que você separa para entender melhor |
|---|---|
| Alegação de doença preexistente | Papéis da contratação e questionário de saúde |
| Recusa por carência | Data de início do contrato e relatório do médico |
| Recusa por rol | Prescrição completa e justificativa clínica |
| Recusa sem motivo claro | Negativa por escrito e protocolos de atendimento |
Internação e terapia intensiva: quando limitar tempo ou quantidade pode ser um problema
Se o seu caso envolve internação, o impacto de uma negativa ou de uma limitação pode ser imediato. Nessas horas, o relatório do médico e a descrição do quadro fazem diferença para enquadrar o tipo de cuidado necessário.
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa vier com “limite de dias” ou “quantidade máxima”, anote exatamente a frase e o contexto. Esse tipo de texto, muitas vezes, precisa ser confrontado com o que seu médico indicou como necessário para segurança do cuidado.
Medicamento em casa: o que a lei diz sobre tratamento domiciliar e antineoplásico oral
Muita gente associa medicamento em casa com “não cobre”, e para alguns itens isso realmente é comum. O ponto é não parar na regra geral quando existe exceção importante para tratamentos ligados a câncer.
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
O plano que inclui atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Se o seu tratamento for feito fora do hospital, vale confirmar com seu médico se a prescrição é de uso oral e se há indicação de remédios para efeitos adversos e adjuvantes. Isso ajuda a enquadrar o pedido do jeito correto.
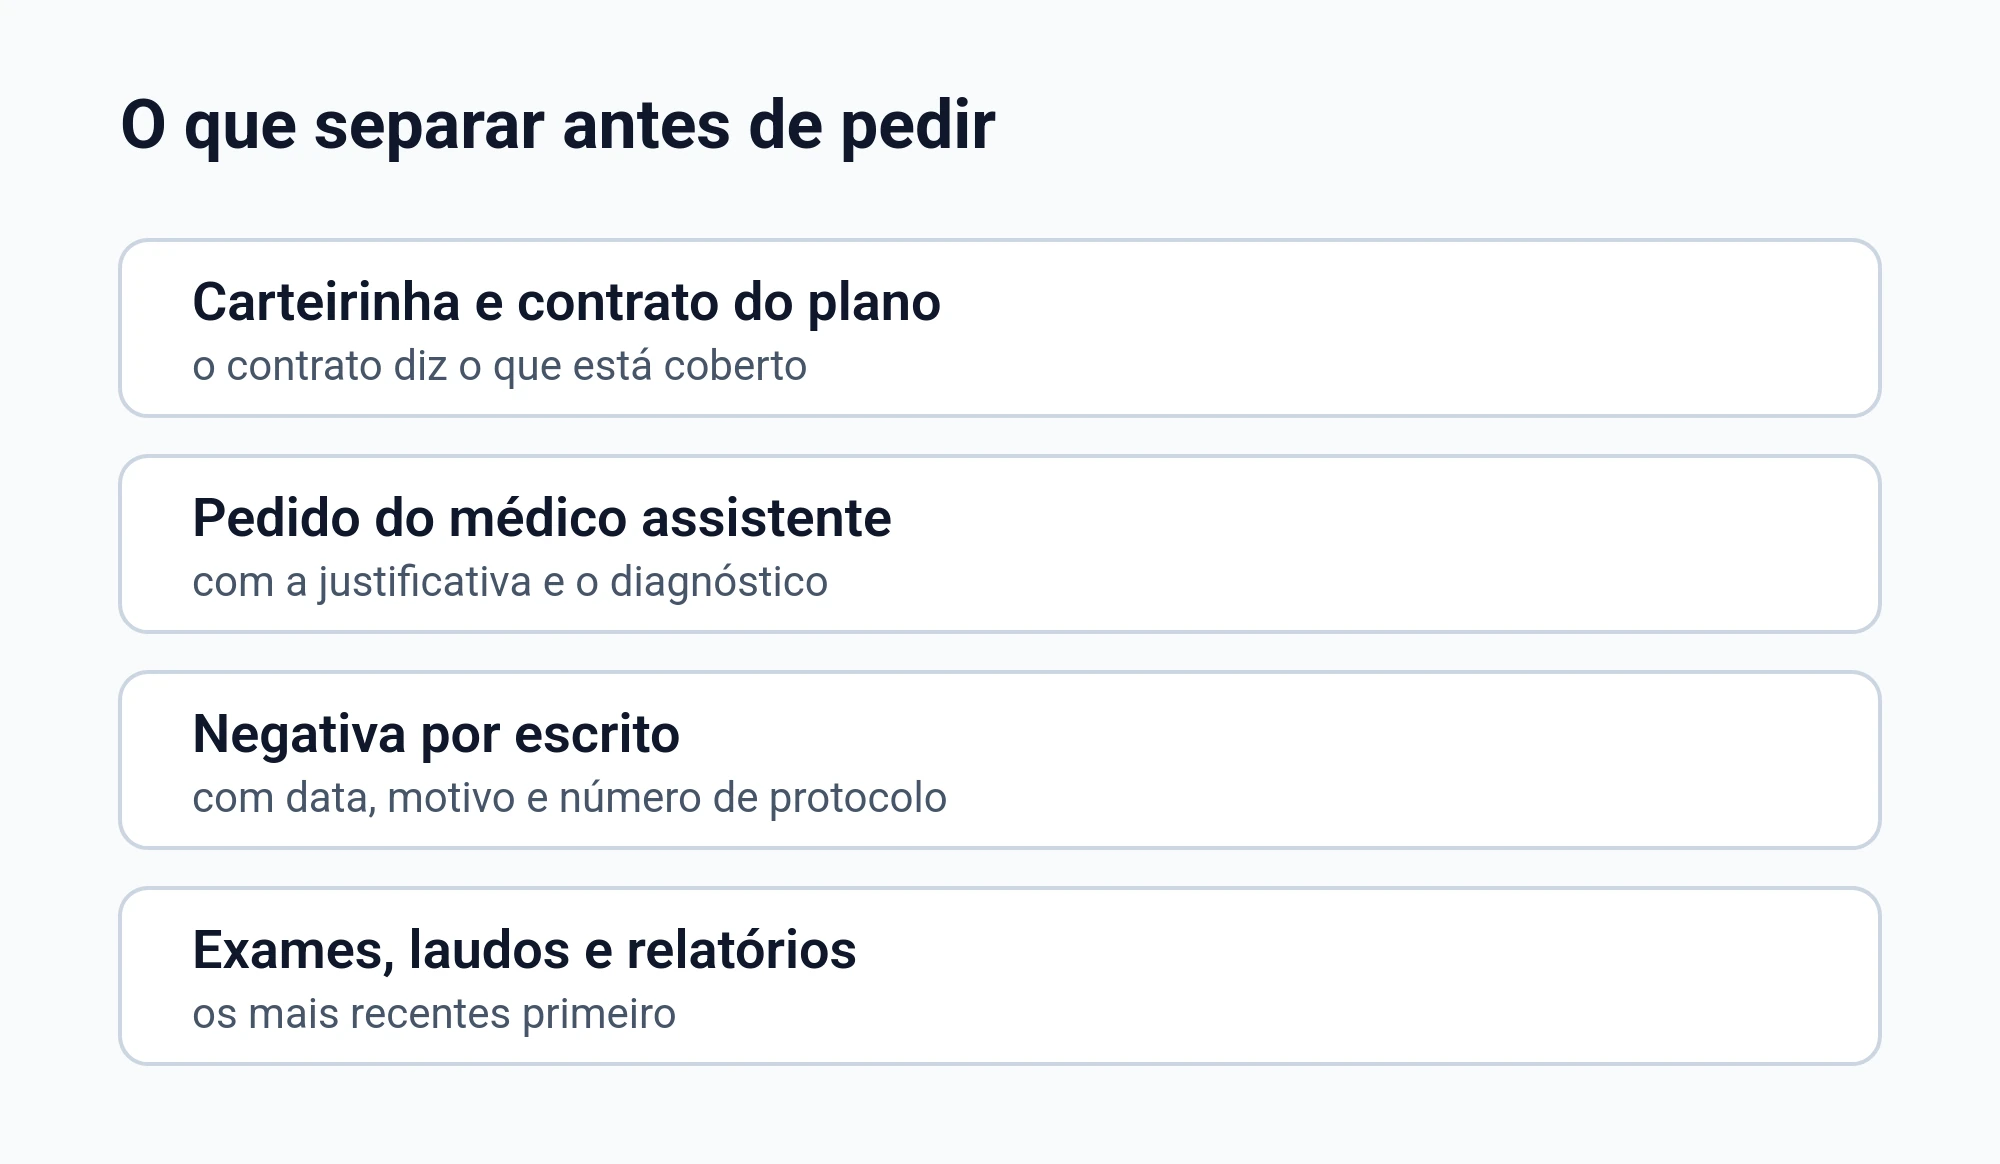
Quais documentos você deve separar antes de tentar resolver a negativa
Quando você organiza os documentos, você evita retrabalho e reduz o risco de o plano dizer que “faltou papel”. O conjunto também ajuda a mostrar urgência clínica quando ela existe.
- Prescrição do médico, com assinatura e data
- Relatório médico com diagnóstico e justificativa do tratamento
- Exames que sustentam a indicação
- Negativa por escrito do plano, com motivo
- Número de protocolo e canais usados no pedido
- Carteirinha do plano e documento de identidade
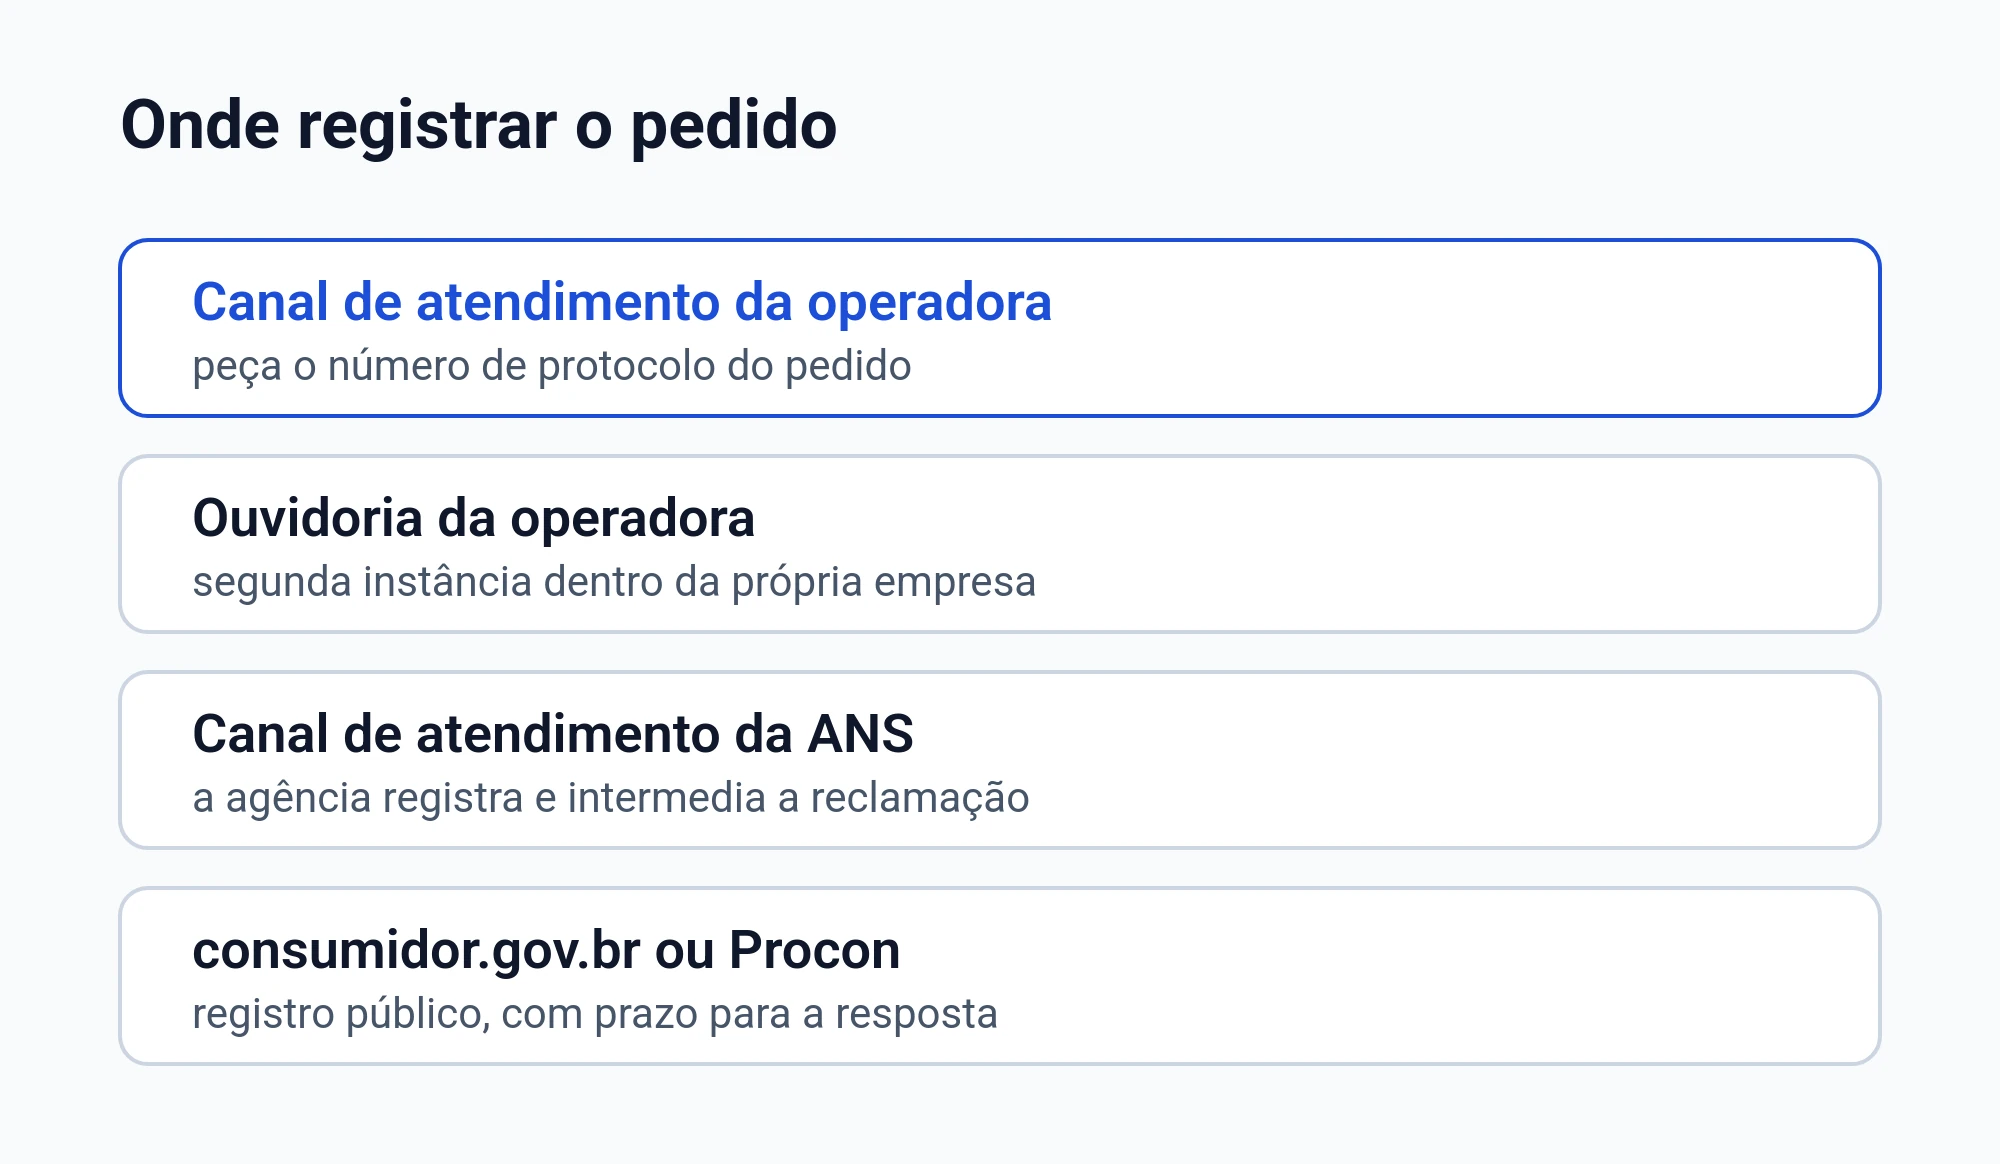
Onde registrar o pedido e como guardar prova do que você fez
Quando o assunto é tratamento, você precisa de trilha de prova. Isso significa ter registro do pedido, da resposta do plano e do que seu médico informou.
Você pode pedir a resposta por escrito e guardar prints, e-mails e protocolos. Se o plano responder por telefone, anote data, atendente e a explicação dada, e peça o envio formal do motivo da recusa.
Perguntas frequentes sobre Tecentriq e negativa de cobertura
Se o plano disser que Tecentriq está fora do rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e admite autorização de tratamento prescrito mesmo fora dele, quando algum critério legal é atendido. O ponto central passa a ser a prescrição do seu médico e a documentação que justifica a indicação. A resposta final depende do rol em vigor e do seu caso clínico.
Quais são exemplos de critérios para cobertura fora do rol quando há prescrição médica?
A lei prevê critérios alternativos, ou seja, cumprir um deles pode ser suficiente. Um exemplo é a comprovação de eficácia com base em evidências científicas e plano terapêutico. Outro é haver recomendação da Conitec ou de órgão internacional nas condições previstas na lei. Você usa isso para organizar seu relatório médico e a justificativa do pedido.
O plano pode negar dizendo que é doença preexistente?
A discussão depende do que aconteceu na contratação e do que o plano consegue demonstrar. Há regra que veda a exclusão de cobertura após certo tempo de contrato, e o plano tem o encargo de provar conhecimento prévio. Também existe entendimento de que a recusa pode ser ilícita quando não houve exames antes da contratação ou quando não há demonstração de má-fé.
Carência pode ser usada para negar atendimento em situação grave?
Quando há urgência ou emergência, existe limite legal de carência e ele é curto. A lei fixa prazo máximo de 24 horas para esses casos, e há entendimento de que cláusula que ultrapasse isso é abusiva. Se o seu médico declarar emergência, essa caracterização não é feita pela operadora.
O que eu preciso pedir ao meu médico para fortalecer o pedido ao plano?
Peça um relatório que descreva seu diagnóstico, o objetivo do tratamento e a justificativa da escolha, com um plano terapêutico claro. Se houver risco imediato de vida ou possibilidade de lesões irreparáveis, solicite declaração específica sobre emergência. Esse material ajuda a conectar a necessidade clínica aos critérios usados na análise do plano.
Medicamento para usar em casa é sempre negado pelo plano?
Não é sempre, porque há regra geral e ressalvas importantes na lei. O fornecimento de medicamento domiciliar é exceção do plano-referência, mas há ressalva para antineoplásico oral no atendimento ambulatorial e para antineoplásico ligado à continuidade da internação. Se o seu caso envolve essas situações, organize a prescrição e o relatório antes de enviar o pedido.
Negativa de cobertura é algo que desorganiza a vida, ainda mais quando envolve câncer. Com documentos completos e prescrição bem descrita, você consegue entender melhor o motivo do “não” e quais pontos precisam ser enfrentados para buscar a autorização do tratamento.


