
Sim. Se o seu contrato prevê cláusula de coparticipação, a operadora pode descontar o valor da coparticipação do reembolso que paga a você.
Entenda o que muda quando existe coparticipação
Coparticipação é a parte do custo do atendimento que fica por sua conta quando você usa o plano. Ela pode aparecer como valor fixo ou como conta feita pela operadora, dependendo do que estiver escrito no contrato.
Quando há previsão de coparticipação no contrato, a dedução desse valor pode ser feita diretamente no reembolso pago ao beneficiário.
Na prática, isso significa que o reembolso pode vir menor do que o valor total que você desembolsou, porque uma parte pode ser tratada como a sua participação no custo.
Reembolso por livre escolha e reembolso por falta de atendimento não são a mesma coisa
O primeiro passo é entender por que você pagou o atendimento. Em alguns casos você escolhe um prestador fora da rede por opção. Em outros, você paga porque não conseguiu usar a rede do plano quando precisava.
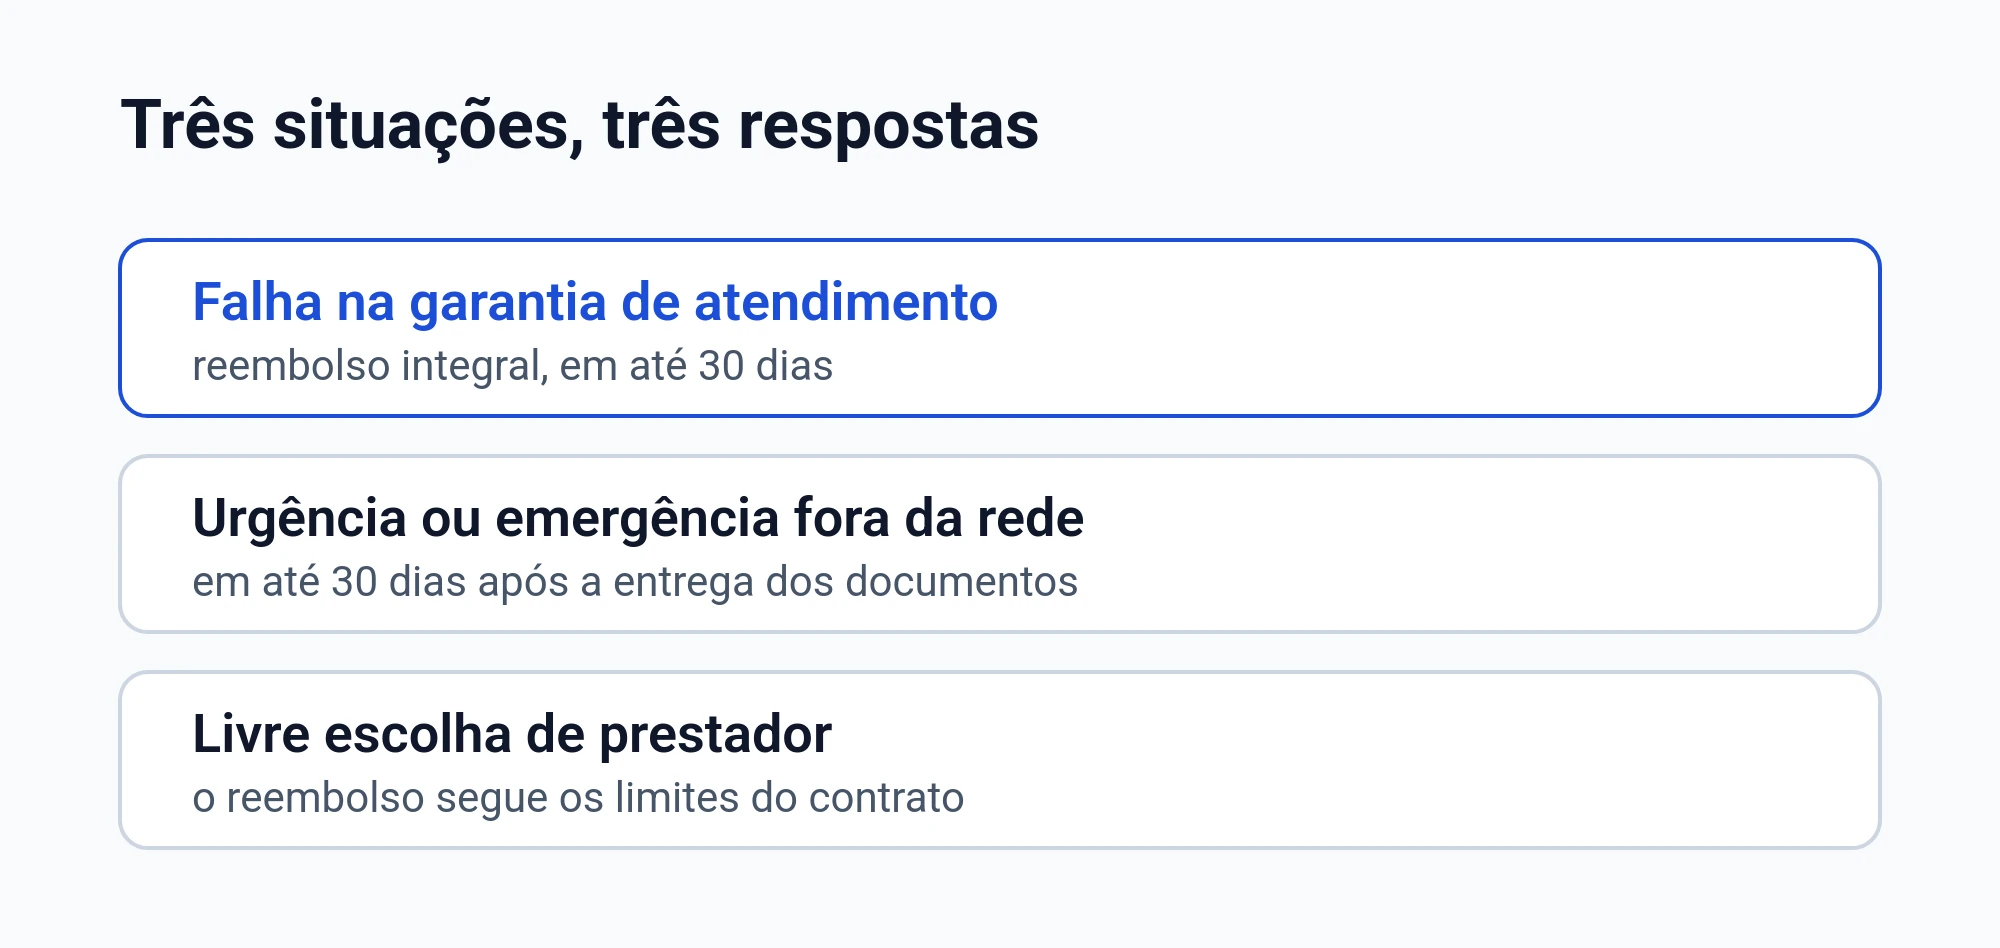
Nos produtos que oferecem livre escolha de prestadores, o reembolso é feito nos limites do que estiver definido no contrato. Nessa situação, o teto do reembolso é o contratual.
Então, mesmo que você tenha pago um valor alto, o plano pode reembolsar só o que a regra de reembolso do seu produto permitir. Por isso, o texto do contrato e a tabela usada pelo plano fazem diferença.
Quando a operadora descumpre as regras de garantia de atendimento e você é obrigado a pagar os custos do atendimento, o reembolso é integral e deve incluir também as despesas com transporte.
Nessa hipótese de descumprimento das regras de garantia de atendimento, o reembolso integral deve ser pago no prazo de até 30 dias, contados da data da solicitação.
Quando o contrato não tem tabela de reembolso clara
Às vezes o contrato fala em reembolso, mas não deixa claro como é calculado, ou não mostra quais procedimentos entram e quais ficam de fora. Isso costuma gerar reembolso menor do que o esperado e muita dúvida.
Nos produtos com livre escolha, se o procedimento solicitado não estiver previsto na cláusula de reembolso, ou se não houver previsão contratual de tabela de reembolso, deve ser observada a regra do reembolso integral.
Quando falta a previsão contratual para calcular o reembolso em produtos com livre escolha, a orientação é observar a regra do reembolso integral.
Urgência e emergência: quando a lei fala em reembolso
Outra situação comum é quando você precisa de atendimento rápido e não consegue usar a rede do plano. Nesses casos, guardar documentos e pedir reembolso do jeito certo pode evitar uma negativa por falta de informação.
Em casos de urgência ou emergência, quando não foi possível usar serviços próprios, contratados, credenciados ou referenciados, a lei obriga o reembolso das despesas de assistência à saúde nos limites das obrigações contratuais, conforme a relação de preços praticada pelo respectivo produto.
Nessa hipótese prevista em lei, o pagamento do reembolso é devido no prazo máximo de 30 dias após a entrega da documentação adequada.
O que você precisa separar antes de discutir a coparticipação no reembolso
A dedução da coparticipação pode até estar prevista, mas isso não resolve tudo. Você precisa separar o motivo do reembolso, o tipo de produto e como o plano calculou o valor final.
- Veja se o seu produto tem livre escolha
- Confirme se o contrato fala em coparticipação
- Identifique se você pagou por opção ou por falta de atendimento na rede
- Confira se há tabela de reembolso no contrato
- Guarde a negativa, quando houver, e os comprovantes do pagamento
Quando você organiza essas informações, fica mais fácil entender se a discussão é sobre limite contratual, falta de previsão de tabela, falta de atendimento, ou sobre a coparticipação aplicada na conta do reembolso.
Documentos que costumam ajudar no pedido de reembolso
O reembolso normalmente depende de prova do atendimento e do pagamento. Se faltar papel ou se o documento vier ilegível, você pode ter atrasos ou ter o pedido recusado.
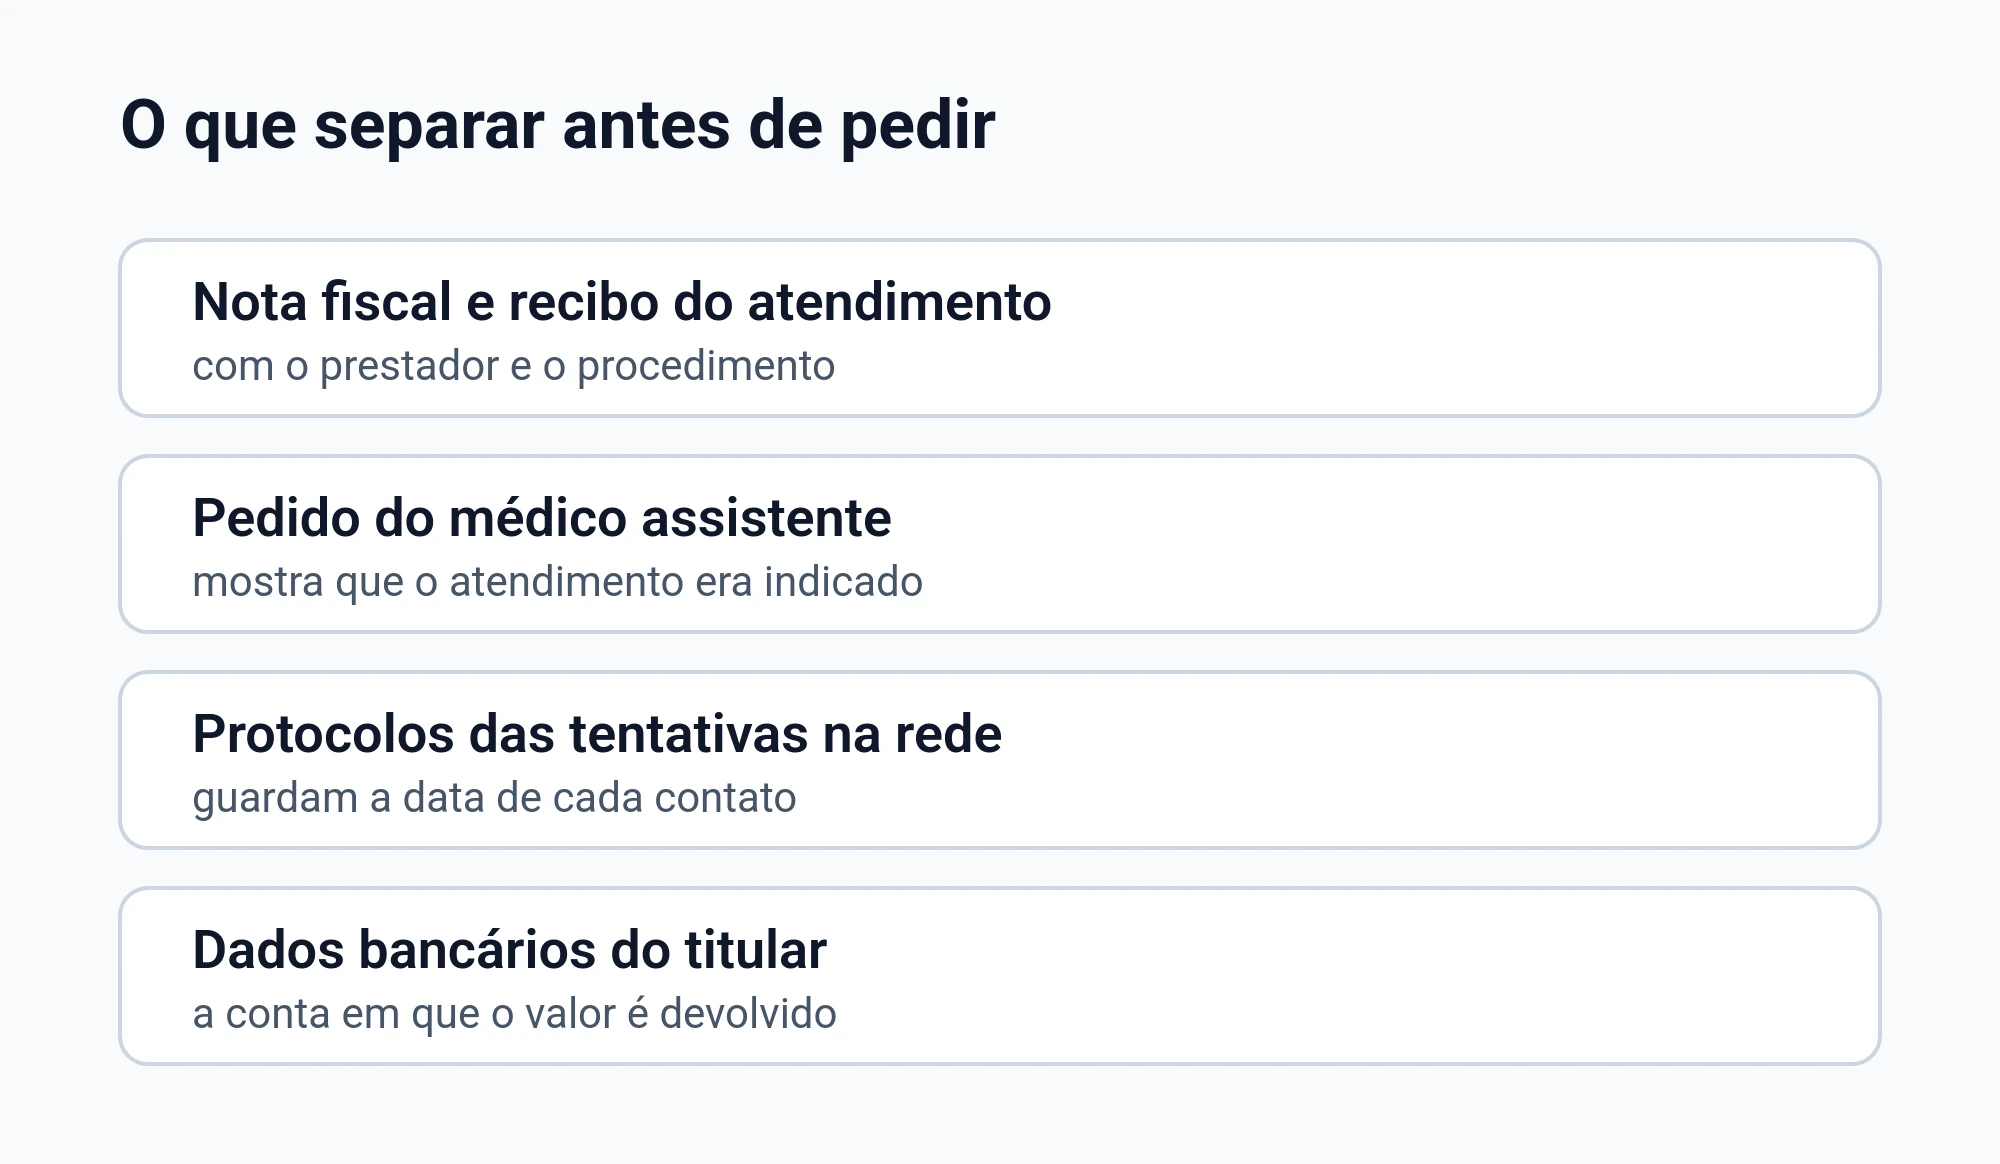
- Nota fiscal ou recibo do prestador
- Relatório ou pedido do profissional de saúde
- Comprovante de pagamento
- Comprovante de que você é beneficiário
- Protocolo do pedido feito à operadora
- Documento que mostre a negativa ou a dificuldade de atendimento, se existiu
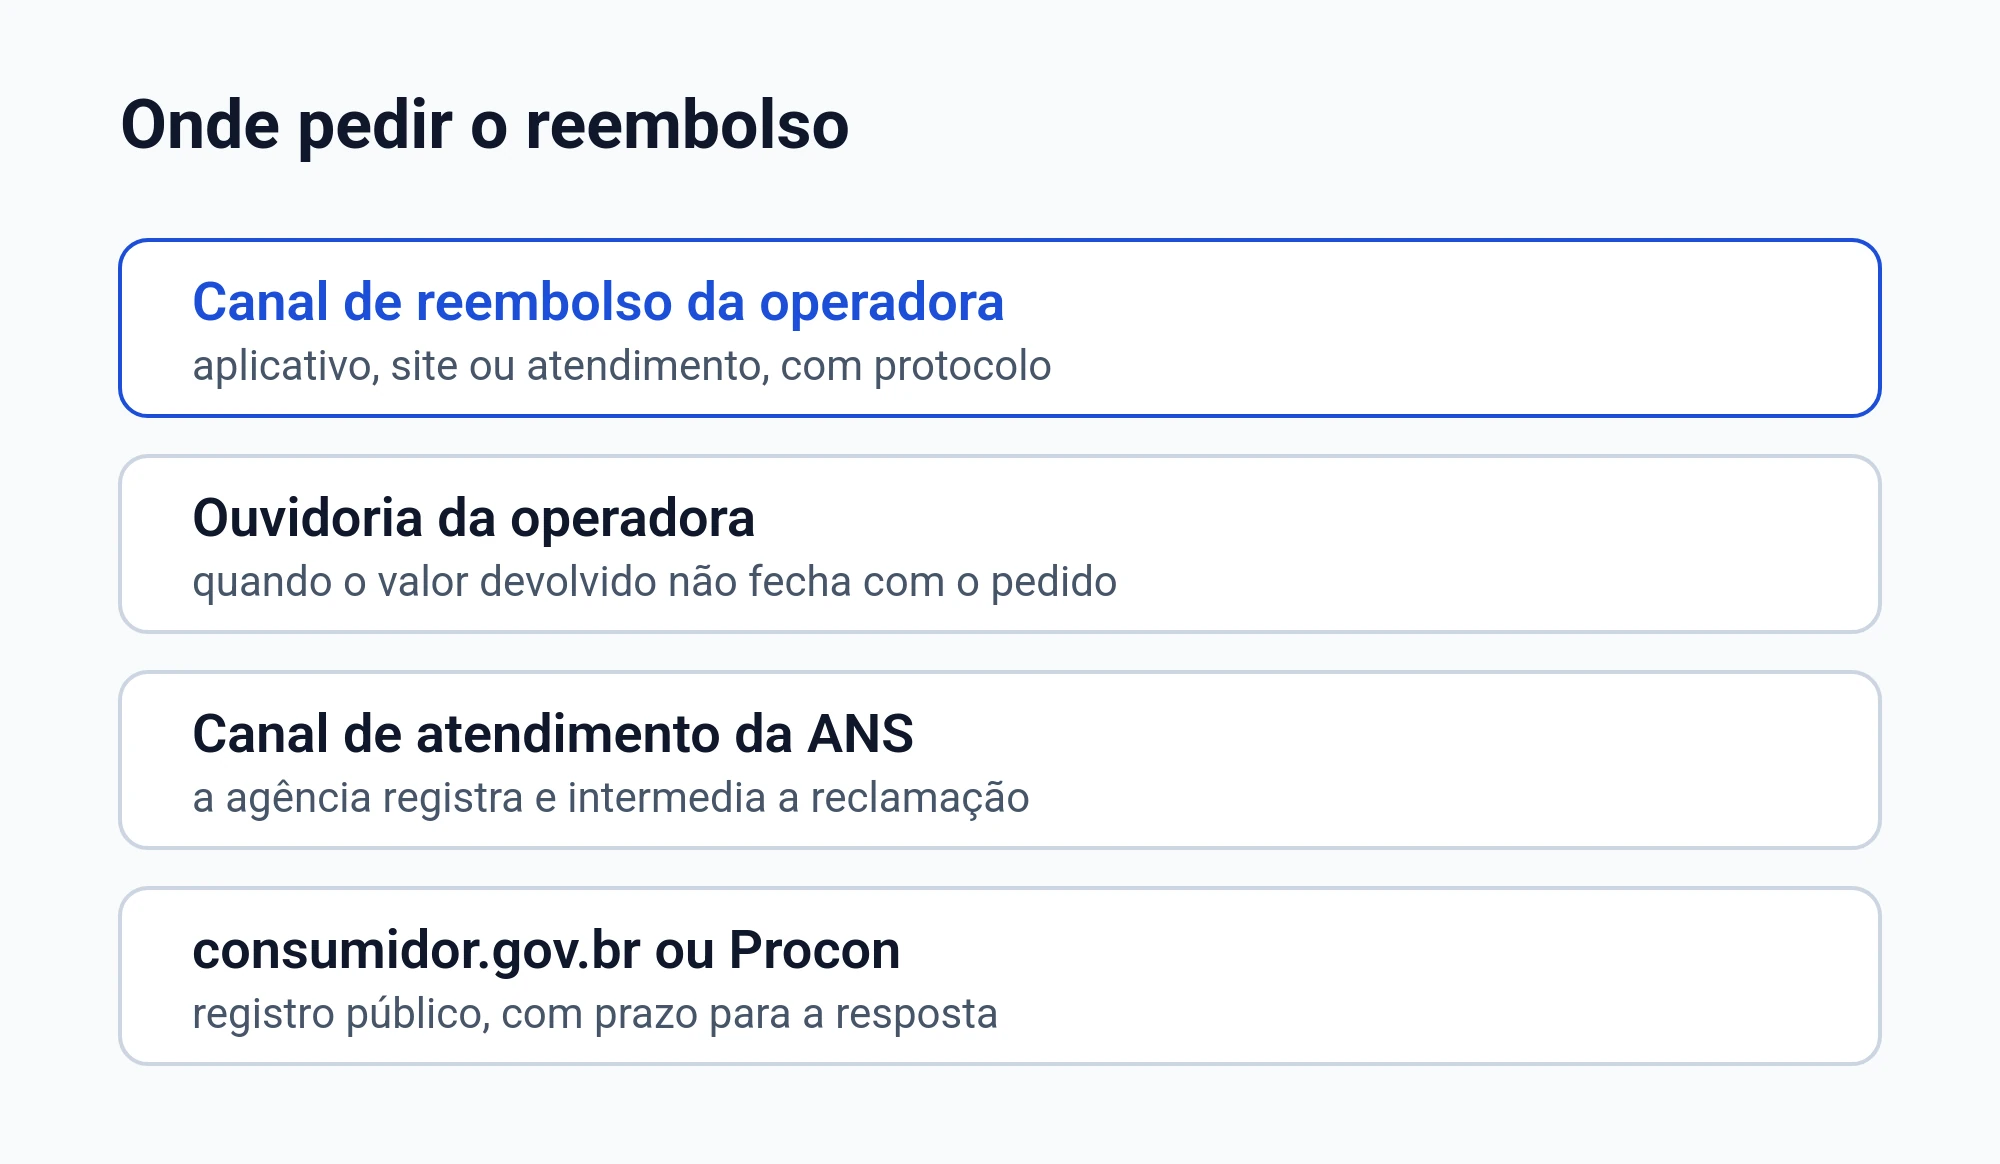
Onde pedir e como guardar prova do protocolo
Você ganha segurança quando faz o pedido por um canal que gere protocolo e permita acompanhar o andamento. Também ajuda salvar telas e mensagens, para evitar discussão sobre data do pedido.
Um cuidado comum: misturar regra do contrato com regra por falha de atendimento
É comum a operadora tratar tudo como reembolso de livre escolha. Mas, se você pagou porque não conseguiu atendimento quando precisava, a conversa pode ser outra. O ponto de partida é provar o motivo do gasto.
Quando há descumprimento das regras de garantia de atendimento e você paga o atendimento, a regra aplicável é a do reembolso integral, e não a de reembolso limitado ao contrato.
O que mudou nas regras e por que isso importa ao seu pedido
Planos de saúde têm regras que mudam com o tempo. Se o seu gasto e o seu pedido aconteceram em épocas diferentes, vale observar qual norma estava valendo no momento do pedido e do atendimento.
A norma da ANS que rege hoje a garantia de atendimento e o reembolso por falha de rede entrou em vigor em 1 de fevereiro de 2023.
A Resolução Normativa 259, de 2011, que regia a garantia de atendimento e as hipóteses de reembolso, foi expressamente revogada.
Se você usa documentos antigos, ou recebe orientação baseada em regras antigas, pode acabar comparando situações que não se encaixam. O que vale é olhar o texto aplicável ao seu caso e o que o contrato diz.
Tabela para você identificar o tipo de reembolso que mais parece com o seu caso
| Situação | O que normalmente define o cálculo |
|---|---|
| Você escolheu prestador por preferência | Limites do contrato e tabela do produto |
| Você pagou porque não havia atendimento na rede | Regra do reembolso integral |
| Há livre escolha, mas o contrato não traz tabela | Tende a aplicar a regra do reembolso integral |
| Urgência ou emergência sem uso da rede | Reembolso conforme obrigações do contrato e relação de preços do produto |
Onde a coparticipação entra na conta do reembolso
Depois de identificar a situação do seu caso, você consegue olhar para a coparticipação com mais clareza. Uma coisa é um reembolso já limitado pelo contrato. Outra é um reembolso integral, quando o plano precisa explicar com cuidado como chegou ao valor final.
Se o contrato tiver cláusula de coparticipação, a dedução do valor da coparticipação pode ser feita do reembolso pago ao beneficiário.
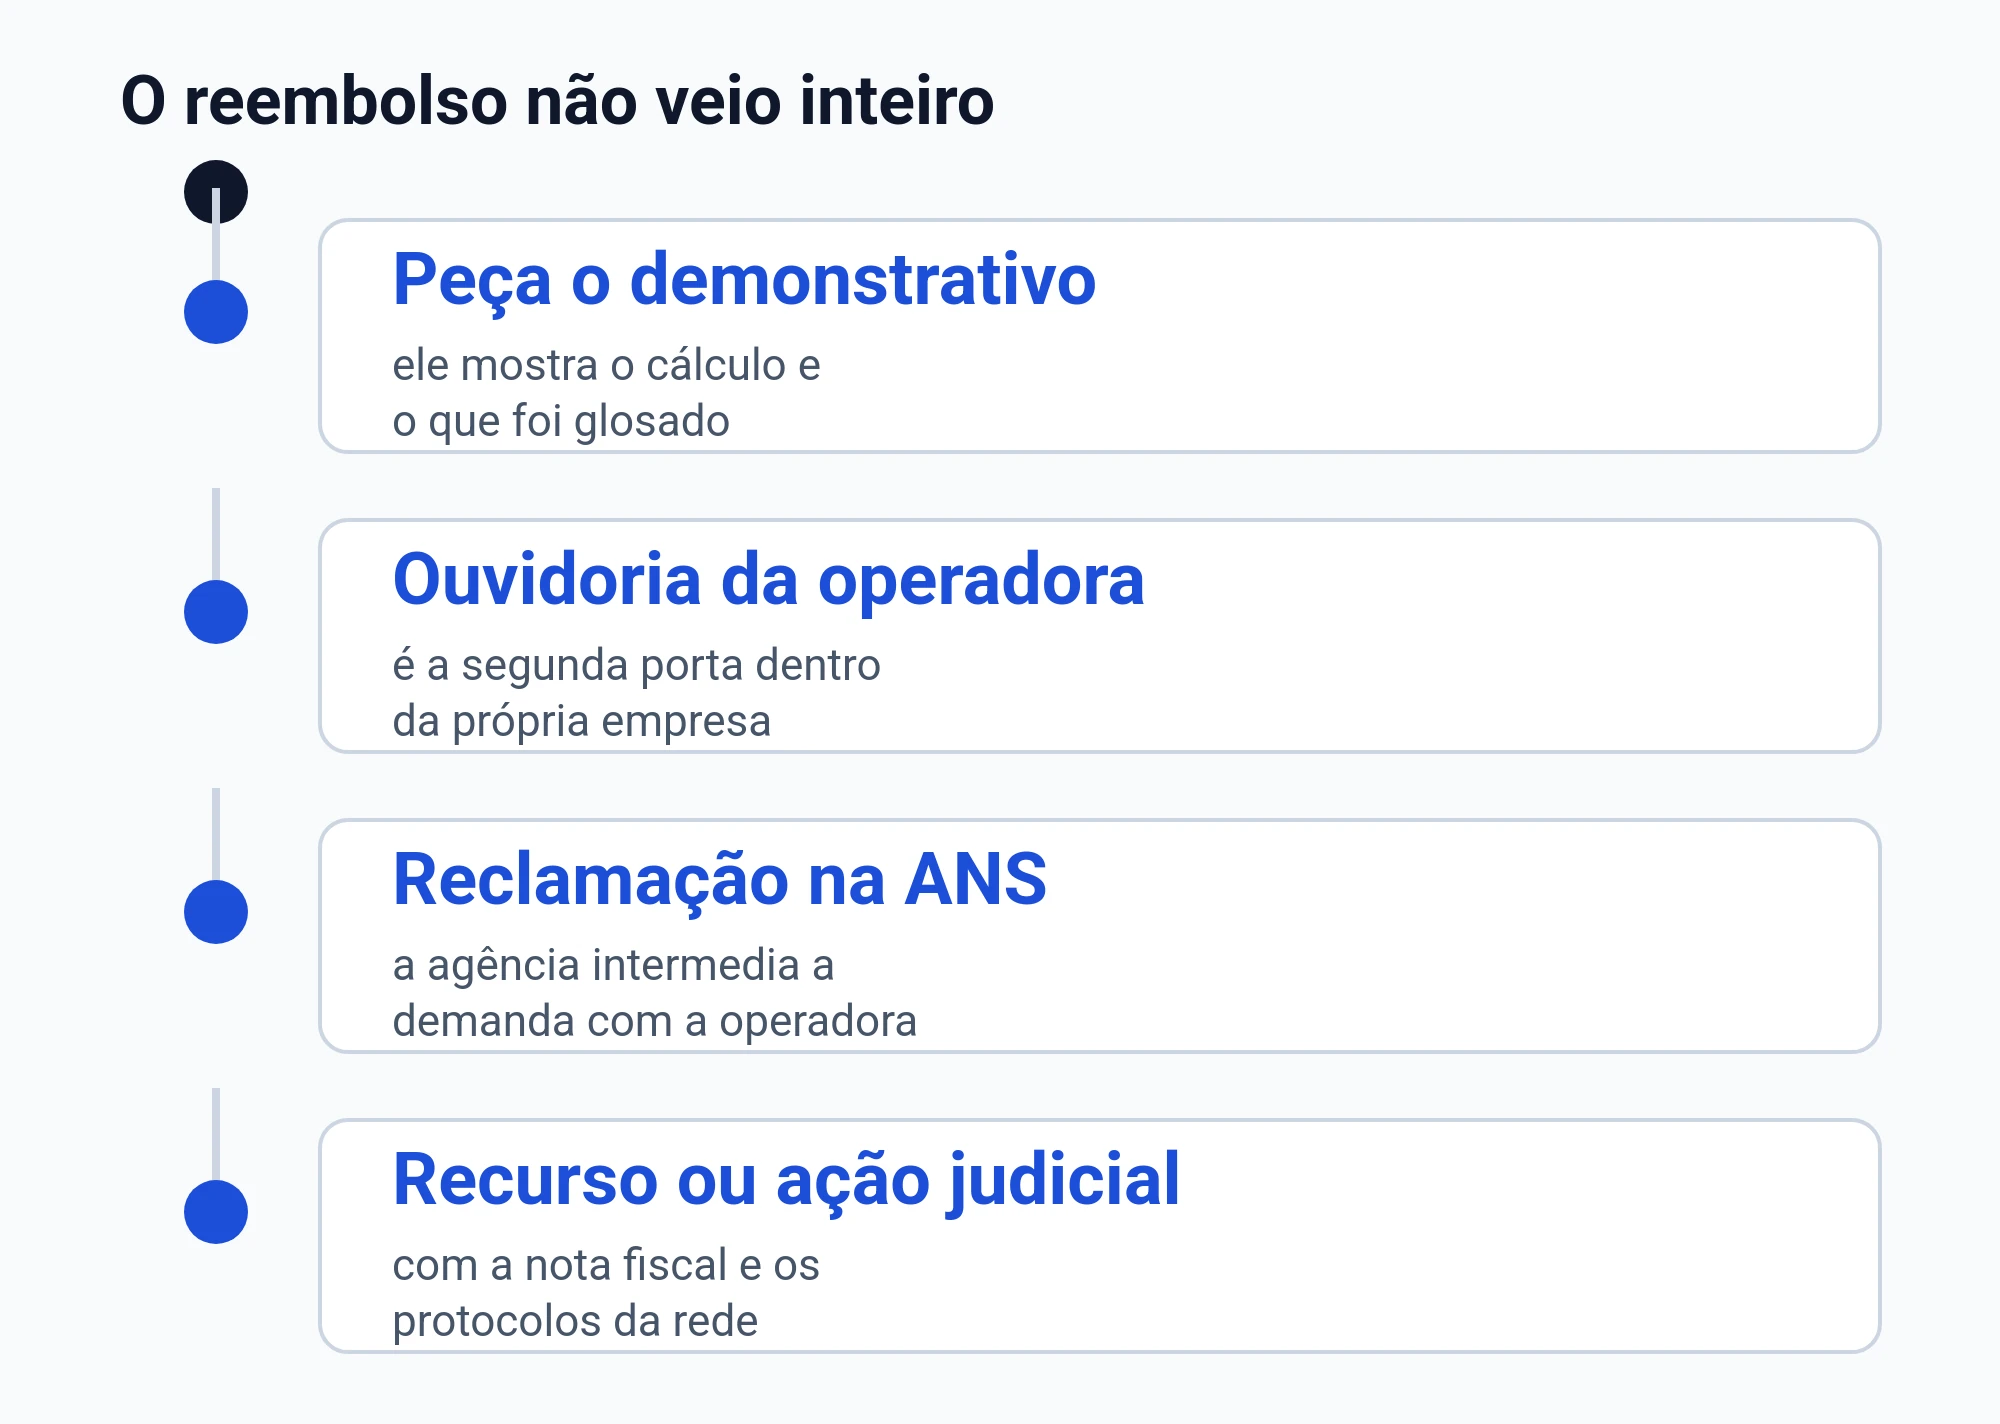
Por isso, é importante comparar o demonstrativo de cálculo do plano com o que está escrito na cláusula de coparticipação. Se a operadora não mostrar a conta, você fica sem como conferir se a coparticipação foi aplicada do jeito correto.
Como se preparar para questionar um reembolso menor do que o esperado
Se o valor pago veio abaixo do que você imaginava, tente transformar a sua dúvida em perguntas objetivas. Isso ajuda a conseguir uma resposta clara e a juntar provas para os próximos passos.
- Peça o demonstrativo do cálculo do reembolso
- Confira se a coparticipação está prevista no contrato
- Veja se o seu caso é de livre escolha ou de falta de atendimento na rede
- Verifique se existe tabela de reembolso e se ela foi aplicada
- Guarde protocolos, e-mails e mensagens do atendimento
Perguntas frequentes sobre coparticipação e reembolso
Meu contrato tem coparticipação. O plano pode descontar isso do reembolso?
Se houver cláusula de coparticipação no contrato, esse valor pode ser deduzido do reembolso. Vale conferir se a coparticipação aparece discriminada no demonstrativo. Se a operadora não explicar a conta, você fica sem base para conferir.
Eu paguei porque não consegui atendimento na rede. O reembolso muda?
Quando o gasto ocorre porque a operadora descumpre as regras de garantia de atendimento, a regra pode ser a do reembolso integral. Nessa situação, juntar prova da tentativa de atendimento ajuda a enquadrar o caso. Também é importante guardar protocolo e comprovantes de pagamento.
O plano tem livre escolha, mas o contrato não mostra tabela de reembolso. E agora?
Quando não há previsão contratual de tabela de reembolso, ou quando o procedimento não estiver disposto na cláusula de reembolso, pode ser aplicada a regra do reembolso integral. Você pode solicitar que a operadora indique qual regra usou e por quê. Guarde a resposta por escrito.
Em urgência ou emergência, o plano é obrigado a reembolsar?
Em urgência ou emergência, quando não foi possível usar a rede do plano, a lei obriga o reembolso nos limites das obrigações contratuais, conforme a relação de preços praticada pelo produto. O pagamento deve ocorrer em até 30 dias após a entrega da documentação adequada. Organize os comprovantes e guarde o protocolo do pedido.
Se você ficou com dúvida porque o plano aplicou coparticipação, ou porque o reembolso veio muito abaixo, organize contrato, comprovantes e protocolos. Com isso, dá para identificar qual regra se encaixa melhor no seu caso e quais explicações pedir à operadora.


