
O plano de saúde pode ter de cobrir o Eylea (aflibercepte) quando houver prescrição do seu médico e o caso se encaixar nas regras legais de cobertura, inclusive para tratamento fora do rol. A resposta do seu caso depende do contrato, da indicação clínica e do rol vigente.
Quando o rol da ANS não é o fim da história
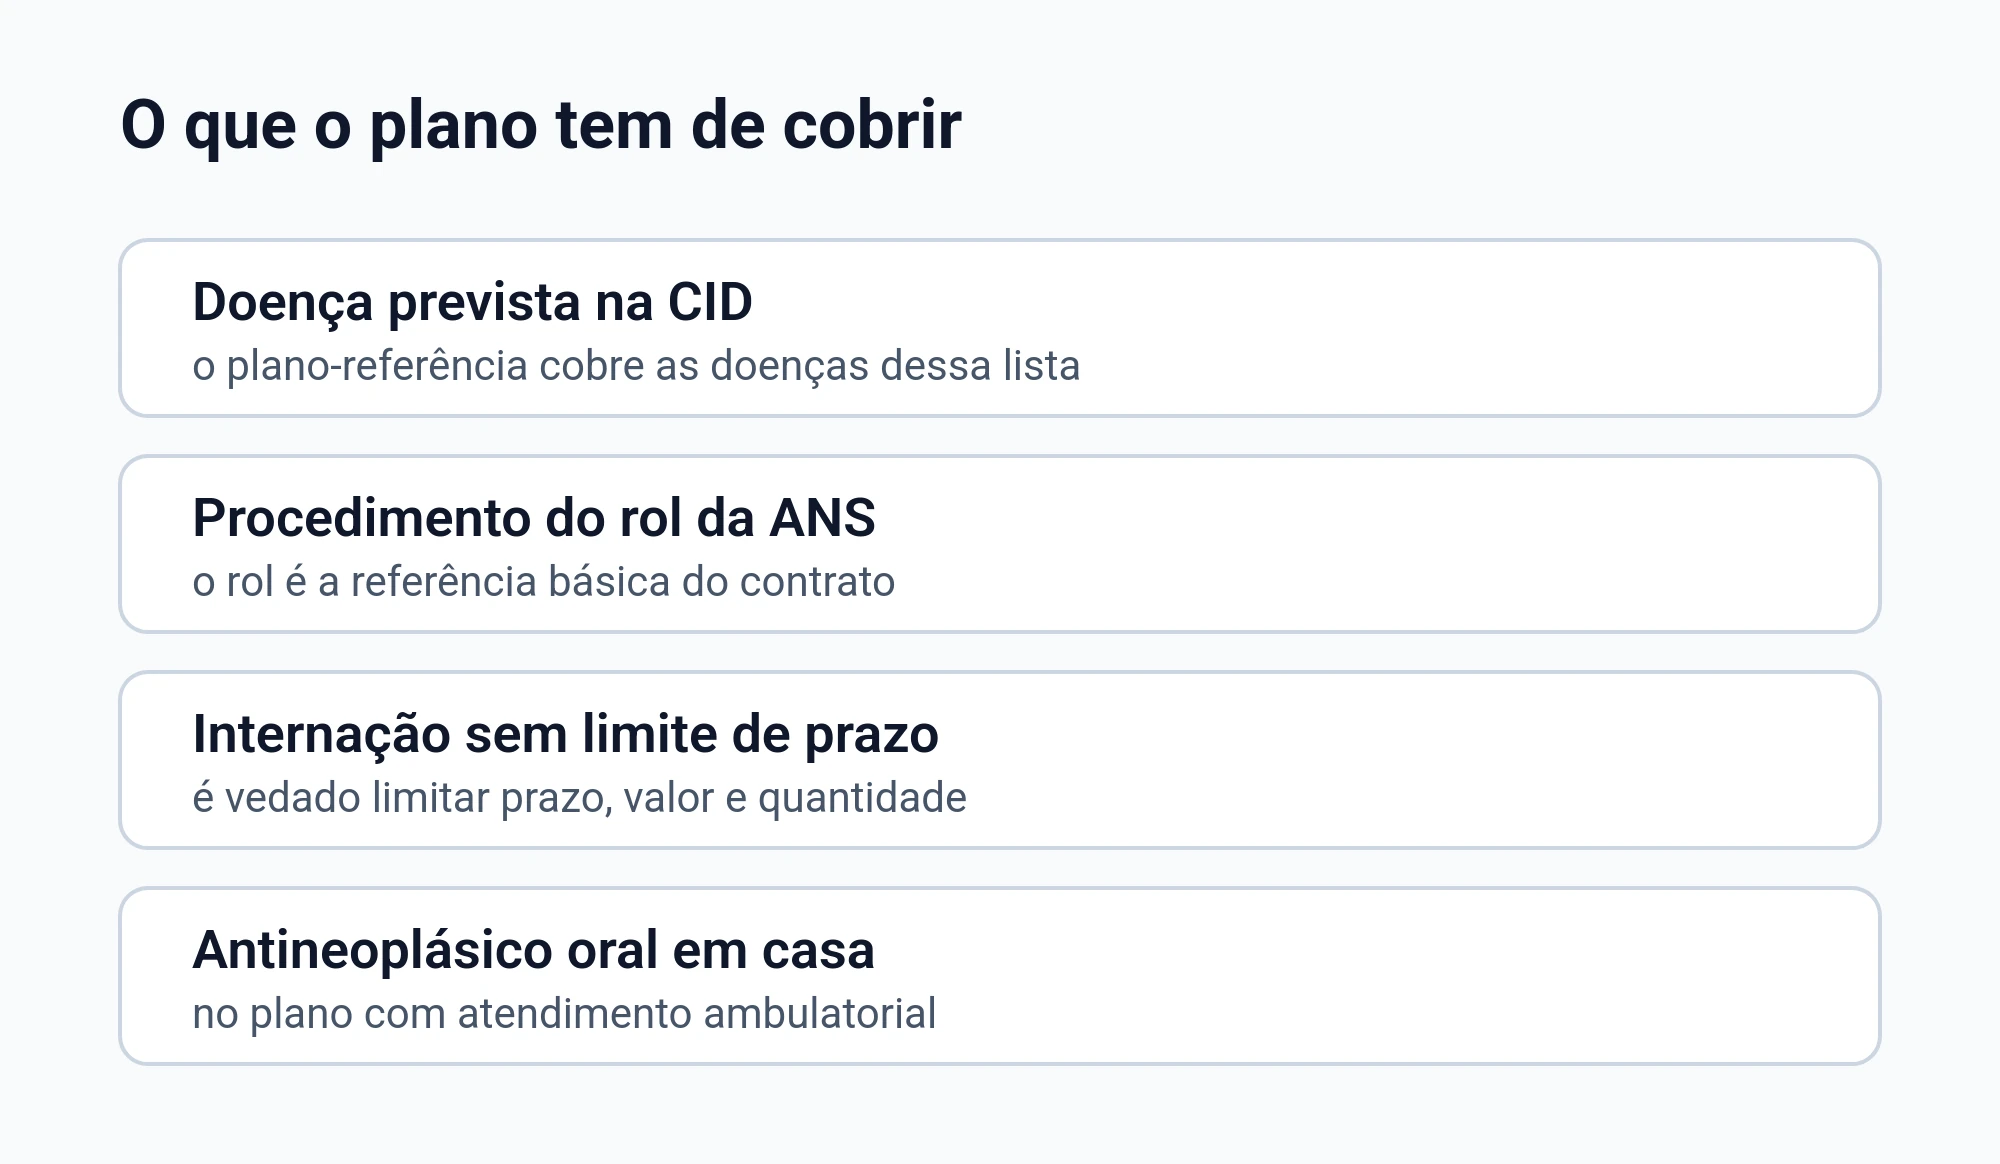
O rol de procedimentos e eventos em saúde suplementar é tratado pela lei como referência básica de cobertura, e não como um limite máximo do que pode ser coberto.
Se o seu médico prescreveu um tratamento ou procedimento que não esteja previsto no rol, a operadora deve autorizar desde que o seu caso atenda a pelo menos um dos critérios previstos em lei.
Um dos caminhos previstos em lei para a cobertura fora do rol é demonstrar a eficácia do tratamento à luz das ciências da saúde, com base em evidências científicas e em um plano terapêutico.
Outro caminho previsto em lei é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, com as condições descritas na própria regra.
O que você confere na prescrição do seu médico
Quando o plano nega um medicamento, o que mais pesa é o que está escrito no pedido do seu médico. É ali que costuma aparecer o motivo clínico, o objetivo do tratamento e o que pode acontecer se você esperar.
- Nome do medicamento e via de uso
- Diagnóstico e quadro atual
- Objetivo do tratamento e resultado esperado
- Riscos de adiar ou interromper
- Plano terapêutico e acompanhamento
- Alternativas já tentadas e resposta
A regra legal de cobertura fora do rol menciona expressamente a importância de evidências científicas e de um plano terapêutico, então esses elementos na prescrição ajudam a enquadrar o pedido.
Se o seu médico já tentou outras opções e elas não funcionaram, peça para isso ficar registrado. Quando o plano recebe um pedido completo, fica mais difícil tratar a solicitação como “genérica”.
Como o plano deve olhar para a doença, e não só para o nome do tratamento
A lógica do plano-referência é cobrir assistência médico-ambulatorial e hospitalar para doenças classificadas na CID, e a referência de cobertura é a doença, não uma lista fechada de nomes de tratamentos.
Na prática, isso significa que você não precisa “adivinhar o código do rol” para ficar protegido. O ponto central costuma ser a indicação do seu médico para a sua condição, com justificativa.
Se a negativa vier por carência, veja se o caso foi tratado como emergência
Quando o contrato fixa período de carência, a cobertura de urgência e emergência tem prazo máximo de 24 horas.
A lei define emergência como a situação com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza essa situação é o médico assistente, em declaração.
A cláusula de carência para uso do serviço em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
A lei também define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Se o seu médico descreveu risco de dano irreparável, leve essa declaração junto do pedido. A operadora pode até questionar, mas não é ela quem define sozinha o que era emergência.
Quando a operadora fala em doença preexistente
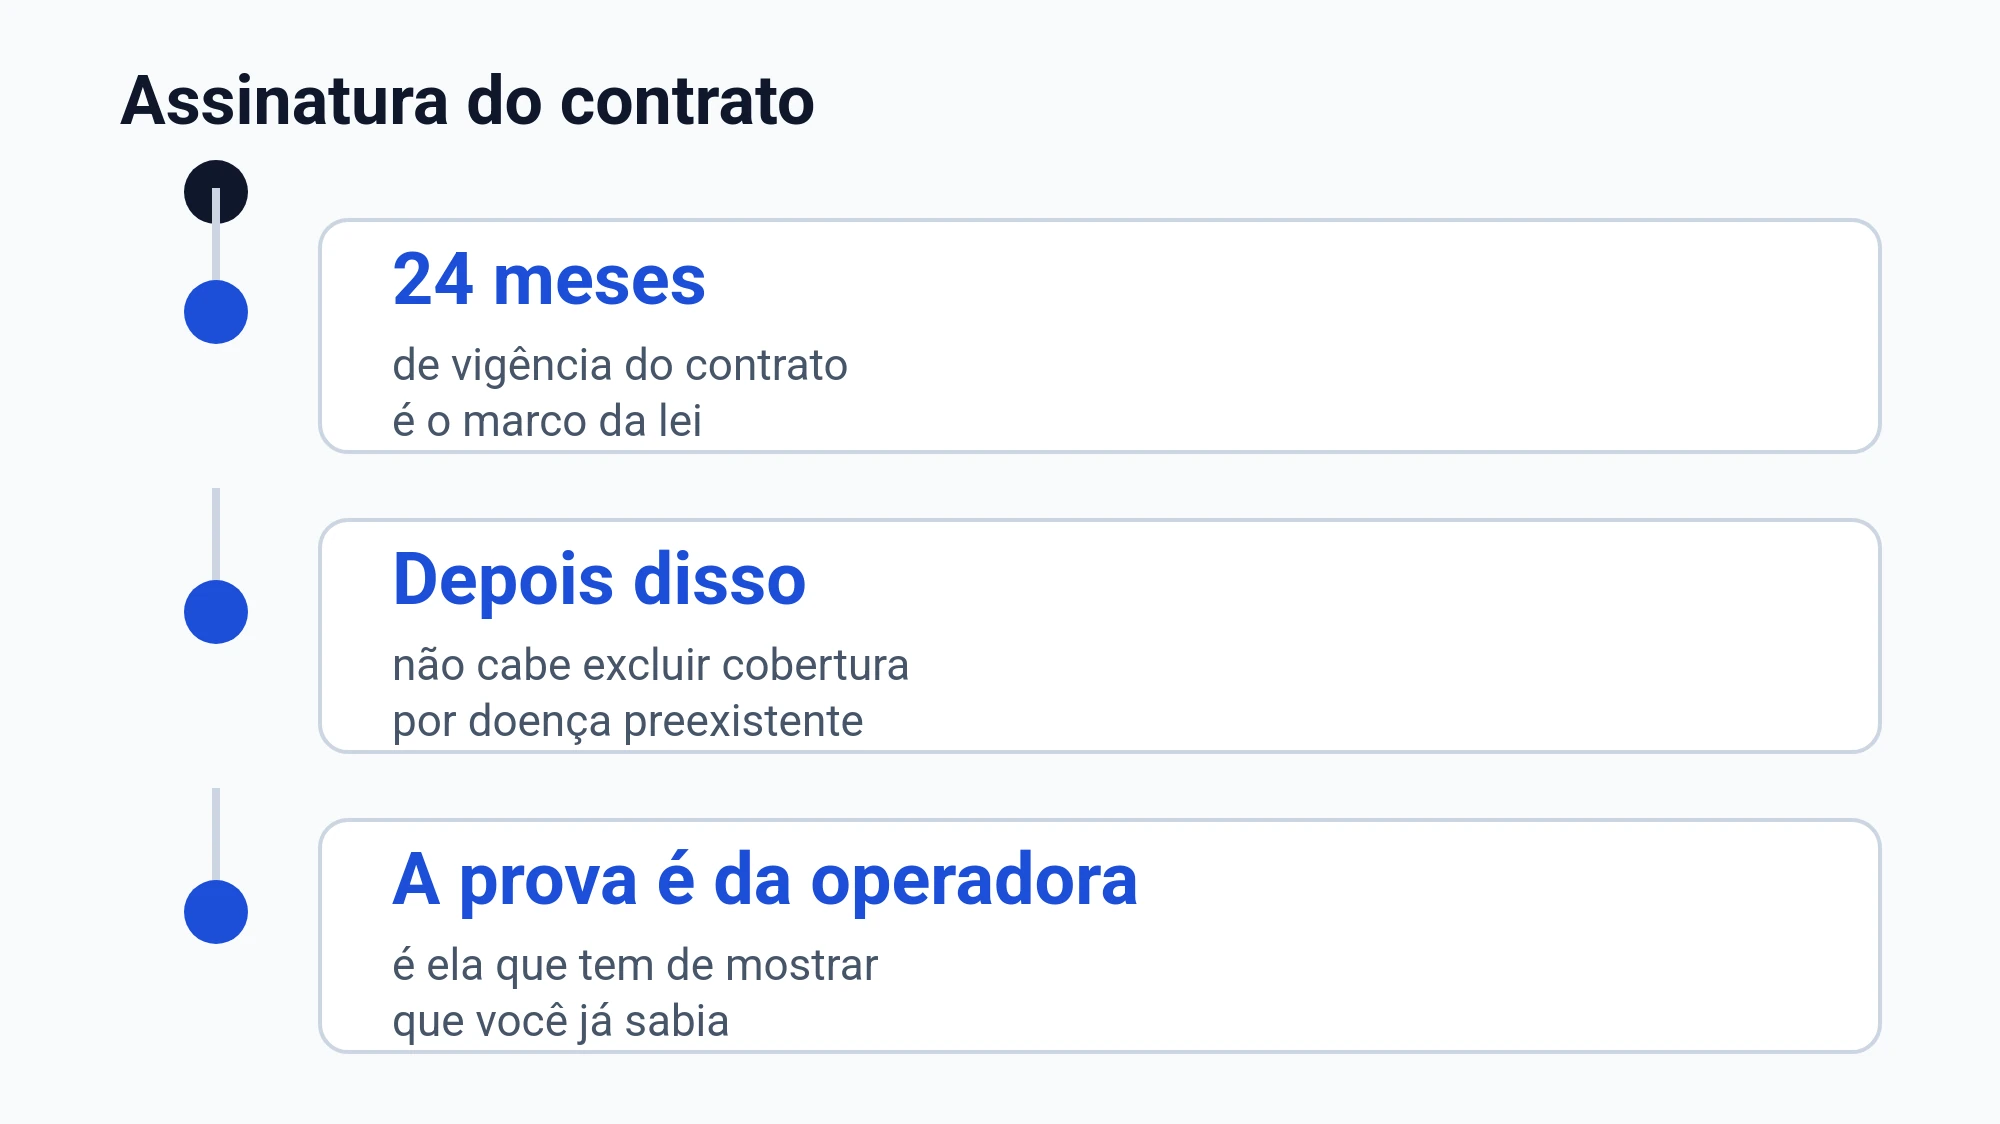
A lei veda a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e coloca na operadora o ônus de provar o conhecimento prévio do consumidor.
Há entendimento de que a recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios ou demonstração de má-fé do segurado.
Quando o plano usa esse motivo, você precisa comparar o que está sendo alegado com o que foi perguntado e documentado na contratação. Guarde proposta, declarações e qualquer formulário de saúde.
Se o seu atendimento envolve internação, entenda limites que não podem ser impostos
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa mencionar “limite de dias”, “limite de sessões” ou “quantidade máxima” durante internação, vale a pena pedir que a operadora explique por escrito o fundamento e o que está sendo autorizado no lugar.
Medicamento de uso em casa: quando pode haver discussão
A regra do plano-referência trata o fornecimento de medicamentos para tratamento domiciliar como exceção, ressalvando o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
No plano que inclui atendimento ambulatorial, há previsão de cobertura para tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes.
Na negativa, veja se o plano tratou o pedido como medicamento para uso em casa ou como parte de um tratamento maior. Essa diferença muda os documentos que você deve anexar e como o médico descreve a necessidade.
Quais documentos ajudam quando o plano nega Eylea
Quando você está no meio de um tratamento, reunir documentos parece mais uma carga. Mas é essa organização que costuma destravar reanálise do pedido e evitar idas e vindas com respostas vagas.
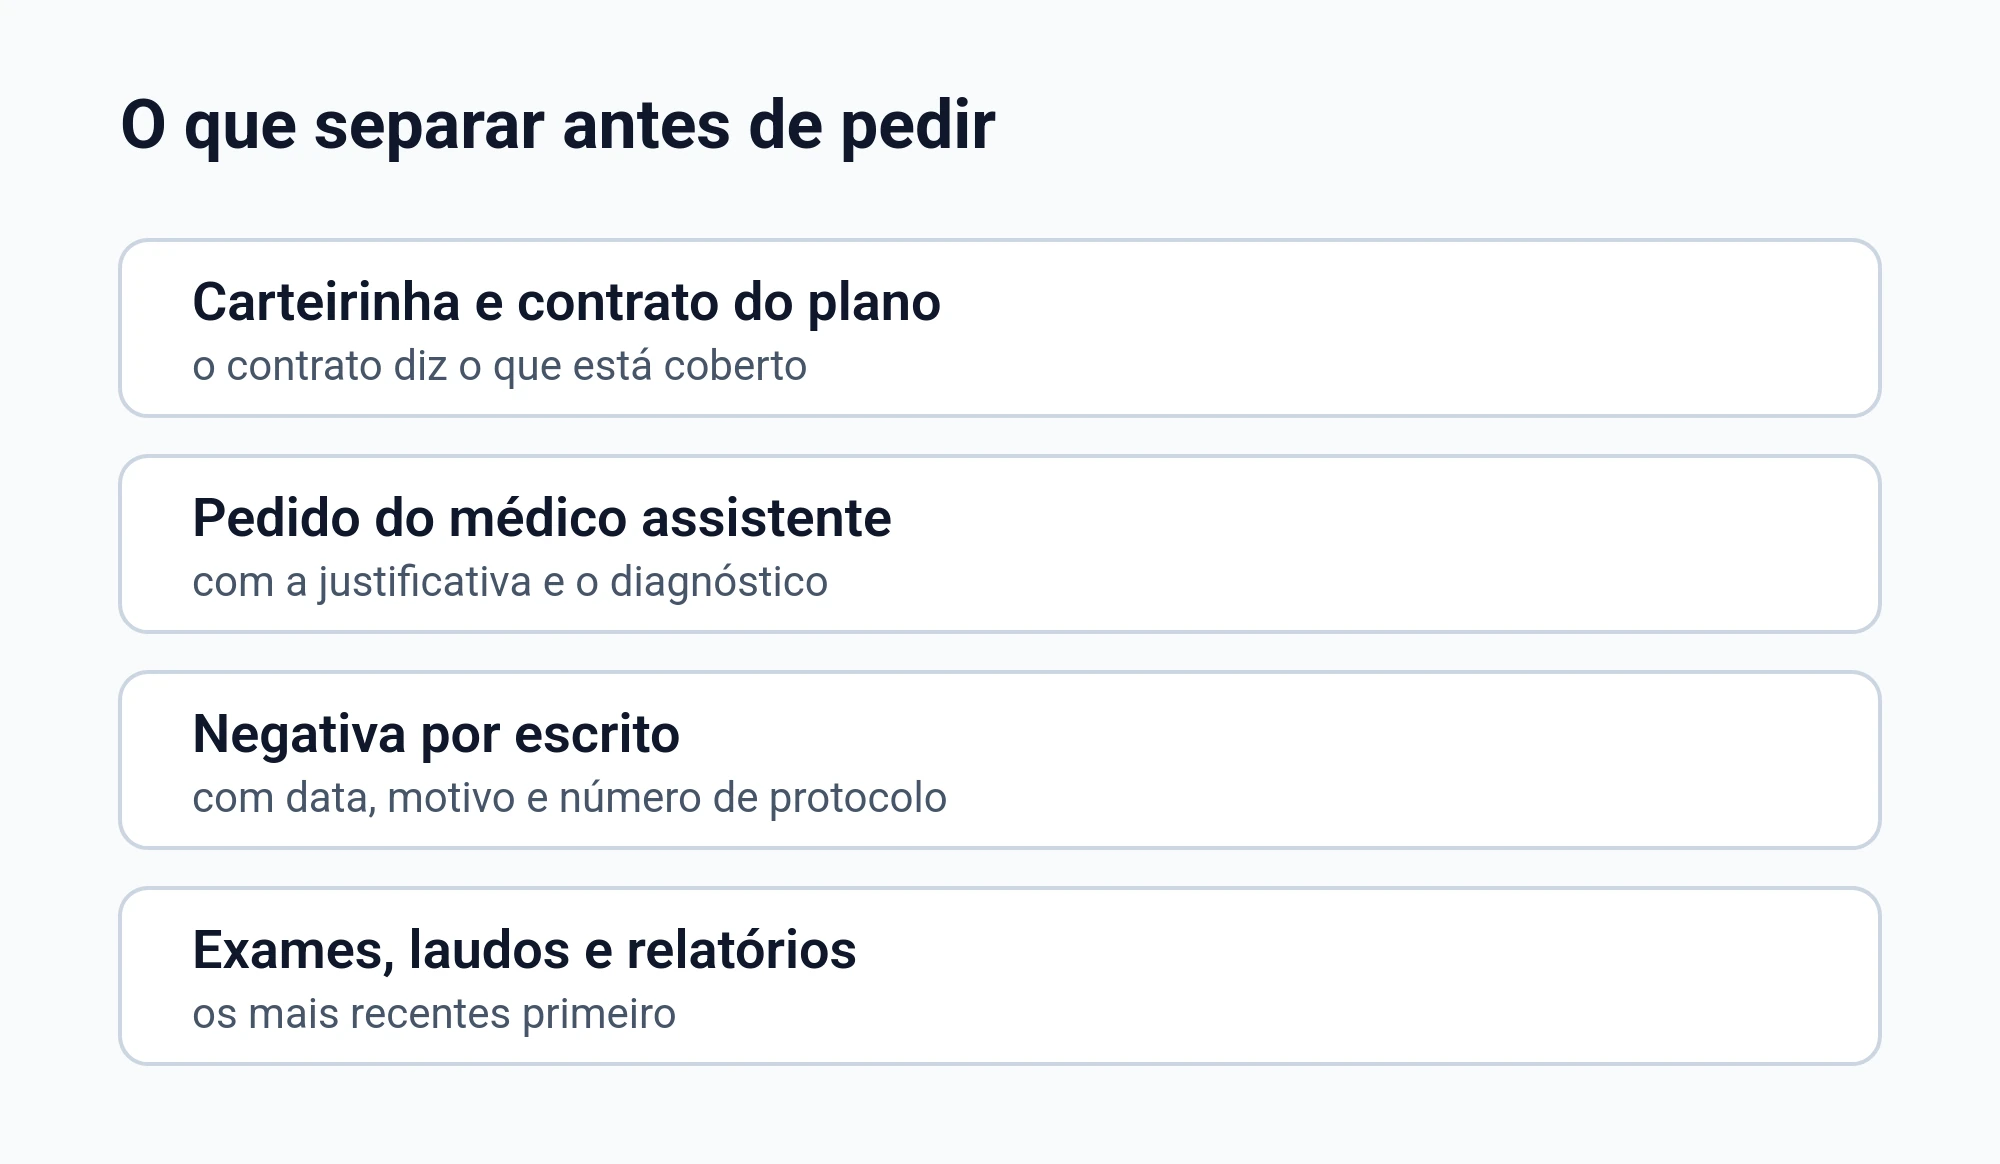
- Pedido do médico com justificativa e plano terapêutico
- Relatório médico com riscos de adiamento
- Exames e laudos relacionados ao diagnóstico
- Negativa do plano por escrito, com motivo
- Carteirinha do plano e dados do contrato
- Comprovantes de solicitação e protocolos
Onde pedir reanálise e como registrar a negativa
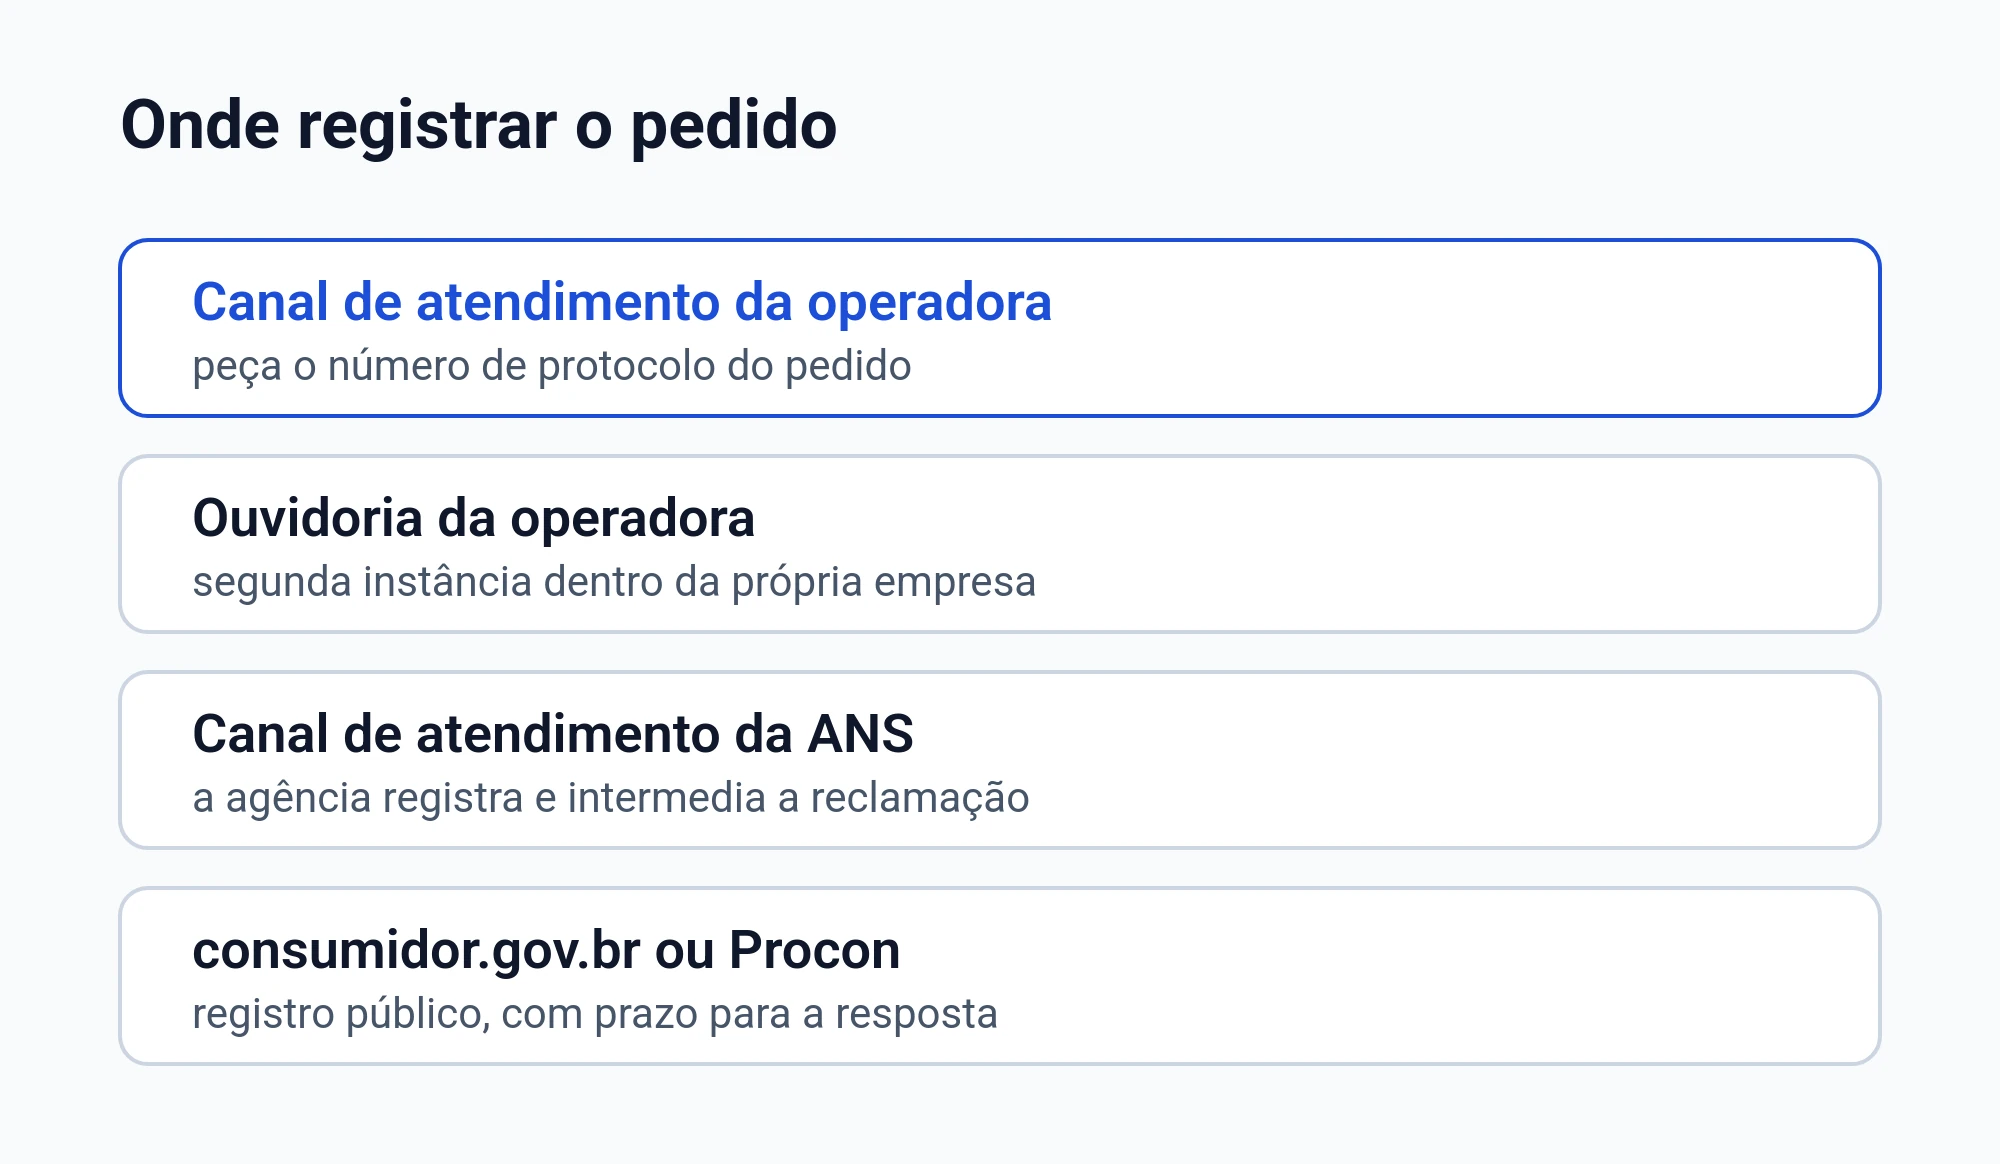
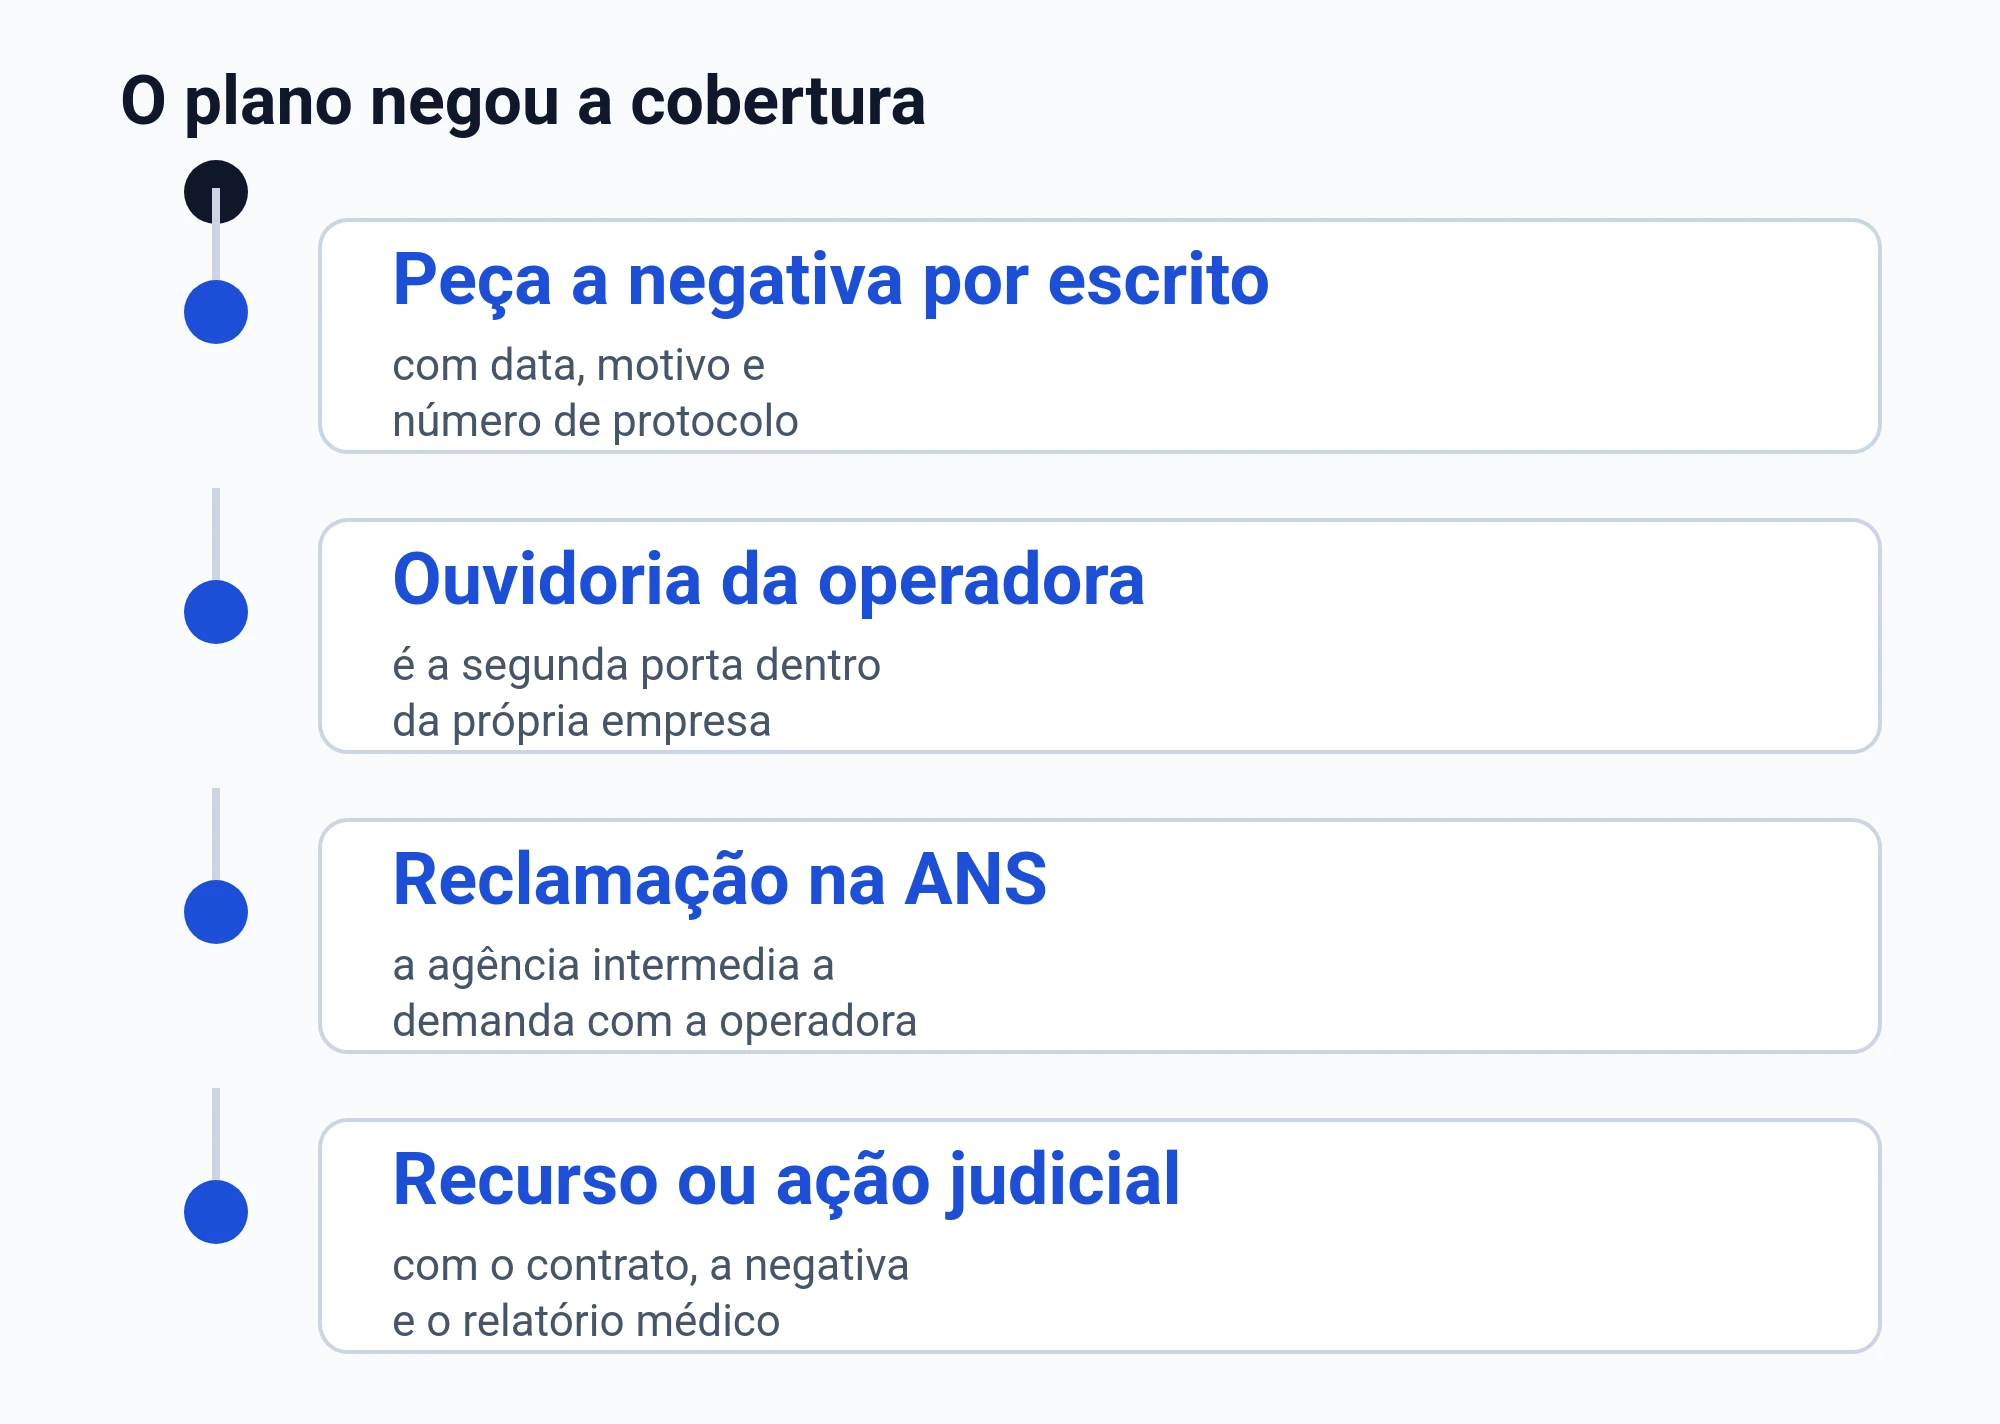
Você ganha tempo quando transforma conversas soltas em registro. Peça a negativa por escrito e guarde protocolos, porque isso ajuda a mostrar o que foi solicitado e o que foi respondido.
| Ação | O que guardar |
|---|---|
| Pedir resposta por escrito | Protocolo e mensagem completa |
| Entregar relatório do médico | Cópia enviada e data |
| Anexar exames | Lista do que foi anexado |
| Solicitar reanálise | Novo protocolo e motivo apontado |
Carência em outras situações: o que o contrato pode trazer
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Se a operadora falou em carência, compare a data de início do plano com a data do pedido e com o motivo alegado. Depois, confirme se o que foi aplicado no seu caso combina com o tipo de atendimento que você precisava.
O que fazer logo depois de receber a negativa
- Peça a negativa por escrito com o motivo completo
- Guarde protocolos e mensagens
- Peça ao médico relatório com justificativa e plano terapêutico
- Reúna exames e laudos
- Solicite reanálise anexando tudo
- Evite interromper acompanhamento médico
Perguntas comuns sobre Eylea e negativa do plano
O plano pode negar só porque não está no rol?
A lei trata o rol como referência básica, e permite cobertura fora do rol quando você cumpre critérios previstos. O ponto costuma ser a prescrição e a justificativa clínica. Guarde a negativa por escrito e o relatório do seu médico para orientar a reanálise.
Preciso provar eficácia para pedir cobertura fora do rol?
Um dos critérios legais é a comprovação de eficácia com base em evidências científicas e plano terapêutico. Por isso, relatório médico detalhado e documentação clínica ajudam. A operadora costuma exigir que a indicação venha bem fundamentada.
A operadora pode dizer que ainda estou em carência e negar em situação grave?
Quando o contrato tem carência, existe um limite máximo para cobertura em situação de urgência e emergência. Se houver quadro com risco imediato de vida ou de lesões irreparáveis, a caracterização é feita pelo médico assistente. Nessas situações, reúna a declaração médica e peça registro formal da negativa.
E se a negativa for por doença preexistente?
Depois de 24 meses de vigência, a lei veda a exclusão por doença ou lesão preexistente e coloca na operadora o encargo de provar o conhecimento prévio. Se não houve exames médicos prévios nem prova de má-fé, há entendimento de que a recusa é ilícita. Guarde os documentos da contratação e a negativa por escrito.
Se você está lidando com dor, perda de visão ou medo de piora, tente não enfrentar isso sozinho. Um bom relatório do seu médico e uma negativa formal, bem guardada, costumam ser o começo mais seguro para organizar os próximos passos.


