
O plano pode ter obrigação de cobrir Xtandi (enzalutamida) quando ele entra como tratamento antineoplásico oral de uso domiciliar prescrito pelo seu médico e o seu plano inclui atendimento ambulatorial.
Por que o plano nega e por onde começar a checagem
Quando a resposta é “negado”, o mais importante é entender qual foi o motivo escrito. A forma de organizar seus papéis e a descrição do seu médico costuma fazer diferença na análise do caso.
- Separe a negativa por escrito
- Guarde a prescrição e o relatório do médico
- Tenha em mãos a carteirinha e o contrato, se tiver
- Junte exames e laudos que confirmem o diagnóstico
- Anote datas do pedido e das respostas
Xtandi é medicamento oral: por que isso importa
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, e também os medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
A regra geral do plano-referência trata medicamento para uso domiciliar como exceção, mas há ressalva expressa para o antineoplásico oral do atendimento ambulatorial e para o antineoplásico ligado à continuidade da internação.
Rol da ANS: referência básica, e não uma trava absoluta
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e fixa diretrizes de atenção à saúde, e a lei não o descreve como limite máximo.
A lei também prevê que tratamento ou procedimento prescrito pelo médico assistente pode ter cobertura mesmo fora do rol, desde que seja atendido um dos critérios legais listados para essa autorização.
Um dos critérios legais para cobertura fora do rol é a comprovação de eficácia à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Outro critério legal é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com aprovação também para os nacionais daquele país.
Na prática, isso costuma virar um foco em documentos. O seu médico descreve o quadro, explica por que aquele tratamento foi escolhido e aponta o que já foi tentado ou por que outras opções não servem para você.
Documentos que ajudam após a negativa
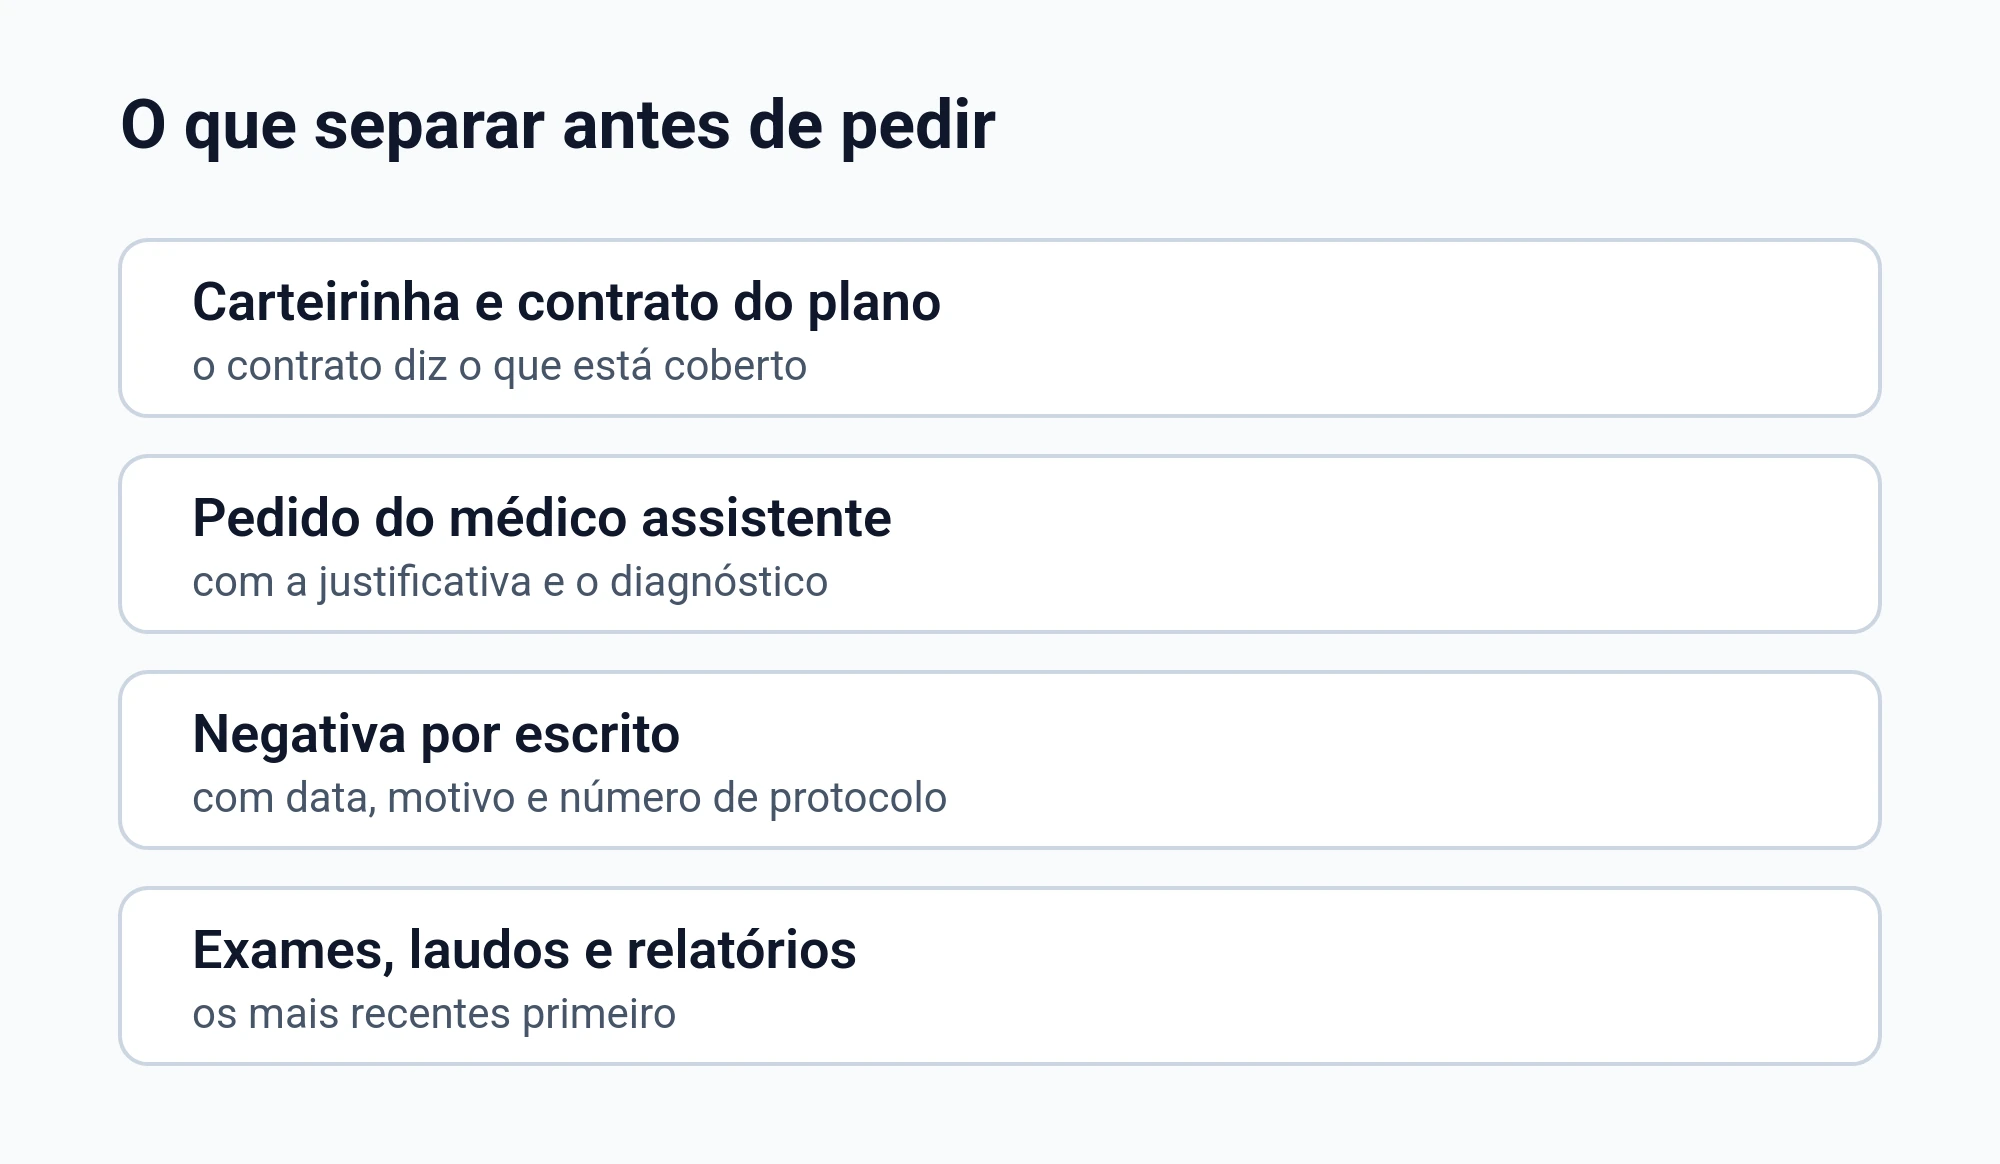
- Negativa por escrito com o motivo informado
- Prescrição do medicamento
- Relatório do médico com justificativa clínica
- Exames e laudos que sustentam o diagnóstico
- Comprovantes de protocolo e respostas do plano
A doença é o centro da cobertura, não uma lista de nomes de tratamento
No plano-referência, a cobertura se orienta pela doença classificada na lista internacional de doenças da Organização Mundial de Saúde, e não por uma lista fechada de nomes de tratamentos.
Por isso, quando a negativa vem só com frases genéricas, vale pedir que o plano esclareça o motivo técnico e contratual. Você precisa conseguir comparar o que foi prescrito com o que o plano diz que cobre.
Carência: quando existe e quais são os limites na lei
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
Se a negativa fala em carência, tente localizar no contrato qual carência está sendo aplicada e qual evento o plano está dizendo que ocorreu. Nem toda necessidade de tratamento é tratada do mesmo jeito pelo plano.
Urgência e emergência: quem define e o que costuma confundir
Emergência, para a lei, é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente em declaração.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A lei diz que a cobertura do atendimento é obrigatória nos casos que ela enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
A cláusula contratual que prevê carência em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Doença preexistente: quando essa alegação perde força
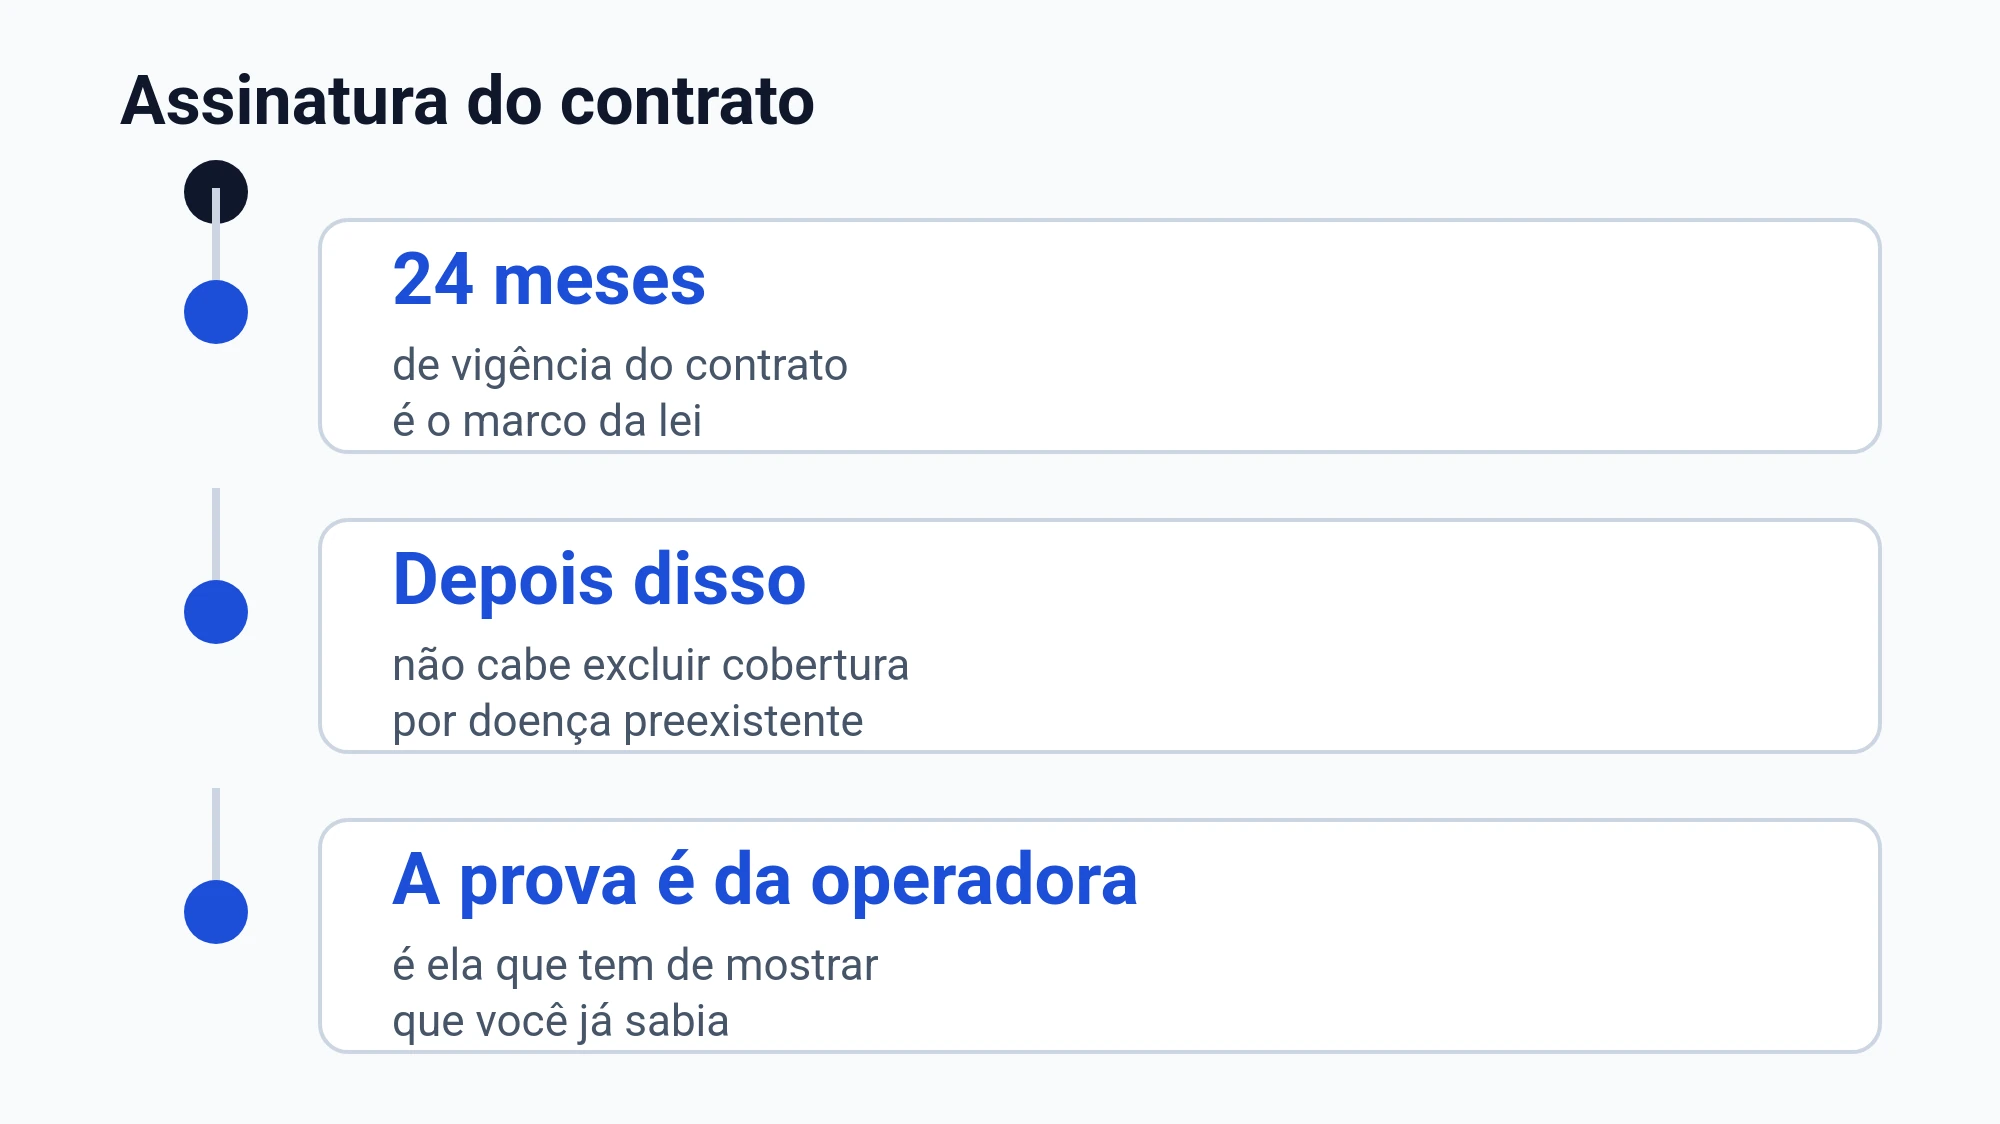
É vedada a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e a operadora tem o ônus de provar e demonstrar o conhecimento prévio do consumidor.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Se esse foi o motivo, tente reconstruir a história: o que você informou na contratação, se houve pedido de exame antes da assinatura e como o plano está dizendo que você “já sabia”. Esses detalhes influenciam a discussão.
Internação e UTI: limites que o plano não pode impor
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a discussão envolve internação, vale observar se a negativa tenta “encurtar” permanência, impor troca de local ou encerrar suporte. Nesses pontos, o relato do médico e o prontuário costumam ser muito importantes.
Onde isso costuma dar errado na prática
- Negativa sem detalhar o motivo, só com frase genérica
- Pedido sem relatório médico, apenas com receita simples
- Falta de plano terapêutico e de justificativa clínica
- Confusão entre medicamento domiciliar comum e antineoplásico oral
- Operadora tentando decidir sozinha se é emergência
Como organizar seu pedido quando o tratamento é fora do rol
A lei prevê autorização de tratamento prescrito pelo médico assistente mesmo quando não esteja previsto no rol, desde que atendido um dos critérios legais previstos.
Entre os critérios previstos, está a comprovação de eficácia baseada em evidências científicas e plano terapêutico.
Na vida real, isso costuma significar que seu médico precisa escrever com clareza o objetivo do tratamento, como ele se encaixa no seu quadro e o que acontece se houver atraso. Quanto mais específico, mais fácil é comparar com o motivo da negativa.
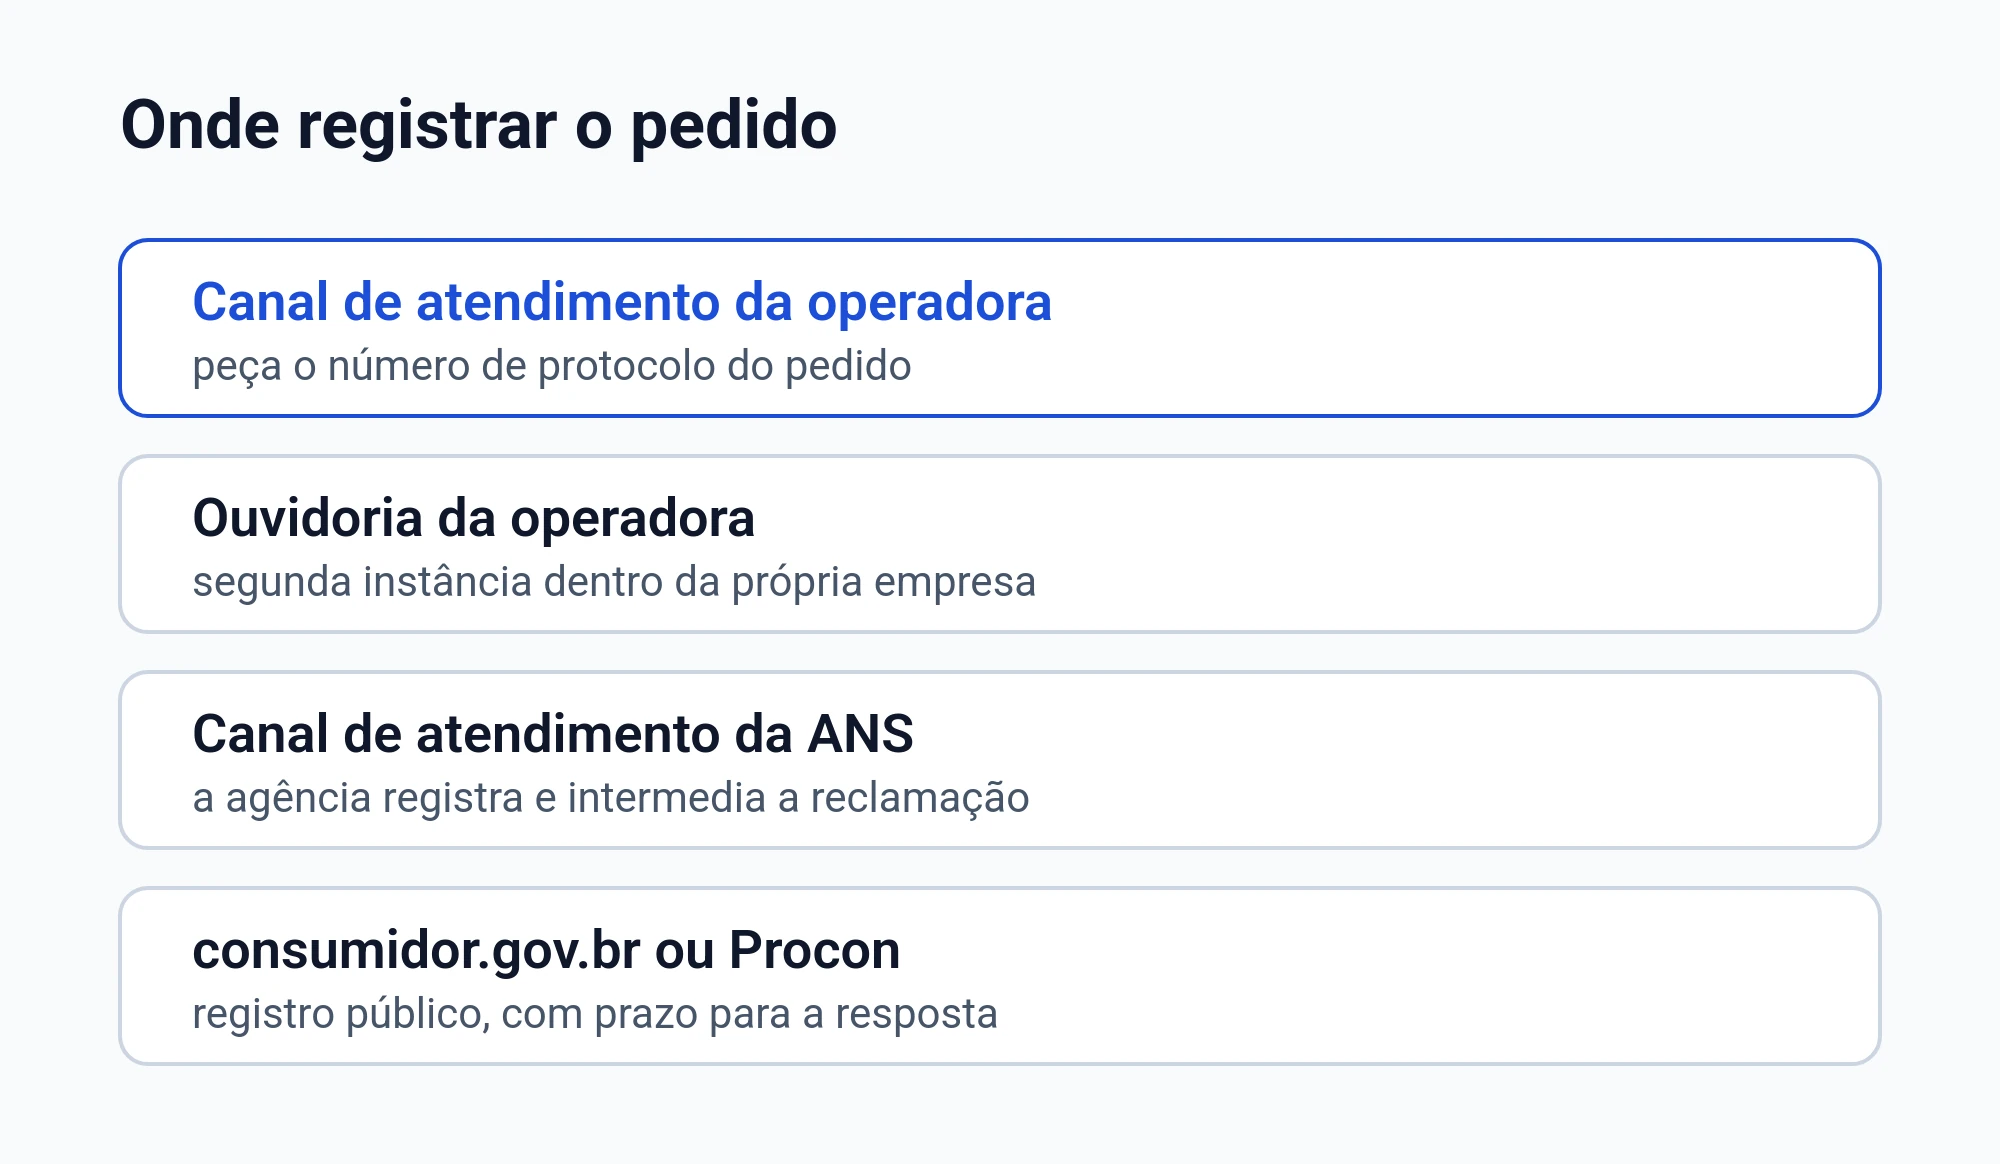
Depois do não: como você se prepara sem perder o controle
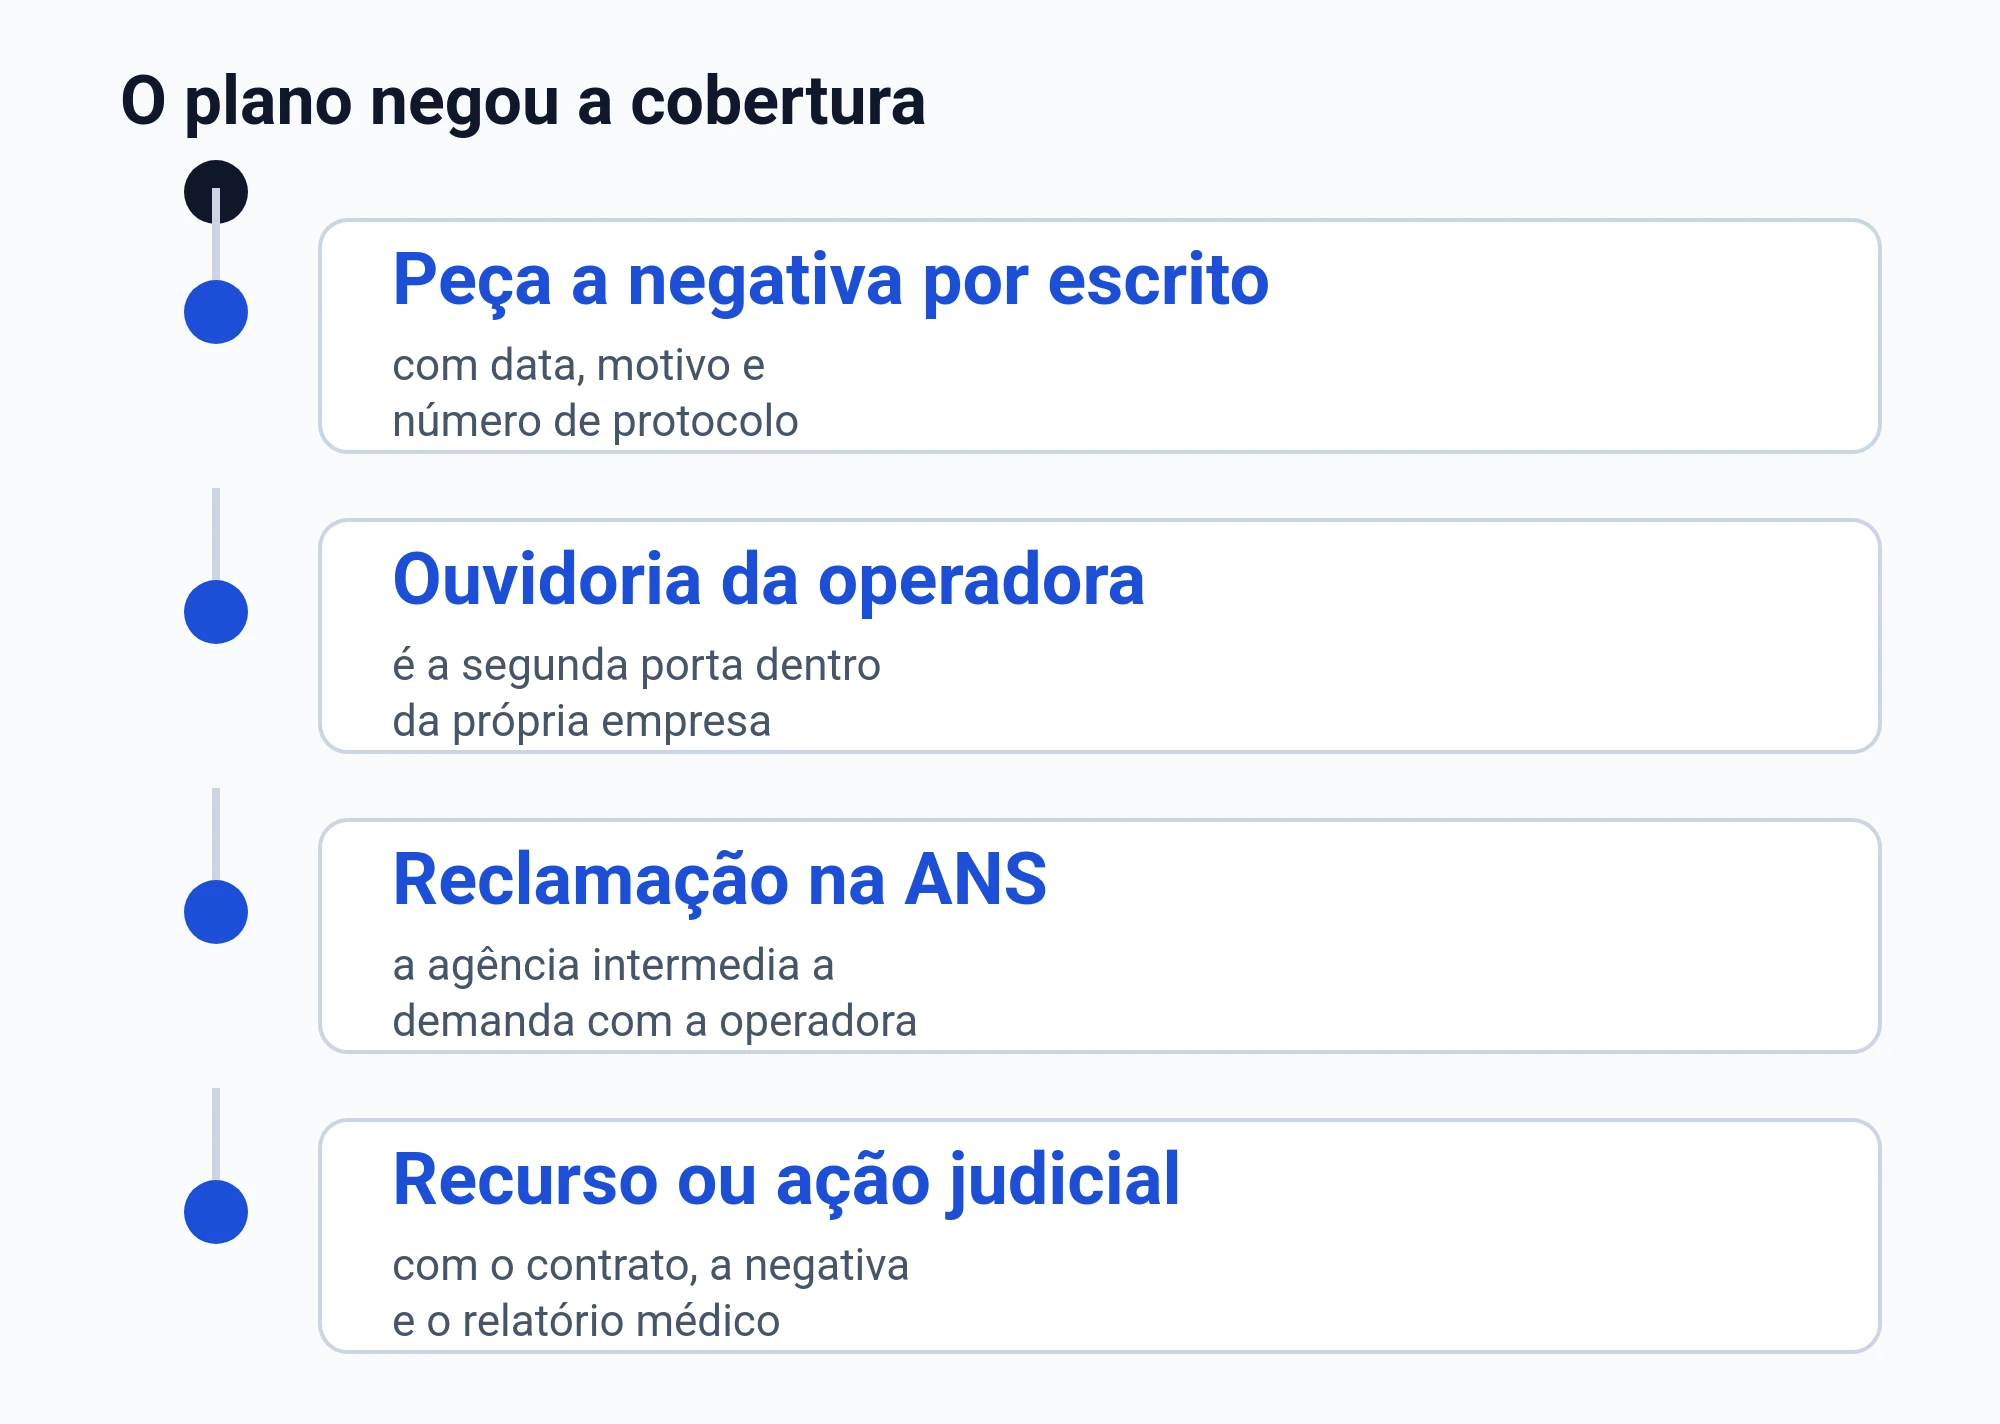
Uma negativa não precisa ser o fim do caminho. O passo mais seguro é transformar a conversa em documento: tudo que foi pedido, tudo que foi respondido e o que o médico informou no mesmo período.
Perguntas que ajudam seu médico a completar o relatório
- Qual é o diagnóstico e como ele foi confirmado
- Qual é o objetivo do medicamento no seu caso
- Por que a via oral em casa é necessária
- Quais opções foram tentadas ou por que não servem
- Qual a consequência provável de atrasar o início do tratamento
FAQ
O plano pode negar Xtandi dizendo que é medicamento de uso domiciliar?
A regra geral do plano-referência trata medicamento para uso domiciliar como exceção. Mas existe ressalva expressa para antineoplásico oral do atendimento ambulatorial e para antineoplásico ligado à continuidade da internação. Então o foco é ver se a prescrição e o contexto do tratamento se encaixam nessa ressalva.
Se o medicamento não estiver no rol, acabou?
O rol é descrito em lei como referência básica, e não como limite máximo. A lei também prevê cobertura de tratamento prescrito pelo médico assistente fora do rol, desde que seja atendido um dos critérios legais listados. Por isso, vale organizar relatório médico e plano terapêutico.
A operadora pode dizer que não é emergência, mesmo com laudo médico?
A lei define emergência como risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente, em declaração. A cobertura do atendimento é obrigatória nos casos que a lei enumera. Se houver negativa, guarde a declaração e a resposta por escrito.
Negaram por carência em urgência ou emergência: o que você confere?
A lei fixa um prazo máximo para cobertura de urgência e emergência quando o contrato prevê carência. Também existe entendimento do STJ de que a cláusula de carência é abusiva se ultrapassado esse prazo. Então o passo prático é comparar a data da contratação com a data do atendimento e guardar os comprovantes.
Se você está lidando com câncer e recebeu uma negativa, tente não carregar isso sozinho. Organizar documentos, alinhar um relatório completo com seu médico e guardar a negativa por escrito costuma ser o caminho mais seguro para decidir o próximo passo.


