
O plano pode ser obrigado a autorizar um tratamento prescrito pelo seu médico mesmo quando a operadora diz que ele não está no rol. A resposta do seu caso depende da indicação médica, do seu contrato e do rol em vigor na época do pedido.
Quando a negativa acontece, o que você precisa entender primeiro
Quando a operadora nega um medicamento, é comum você ficar sem saber se o problema é o seu contrato, o tipo de tratamento ou a forma como o pedido foi apresentado. Antes de discutir detalhes, vale organizar a informação certa e separar o que é opinião do atendente do que é regra aplicada ao seu caso.
Darzalex (daratumumabe) é um medicamento usado no tratamento de alguns tipos de câncer, e o contexto clínico faz diferença. Por isso, a conversa começa no seu médico: é ele quem descreve o diagnóstico, o objetivo do tratamento e o porquê daquela escolha.
O rol da ANS não é o teto absoluto da cobertura
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura, e não como limite máximo. Ele é atualizado pela ANS a cada nova incorporação e também fixa diretrizes de atenção à saúde.
A mesma regra que chama o rol de referência básica se aplica aos planos contratados a partir de 1º de janeiro de 1999 e aos contratos adaptados à lei. Isso ajuda a enquadrar muitas negativas baseadas apenas na frase “fora do rol”.
Na prática, a operadora costuma usar o rol como um argumento rápido para negar. Mas, para você decidir o próximo passo, o mais importante é entender se existe prescrição bem feita e se o seu caso se encaixa em alguma das hipóteses que permitem a cobertura.
Quando o tratamento não está no rol, a lei ainda pode obrigar a autorização
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora quando for atendido pelo menos um dos critérios listados na regra. Isso significa que a discussão não termina na pergunta “está no rol?”.
Um dos critérios que pode autorizar a cobertura fora do rol é a comprovação de eficácia à luz das ciências da saúde, com base em evidências científicas e em um plano terapêutico. Em geral, isso aparece no relatório do seu médico e em materiais técnicos que ele indique.
Outro critério que pode autorizar a cobertura fora do rol é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país. Os critérios são alternativos, então basta um deles.
Para você, isso se traduz em uma tarefa bem objetiva: pedir ao seu médico um relatório completo e guardar tudo o que demonstre por que aquele tratamento foi escolhido. Quanto melhor a justificativa clínica, mais claro fica o enquadramento do pedido.
A cobertura olha para a doença, não só para uma lista de nomes de tratamento
No plano-referência, a cobertura é descrita como assistência médico-ambulatorial e hospitalar, incluindo enfermaria ou centro de terapia intensiva quando a internação for necessária, ligada às doenças listadas na classificação internacional. A referência central é a doença classificada, e não uma lista fechada de nomes de tratamentos.
Por isso, uma negativa que ignora o seu diagnóstico e discute apenas o nome do medicamento pode não responder ao ponto principal. Seu pedido costuma ficar mais forte quando o relatório médico deixa claro o diagnóstico e a necessidade daquele esquema de tratamento.
- Perguntas úteis para o seu médico responder no relatório
- Qual é o diagnóstico e a situação atual
- Qual é o objetivo do tratamento proposto
- Quais opções já foram usadas ou avaliadas
- O que pode acontecer se o tratamento atrasar
Se o caso for de emergência, a operadora não decide sozinha
Emergência, para a lei, é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza essa situação é o médico assistente, em declaração. Não é a operadora que define se o caso era emergência.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas. Esse teto separa carência de negativa em situação crítica.
A cláusula que prevê carência para uso dos serviços em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação. Isso é especialmente relevante quando a negativa se apoia apenas em carência, sem olhar o quadro clínico.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, e a regra não abre exceção por tipo de plano nem por carência ainda em curso. Em cenários de urgência e emergência, isso muda totalmente a conversa.
Carência existe, mas tem limite quando o contrato prevê
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. Esse prazo é teto: o contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias. Assim como nos demais casos, é um teto legal, e o contrato não pode ampliar além disso.
Se a negativa fala em carência, confira se a operadora está tratando seu caso como situação comum ou como situação clínica que pode exigir resposta imediata. Em muitos atendimentos, a explicação vem genérica e sem separar esses cenários.
| Motivo citado na negativa | O que conferir no seu caso |
|---|---|
| Fora do rol | Se há prescrição e se algum critério legal foi atendido |
| Carência | Se o contrato prevê carência e qual foi o motivo apontado |
| Emergência | Se existe declaração do médico descrevendo risco imediato |
| Falta de documento | Se foi anexado relatório médico e pedido completo |
Doença preexistente: a operadora nem sempre pode usar esse argumento
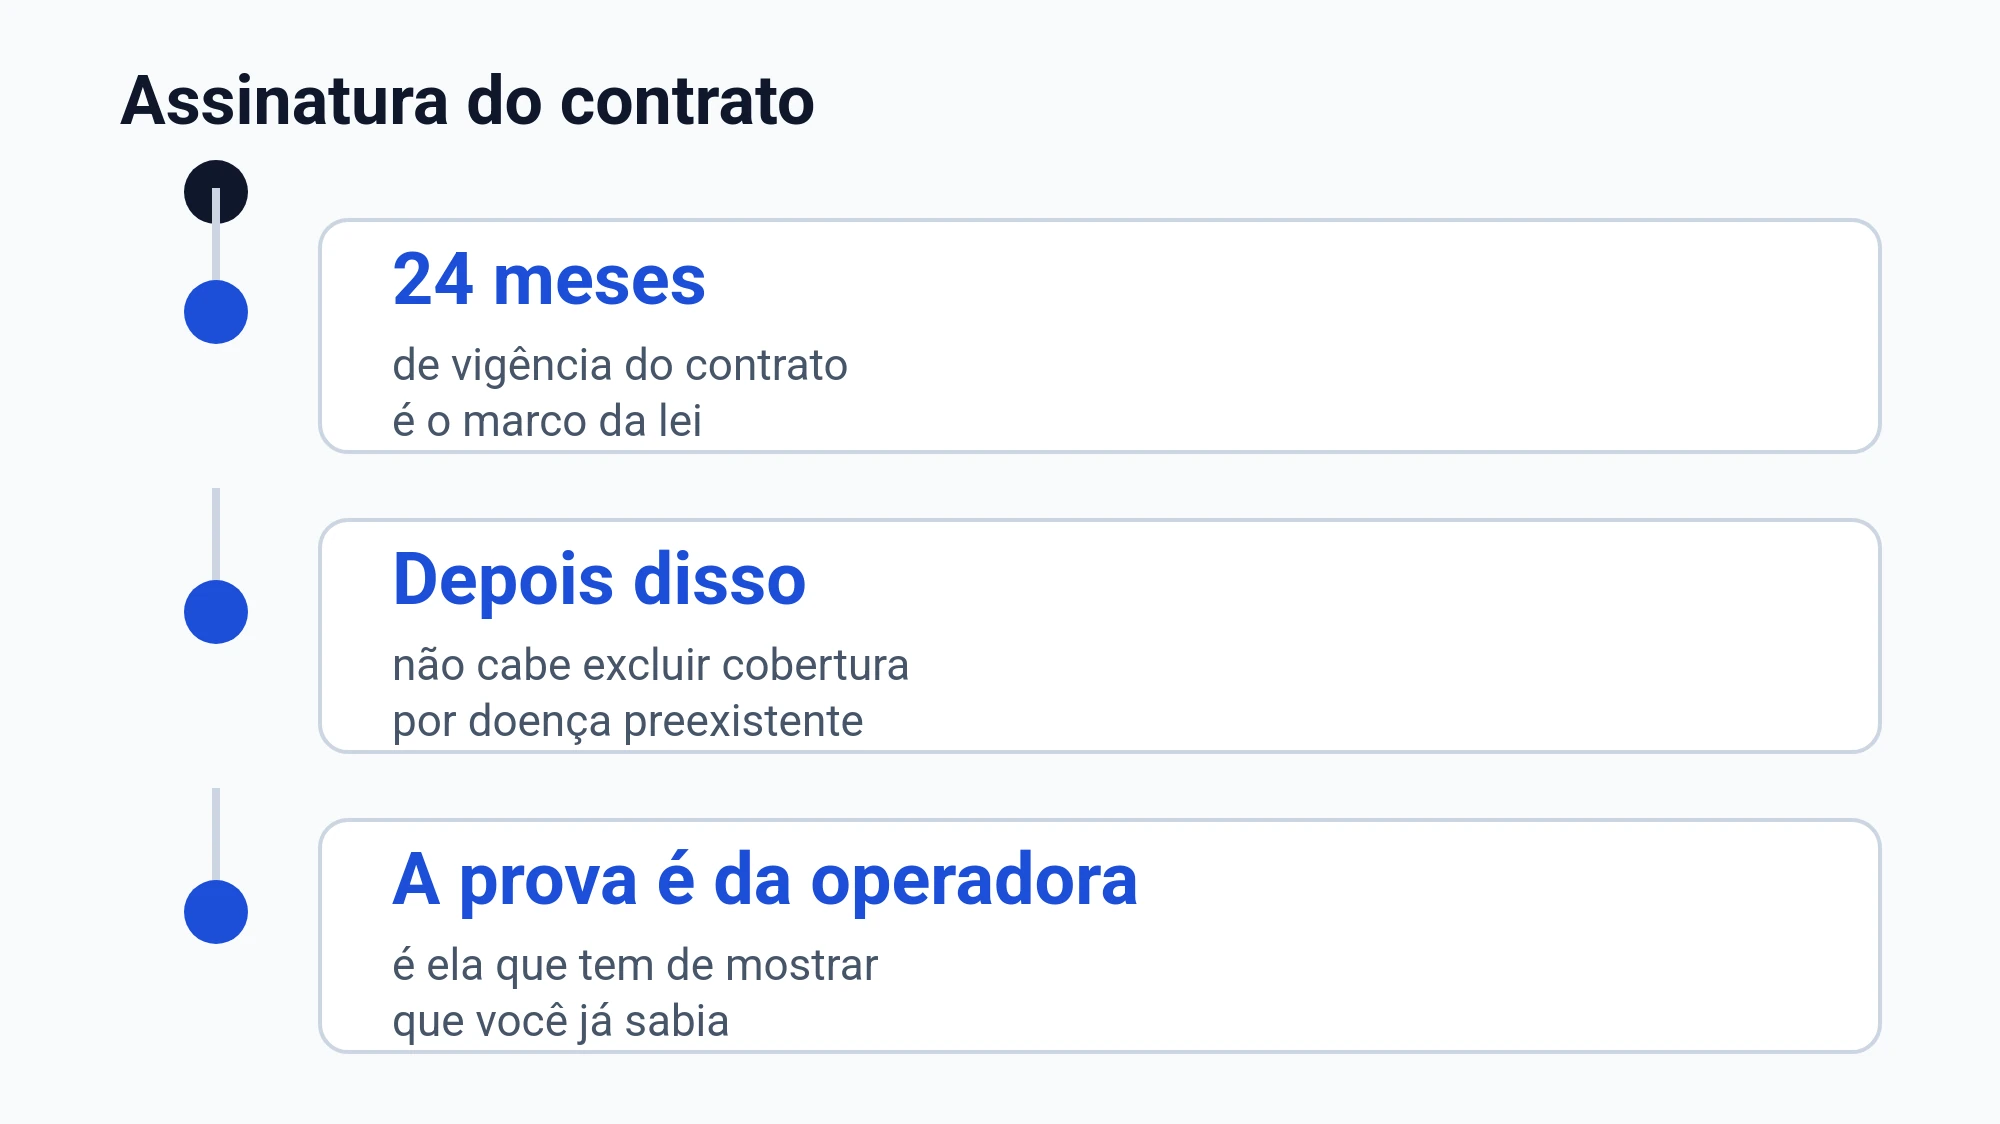
É vedada a exclusão de cobertura para doenças e lesões preexistentes depois de 24 meses de vigência do contrato, e o ônus de provar e demonstrar o conhecimento prévio do consumidor é da operadora. Se a recusa vier com esse motivo, vale ler com calma o que foi alegado.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado. É um ponto importante quando a operadora tenta transferir para você uma prova que ela não produziu.
Na prática, isso significa que você deve pedir que a operadora explique por escrito qual é a justificativa completa da negativa. Sem essa clareza, fica difícil separar um ajuste contratual legítimo de uma recusa indevida.
Internação e terapia intensiva não devem ter limite de tempo ou quantidade
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade de internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina. Se a recusa vier como “limite atingido”, vale conferir a base usada.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente. Quando o paciente está grave, esse ponto costuma ser decisivo.
Se o seu caso envolve internação, peça para o médico descrever o motivo e a necessidade do ambiente hospitalar no relatório. Isso ajuda a evitar que a discussão vire apenas uma briga de burocracia entre setores do plano.
Medicamento para uso em casa: a regra geral tem exceções importantes
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação. Para entender a negativa, você precisa identificar como seu médico enquadrou o uso do medicamento no seu tratamento.
Quando o plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e adjuvantes. Isso costuma aparecer em negativas envolvendo remédios tomados em casa.
Nem toda negativa envolve o mesmo tipo de medicamento ou a mesma forma de uso. Por isso, vale conferir se a negativa está falando de uso em casa, uso durante internação, ou de outra parte do tratamento.
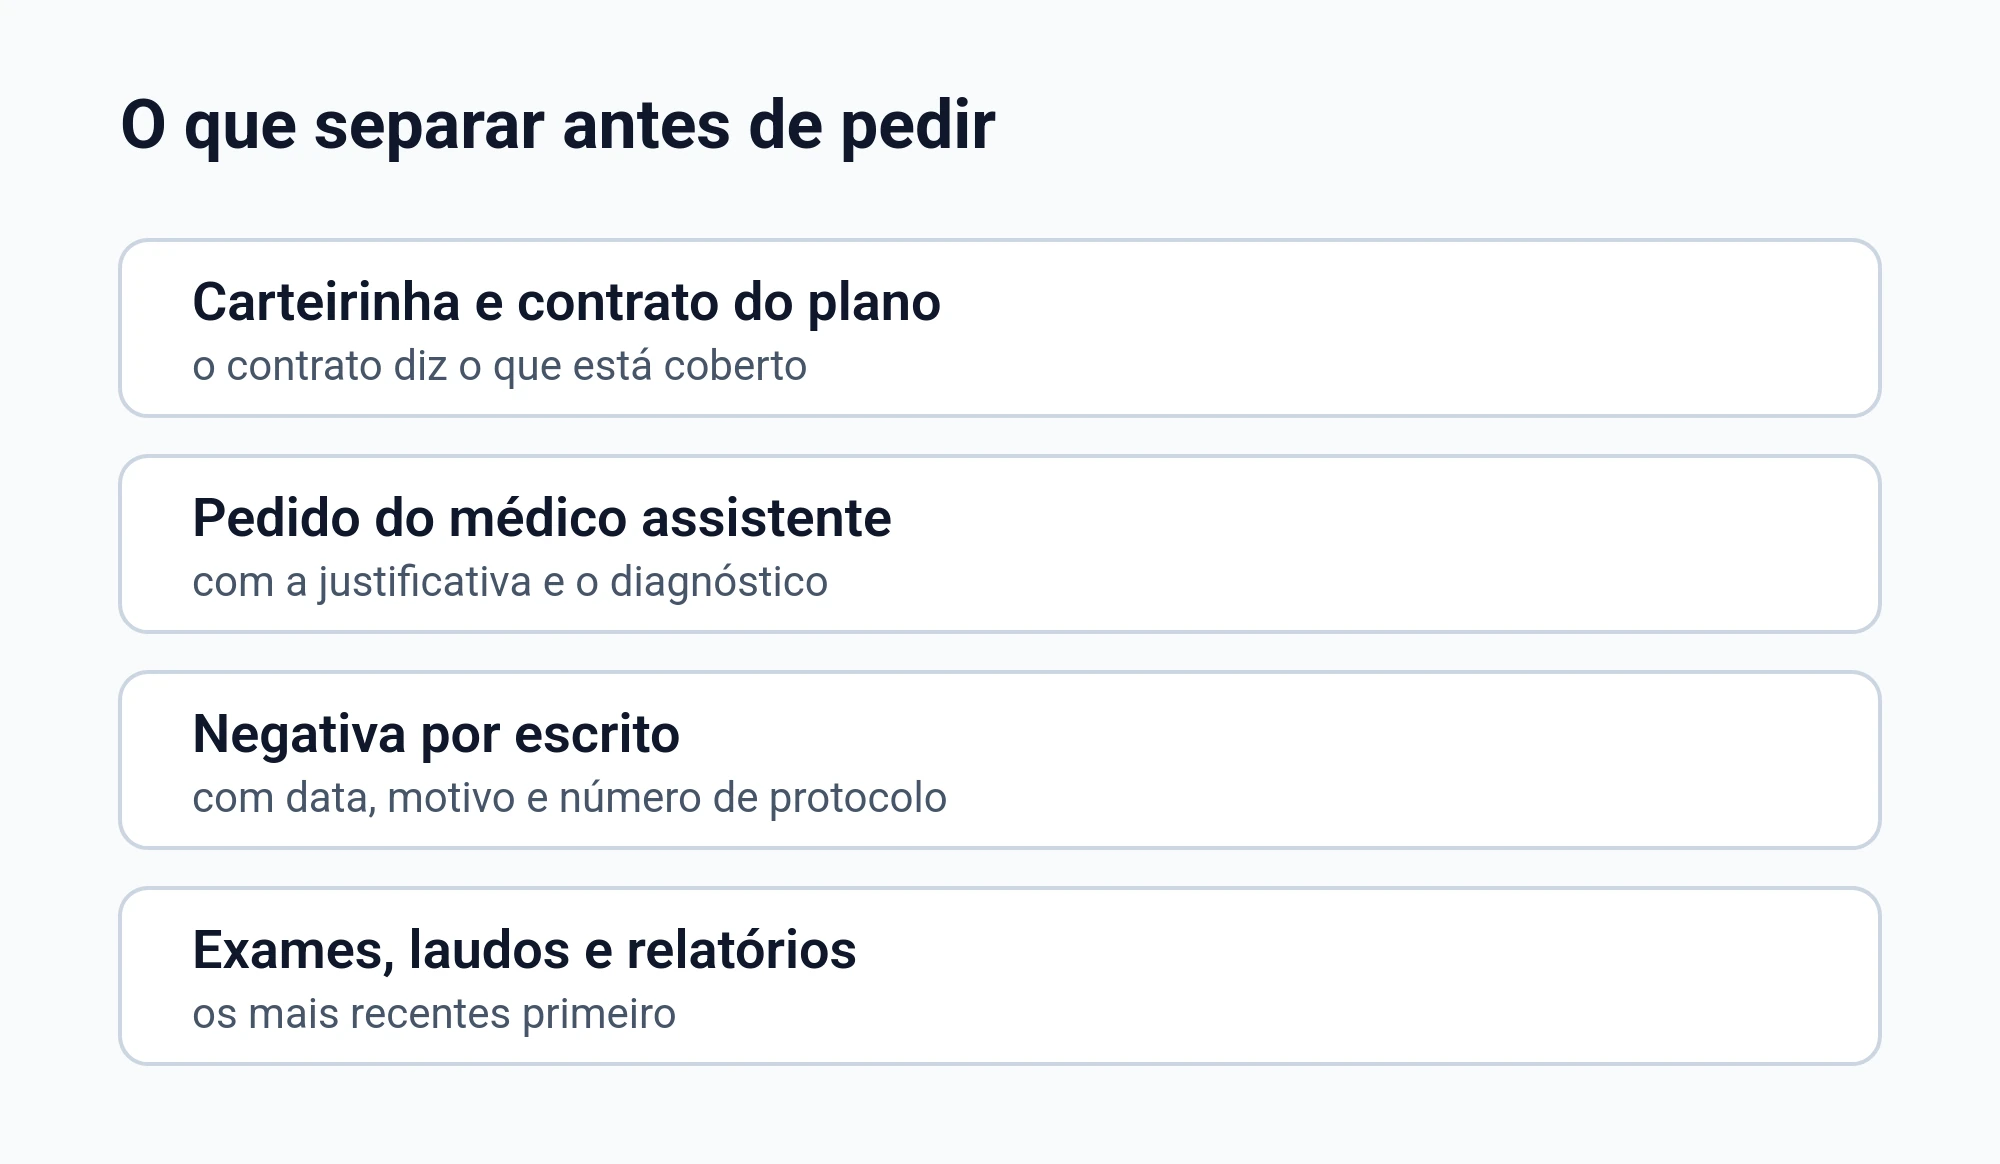
Documentos que costumam fazer diferença quando você vai contestar a negativa
- Pedido do médico com assinatura e data
- Relatório médico detalhado com diagnóstico e justificativa
- Exames que ajudem a mostrar o quadro atual
- Negativa por escrito com o motivo completo
- Protocolos de atendimento e números de solicitação
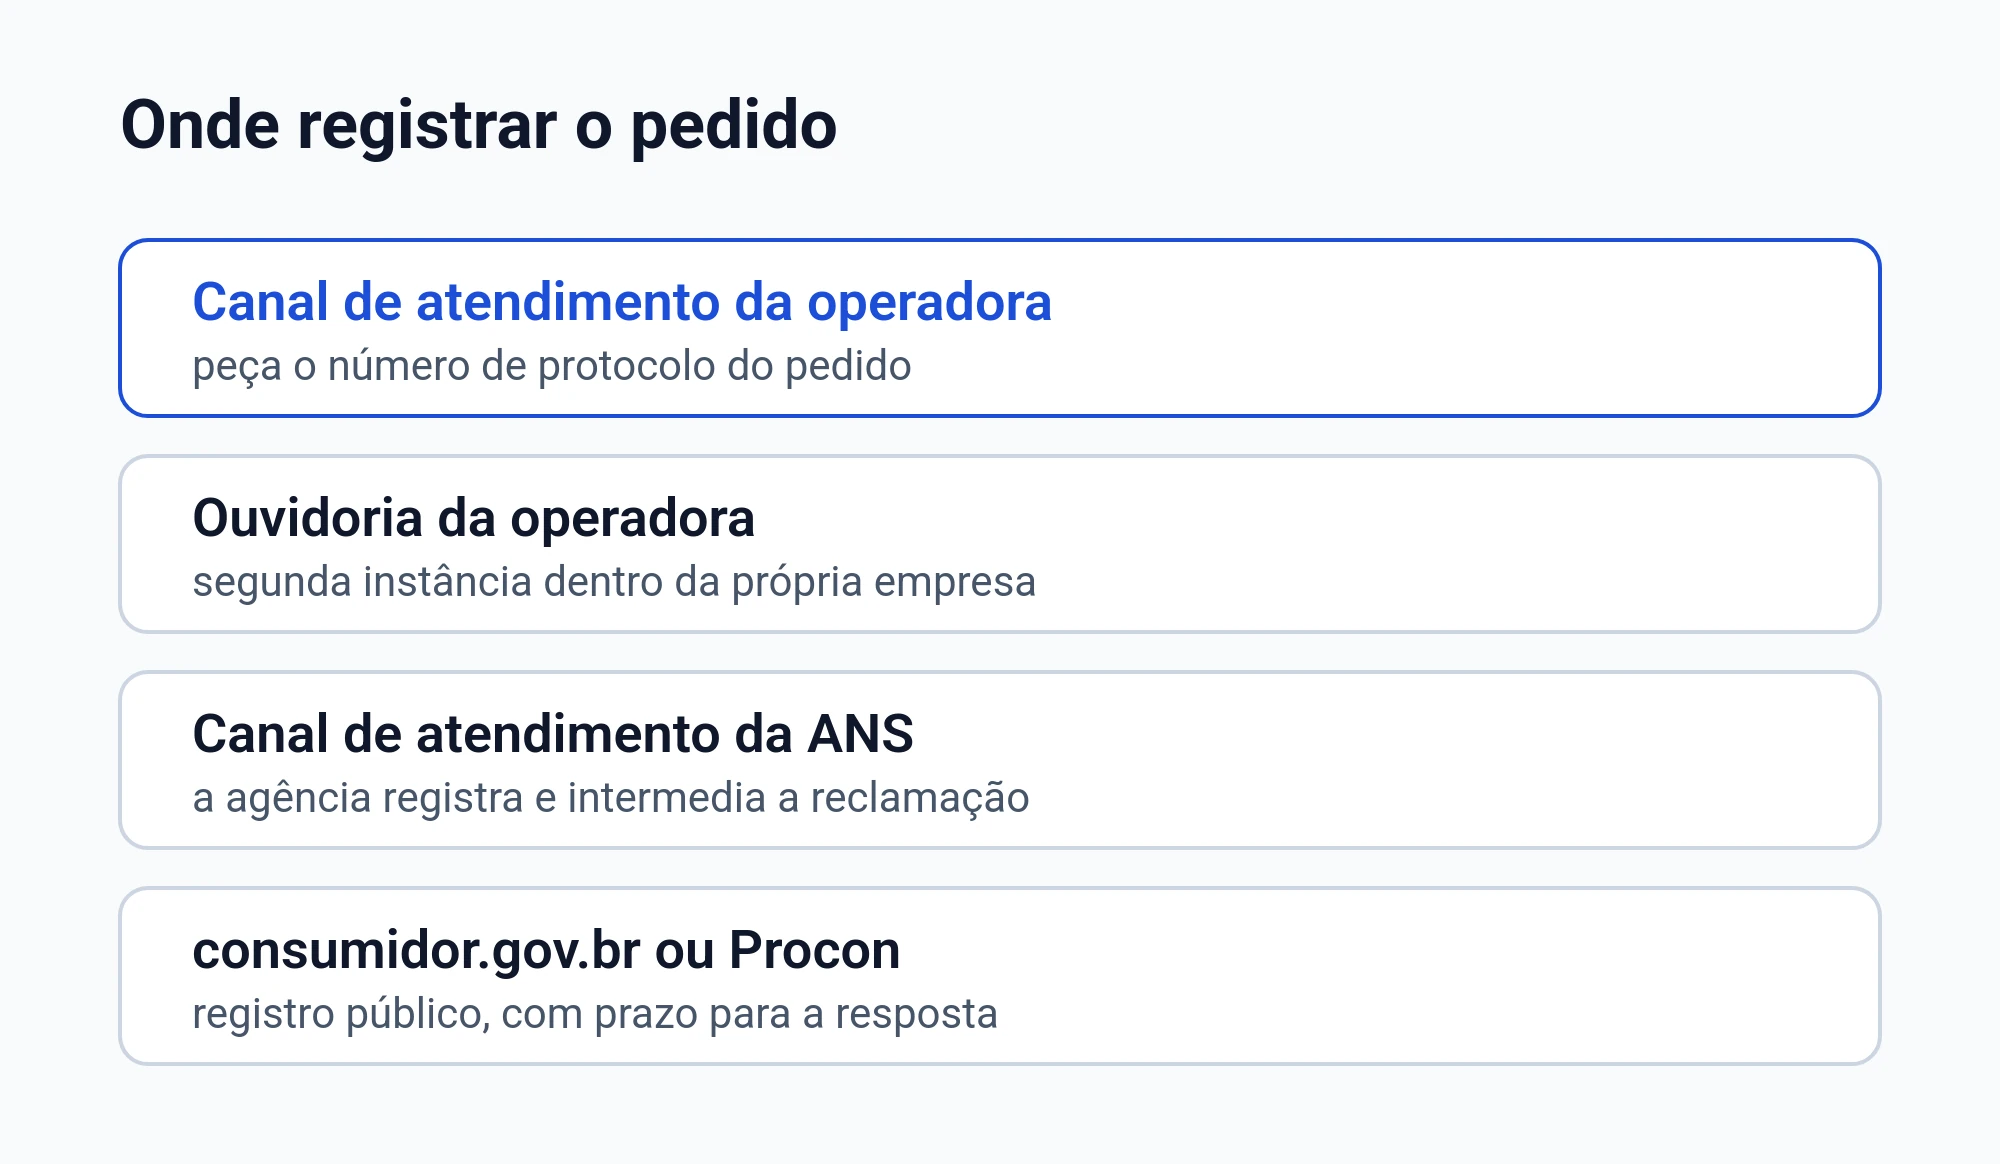
Onde você pode registrar a contestação e como se organizar
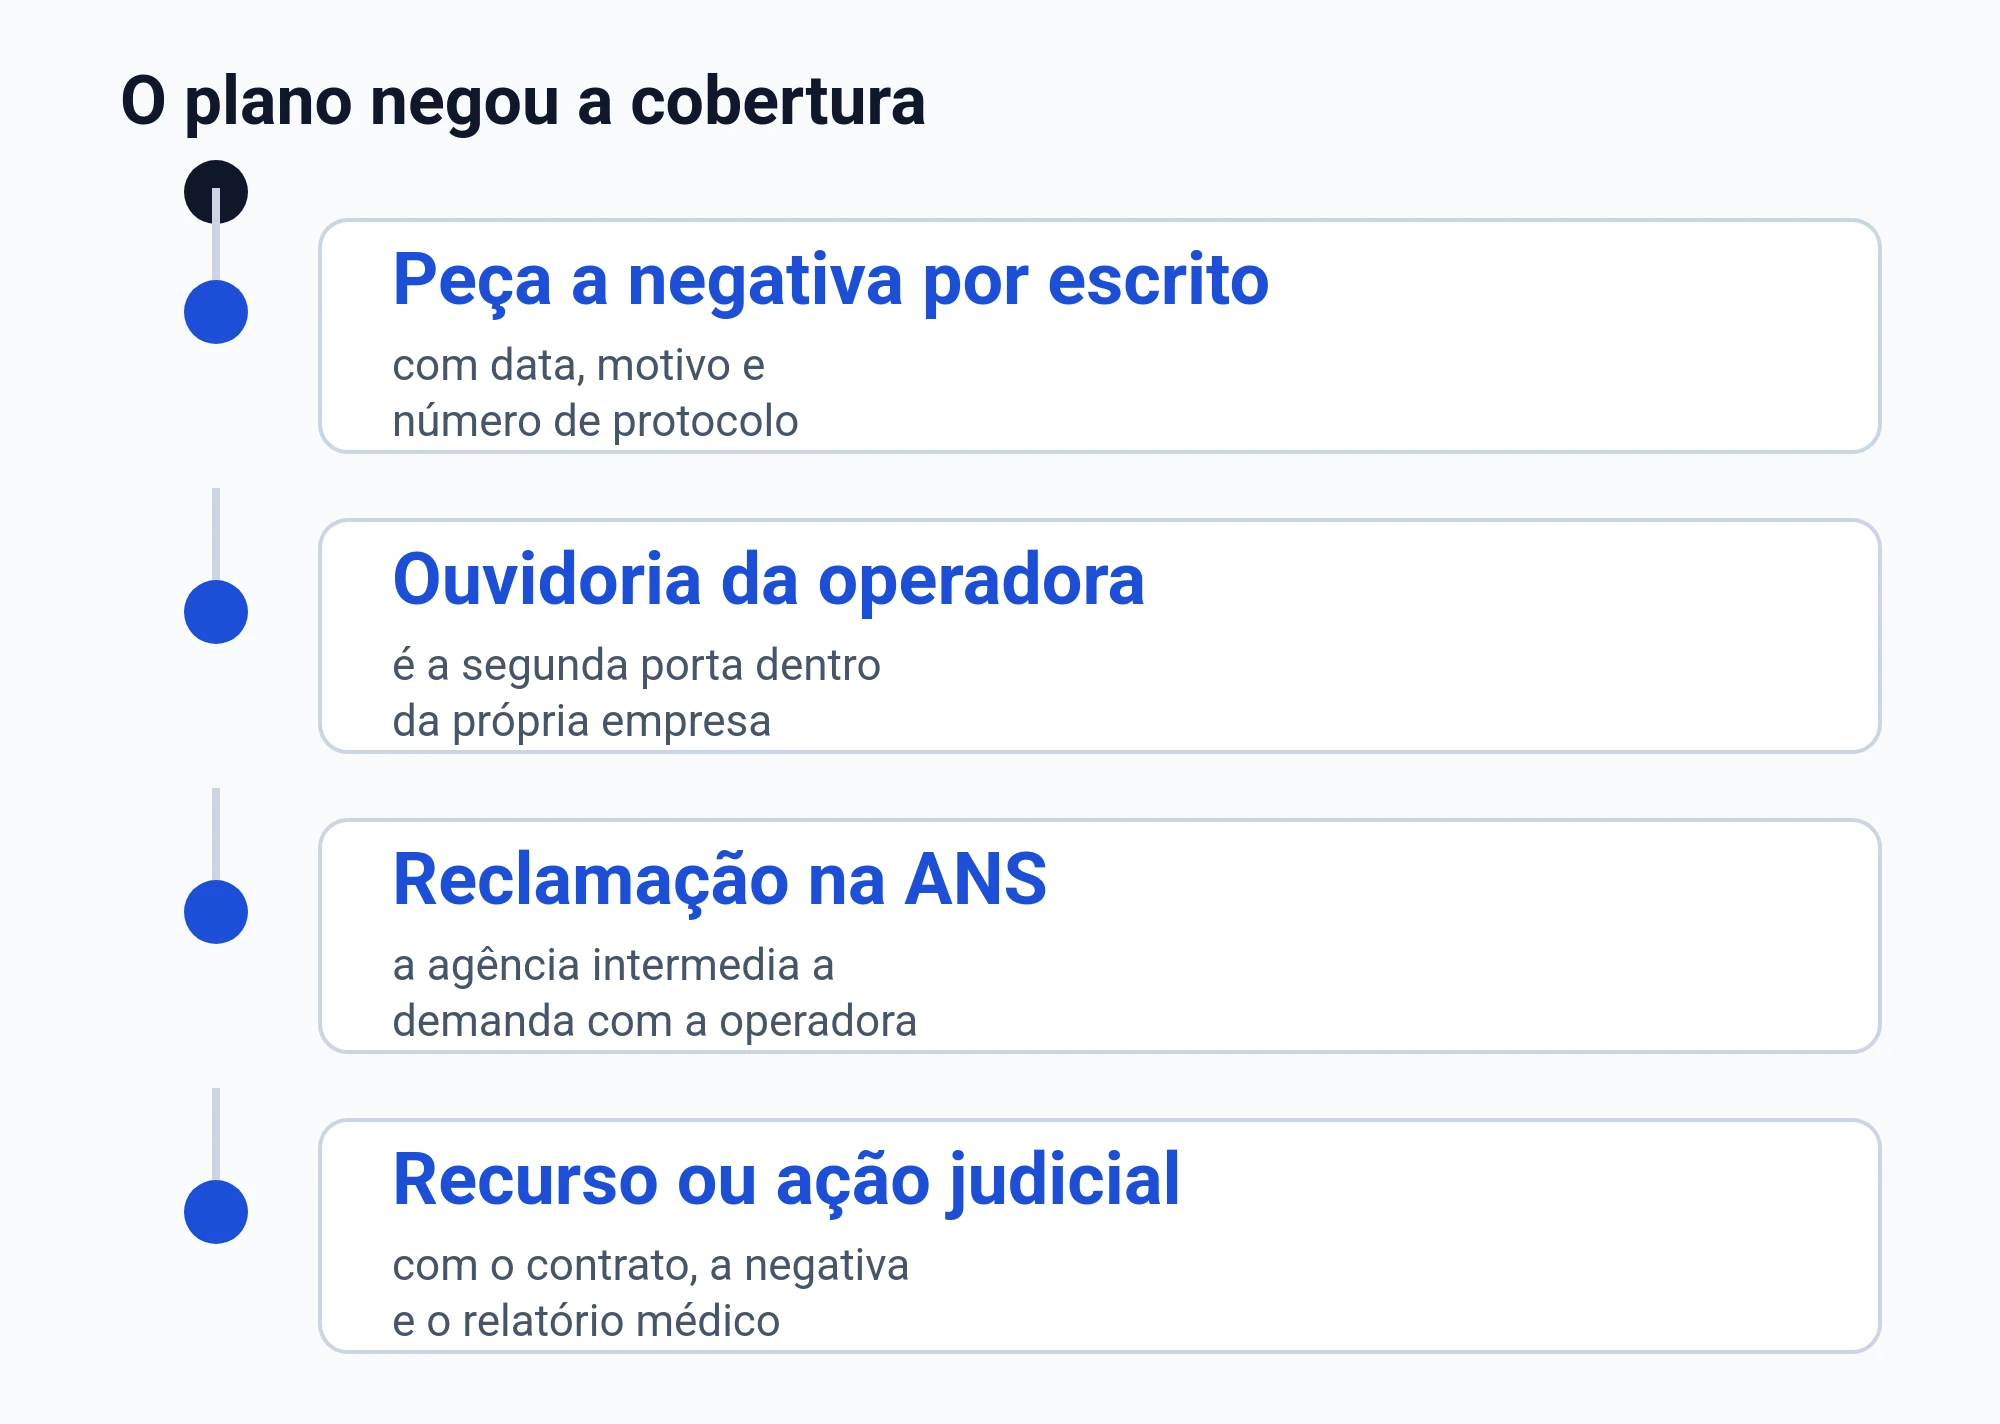
Você pode começar dentro dos canais do próprio plano, pedindo reanálise com todos os anexos. Se ainda assim não houver solução, o próximo passo costuma ser registrar a reclamação no canal adequado, sempre com a negativa e o relatório médico juntos.
Perguntas que você pode usar para checar se a negativa faz sentido
- O motivo da negativa cita só o rol ou analisa a prescrição
- A operadora explicou qual regra do contrato foi aplicada
- O seu médico descreveu o plano terapêutico e a urgência clínica
- A negativa ignora a declaração do médico em quadro grave
- Você tem todos os anexos do pedido guardados
FAQ
Se o plano disse que Darzalex não está no rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e permite cobertura de tratamento prescrito fora do rol quando critérios específicos são atendidos. O seu relatório médico e a forma como o pedido foi feito fazem diferença. Guarde a negativa por escrito e o plano terapêutico para comparar com a justificativa do plano.
O que preciso ter no relatório do meu médico para contestar a negativa?
Em geral, ajuda quando o relatório descreve diagnóstico, objetivo do tratamento, justificativa técnica e o plano terapêutico. Também é útil explicar riscos de atraso e alternativas avaliadas. Quanto mais claro for o quadro, mais fácil é confrontar uma negativa genérica.
A operadora pode dizer que não é emergência e negar o atendimento?
Quem caracteriza emergência é o médico assistente, em declaração, quando há risco imediato de vida ou de lesões irreparáveis. A operadora não é quem decide esse enquadramento sozinha. Se houver negativa, peça que o motivo venha por escrito e guarde a declaração médica.
Meu plano alegou doença preexistente. Isso sempre impede a cobertura?
Nem sempre. Depois de 24 meses de contrato, a exclusão de cobertura por doença preexistente é vedada, e a operadora tem o encargo de demonstrar o conhecimento prévio do consumidor. Além disso, se não houve exames médicos prévios à contratação, a alegação pode ser questionada. Peça a justificativa por escrito e organize documentos de contratação e atendimentos.
Se você está lidando com uma negativa para Darzalex (daratumumabe), tente não enfrentar isso só por telefone. Organize documentos, peça a justificativa completa por escrito e alinhe com o seu médico uma prescrição e um relatório bem detalhados. Isso aumenta a clareza do seu caso e reduz a chance de o pedido ser tratado como “padrão” quando não é.


