
O plano de saúde pode ter que autorizar Actemra (tocilizumabe) quando houver prescrição do seu médico assistente, inclusive se a operadora disser que o tratamento não está no rol, desde que você se enquadre nos critérios previstos em lei.
Quando a negativa aparece e o que ela costuma alegar
Quando o médico indica um medicamento de alto custo ou um esquema diferente do que a operadora espera, a resposta pode vir como “negado” no aplicativo, por mensagem, ou por um protocolo no atendimento.
As justificativas mais comuns falam do rol da ANS, de carência, de urgência ou emergência, ou de doença anterior ao contrato. O caminho para reagir começa por entender qual foi a razão escrita da recusa.
- Guarde o que o plano te enviou
- Anote data, horário e protocolo do atendimento
- Peça a justificativa por escrito, se não vier
- Separe a prescrição e os relatórios do seu médico
- Evite trocar o tratamento por conta própria sem conversar com o médico
Rol da ANS: referência básica não é limite automático
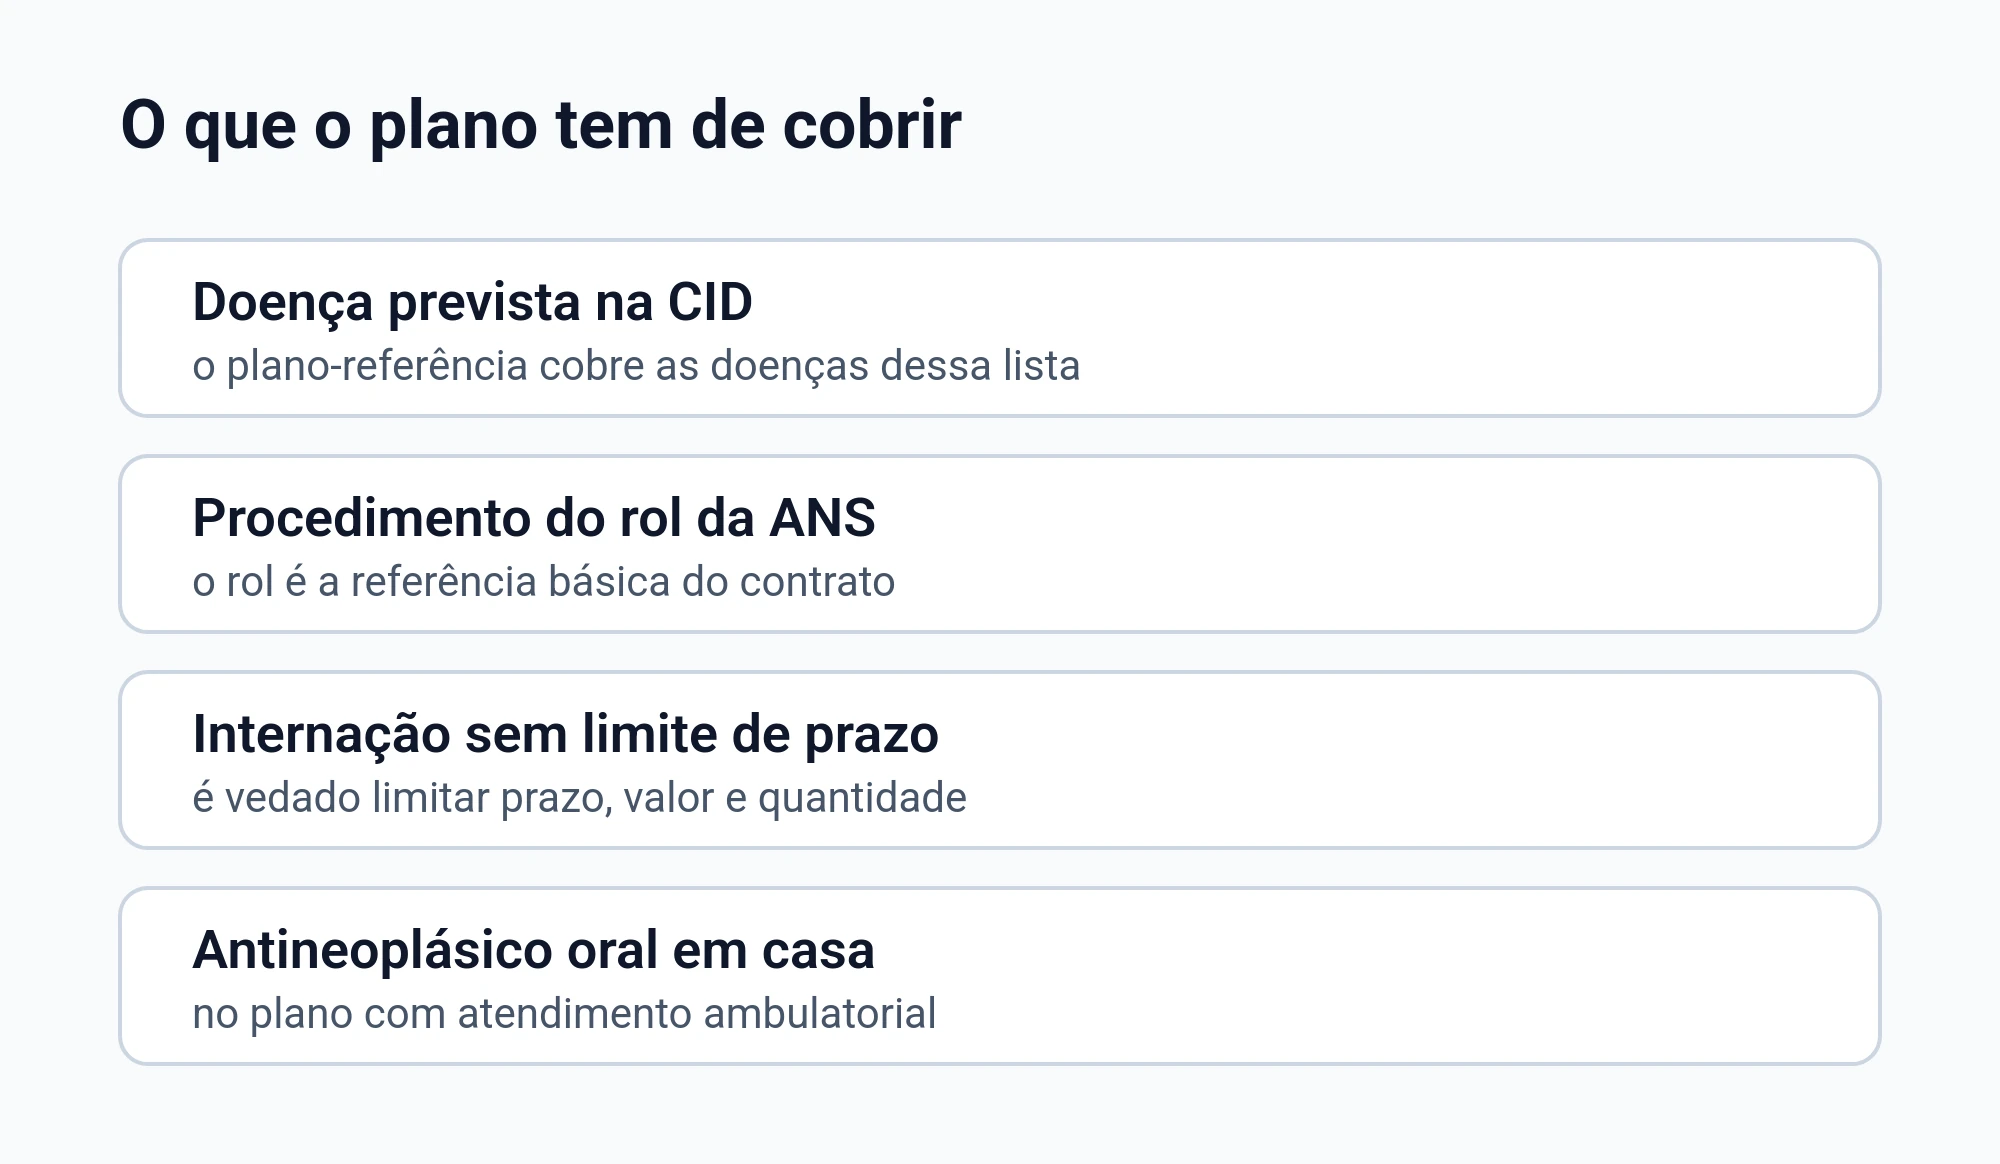
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e como base para diretrizes de atenção à saúde, e não como limite máximo automático do que pode ser coberto.
Na prática, a negativa “fora do rol” não encerra a conversa. Ela só indica o argumento que a operadora está usando naquele momento.
A lei também prevê que tratamento ou procedimento prescrito pelo médico assistente, mesmo fora do rol, deve ser autorizado pela operadora quando estiver atendido ao menos um dos critérios legais listados.
O ponto central, para você, é mostrar que existe prescrição e que o seu caso se encaixa em um critério aceito pela lei. Isso costuma depender do relatório médico e do plano terapêutico.
Critérios legais para cobertura quando o plano diz que está fora do rol
Um dos critérios legais é a comprovação de eficácia à luz das ciências da saúde, com base em evidências científicas e no plano terapêutico indicado para o seu caso.
Isso costuma aparecer no relatório como o motivo da escolha do medicamento, o objetivo do tratamento e o que pode acontecer se houver atraso ou substituição inadequada.
Outro critério legal é haver recomendação da Conitec ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, com aprovação também para uso no país de origem. Como o texto usa “ou”, basta atender um dos critérios.
Quando a operadora pede “prova” de tudo, você tende a ficar preso ao balcão. Um bom relatório médico e documentos organizados ajudam a tirar o caso do vai e vem e colocar o foco no que realmente importa.
Documentos que costumam fazer diferença na hora de contestar a negativa
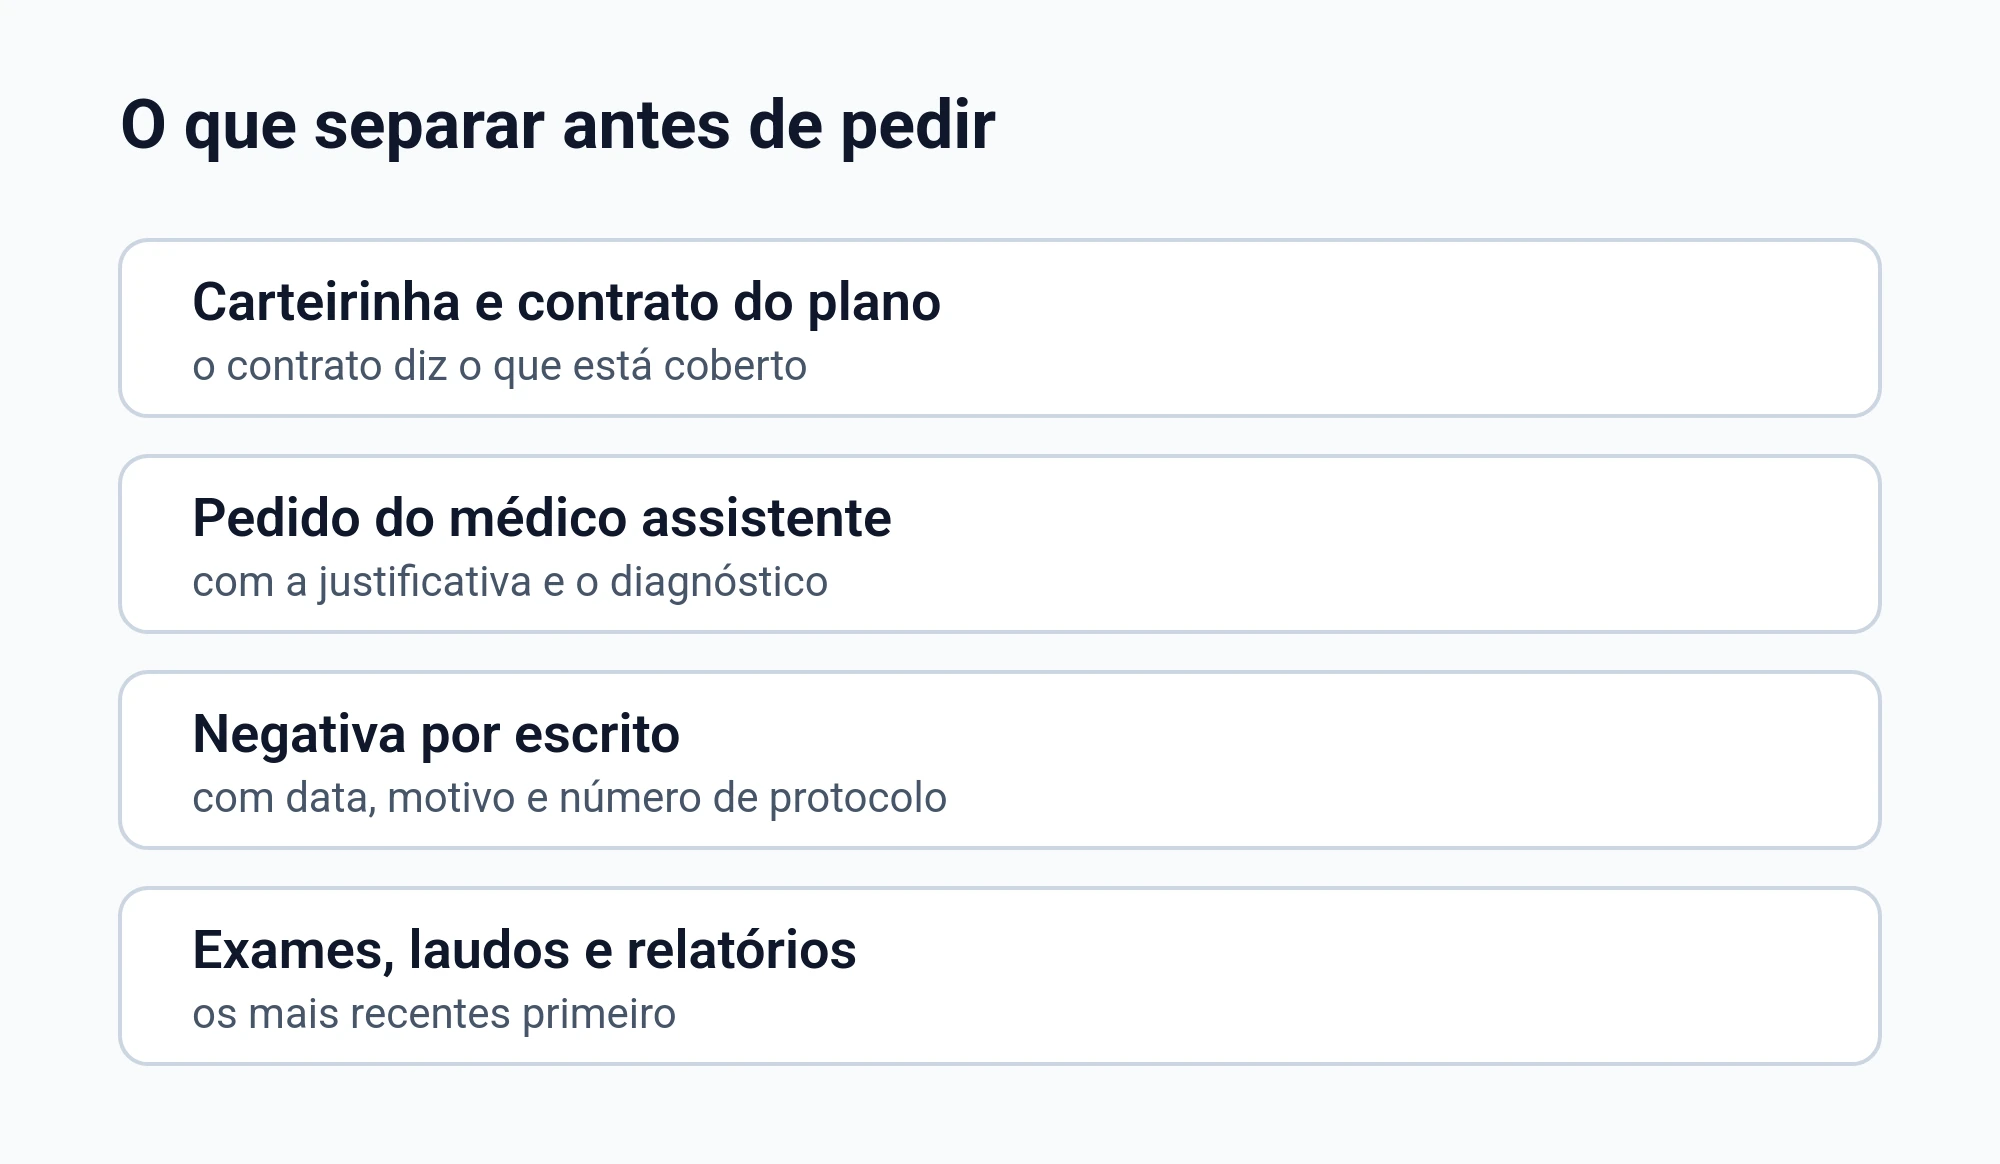
- Prescrição com dose e via de uso
- Relatório médico com justificativa clínica e plano terapêutico
- Exames e laudos que apoiem o diagnóstico e a conduta
- Negativa por escrito ou protocolo do atendimento
- Print da mensagem no aplicativo, se houver
A cobertura olha para a doença, não para uma lista de nomes de tratamento
No plano-referência, a cobertura é estruturada para assistência médico-ambulatorial e hospitalar das doenças listadas na classificação internacional da OMS, e a referência é a doença classificada, não um catálogo fechado de nomes de tratamento.
Se o seu diagnóstico está claro e o médico explica por que escolheu aquele medicamento, isso ajuda a enquadrar a discussão como necessidade de cuidado para a doença, e não como “vontade” de usar um produto específico.
Carência: o que a lei deixa como teto e onde o plano não pode passar
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Se a negativa vier com a palavra “carência”, compare o que o contrato diz com a data de contratação e com o motivo do atendimento. Muitas negativas misturam carência com situações de urgência e emergência.
Quando o contrato fixa carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas, e esse teto separa carência de negativa em emergência.
A cláusula que prevê carência para uso de serviços em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Urgência e emergência: quem define e o que entra em cada caso
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Se o seu médico descreveu risco e necessidade de atendimento imediato, isso muda o peso da justificativa da operadora. Tente sempre ter essa descrição por escrito, junto com a prescrição.
A lei determina cobertura obrigatória do atendimento nos casos que ela enumera, sem abrir exceção por tipo de plano ou por carência ainda em curso no próprio texto.
Depois da negativa: como organizar seus próximos passos
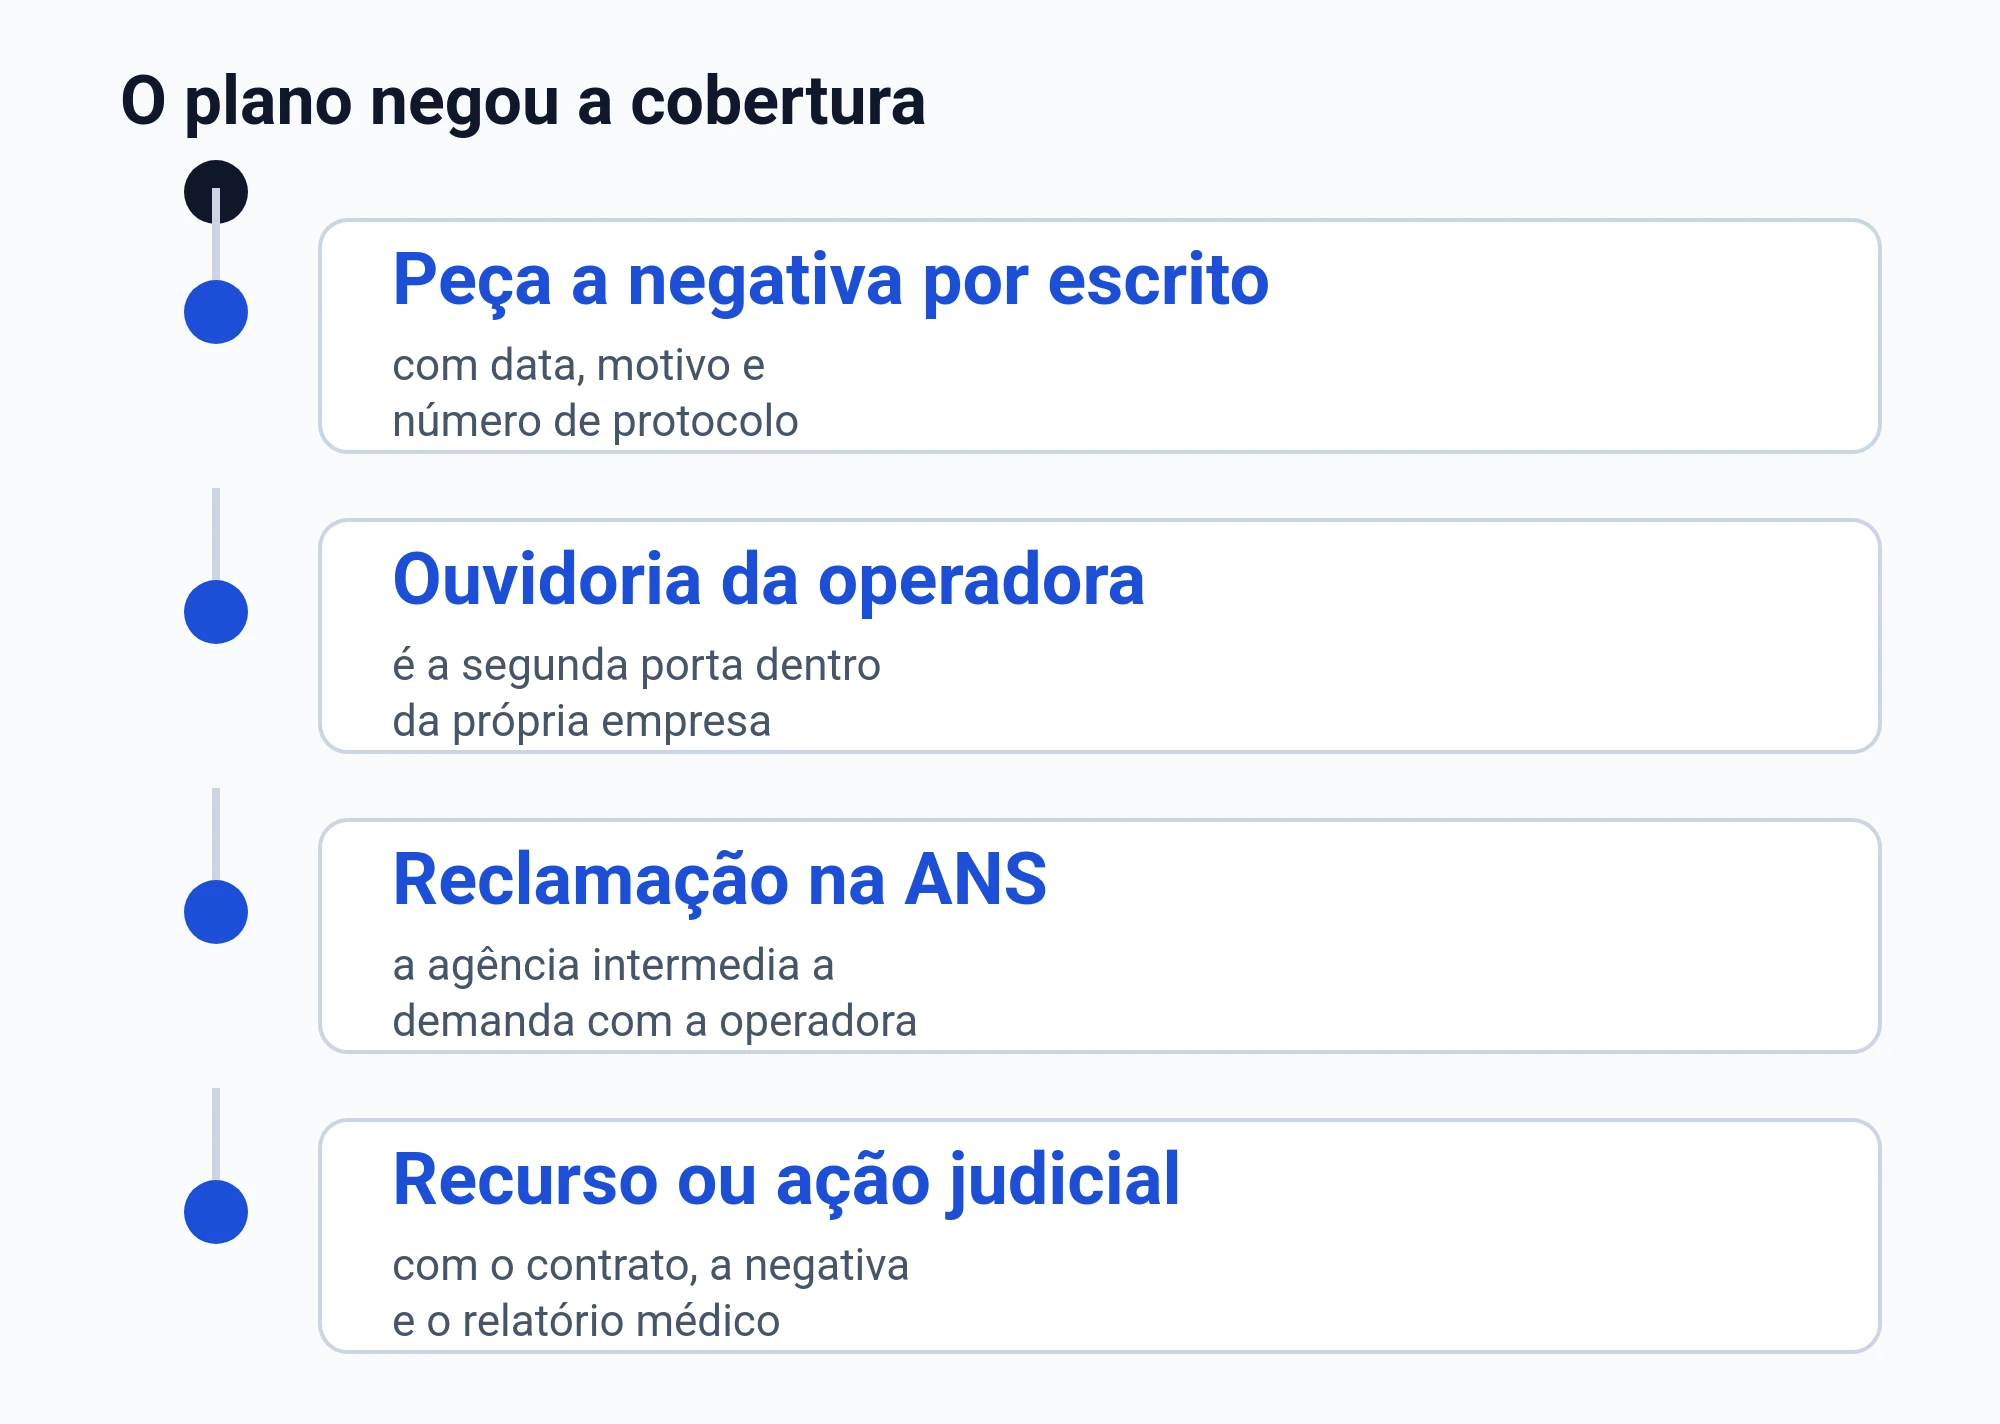
- Peça a negativa por escrito e guarde o protocolo
- Confirme se há prescrição e relatório com plano terapêutico
- Separe exames e laudos que apoiem a conduta médica
- Reúna contrato e carteirinha, se tiver
- Registre as conversas e mensagens em um só lugar
Doença anterior ao contrato: o que o plano pode alegar e o que precisa provar
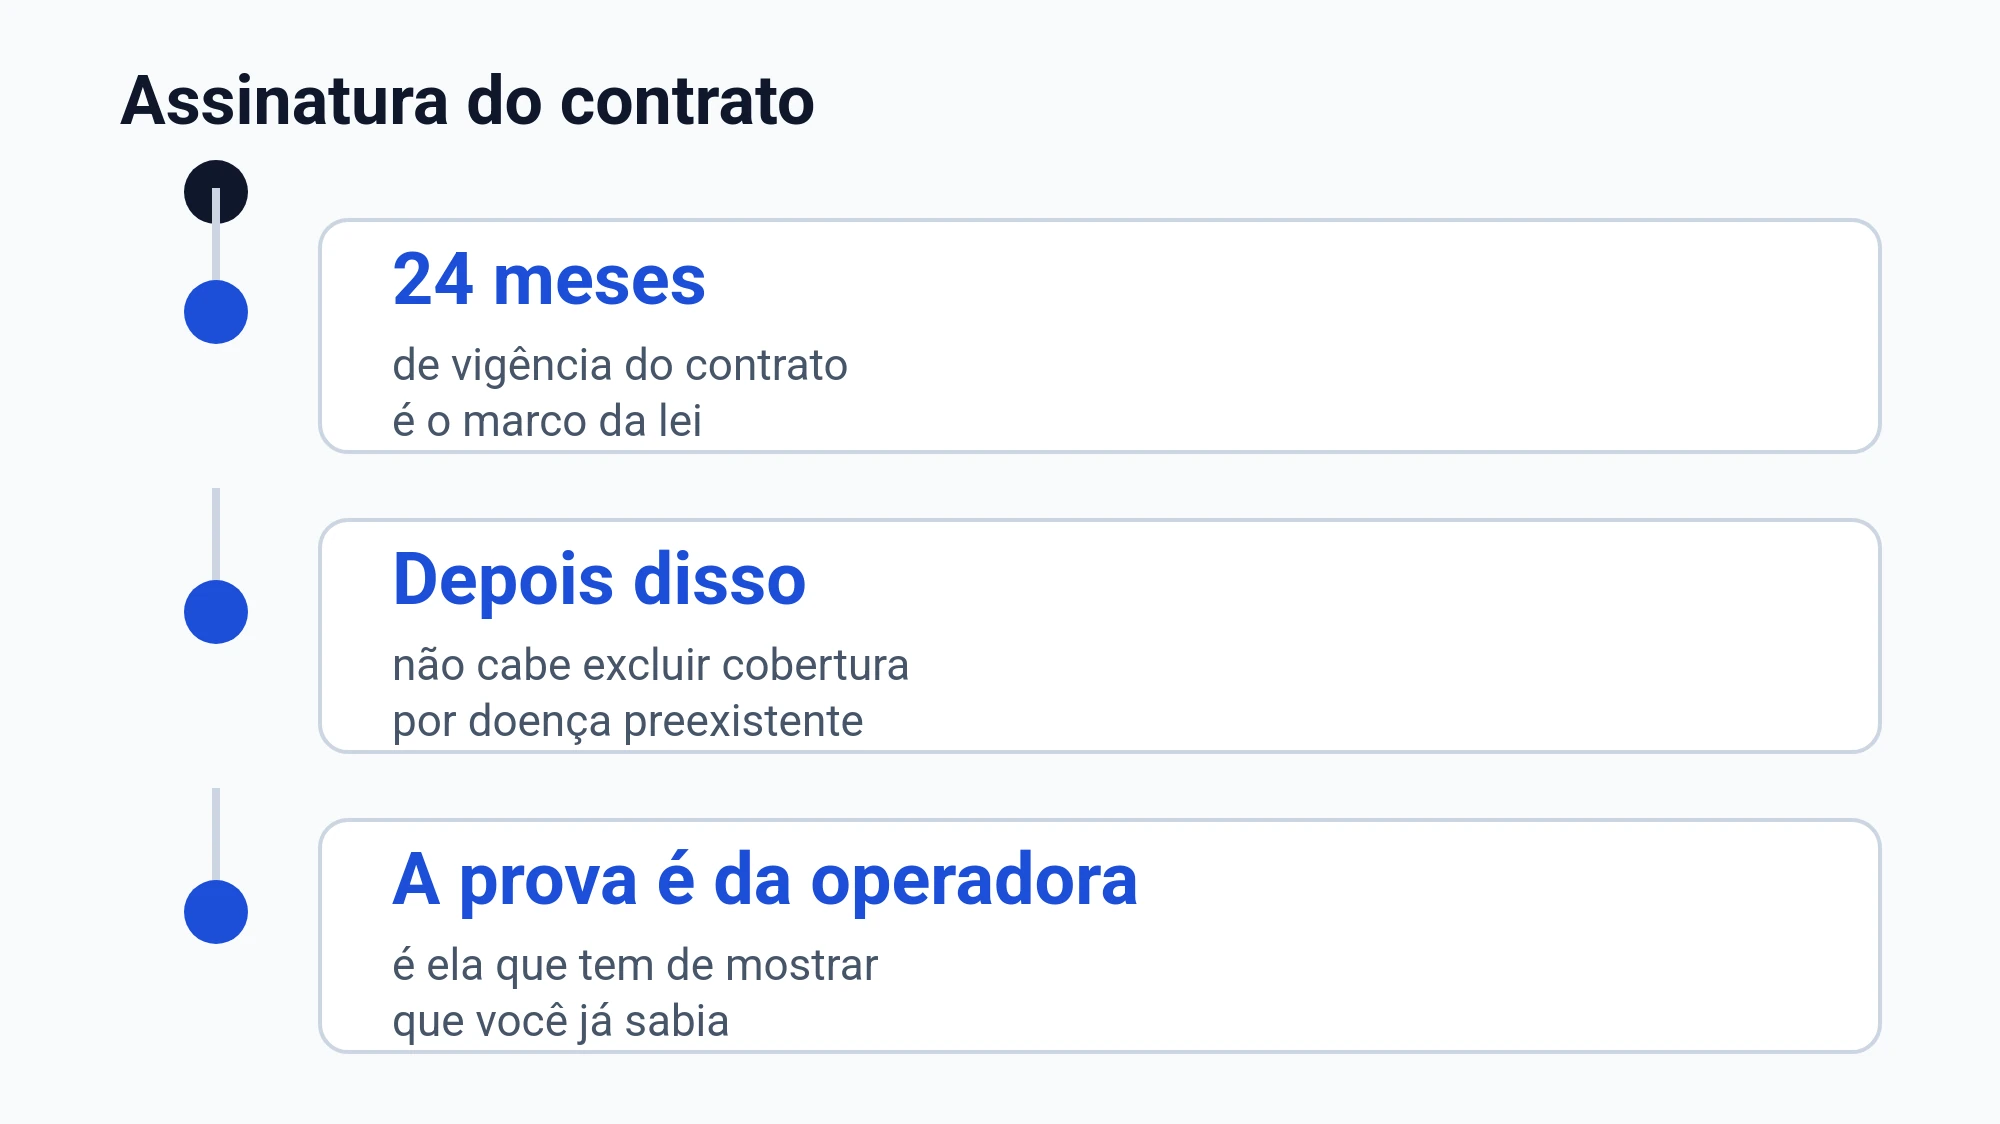
Depois de 24 meses de vigência do contrato, é vedada a exclusão de cobertura por doença ou lesão preexistente, e o ônus de provar o conhecimento prévio do consumidor é da operadora.
Quando a operadora usa “doença preexistente” como motivo, verifique se ela está se baseando em documentos seus ou apenas em suposições. Guarde tudo o que foi pedido na contratação e o que você entregou.
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Internação e UTI: limites que o plano não pode impor
No plano com internação hospitalar, é vedada limitação de prazo, valor máximo e quantidade de internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a sua necessidade de Actemra estiver ligada a internação ou a continuidade do cuidado no hospital, a discussão costuma envolver a conduta médica e a segurança do tratamento. Registre por escrito o que o hospital e o médico indicaram.
Medicamento em casa: regra geral e exceções importantes
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral no atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Quando o plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e adjuvantes.
Actemra (tocilizumabe) é um medicamento usado em alguns tratamentos e pode ser indicado em situações específicas, conforme avaliação do médico. O que define o seu caso é a prescrição e a justificativa clínica, não um texto padrão de atendimento.
Onde você costuma conseguir os documentos que fazem diferença
| Documento | Onde costuma conseguir |
|---|---|
| Prescrição e plano terapêutico | Com o médico assistente |
| Relatório com justificativa e riscos do atraso | Com o médico assistente |
| Exames e laudos | No laboratório ou hospital |
| Negativa por escrito e protocolo | No canal de atendimento do plano |
| Carteirinha e contrato | No aplicativo, site ou central do plano |
| Comprovantes de pagamento | Com você ou com a empresa, se for coletivo |
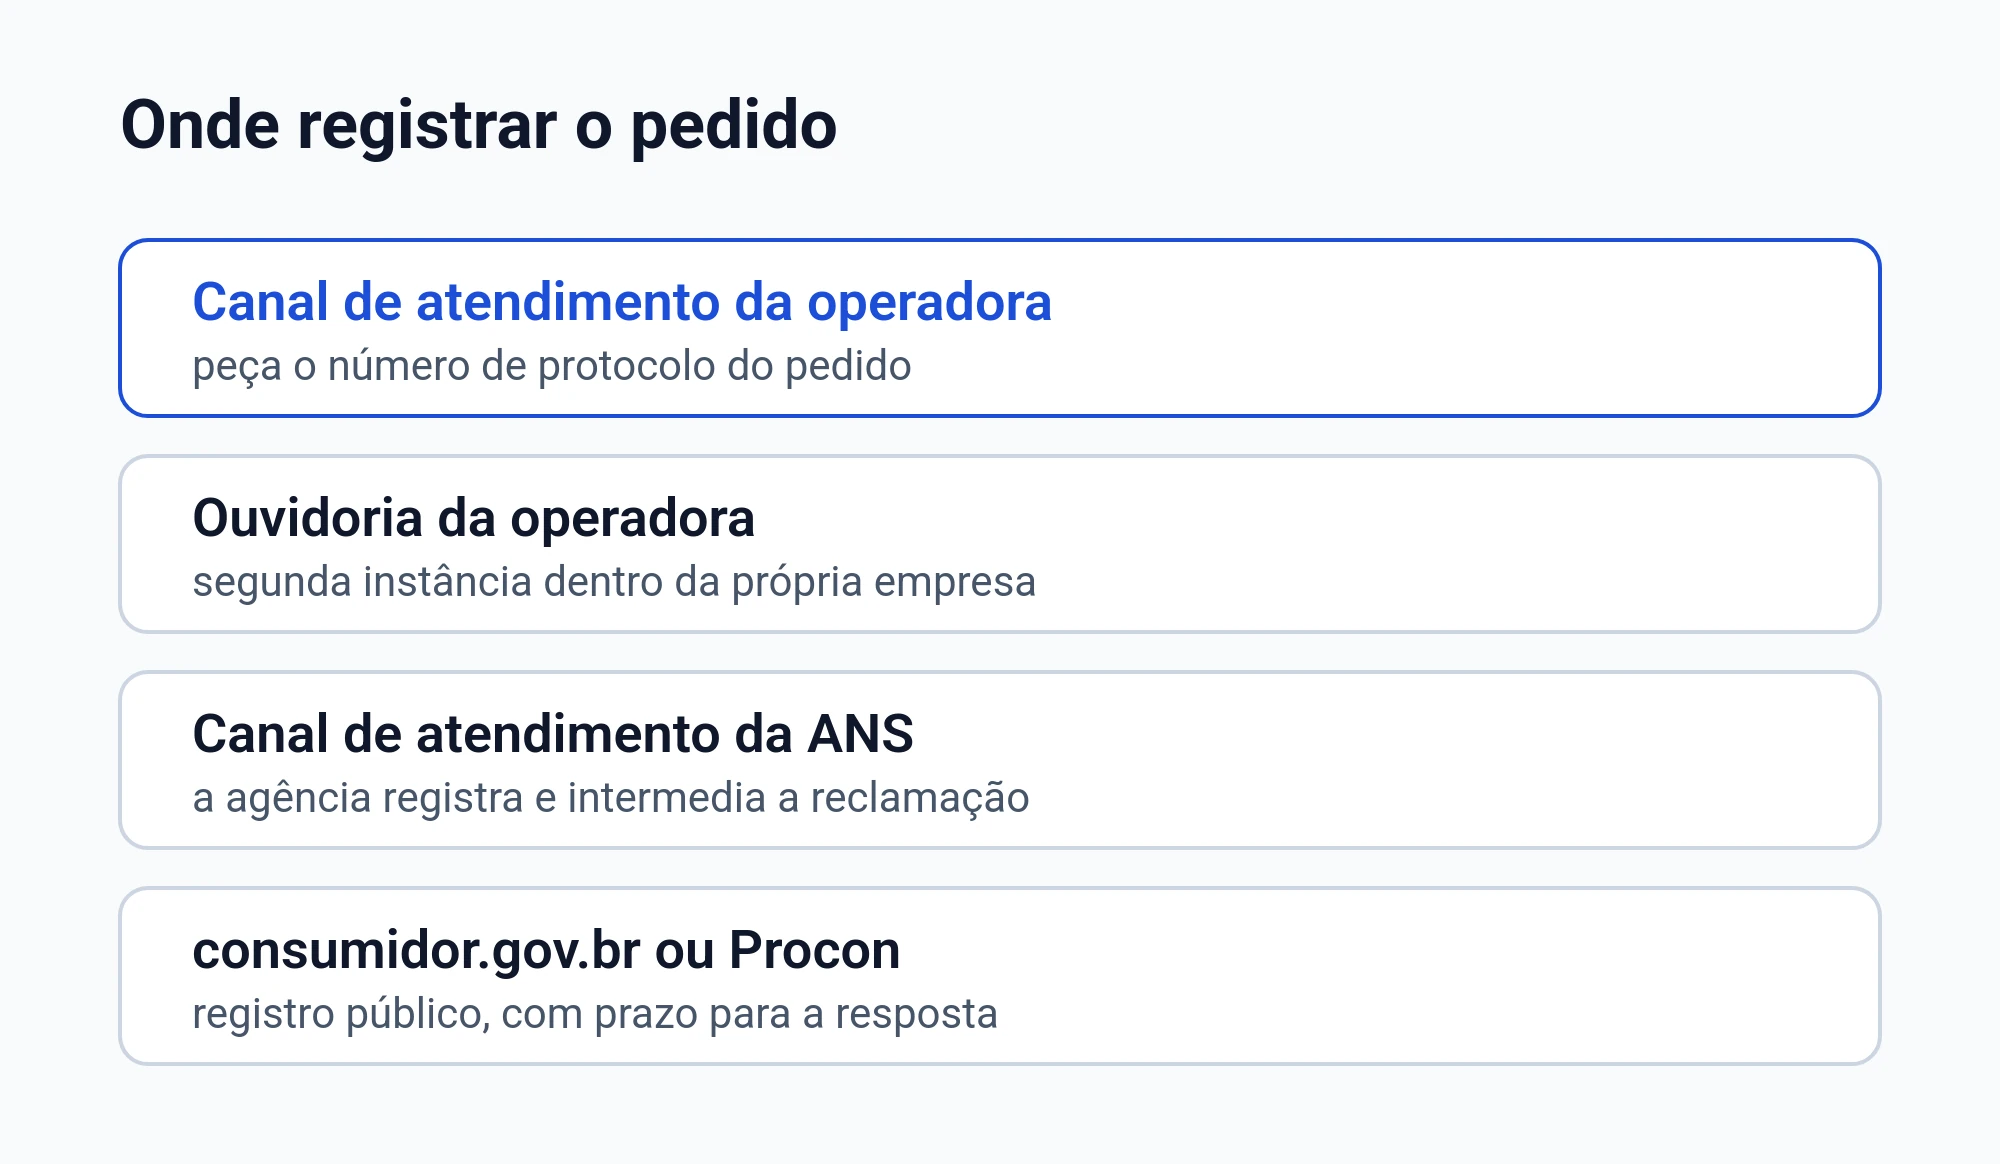
Quem costuma se beneficiar dessas regras no dia a dia
Você tende a usar essas orientações quando recebeu negativa com base no rol, quando o atendimento tem urgência clínica, quando o plano fala em carência, ou quando a justificativa foi “doença anterior”. Em qualquer cenário, a prescrição e o relatório são o ponto de partida.
Perguntas frequentes sobre negativa de Actemra (tocilizumabe)
Se o plano disser que não cobre por estar fora do rol, acabou?
Não necessariamente. A lei prevê autorização de tratamento prescrito pelo médico assistente mesmo fora do rol, quando você atende a algum critério legal. O peso do seu relatório médico e do plano terapêutico costuma ser decisivo. Guarde a negativa por escrito para não perder o histórico do que foi alegado.
O que pode justificar cobertura fora do rol, em termos legais?
A lei lista critérios alternativos. Um deles é a comprovação de eficácia baseada em evidências científicas e no plano terapêutico. Outro é recomendação da Conitec ou de órgão internacional de avaliação de tecnologias em saúde, nos termos previstos em lei.
O plano pode usar carência para negar atendimento em situação grave?
Quando o contrato fixa carência, a lei traz um prazo máximo para a cobertura dos casos de urgência e emergência. Se o seu caso foi descrito pelo médico como urgência ou emergência, isso muda o peso do motivo usado na negativa. Por isso, peça que o médico descreva o quadro e a necessidade de atendimento.
O que a lei considera urgência e emergência?
Emergência envolve risco imediato de vida ou de lesões irreparáveis, caracterizada pelo médico assistente em declaração. Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional. Se houver dúvida, peça ao seu médico para registrar por escrito.
Depois de quanto tempo o plano pode parar de alegar doença preexistente?
Existe uma regra que veda a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e coloca na operadora o ônus de provar conhecimento prévio. Mesmo antes disso, a alegação precisa ser examinada com cuidado, porque costuma depender de como foi a contratação. Guarde documentos e questionários preenchidos no ingresso.
E se o plano disser que você agiu de má-fé?
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado. Na prática, isso torna importante guardar o que foi pedido antes do contrato e o que foi entregue. Se você não recebeu pedido de exames, registre esse ponto.
Se você recebeu uma negativa, tente separar o que é motivo clínico do que é argumento administrativo. Com a justificativa escrita do plano e um relatório bem feito do seu médico, você reduz idas e vindas e consegue decidir os próximos passos com mais segurança.


