
O plano de saúde pode ter de cobrir Bosulif (bosutinibe) quando houver prescrição do seu médico, porque a lei prevê cobertura para tratamento antineoplásico oral no atendimento ambulatorial e admite cobertura fora do rol em situações previstas.
Quando a negativa acontece, o que você precisa checar primeiro
Quando chega a resposta de negativa, é comum você ficar sem saber se foi por causa do contrato, do tipo de tratamento, ou por uma regra interna do plano.
- Qual é o tratamento indicado pelo seu médico
- Se o uso é em casa e por via oral
- Se o pedido foi feito como atendimento ambulatorial
- Se o plano alegou rol, carência ou doença preexistente
- Se você tem um documento do plano com o motivo da negativa
Com essas informações organizadas, você consegue comparar o motivo da recusa com o que a lei trata sobre cobertura e exceções.
Medicamento antineoplásico oral e cobertura no atendimento ambulatorial
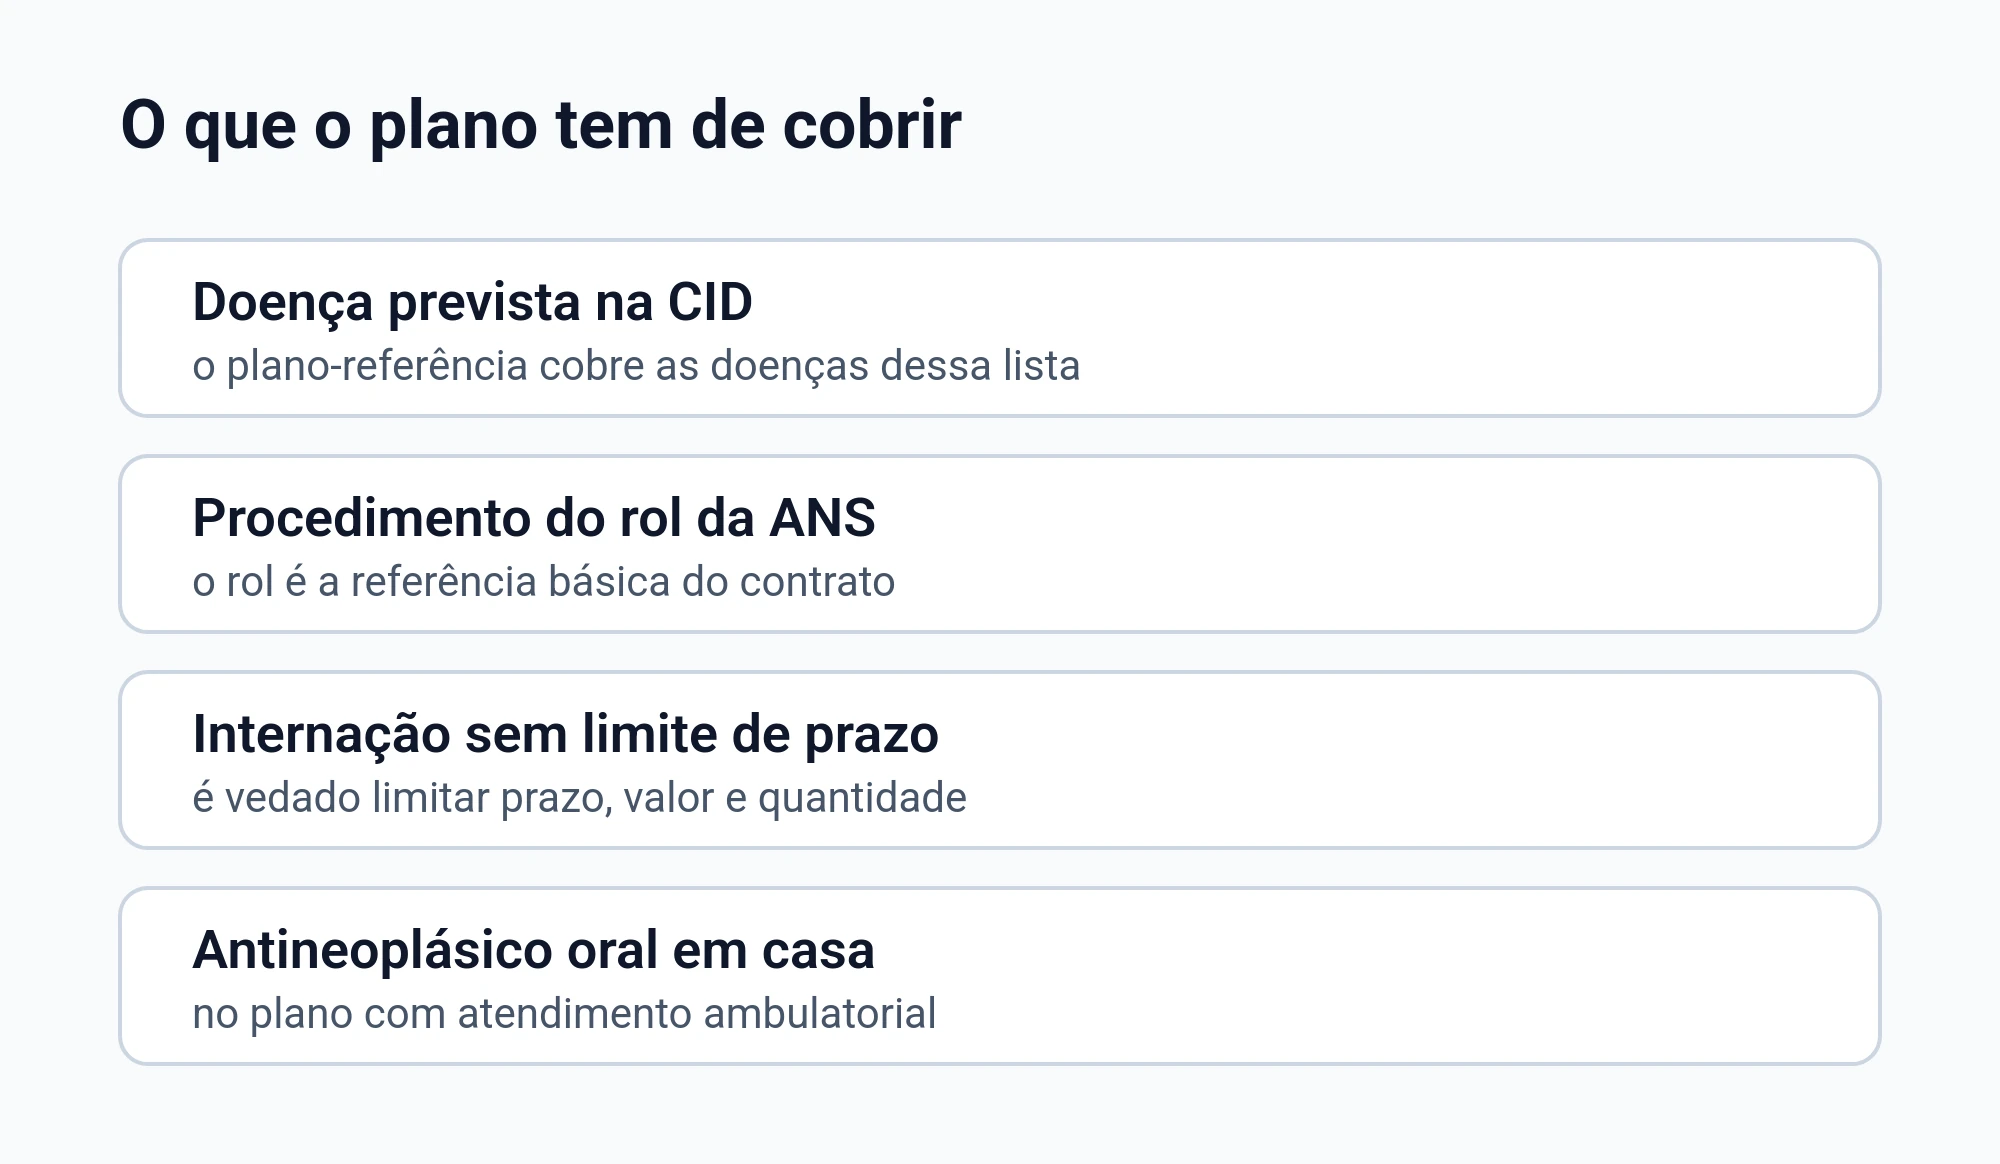
Se o seu plano inclui atendimento ambulatorial, a lei determina a cobertura de tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes relacionados ao tratamento.
Na prática, o ponto que costuma pesar é a receita e o relatório: seu médico descreve a doença, o objetivo do tratamento e por que aquele medicamento foi escolhido para o seu caso.
A regra geral do plano-referência é que o fornecimento de medicamentos para tratamento domiciliar é exceção, mas a própria lei ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
E se o plano disser que não está no rol da ANS
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e diretrizes de atenção à saúde, e não como limite máximo.
Isso muda a leitura do “não está no rol”. Em muitos casos, o que resolve é mostrar que existe prescrição e que o seu caso se encaixa nas hipóteses legais de cobertura.
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora quando atendido um dos critérios legais listados, porque o rol não é o limite máximo da cobertura.
Um dos critérios legais para autorizar cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e plano terapêutico.
Outro critério legal é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com aprovação também para os nacionais daquele país, e os critérios são alternativos.
- Peça ao seu médico um relatório com plano terapêutico
- Guarde exames e laudos que mostrem o diagnóstico
- Se houver, anexe material técnico que discuta eficácia e evidências
- Mantenha o pedido com data e número de protocolo
- Exija a negativa por escrito ou em mensagem formal
Doença coberta e foco na condição de saúde, não no nome do tratamento
O plano-referência cobre assistência médico-ambulatorial e hospitalar das doenças listadas na classificação internacional de doenças, e a referência de cobertura é a doença classificada, não uma lista de nomes de tratamento.
Por isso, quando o plano tenta reduzir a discussão ao nome do medicamento, você pode voltar ao básico: qual é a doença tratada e qual cuidado seu médico indicou para ela.
Carência: quando ela pode existir e quando não pode bloquear atendimento
Muita negativa vem com a palavra carência, e isso confunde porque nem todo atendimento pode ser adiado do mesmo jeito.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas.
A cláusula contratual que prevê carência em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
O que é urgência e o que é emergência, e quem define isso
Emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração, não a operadora.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
Doença preexistente: quando essa justificativa costuma aparecer
Outra resposta comum é o plano dizer que o problema já existia antes do contrato. Isso não encerra a conversa por si só.
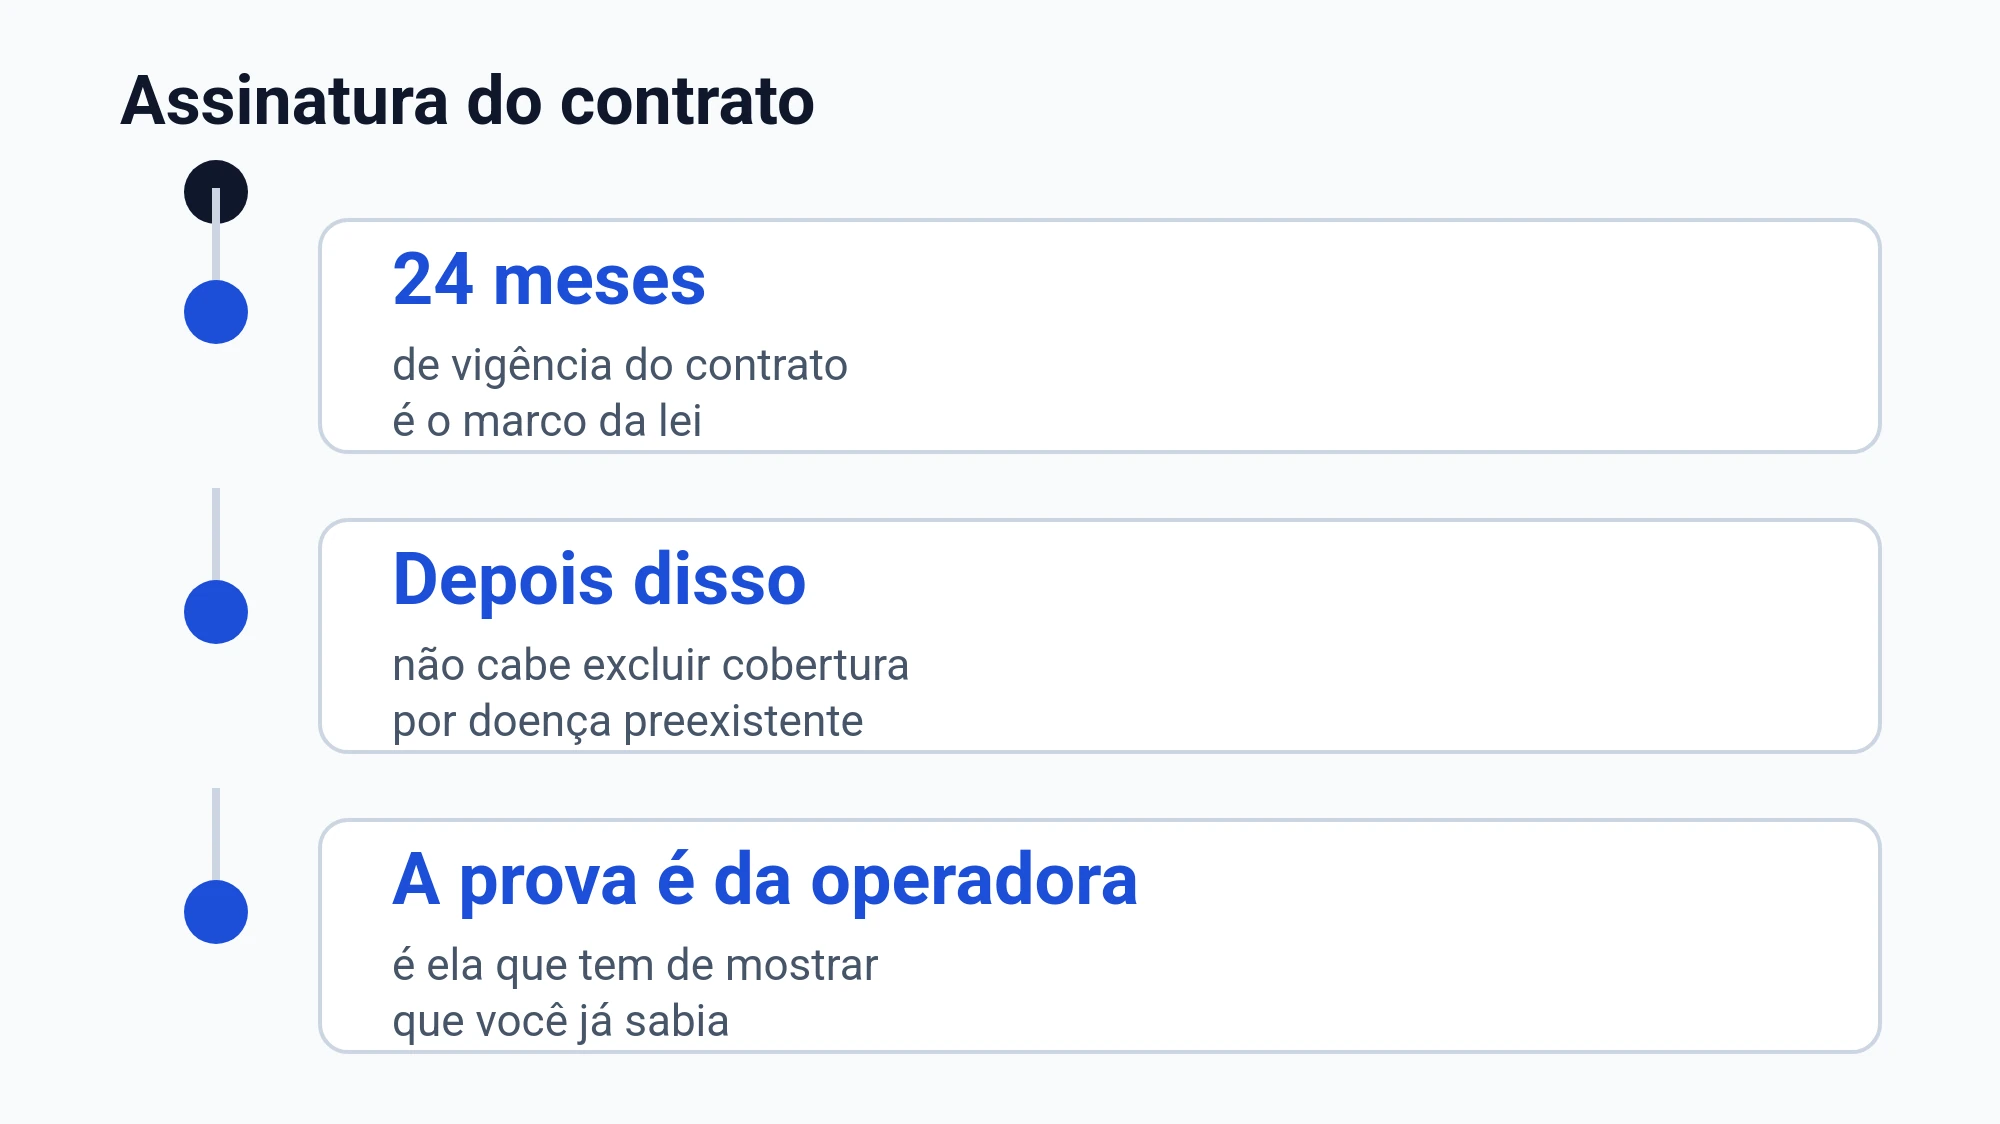
Depois de 24 meses de vigência do contrato, é vedada a exclusão de cobertura por doenças e lesões preexistentes, e o ônus de provar e demonstrar conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
- Peça ao plano o motivo detalhado da negativa
- Separe documentos do início dos sintomas e do diagnóstico
- Guarde a proposta e documentos da contratação
- Verifique se houve exigência de exames antes de contratar
- Anexe relatório do seu médico sobre a evolução do quadro
Se o seu caso envolve internação, o plano não pode impor limite de tempo, valor ou quantidade
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Quando a discussão envolve continuidade de internação, vale pedir que seu médico registre no relatório por que a internação é necessária e como ela se conecta ao tratamento indicado.
Documentos que costumam fazer diferença quando você vai contestar a negativa
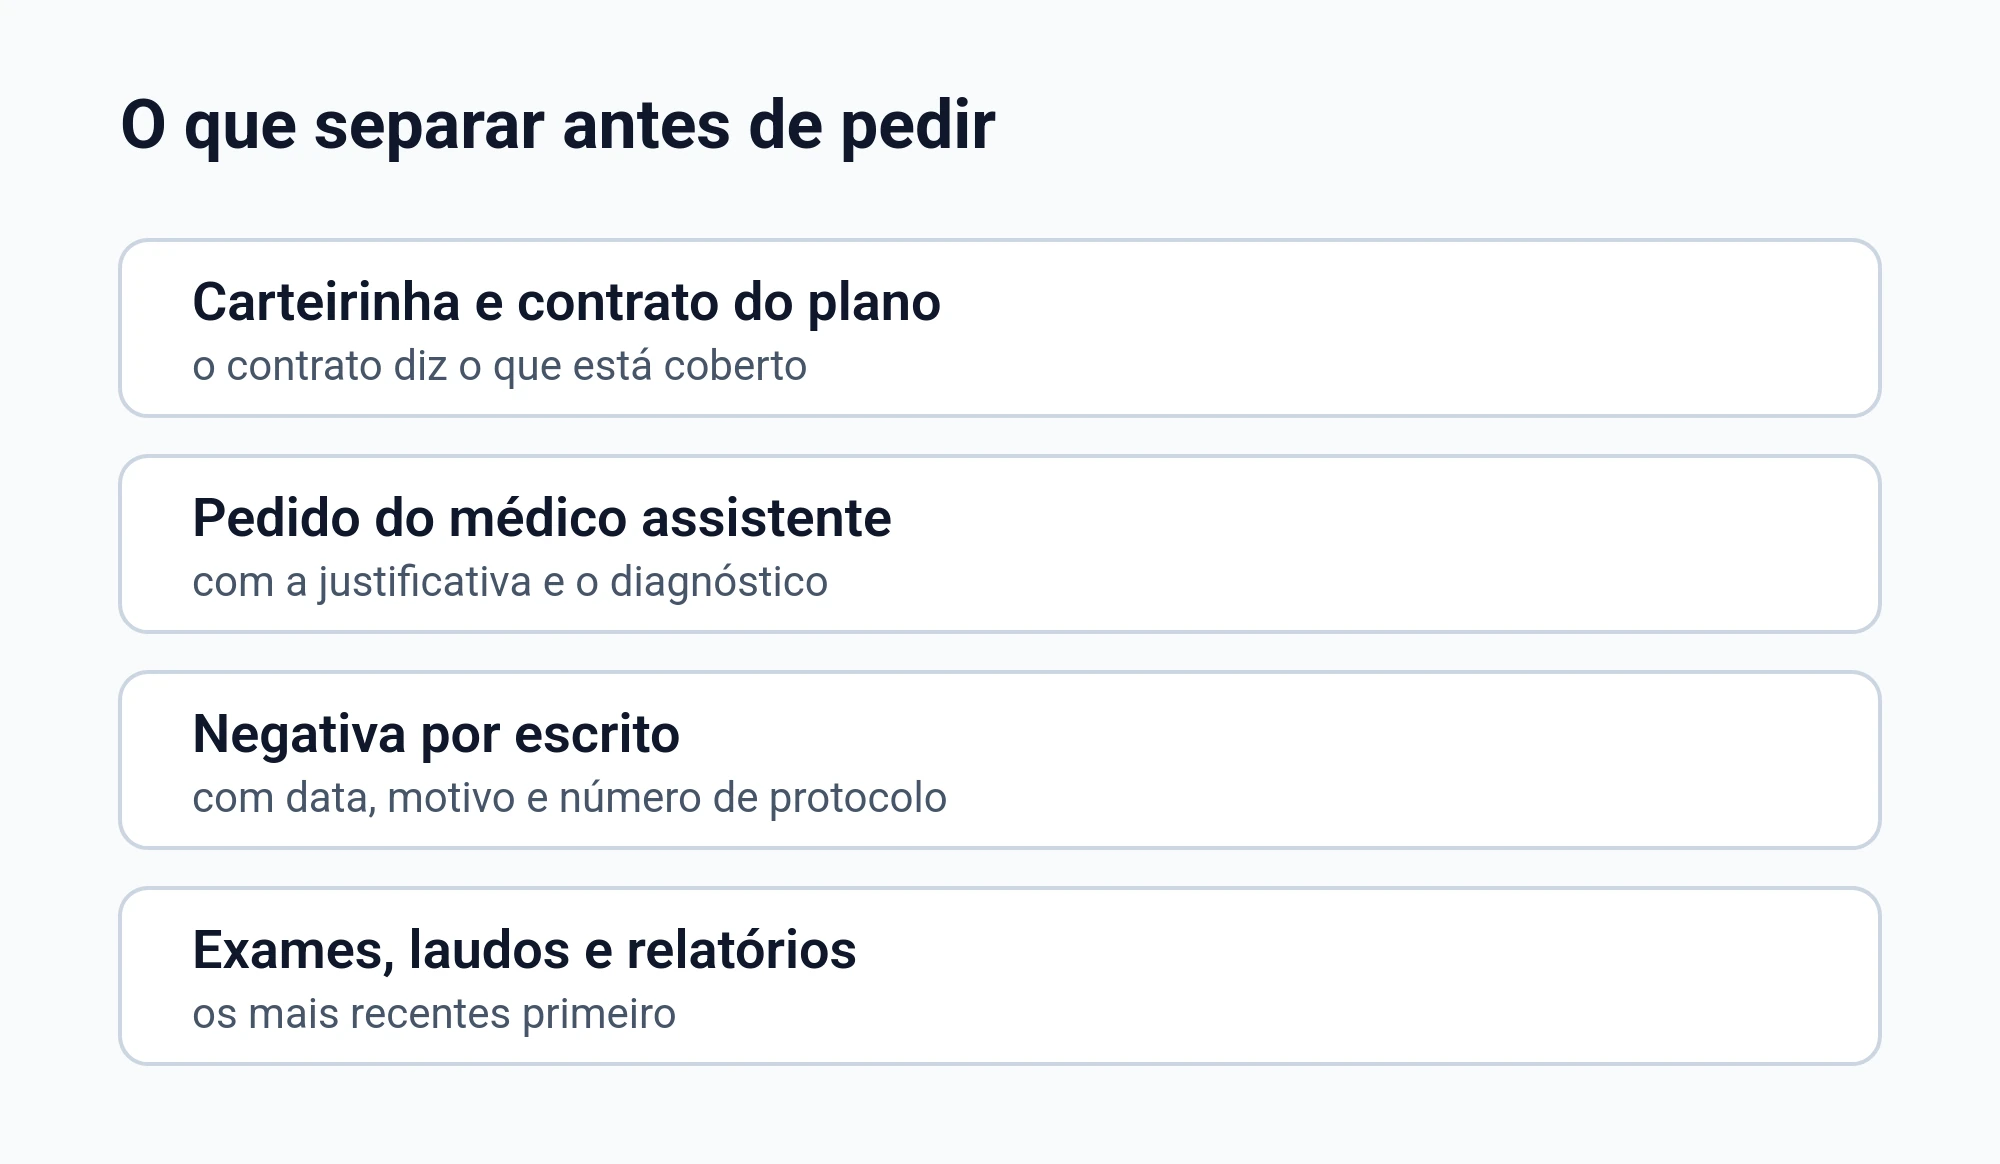
- Receita com posologia e duração estimada do tratamento
- Relatório médico com diagnóstico e justificativa
- Exames e laudos usados para fechar o diagnóstico
- Negativa do plano por escrito, com o motivo
- Número de protocolo de atendimento
- Carteirinha do plano e documento de identificação
Onde registrar o pedido e como guardar prova do que foi solicitado
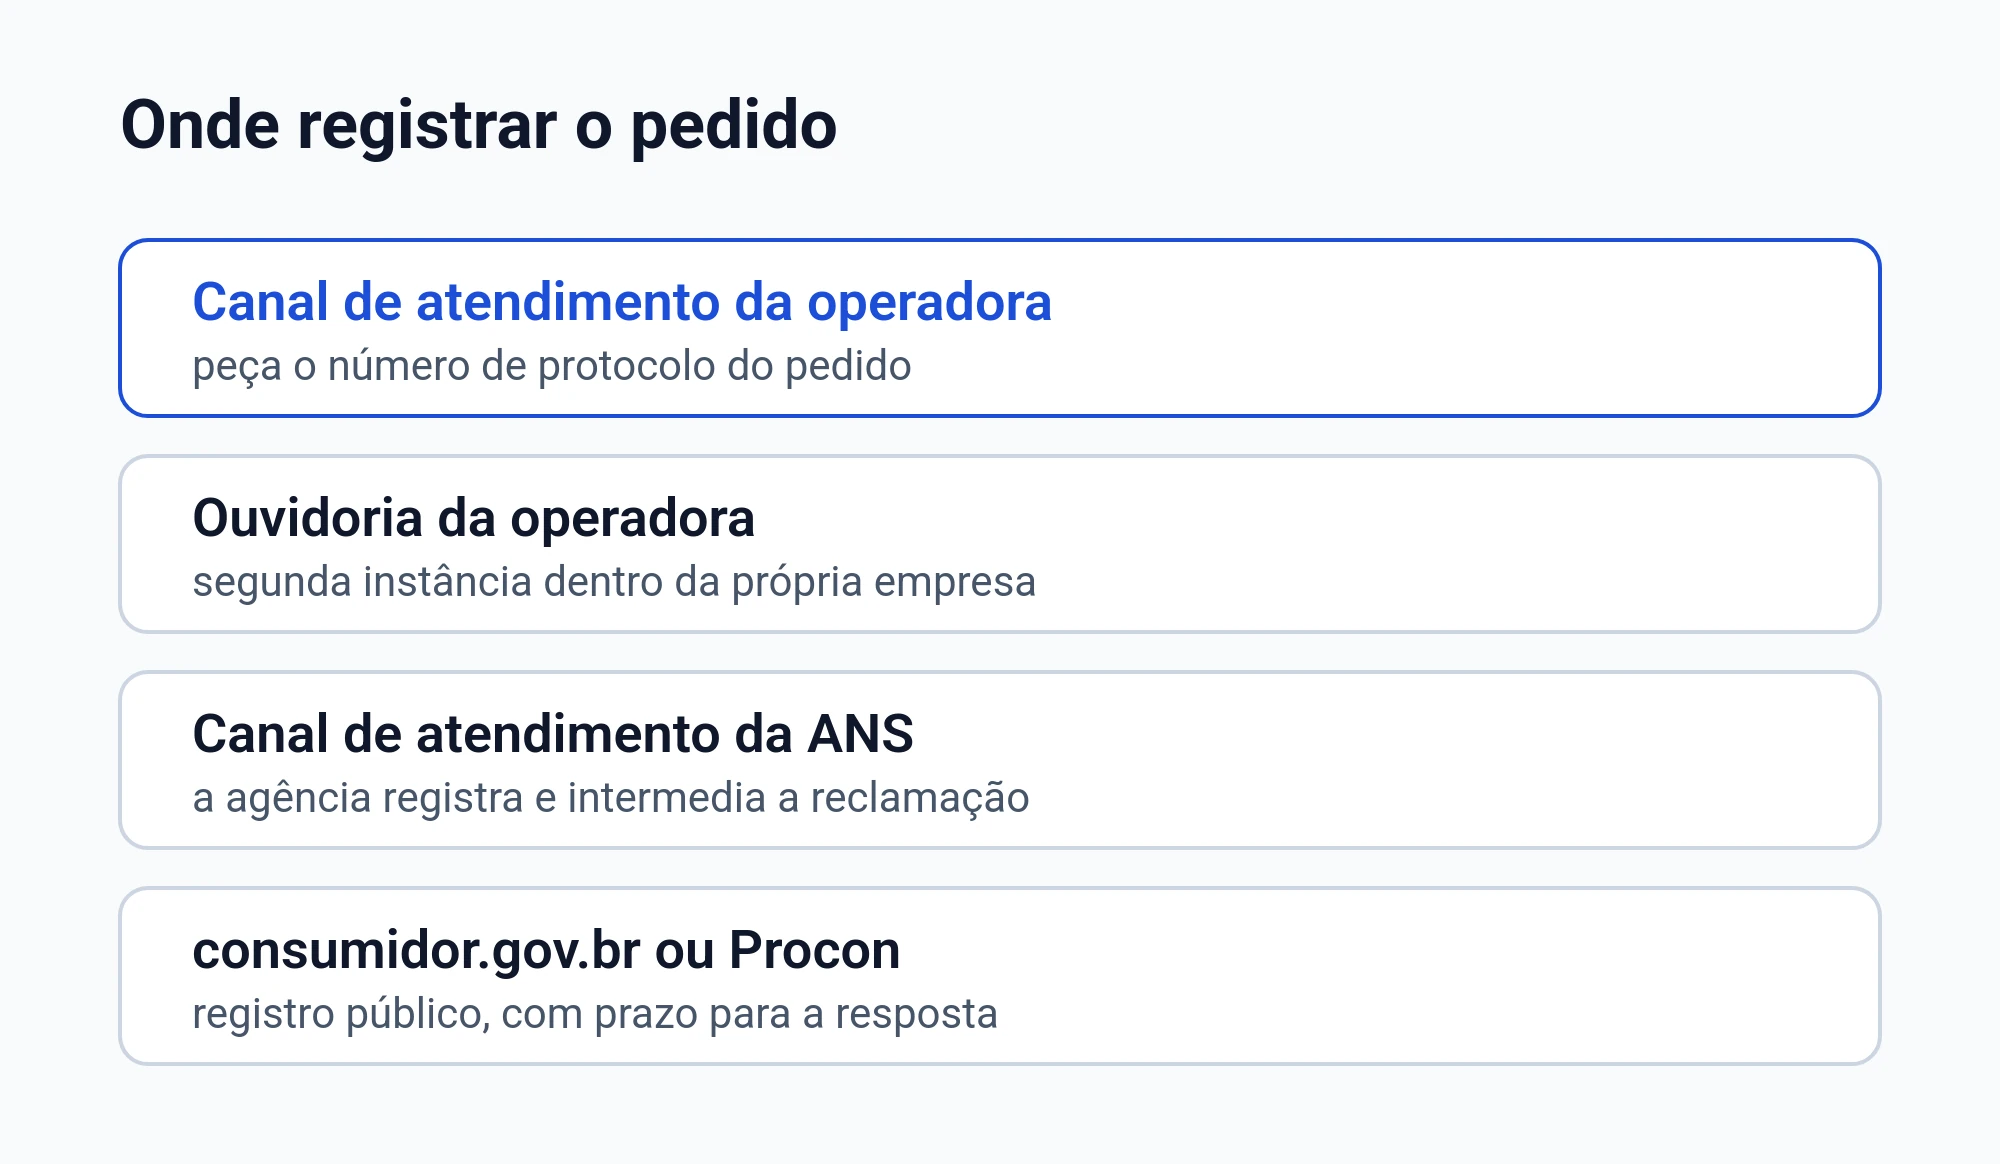
Você reduz o risco de idas e vindas quando concentra o pedido em um canal que gere protocolo e quando arquiva tudo em um só lugar, como uma pasta no celular.
- Use canal que gere número de protocolo
- Envie pedido com receita e relatório anexados
- Peça confirmação de recebimento
- Guarde print da tela e e-mails
- Anote data e nome de quem atendeu
Depois do não: como organizar os próximos passos sem se perder
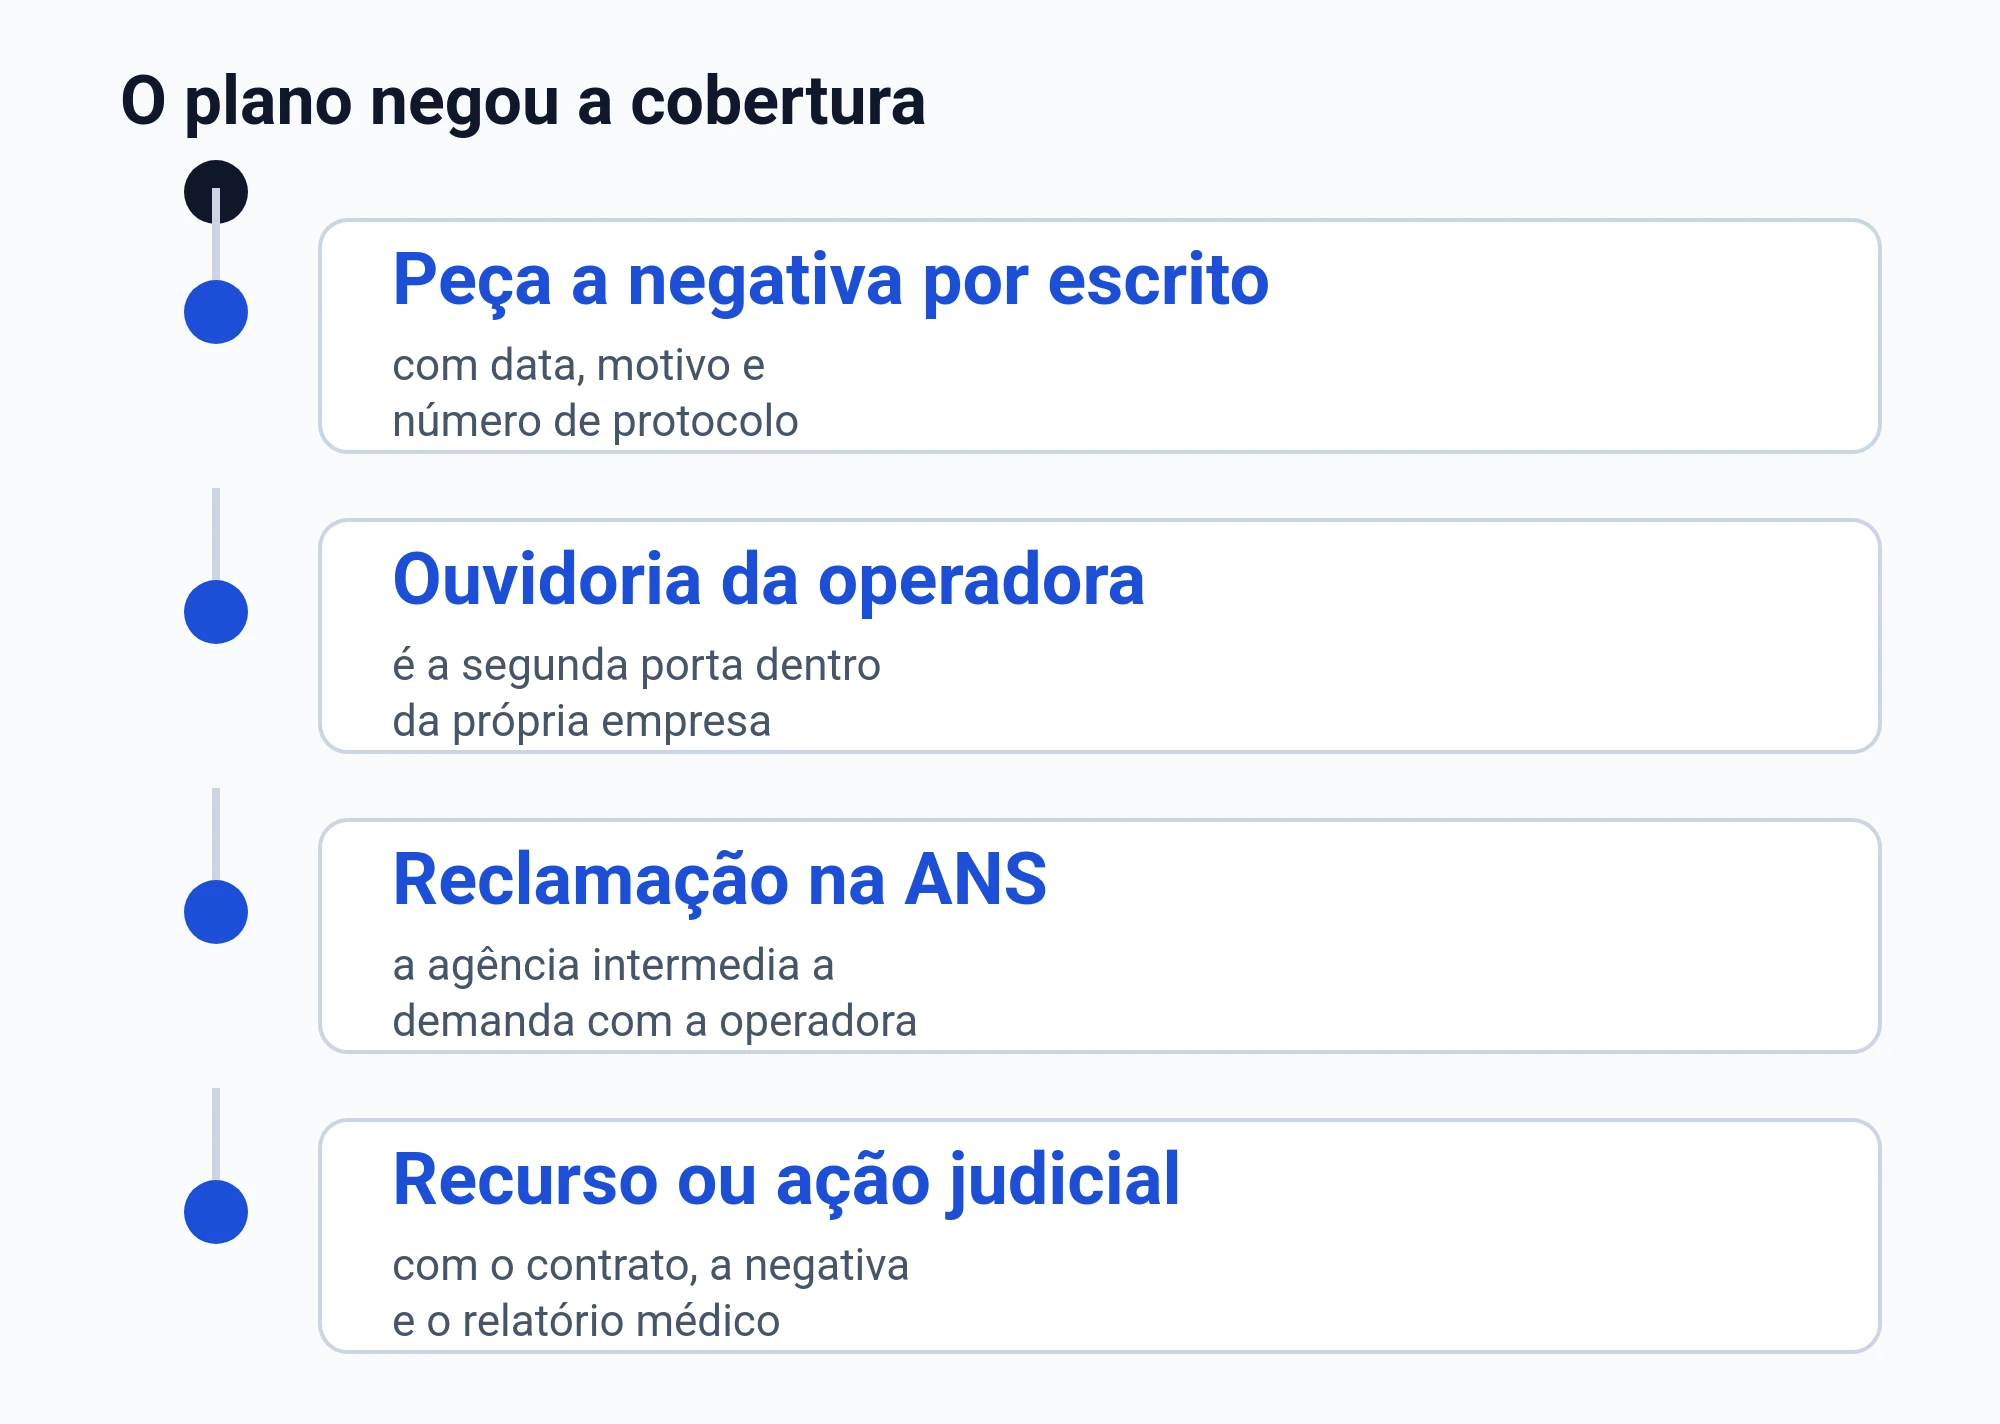
Quando a resposta vem negativa, seu foco é transformar tudo em prova organizada: o que foi pedido, por quem foi prescrito, e qual motivo o plano registrou para negar.
- Peça a negativa detalhada e por escrito
- Confirme se o pedido foi classificado como ambulatorial ou hospitalar
- Solicite ao médico um relatório mais completo, se faltar justificativa
- Junte exames e histórico do caso
- Registre nova solicitação com todos os anexos
Perguntas comuns sobre Bosulif e negativa do plano
O plano pode negar dizendo que não está no rol da ANS?
A lei trata o rol como referência básica e admite cobertura fora dele em situações previstas. Por isso, a prescrição e a justificativa médica costumam ser centrais. Guarde a negativa e o relatório do médico para comparar com os critérios legais.
Se for remédio de uso em casa, o plano sempre pode negar?
A lei traz uma regra geral de exceção para medicamento de tratamento domiciliar, mas ressalva o antineoplásico oral no atendimento ambulatorial. O enquadramento do seu pedido e a prescrição médica fazem diferença. Guarde receita, relatório e o motivo do plano por escrito.
O que meu médico precisa escrever para ajudar no pedido?
O relatório costuma funcionar melhor quando descreve o diagnóstico, o plano terapêutico e a justificativa da escolha do medicamento. Também ajuda quando indica riscos e efeitos esperados do tratamento. Se houver urgência ou emergência, peça que isso conste em declaração.
O plano falou em carência: isso vale em urgência e emergência?
A lei fixa limite máximo para cobertura de urgência e emergência após o início do contrato. Se o atendimento se enquadrar nessas situações, a carência não pode ser usada para impedir a cobertura além do limite legal. Guarde o registro do atendimento e a declaração do médico.
O plano pode negar alegando doença preexistente?
Essa justificativa depende de como foi feita a contratação e do que a operadora consegue provar. A lei trata de vedação de exclusão depois de certo tempo de contrato e põe na operadora o encargo de demonstrar conhecimento prévio. Por isso, documentos da contratação e do diagnóstico são importantes.
Se eu não fiz exames antes de assinar, isso muda algo?
Há entendimento sumulado de que a recusa por doença preexistente é ilícita se não houve exigência de exames prévios ou prova de má-fé. Então, guarde a proposta e qualquer comprovante sobre o processo de adesão ao plano.
Se eu estiver internado, o plano pode limitar tempo ou quantidade de internação?
A lei veda limitação de prazo, valor máximo e quantidade de internação em clínicas reconhecidas, quando o plano inclui internação hospitalar. Para terapia intensiva, a regra também veda limites e deixa a definição a critério do médico. Guarde relatório e evolução médica para mostrar a necessidade de continuidade.
O que eu faço se o plano disser que “já passou do limite”?
Peça que a operadora indique por escrito qual foi o suposto limite aplicado e em qual documento ela se baseia. Em paralelo, solicite ao médico um relatório objetivo sobre a necessidade de continuidade do cuidado e mantenha os protocolos guardados.
Negativa de cobertura é desgastante, ainda mais quando você está lidando com um tratamento delicado. Quando você junta prescrição, relatório e a justificativa do plano por escrito, fica mais fácil entender qual regra foi aplicada e qual ponto precisa ser corrigido no pedido.


