
O plano de saúde pode ter de autorizar um tratamento prescrito para você, mesmo quando ele não aparece no rol, desde que a prescrição do seu médico atenda aos critérios legais para cobertura fora do rol.
Quando o Braftovi entra na discussão de cobertura
Você recebeu a indicação de Braftovi (encorafenibe) e, ao tentar usar o plano, veio uma negativa. Isso costuma acontecer em situações de tratamento oncológico, quando o tempo pesa e a resposta do plano vem com termos técnicos.
Aqui, o ponto central é separar o que é uma discussão sobre a doença e o que é uma discussão sobre o nome do medicamento. Essa diferença muda o jeito de ler o contrato e a justificativa do plano.
No plano-referência, a cobertura é pensada a partir da doença classificada, com assistência ambulatorial e hospitalar, e não como uma lista fechada de nomes de tratamentos.
Na prática, isso significa que uma negativa baseada só no nome do remédio pode não encerrar o assunto. O que pesa é o que o seu médico explicou sobre o seu quadro e o objetivo do tratamento.
Rol da ANS: para que ele serve na cobertura
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e fixa diretrizes de atenção à saúde, e a lei não o trata como limite máximo.
Isso ajuda você a entender um erro comum: o plano pode dizer que algo “não está no rol” como se isso encerrasse o assunto. Em muitos casos, essa frase é só o começo da análise.
A lei prevê que tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado, desde que seja atendido um dos critérios listados para a cobertura fora do rol.
Então, quando o plano nega Braftovi por “ausência no rol”, você ganha um caminho claro: conferir se a sua prescrição e os documentos médicos conseguem se encaixar em algum critério legal.
- Motivos de negativa que você pode encontrar
- “Fora do rol”
- “Uso domiciliar”
- “Doença preexistente”
- “Carência”
- “Sem cobertura contratual”
Cobertura fora do rol: quais critérios a lei usa
Um dos critérios para cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Aqui, o que costuma fazer diferença é o relatório do seu médico: qual é o diagnóstico, por que aquele tratamento foi escolhido, quais alternativas já foram usadas e o que se espera com a troca ou com a combinação de terapias.
Outro critério para cobertura fora do rol é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com as condições previstas na própria regra.
Você não precisa “cumprir tudo”. A regra trabalha com caminhos alternativos, e isso evita que o paciente fique preso a uma única forma de prova quando já existe base técnica suficiente.
Os critérios legais para autorizar cobertura fora do rol são alternativos, e basta atender a um deles, porque o texto usa a lógica do “ou”.
Medicamento de uso oral em casa: quando o plano ambulatorial cobre
No plano com atendimento ambulatorial, deve haver cobertura para tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes.
Se o seu médico prescreveu um antineoplásico oral para uso em casa, essa informação precisa aparecer de forma clara na receita e no relatório. É isso que liga o tratamento ao tipo de cobertura correta.
A regra geral é que o fornecimento de medicamentos para tratamento domiciliar é exceção no plano-referência, mas há ressalva para antineoplásico oral do atendimento ambulatorial e para antineoplásico ligado à continuidade da internação.
Na vida real, a negativa pode vir com a frase “uso domiciliar não tem cobertura”. Quando isso acontece, vale conferir se a justificativa ignorou as exceções previstas para antineoplásico oral e para situações ligadas à internação.
- Pontos do seu pedido que ajudam a evitar negativa automática
- Receita legível e atual
- Relatório com diagnóstico e objetivo do tratamento
- Descrição de uso oral em casa quando for o caso
- Indicação de urgência clínica quando existir
- Pedido formal com número de protocolo
Carência e começo do contrato: como ler a negativa
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Se a operadora usa carência como motivo, a primeira checagem é simples: o seu contrato fala em carência? E, se fala, a data do início do plano e a data do pedido batem com o que foi alegado?
Quando se trata de urgência e emergência, a carência prevista em contrato tem teto legal, e a cobertura desses casos não pode ser afastada além desse limite.
A cláusula de carência para uso dos serviços em situação de urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Urgência e emergência: quem define e por que isso importa
Em tratamento oncológico, é comum a família ficar em dúvida se o caso é só “grave” ou se é “emergência”. O nome faz diferença quando o plano tenta justificar a negativa por carência ou por tipo de cobertura.
Emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração, não a operadora.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos enumerados pela lei, sem abertura de exceção no texto por tipo de plano ou por carência ainda em curso.
Doença preexistente: quando a alegação do plano pode ser questionada
Outro motivo comum de negativa é o plano dizer que o problema já existia quando você contratou. Essa discussão costuma vir com palavras como “preexistente” e pode aparecer mesmo quando o tratamento é urgente.
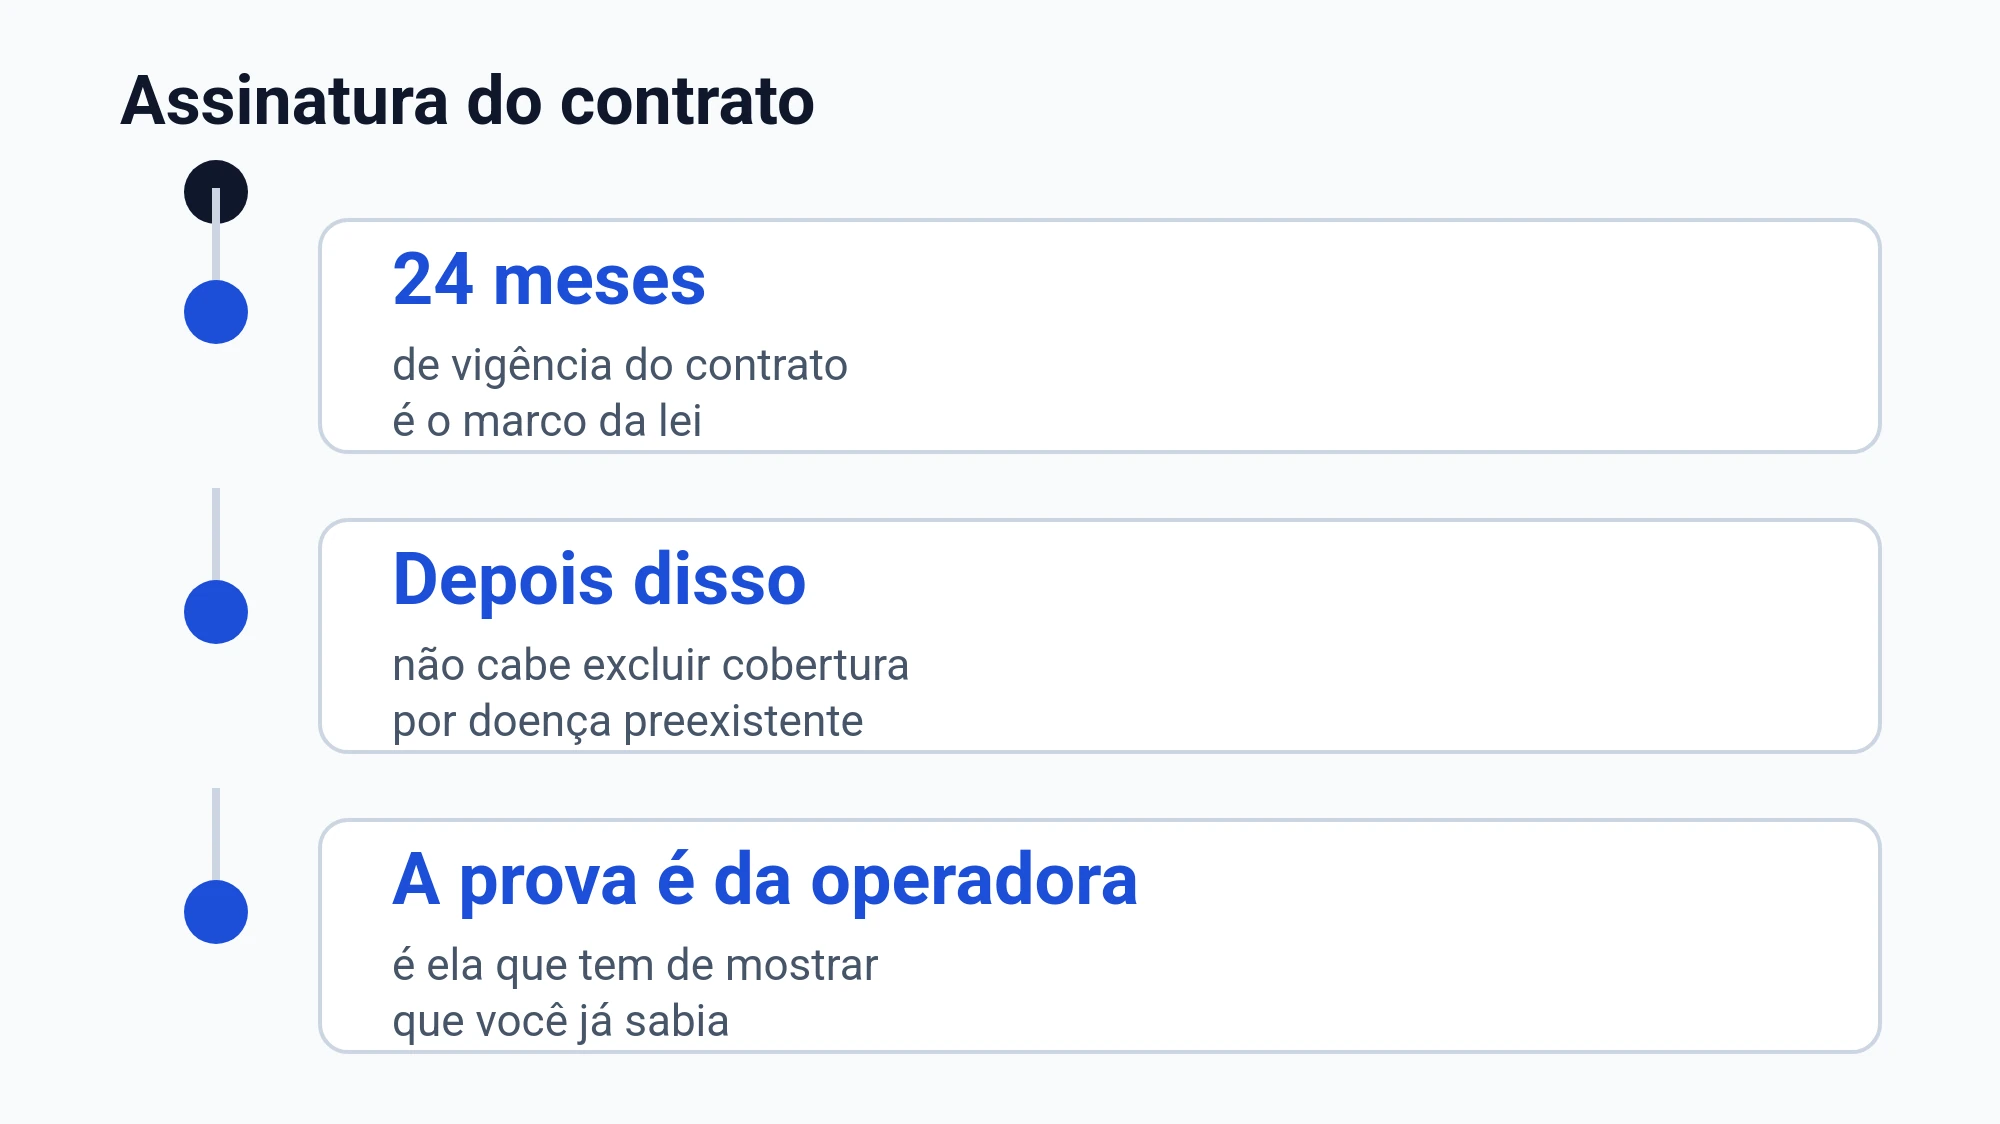
É vedada a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e o ônus de provar e demonstrar o conhecimento prévio é da operadora.
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
No dia a dia, isso conversa com os seus documentos da contratação. Se o plano não pediu exame e não mostra prova concreta de má-fé, a justificativa pode ficar fraca.
Internação e UTI: limites que o plano não deve impor
Quando o tratamento envolve internação, a negativa pode aparecer como “limite de dias”, “limite de valor” ou “quantidade de internações”. Em situações graves, isso aumenta a insegurança da família.
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Documentos que você deve separar antes de reclamar ou pedir reanálise
Você não precisa ter tudo perfeito para começar, mas alguns papéis mudam a conversa com o plano. Eles mostram o que foi pedido, por quem foi prescrito e por que foi negado.
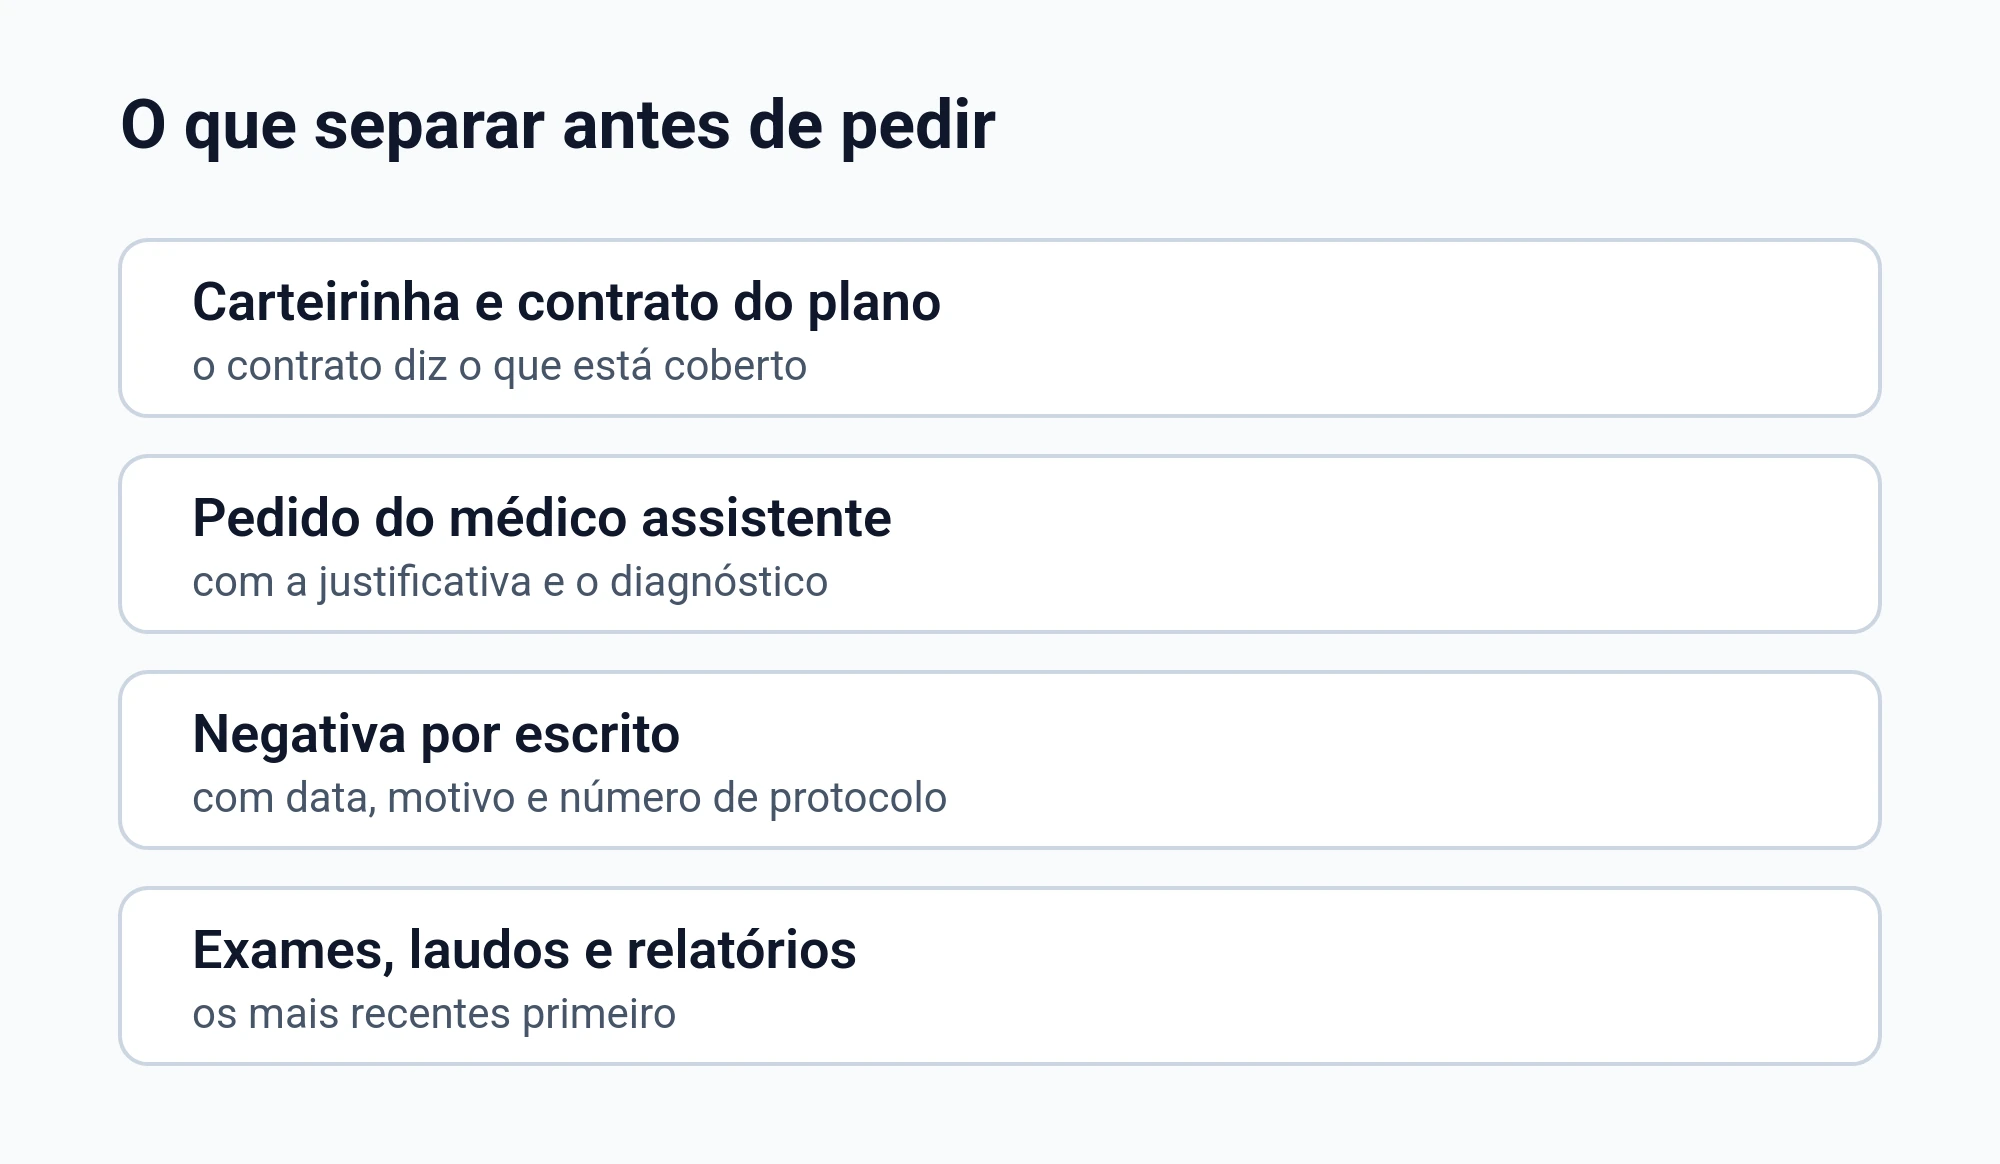
- Documentos que costumam ajudar muito
- Prescrição médica com assinatura e data
- Relatório do médico com diagnóstico e justificativa
- Exames que embasam a conduta
- Negativa do plano por escrito
- Carteirinha do plano e dados do contrato
- Comprovantes de protocolos e mensagens
Onde pedir e como registrar o que aconteceu
Quando você pede autorização, o mais importante é deixar rastro: protocolo, cópia do que foi enviado e a resposta do plano. Isso evita retrabalho e ajuda a comparar o que foi dito em momentos diferentes.
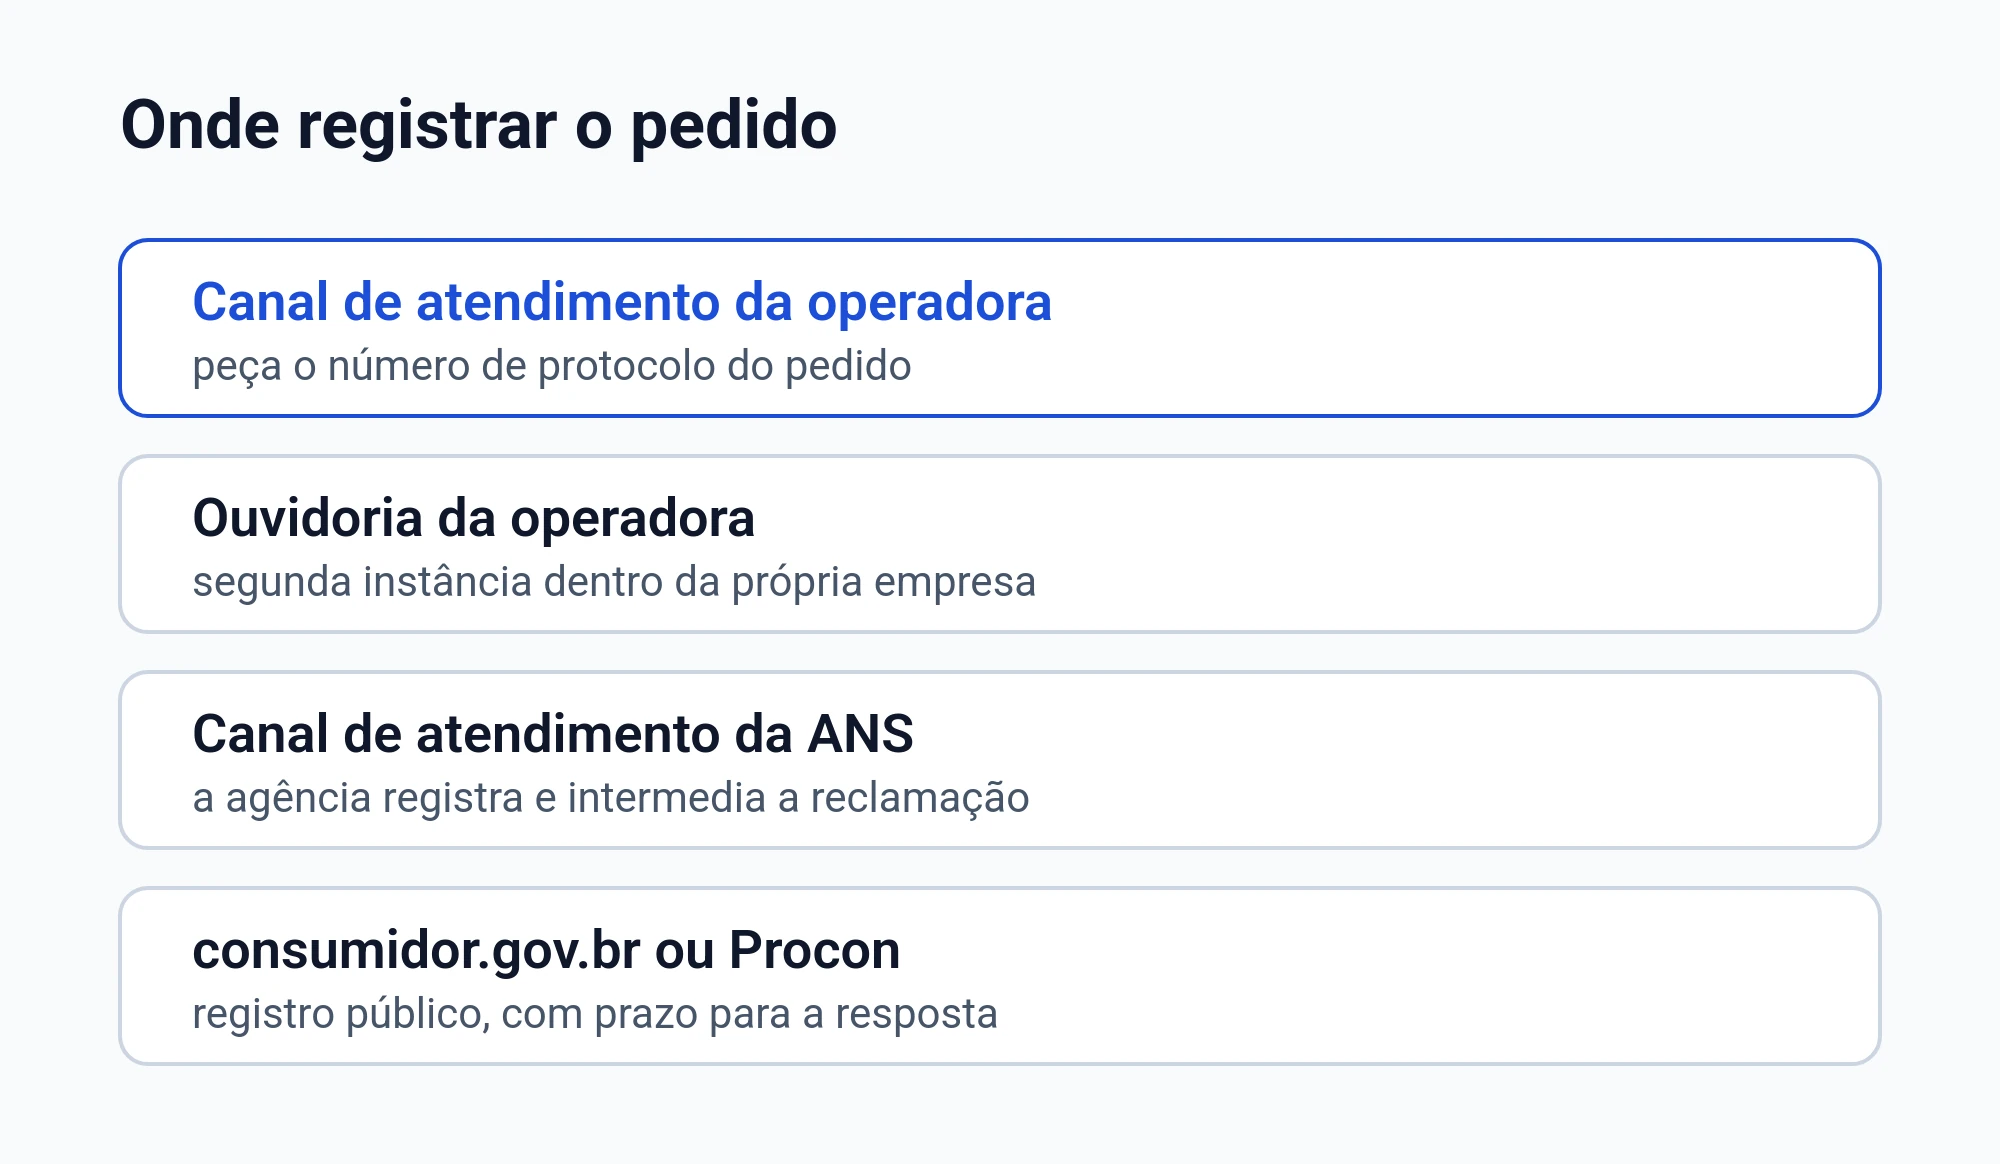
| Passo | O que guardar |
|---|---|
| Pedido ao plano | Protocolo e cópia do pedido |
| Envio de relatório e exames | Comprovante de envio |
| Resposta do plano | Negativa por escrito com motivo |
| Contato por telefone | Número de protocolo e nome do atendente |
Depois do não: como organizar seus próximos passos
Receber uma negativa no meio de um tratamento dá sensação de impotência. O melhor caminho é transformar a situação em uma sequência de ações objetivas, sem depender só de conversa por telefone.
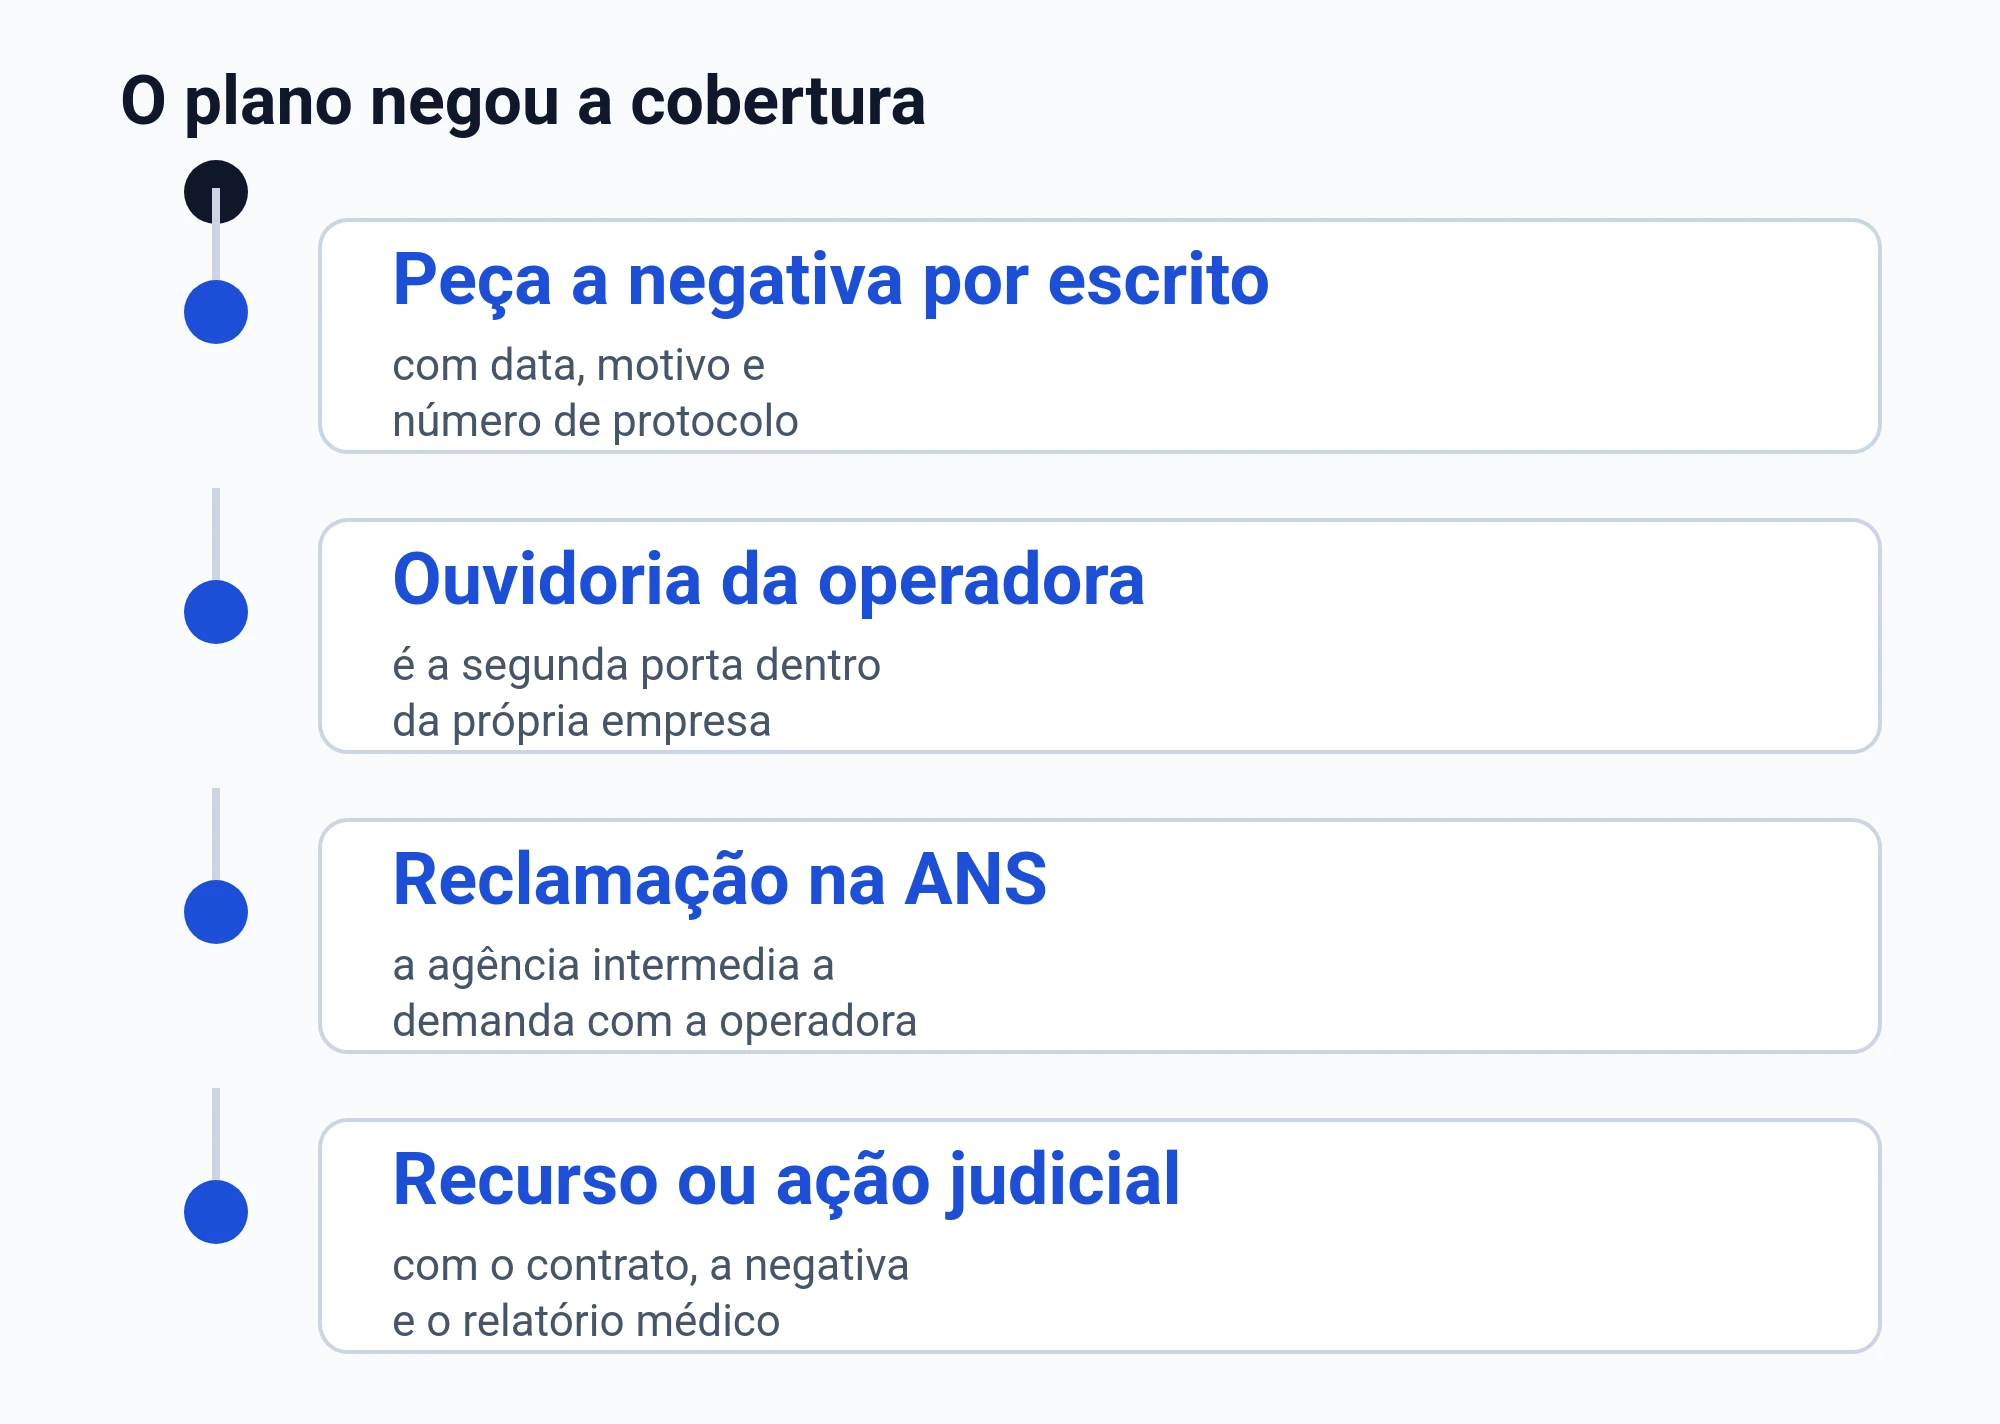
- Ações práticas que costumam destravar o caso
- Pedir a negativa por escrito se ainda não veio
- Reunir relatório médico com justificativa e plano terapêutico
- Separar exames e histórico do tratamento
- Protocolar reanálise com toda a documentação
- Guardar comprovantes de envio e de atendimento
Perguntas comuns sobre Braftovi e negativa do plano
Se o plano disse que não cobre porque não está no rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e prevê cobertura fora do rol quando a prescrição do médico atende aos critérios legais. O que decide é a documentação médica e o enquadramento nesses critérios.
O plano pode negar dizendo que é medicamento de uso domiciliar?
A regra geral do plano-referência tem exceção para antineoplásico oral do atendimento ambulatorial e para o antineoplásico ligado à continuidade da internação. Por isso, vale conferir se a negativa considerou essa exceção. Guarde a prescrição e o relatório que indiquem o contexto do uso.
Carência pode ser usada para negar atendimento em situação grave?
Em urgência e emergência existe teto legal, e a regra de carência não pode ultrapassar esse limite. Se o médico caracterizou o caso como emergência por escrito, isso muda a análise. Organize as datas do contrato e do pedido.
O plano pode negar alegando doença preexistente?
A alegação não é automática. Há regra sobre vedação de exclusão depois de determinado tempo de contrato e também entendimento sobre necessidade de exames prévios ou prova de má-fé. Junte documentos da contratação e a justificativa escrita da operadora.
Com os documentos certos e uma leitura cuidadosa do motivo da negativa, você consegue entender se o problema é falta de informação no pedido, discussão de carência, ou aplicação incorreta das regras de cobertura. Em casos de tratamento oncológico, rapidez e registro por escrito fazem diferença.


