
O plano de saúde pode ter que autorizar imunoterapia para câncer quando ela foi prescrita pelo seu médico assistente e a situação se encaixa nas regras de cobertura, inclusive nas hipóteses de cobertura fora do rol.
O que costuma acontecer quando a imunoterapia é negada
Você recebe a indicação do seu médico, tenta marcar ou iniciar o tratamento e, na hora de autorizar, o plano responde com uma negativa. Às vezes a justificativa vem curta, com poucas linhas, e isso aumenta a insegurança.
As razões mais comuns envolvem discussão sobre rol, discussão sobre carência ou alegação de doença preexistente. Em outros casos, o problema é a falta de documento certo no pedido.
Rol da ANS não é o limite máximo do que o plano cobre
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura, e não como limite máximo. Ele também fixa diretrizes de atenção à saúde.
Por isso, uma negativa que se apoia apenas na frase "não está no rol" pode não encerrar a discussão. A cobertura pode existir quando a prescrição e os critérios legais forem atendidos.
Na prática, você precisa olhar para duas coisas ao mesmo tempo: o que o seu médico prescreveu e qual foi o motivo exato que o plano colocou na negativa.
Quando pode haver cobertura fora do rol
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido um dos critérios legais. O rol não é o limite máximo da cobertura.
Um dos caminhos previstos é a comprovação de eficácia à luz das ciências da saúde, com base em evidências científicas e plano terapêutico.
Outro caminho é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com a exigência de aprovação também para os nacionais daquele país. Esses critérios são alternativos.
- O que você confere na prescrição médica
- Nome do tratamento indicado
- Diagnóstico e objetivo do tratamento
- Histórico do que já foi tentado
- Plano terapêutico e justificativa clínica
- Assinatura e identificação do médico
Se o seu pedido foi feito com poucos elementos, é comum o plano responder com uma negativa padrão. Quando a documentação clínica está bem amarrada, fica mais fácil demonstrar por que a indicação faz sentido para o seu caso.
A cobertura do plano é pensada pela doença, não por uma lista de nomes de tratamento
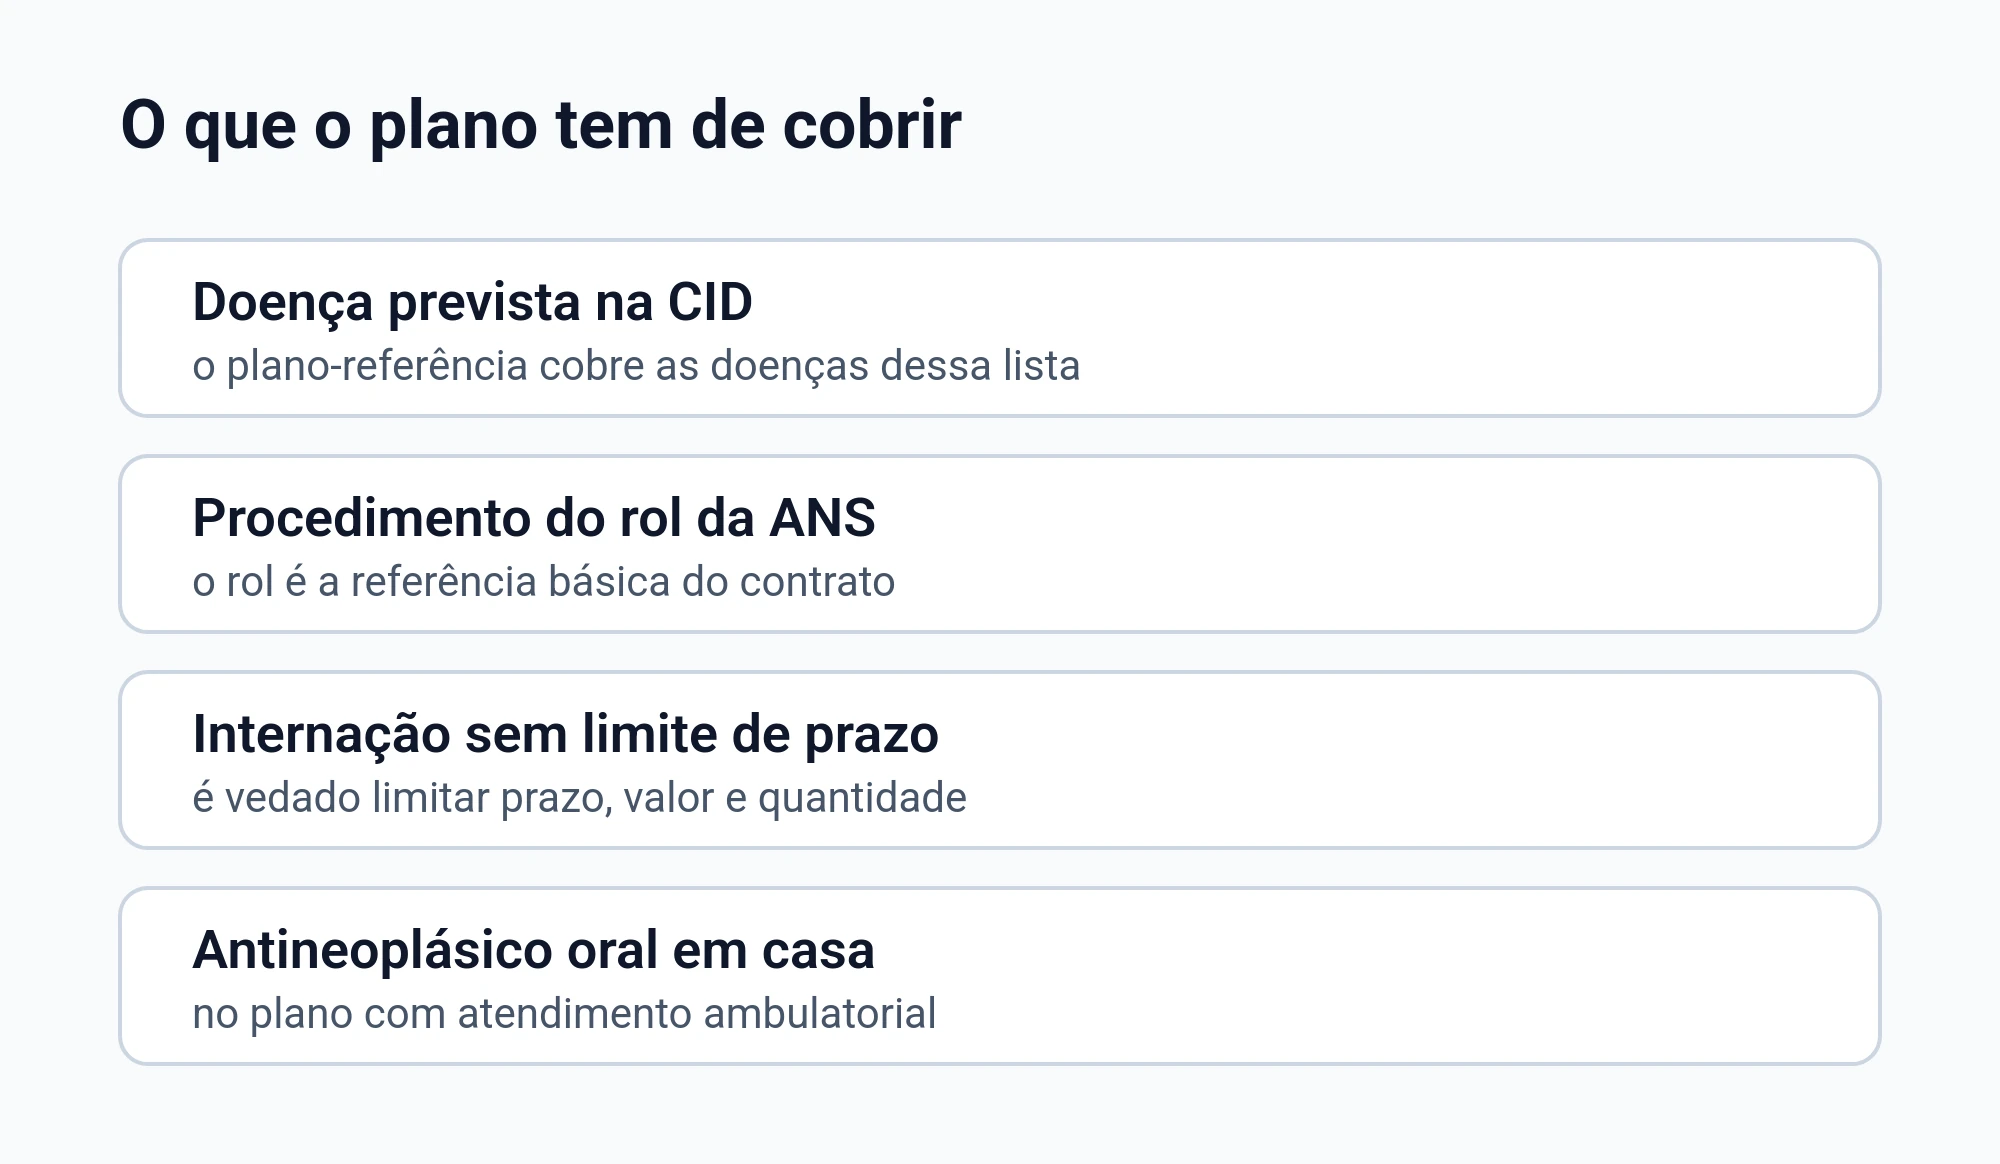
A referência de cobertura do plano-referência é a doença classificada, e não uma lista fechada de nomes de tratamento. Ele cobre assistência médico-ambulatorial e hospitalar, com internação quando necessária, para as doenças listadas na classificação internacional da Organização Mundial de Saúde.
Isso ajuda a entender por que, em muitas situações, a discussão não é sobre "ter ou não ter imunoterapia" como palavra isolada. A discussão costuma ser se aquele tratamento faz parte do cuidado necessário para a doença que você está tratando.
Negativa por carência: quando esse argumento aparece
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. O contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias. O contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para cobertura dos casos de urgência e emergência é de 24 horas. Esse é o menor teto previsto na lei.
A cláusula contratual que prevê carência para uso dos serviços em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Se a negativa mencionar carência, confira a data de contratação e qual foi a situação descrita pelo médico. Em muitos casos, a forma como o médico descreve o quadro muda o entendimento do que é atendimento imediato.
Urgência e emergência: o que a lei considera
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem a caracteriza é o médico assistente, em declaração. Não é a operadora que decide se o caso era emergência.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
- Quando vale pedir ao médico uma declaração mais clara
- Descrição do risco atual do quadro
- Consequências de adiar o início do tratamento
- Sinais de agravamento e complicações
- Necessidade de início imediato
- Data e assinatura
Internação e UTI: limites que o plano não pode impor
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se o seu caso envolve internação, muitas discussões mudam de foco. Em vez de debater só o nome do tratamento, passa a importar o que a equipe médica aponta como necessário durante a internação.
Doença preexistente: quando a negativa pode ser contestada
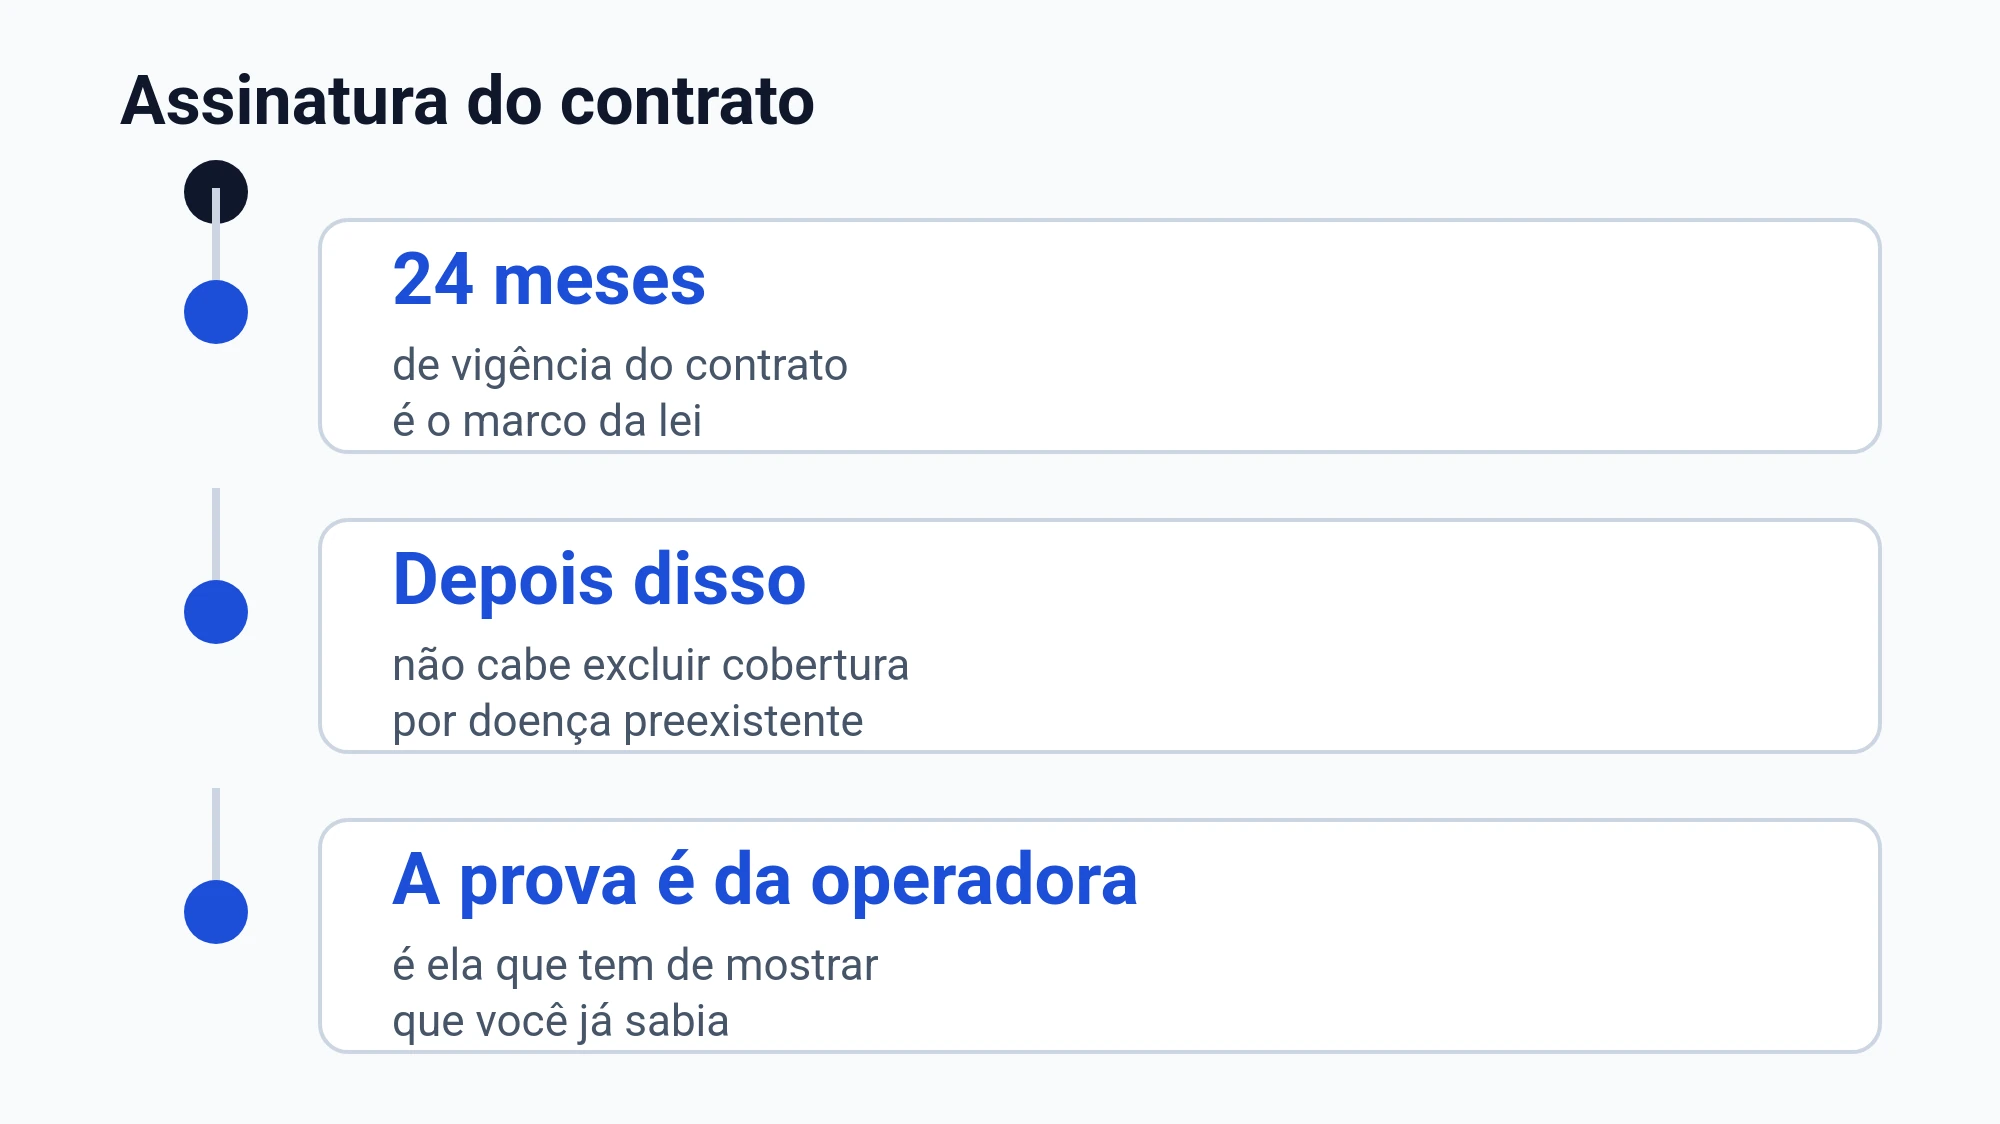
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Na vida real, essa discussão costuma depender do que foi perguntado na contratação, do que foi declarado e do que a operadora consegue provar. Guardar proposta, questionário de saúde e mensagens ajuda a reconstituir essa história.
Medicamento em casa e tratamento antineoplásico: como a lei trata o tema
O fornecimento de medicamentos para tratamento domiciliar é uma exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
O plano que inclui atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo os medicamentos para o controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Imunoterapia pode ser aplicada em ambiente hospitalar, ambulatorial ou envolver medicação associada. Por isso, quando o plano nega, vale identificar se a negativa fala de medicamento em casa, de infusão em clínica ou de continuidade de internação.
Documentos que costumam fazer diferença no seu pedido
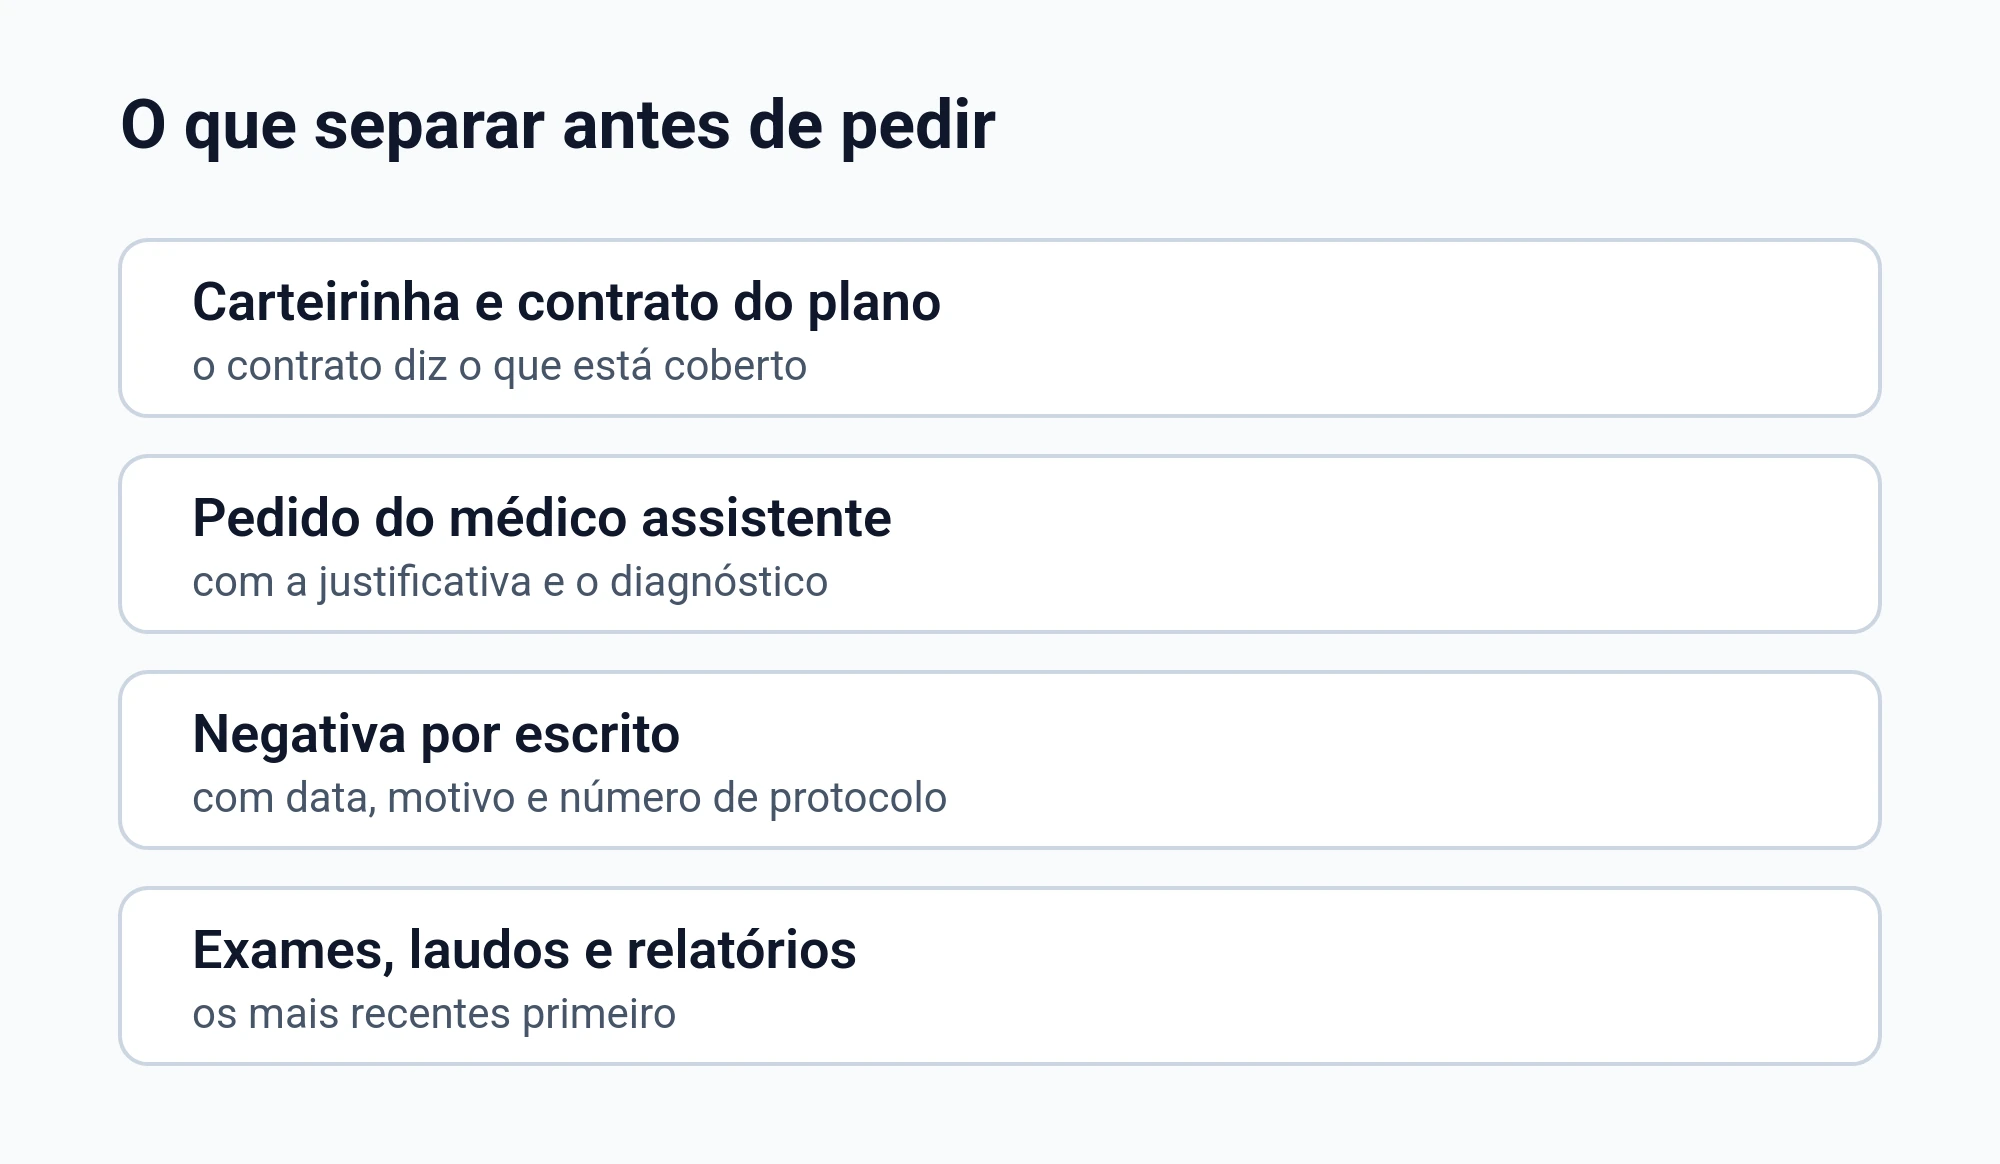
- O que separar antes de pedir autorização
- Prescrição médica completa
- Relatório médico com justificativa
- Exames que embasam o diagnóstico
- Negativa do plano por escrito
- Carteirinha e documento de identificação
- Comprovante de contratação quando o debate for carência
Onde fazer o pedido e como organizar a conversa com o plano
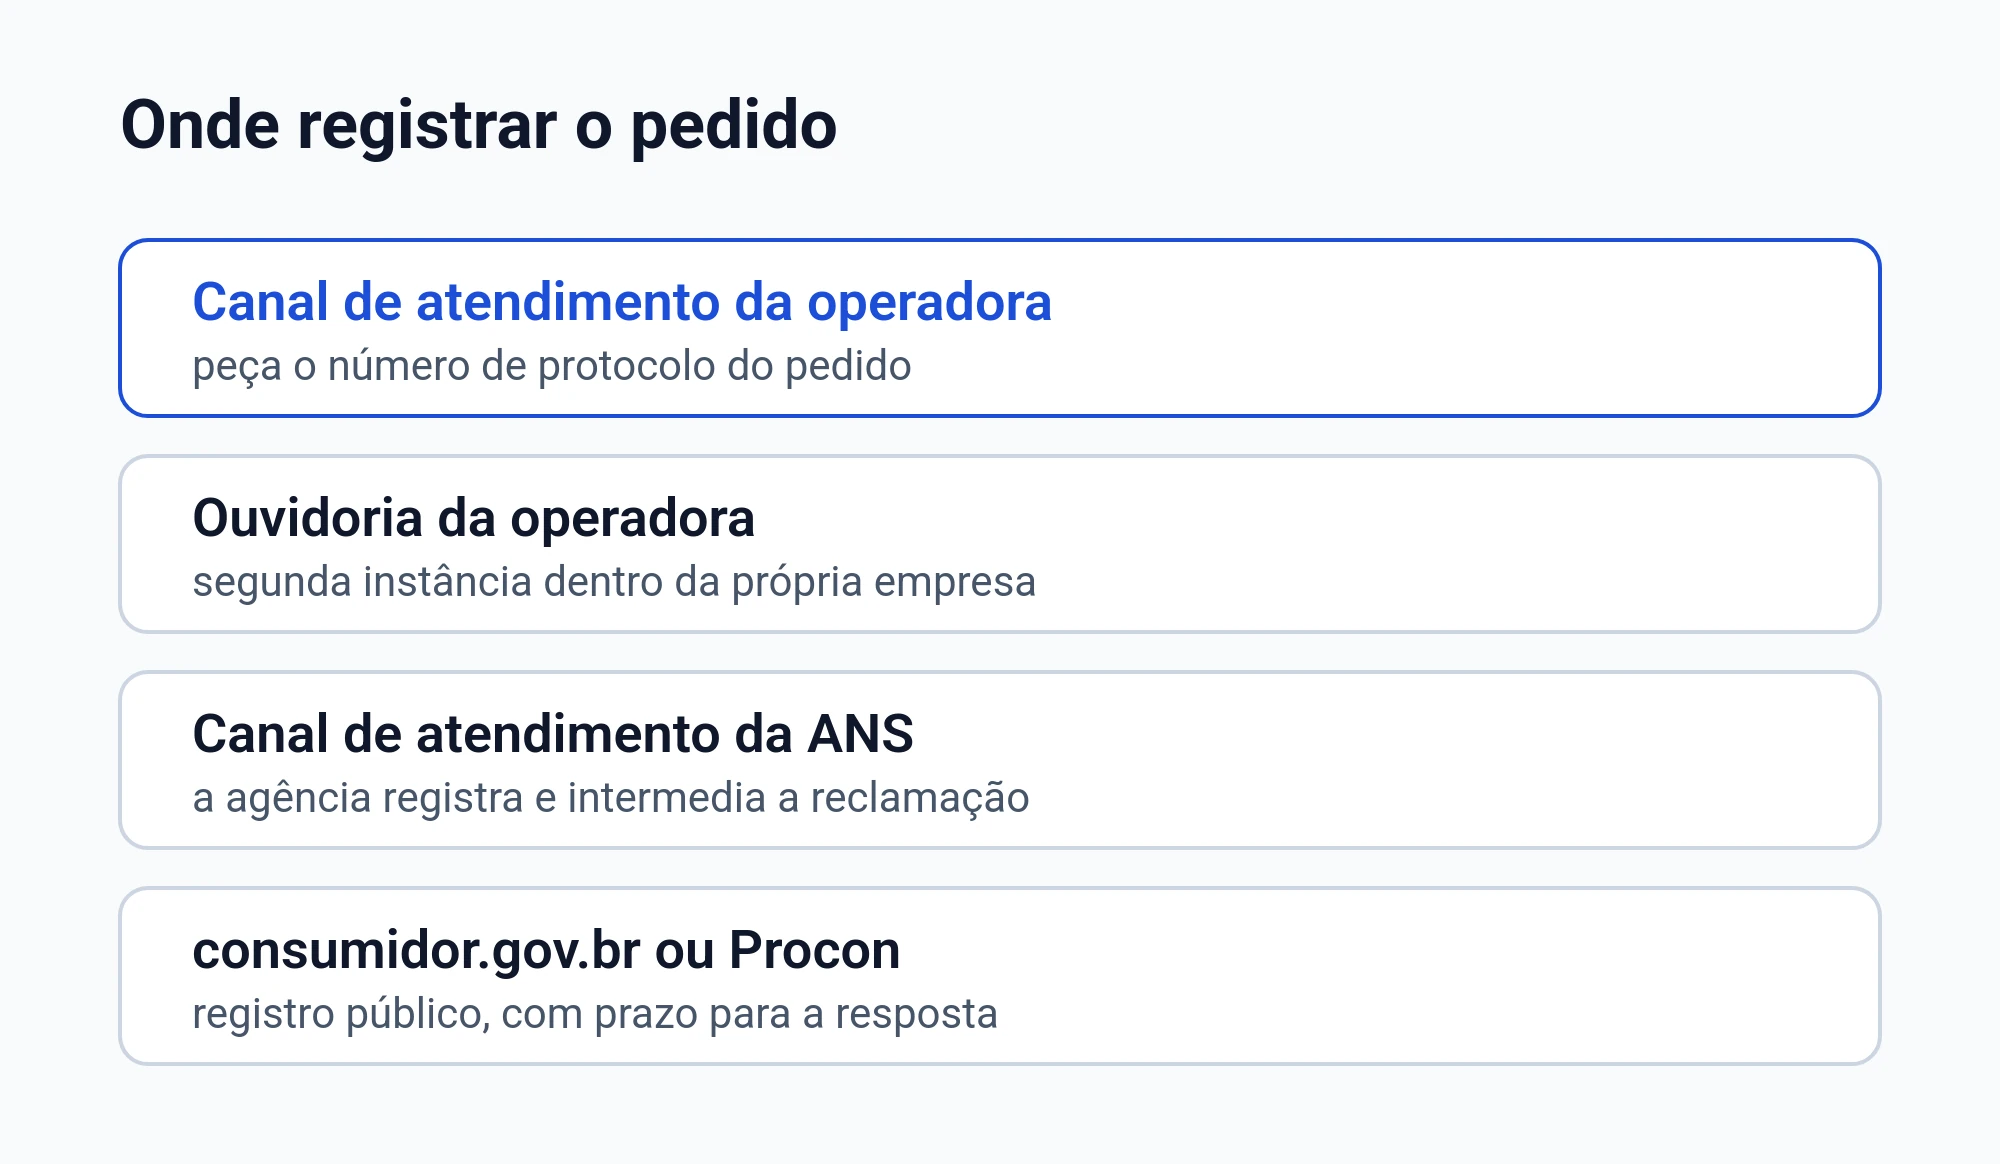
Você pode pedir autorização pelos canais de atendimento do plano e guardar tudo o que for gerado: número de protocolo, e-mails, mensagens e prints. Se o plano oferecer mais de um canal, use o que permita anexar documentos e recuperar o histórico.
| Situação | O que guardar |
|---|---|
| Pedido de autorização | Protocolo e comprovante de envio |
| Resposta do plano | Negativa por escrito e motivo informado |
| Exigência de documento | Lista do que faltou e prazo interno dado |
| Reenvio | Comprovante de anexos e novo protocolo |
Por que a negativa acontece mesmo com prescrição
Muitas negativas são automáticas. Elas aparecem quando o pedido chega com pouca justificativa clínica, quando o plano entende que falta critério para cobertura fora do rol ou quando tenta enquadrar o caso como carência ou preexistência.
O caminho mais seguro costuma ser tratar a negativa como um problema de organização: esclarecer o que o médico indicou, qual é o objetivo do tratamento e qual regra foi usada na recusa.
FAQ
Se a imunoterapia não estiver no rol, o plano pode negar automaticamente?
Nem sempre. A lei prevê cobertura fora do rol quando o tratamento foi prescrito pelo médico assistente e um dos critérios legais é atendido. Você precisa ver o motivo escrito da negativa e reunir relatório médico e plano terapêutico.
O plano disse que ainda estou em carência e por isso não autoriza. O que eu olho primeiro?
Confira a data de contratação e o tipo de situação descrita no relatório médico. Para urgência e emergência, existe um teto específico e menor. Se houver risco imediato descrito pelo médico, isso pode mudar a análise.
A operadora alegou doença preexistente para negar. Isso encerra o assunto?
Não necessariamente. Há regras que limitam a exclusão por preexistência e colocam na operadora o encargo de demonstrar conhecimento prévio. Também importa se foram exigidos exames antes da contratação ou se existe demonstração de má-fé.
Meu tratamento envolve internação ou UTI. O plano pode limitar o tempo ou a quantidade?
Em regra, a lei veda limitações de prazo e de quantidade para internação em clínicas reconhecidas e também para UTI, deixando a condução a critério do médico assistente. Se a negativa vier como “limite atingido”, guarde a resposta e peça que o médico descreva a necessidade de continuidade.
Se você está lidando com um tratamento oncológico, tente fazer tudo por escrito e com documentação médica completa. Isso costuma reduzir desencontros e ajuda a deixar claro o que foi pedido e por quê.


