
O plano de saúde pode ter de autorizar Sutent (sunitinibe) quando houver prescrição do seu médico e a cobertura se encaixar nas regras de tratamento antineoplásico oral e nas regras de cobertura fora do rol.
Quando a cobertura pode existir mesmo com negativa
A lei prevê que tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido pelo menos um dos critérios legais listados.
Na prática, isso significa que a resposta não depende só de uma lista de procedimentos: o foco passa a ser a indicação médica e o enquadramento em algum critério que permita a cobertura fora do rol.
Um dos caminhos para autorizar cobertura fora do rol é comprovar eficácia à luz das ciências da saúde, com base em evidências científicas e em um plano terapêutico.
Quando você está em tratamento, o que mais pesa é ter tudo por escrito: por que o remédio foi escolhido, qual é o objetivo e o que pode acontecer sem ele.
Outro caminho, alternativo ao anterior, é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, com aprovação também para os nacionais daquele país.
Como o texto legal usa a ideia de alternativa, em muitos casos não é necessário cumprir todos os critérios ao mesmo tempo: atender um deles já pode ser suficiente para enquadrar a autorização fora do rol.
O rol de procedimentos e eventos em saúde suplementar é tratado como referência básica de cobertura e traz diretrizes de atenção à saúde, e não como um limite máximo automático para negar o que foi prescrito.
Sutent é remédio oral e isso muda o que o plano deve cobrir
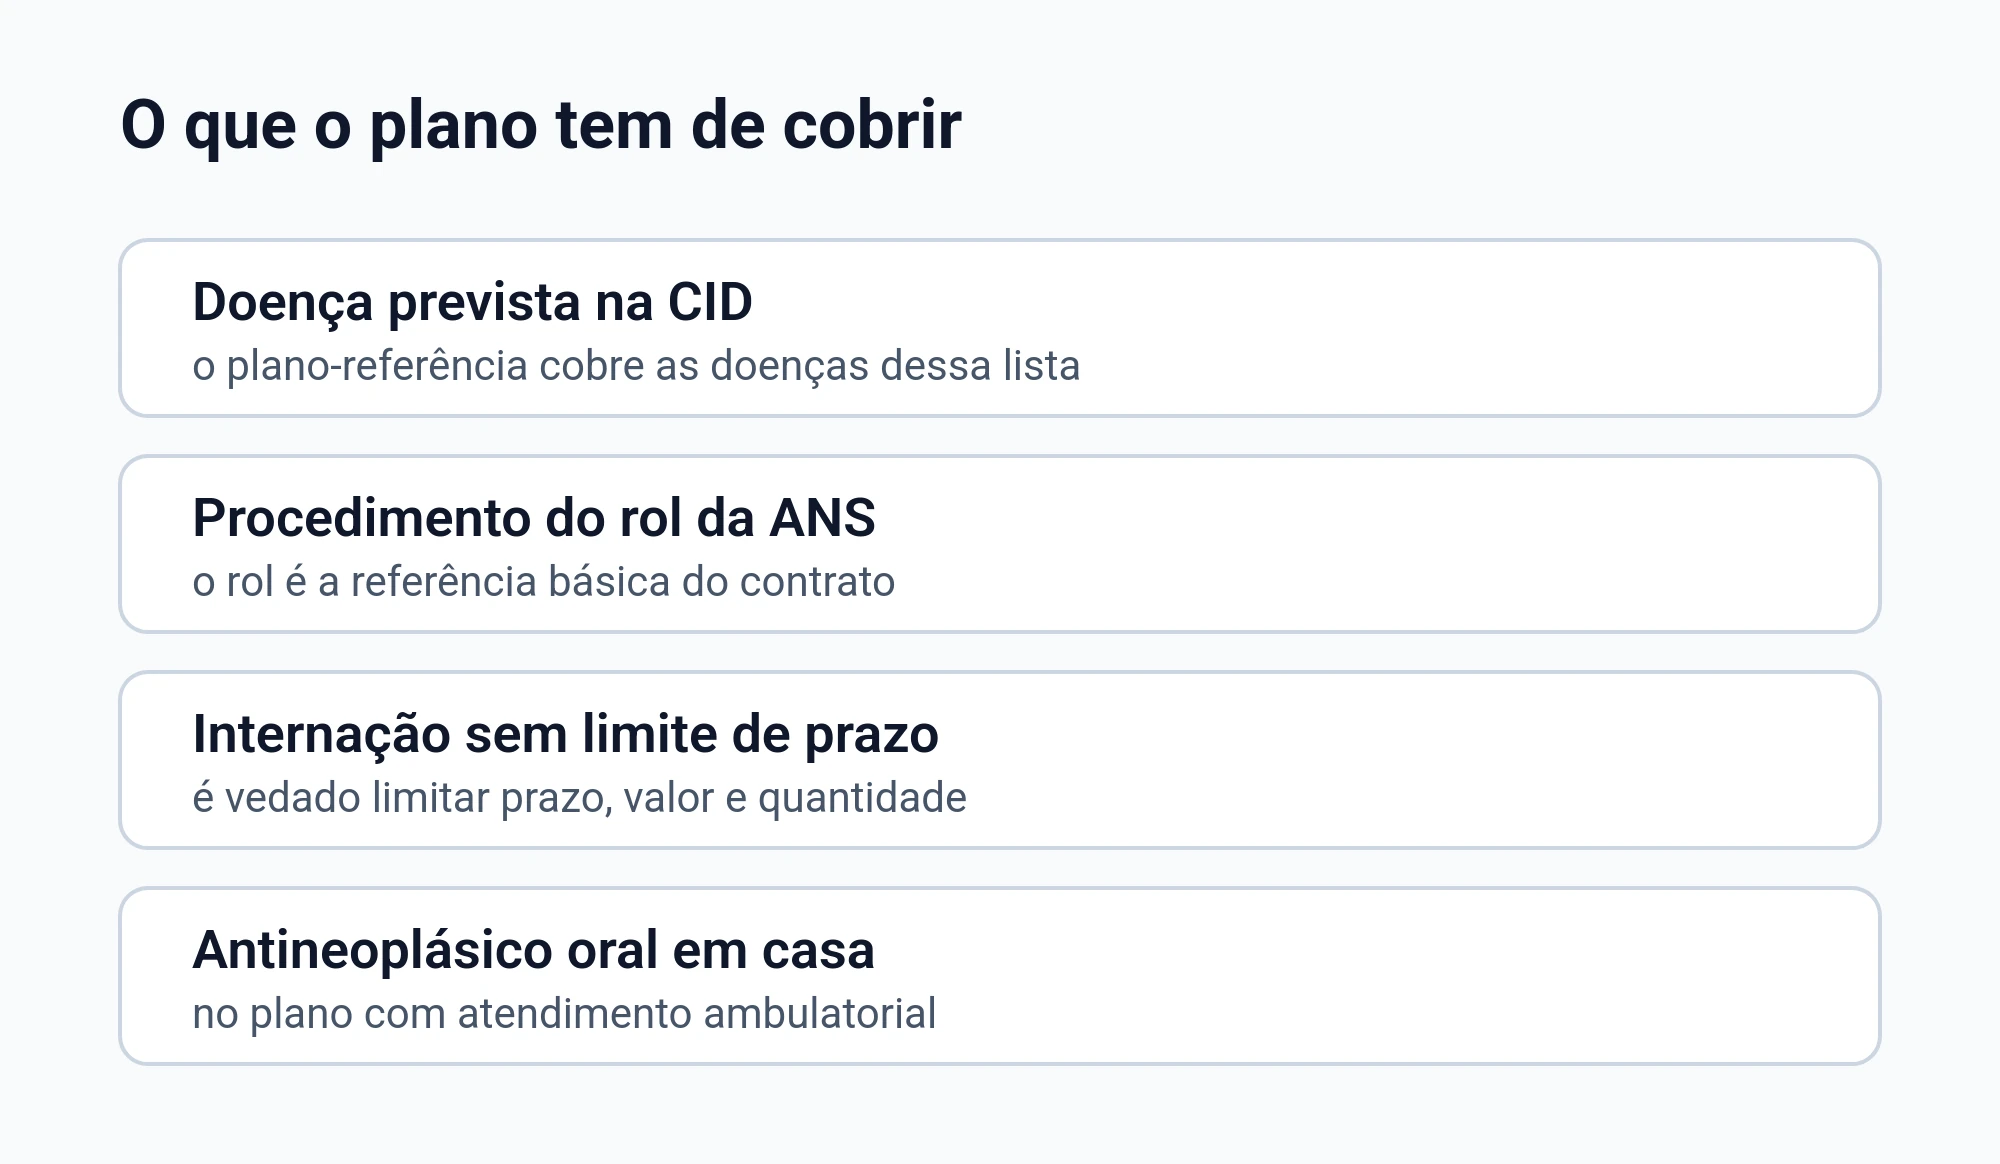
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes relacionados ao tratamento.
Essa regra é importante quando a negativa vem com justificativas genéricas sobre “uso em casa”: para antineoplásico oral ligado ao tratamento, a lei trata como cobertura do atendimento ambulatorial.
Ao mesmo tempo, a regra geral do plano-referência é que o fornecimento de medicamentos para tratamento domiciliar é exceção, mas há ressalva para antineoplásico oral do atendimento ambulatorial e para antineoplásico ligado à continuidade da internação.
Na vida real, o erro mais comum é o plano citar só a regra geral sobre medicamento domiciliar e ignorar a ressalva do antineoplásico oral. Isso pode mudar toda a análise do seu pedido.
O rol é referência, e a cobertura começa pela doença
O plano-referência cobre assistência médico-ambulatorial e hospitalar das doenças listadas na classificação internacional de doenças, e a referência passa a ser a doença classificada, não uma lista fixa de nomes de tratamento.
Isso ajuda a entender por que, em muitos casos, a discussão real não é sobre “constar o nome do remédio”, e sim sobre a necessidade terapêutica para tratar uma doença coberta.
A lei também descreve o rol como referência básica, o que reforça que ele não funciona, por si só, como teto para toda e qualquer prescrição médica.
Carência: o que pode existir e qual é o limite
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Se a negativa menciona carência acima desse teto, vale conferir se o contrato está impondo um prazo maior do que a lei permite para esse tipo de situação.
Quando o contrato fixa período de carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas, e esse é o ponto que separa carência de negativa em situações críticas.
Também há entendimento de que a cláusula que prevê carência para uso dos serviços em situações de emergência ou de urgência é abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Urgência e emergência: quem define e por que isso importa
Emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente, em declaração, não a operadora.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional, que são as hipóteses descritas de forma direta pela lei.
Nos casos enumerados pela lei, a cobertura do atendimento é obrigatória, e o texto não abre exceção por tipo de plano nem por carência ainda em curso.
Se você está com o tratamento em andamento, peça ao seu médico um relatório claro. Ele é o documento que ajuda a transformar a sua situação em algo que o plano não consegue ignorar.
Doença preexistente: quando essa alegação pode ser questionada
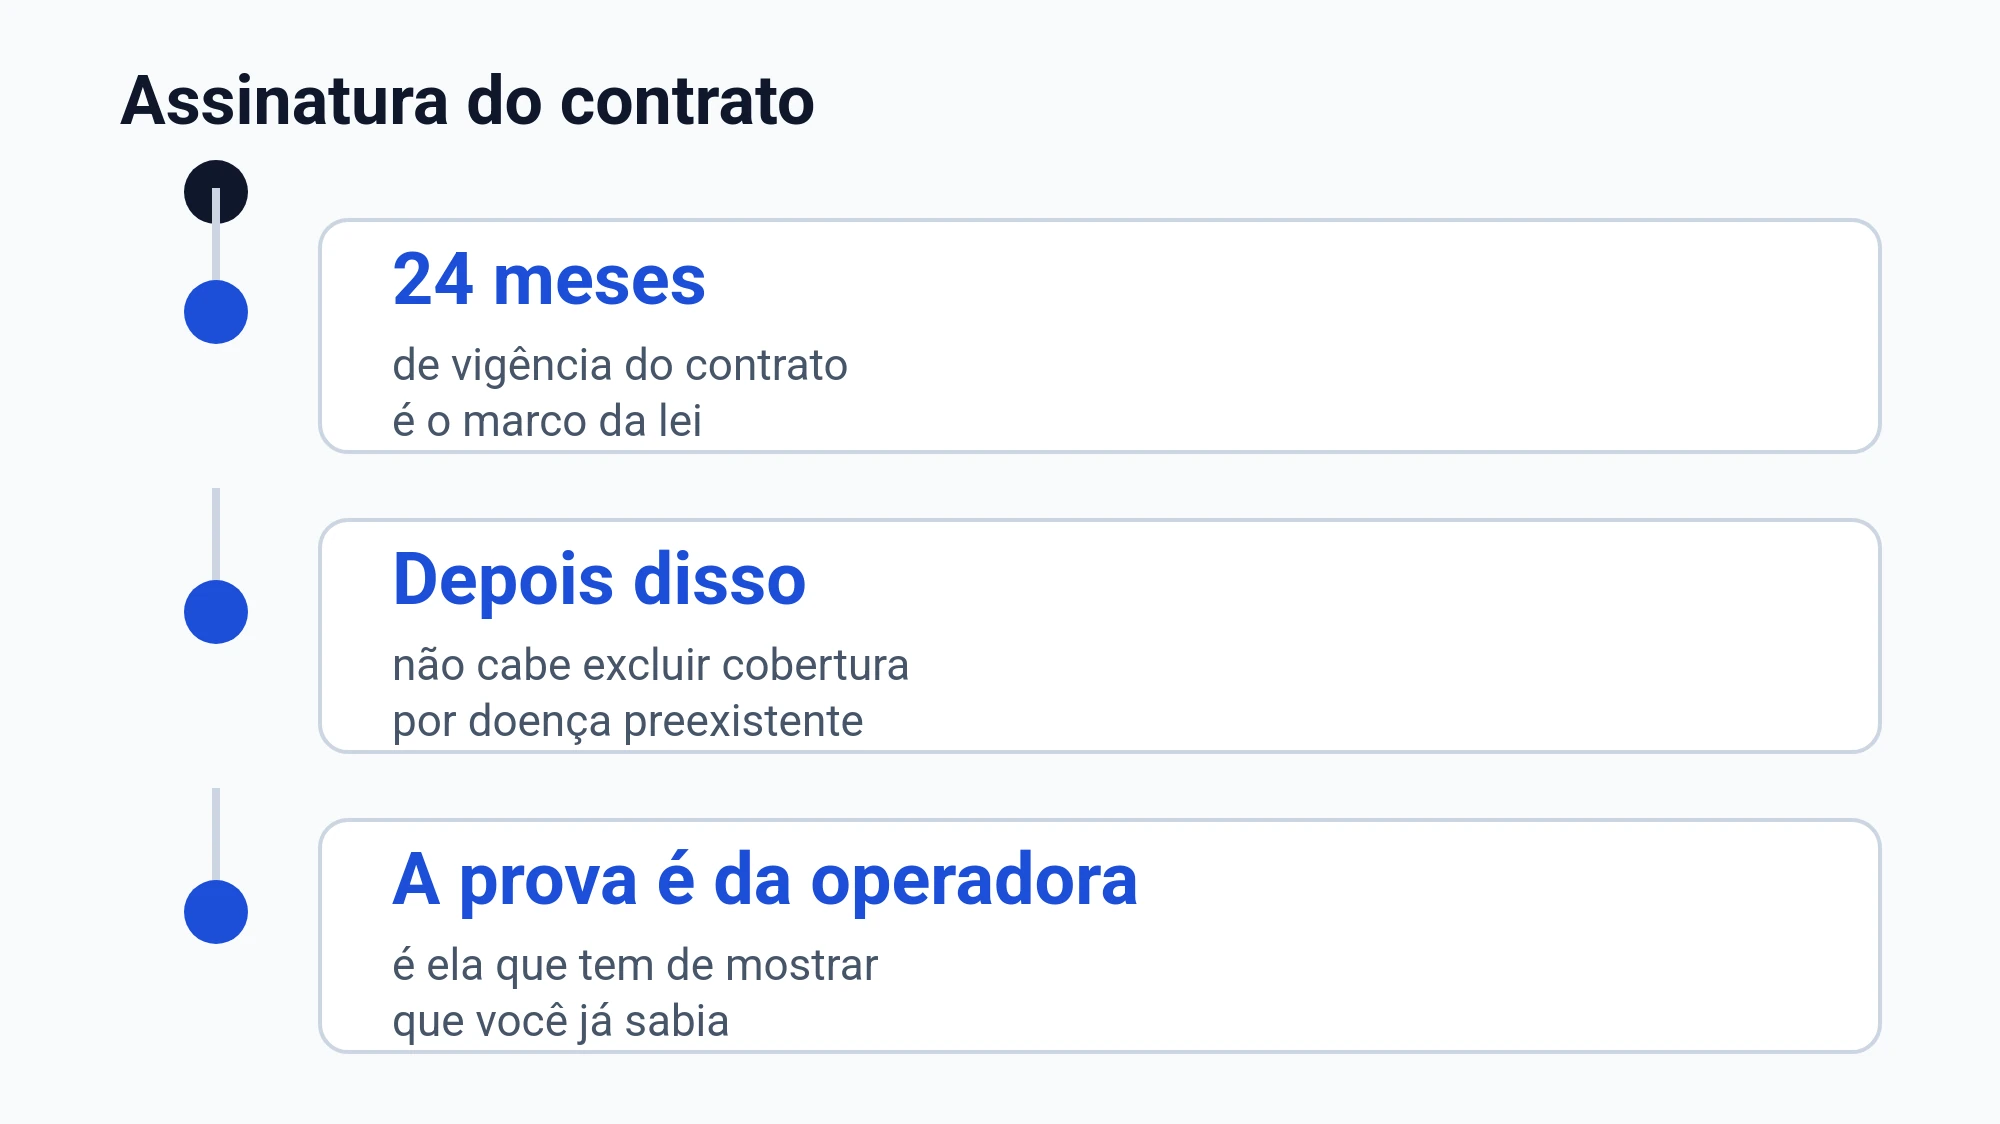
É vedada a exclusão de cobertura de doenças e lesões preexistentes depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
Se a recusa vier com a frase “doença preexistente”, o ponto central é que cabe ao plano demonstrar que você sabia antes e omitiu, e não apenas afirmar isso em uma carta padrão.
Há entendimento de que a recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios ou demonstração de má-fé do segurado.
Quando internação entra no caminho do tratamento
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Mesmo quando o foco é um remédio oral, o plano às vezes tenta restringir etapas do cuidado. Por isso vale olhar o conjunto do tratamento indicado pelo seu médico.
Documentos que costumam fazer diferença na revisão da negativa
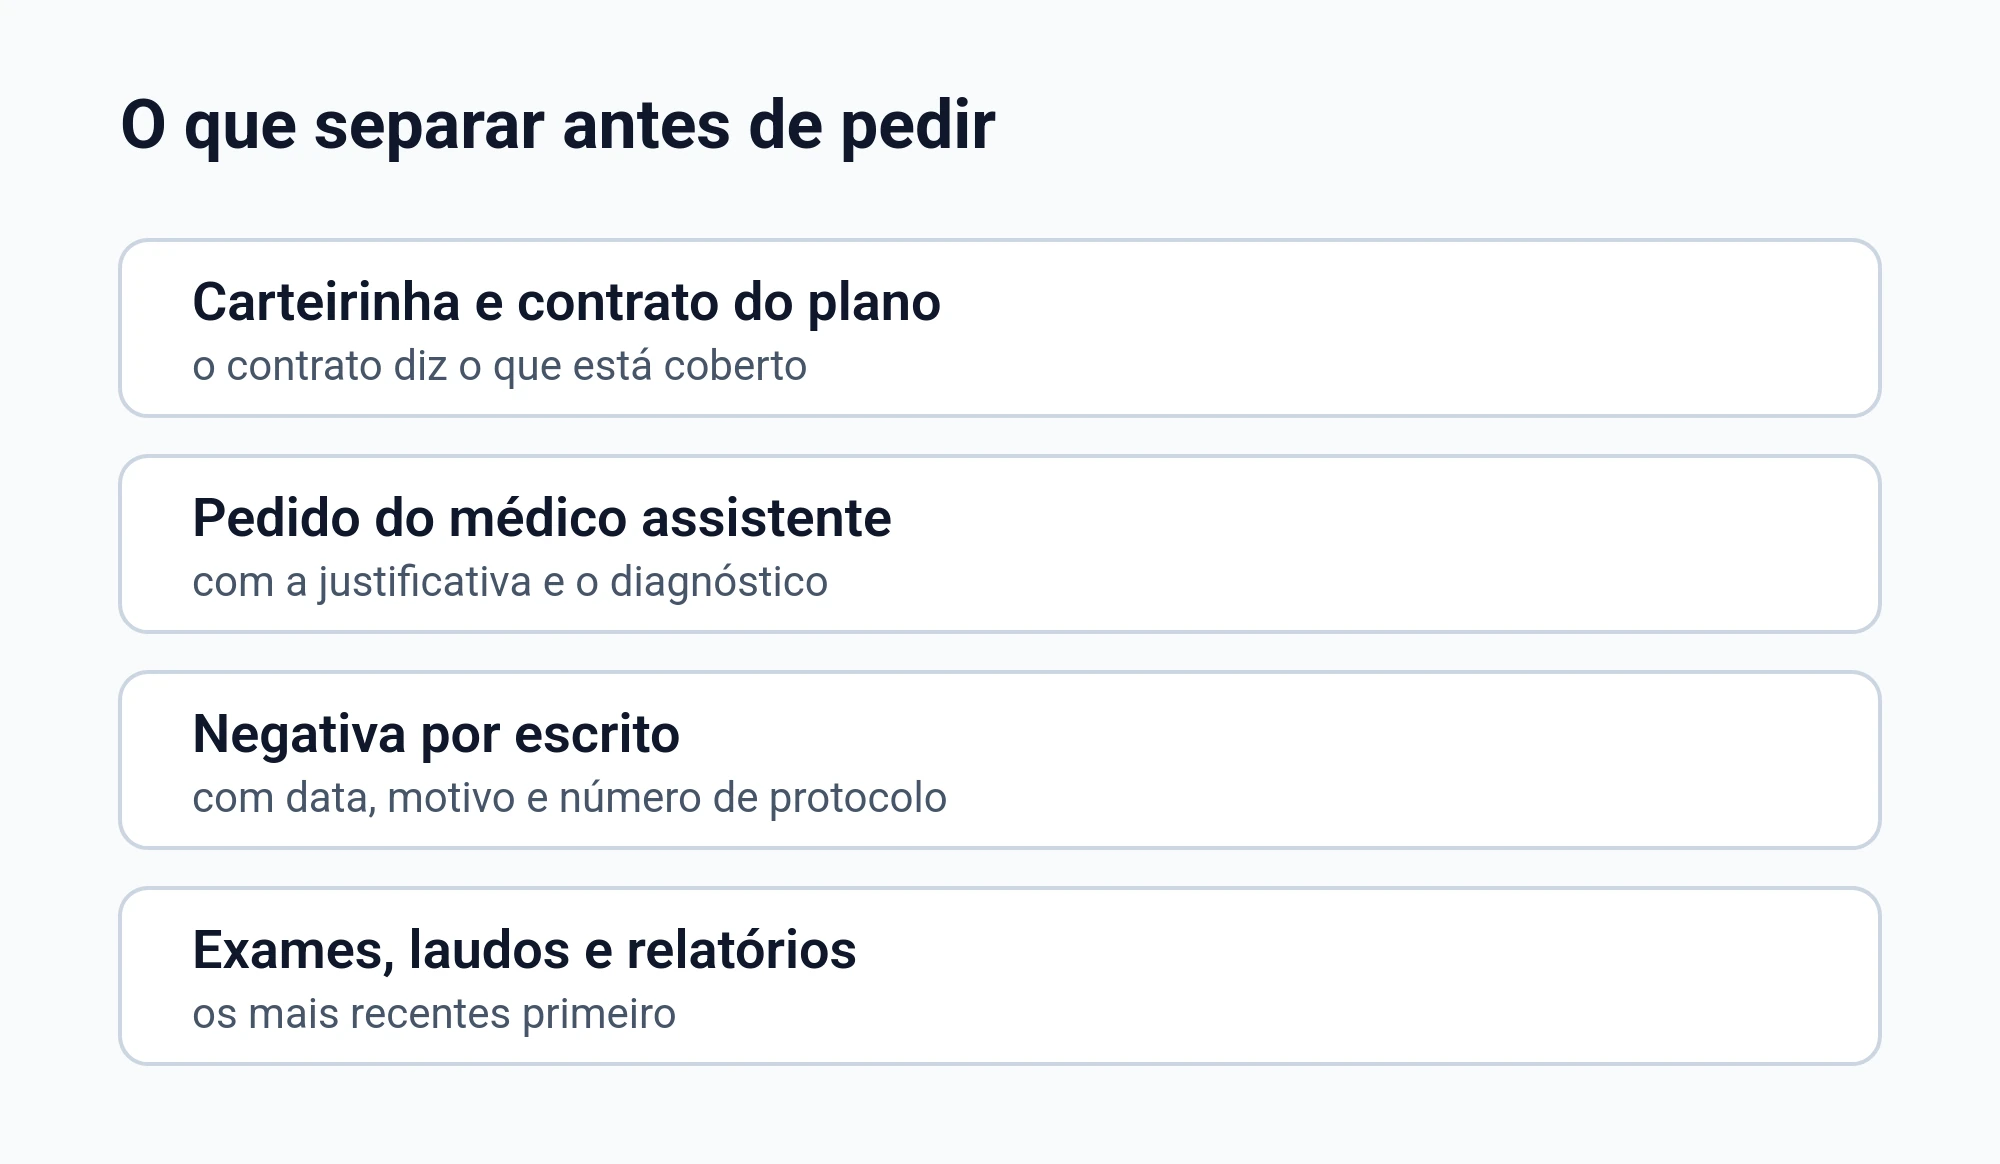
- Relatório do médico com diagnóstico e plano terapêutico
- Receita com o nome Sutent (sunitinibe) e modo de uso
- Negativa do plano por escrito, com motivo
- Carteirinha do plano e dados do contrato
- Exames e laudos que embasam a indicação
- Comprovantes de atendimento quando houver risco imediato ou lesão irreparável
Como organizar seus próximos passos sem se perder
| Passo | O que fazer | O que guardar |
|---|---|---|
| Conferir o motivo | Leia a negativa e identifique se falaram em rol, carência, uso domiciliar ou preexistente | Cópia da negativa |
| Reforçar a indicação | Peça relatório médico detalhado e plano terapêutico | Relatório e receita |
| Checar urgência ou emergência | Se houver risco imediato ou lesão irreparável, peça declaração médica | Declaração do médico |
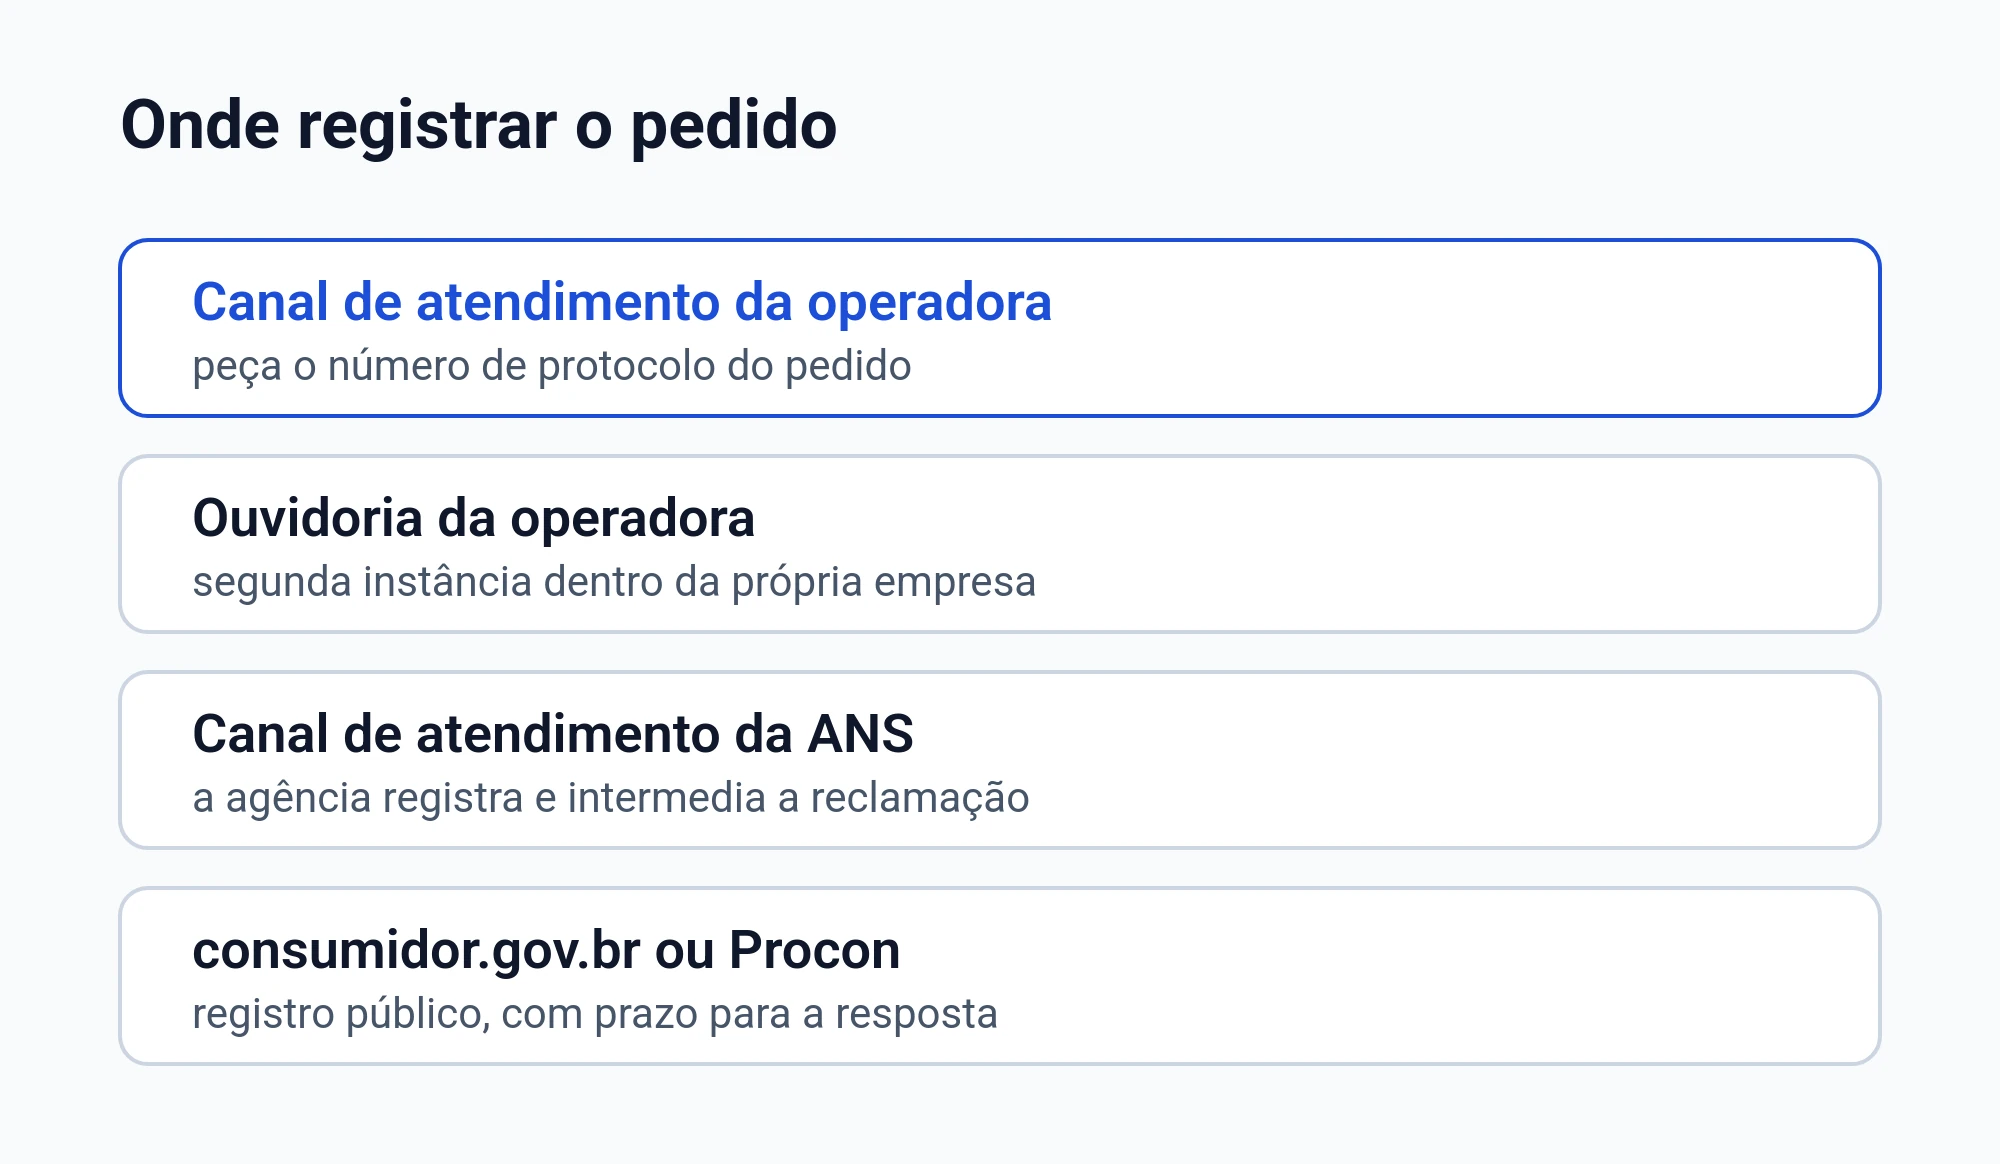
| Registrar o pedido | Protocole solicitação com todos os anexos | Número de protocolo |
| Acompanhar resposta | Guarde mensagens e novos documentos do plano | Histórico de contatos |
Pontos de atenção que geram negativa automática
- Pedido sem relatório médico detalhado
- Receita sem justificativa clínica
- Negativa só verbal, sem documento
- Confusão entre regra geral de medicamento domiciliar e a ressalva do antineoplásico oral
- Plano alegar que o rol é limite absoluto, sem analisar os critérios de cobertura fora dele
- Alegação de preexistente sem prova concreta
Perguntas frequentes sobre Sutent e negativa do plano
Se o plano disser que Sutent não está no rol, isso encerra o assunto?
Não necessariamente. A lei prevê autorização de tratamento prescrito fora do rol quando ao menos um critério legal for atendido. Por isso, a discussão costuma depender da prescrição e de como o caso se encaixa nos critérios. Guarde a negativa e reúna relatório e plano terapêutico.
O plano pode negar remédio por ser de uso em casa?
A regra geral do plano-referência trata medicamento domiciliar como exceção, mas há ressalva para antineoplásico oral no atendimento ambulatorial e para antineoplásico ligado à continuidade da internação. Se a negativa ignorar essa ressalva, vale revisar a fundamentação. Leve isso ao seu médico para reforçar o relatório.
A operadora pode dizer que não é emergência e pronto?
Pela lei, emergência é risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente em declaração. A operadora não é quem decide sozinha se o caso era emergência. Se houver esse cenário, peça a declaração médica e guarde o documento.
Negaram dizendo que é doença preexistente. O que observar?
Depois de 24 meses de vigência, é vedada a exclusão de cobertura por preexistência, e o ônus da prova do conhecimento prévio é da operadora. Se o plano não provar que você sabia antes e omitiu, a negativa pode ser questionada com documentos. Guarde o contrato, a negativa e tudo o que entregou na contratação.
Se a recusa do plano te deixou sem rumo, o próximo passo mais seguro é organizar documentos e alinhar com seu médico uma justificativa bem escrita, para evitar respostas genéricas.


