
O plano de saúde pode ter de cobrir Empliciti (elotuzumabe) quando o seu médico prescreve o tratamento e a regra de cobertura aplicável é atendida, inclusive em situações fora do rol.
O que você faz logo depois de receber a negativa
Quando chega um “não”, o que mais atrasa o tratamento é ficar só na conversa por telefone. Você precisa transformar a negativa em prova escrita, para entender qual foi o motivo real.
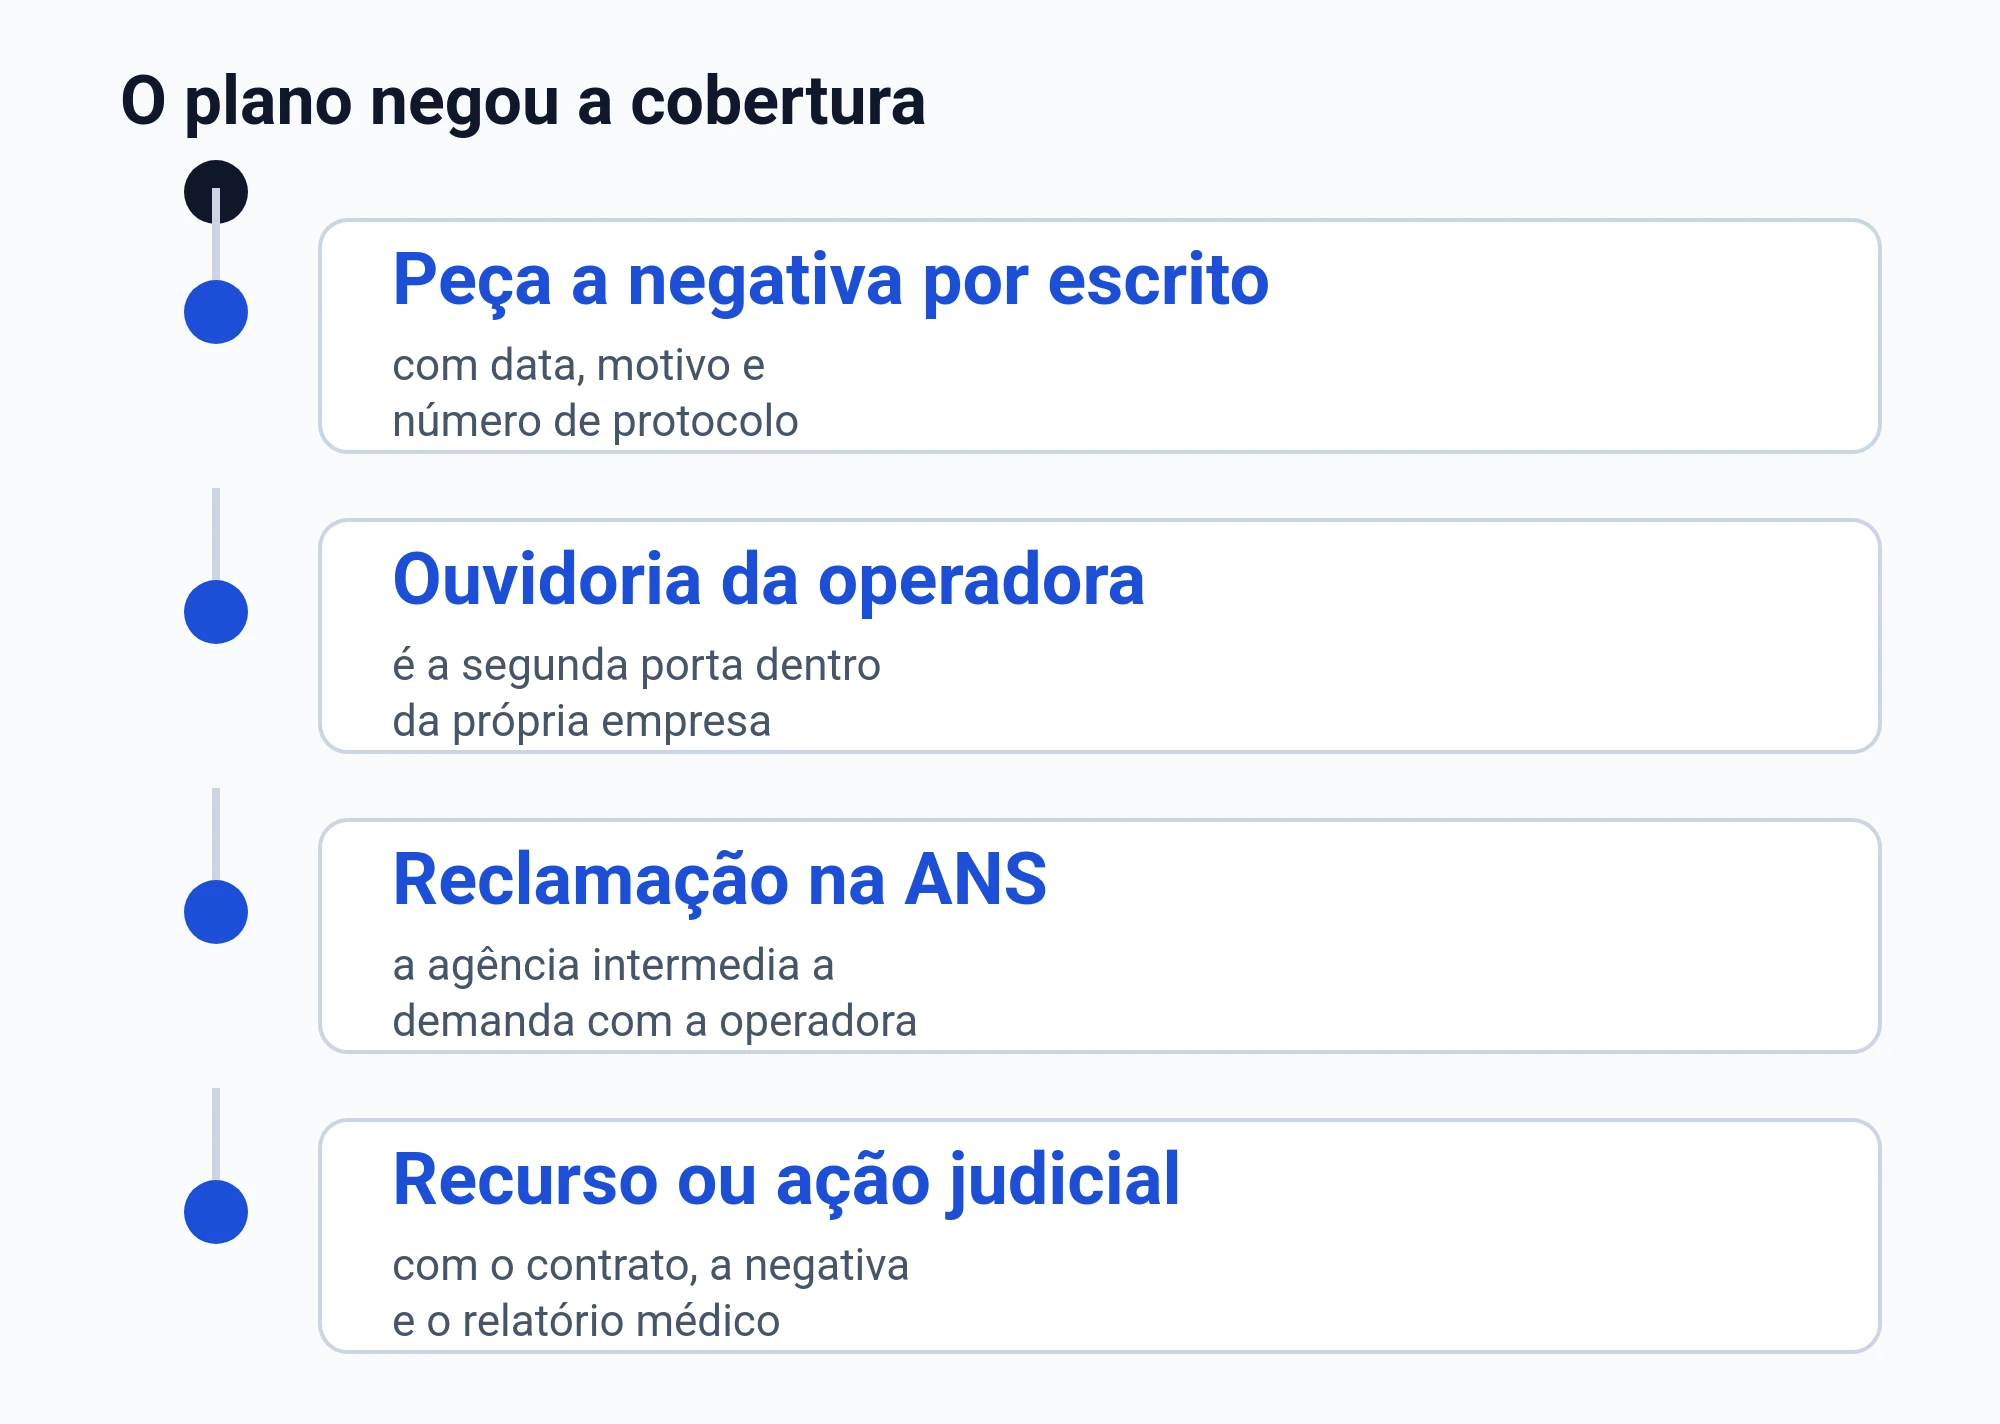
- Peça a negativa por escrito e guarde
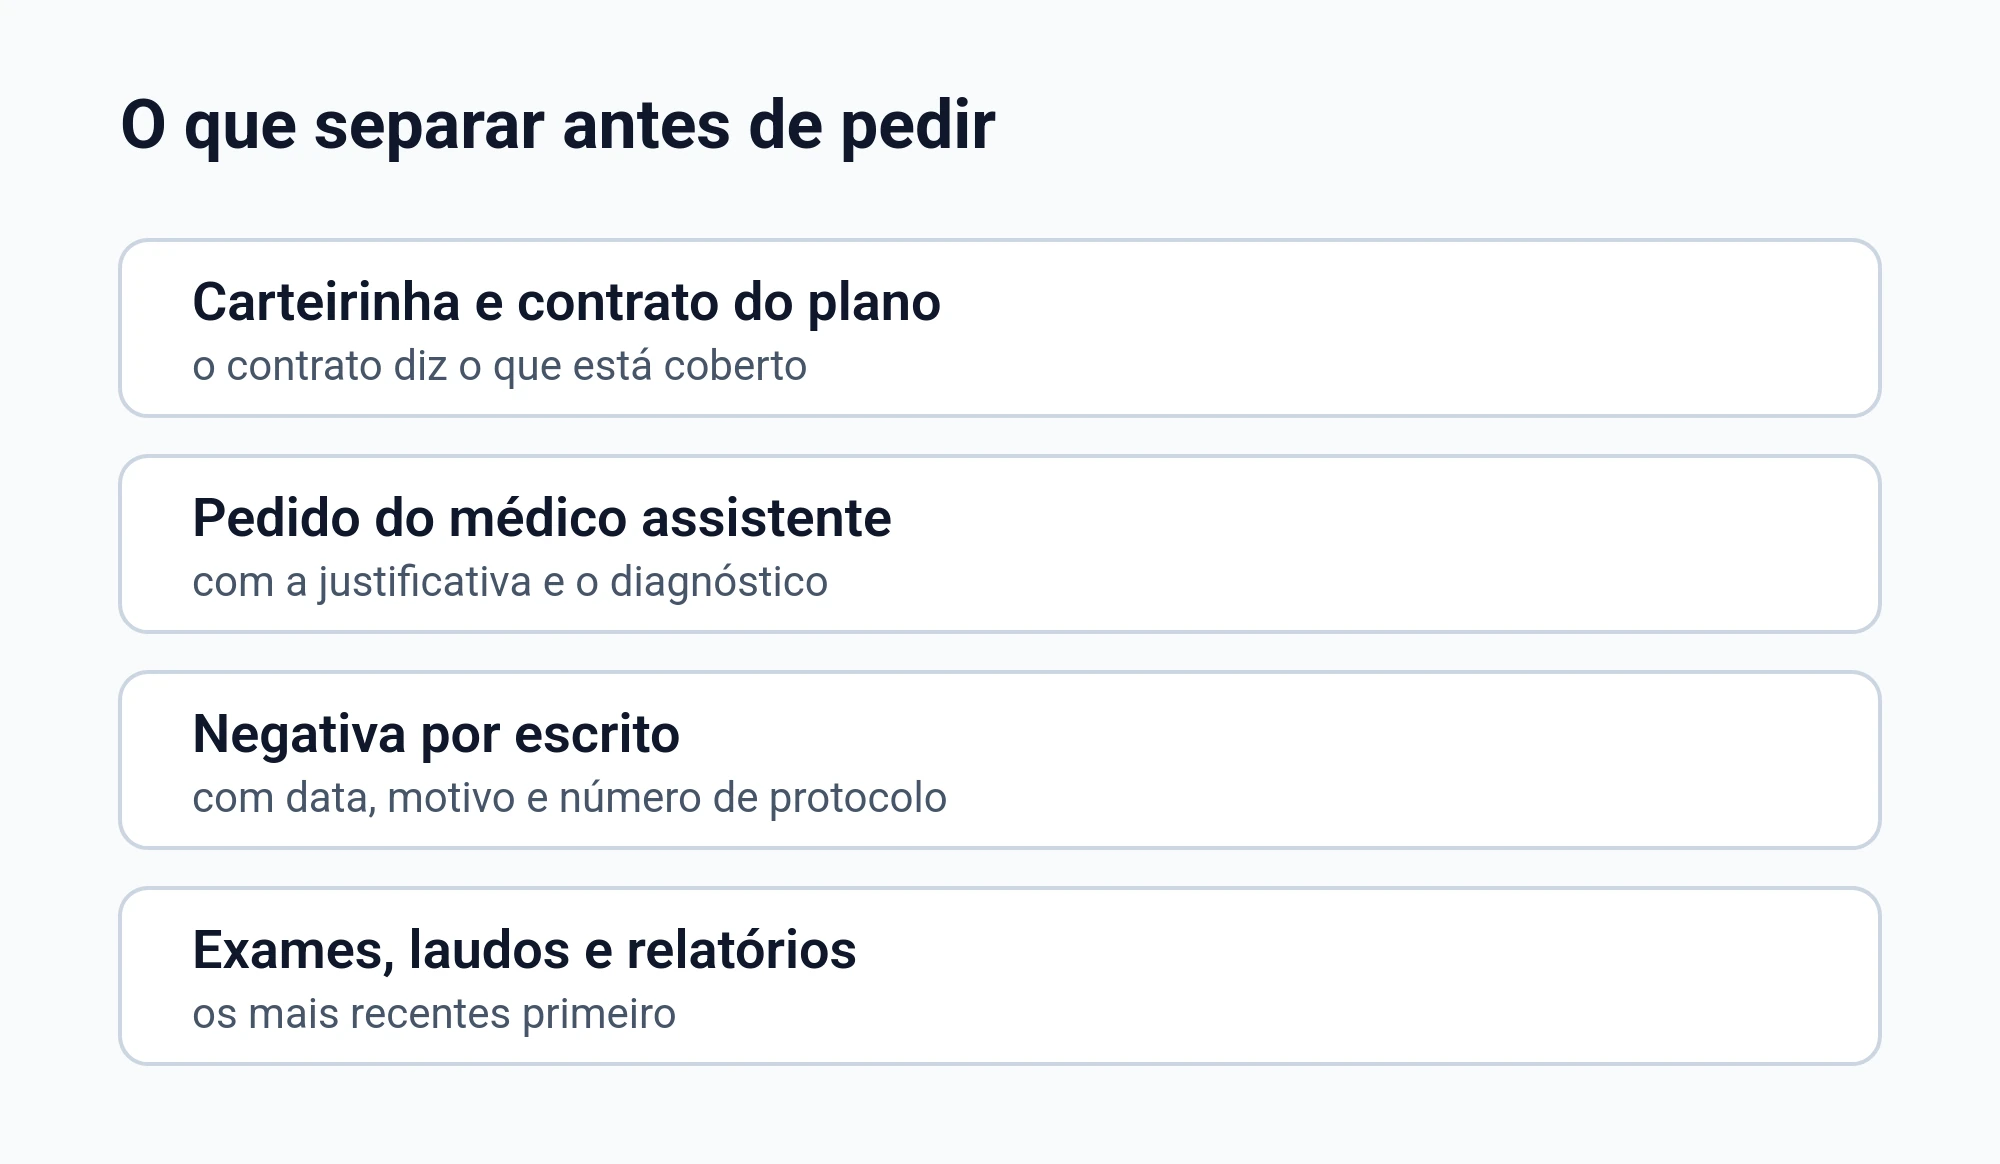
- Separe a prescrição e o relatório do seu médico
- Guarde exames e laudos que embasaram a indicação
- Anote protocolos e nomes de atendentes
- Confirme se a negativa fala em rol, carência ou doença preexistente
Documentos que ajudam a discutir a cobertura
Você não precisa reunir “tudo o que existe”. O objetivo é montar um conjunto simples de papéis que mostre o que foi pedido, por quem foi indicado e qual foi o motivo usado para negar.
Rol da ANS não é o limite máximo da cobertura
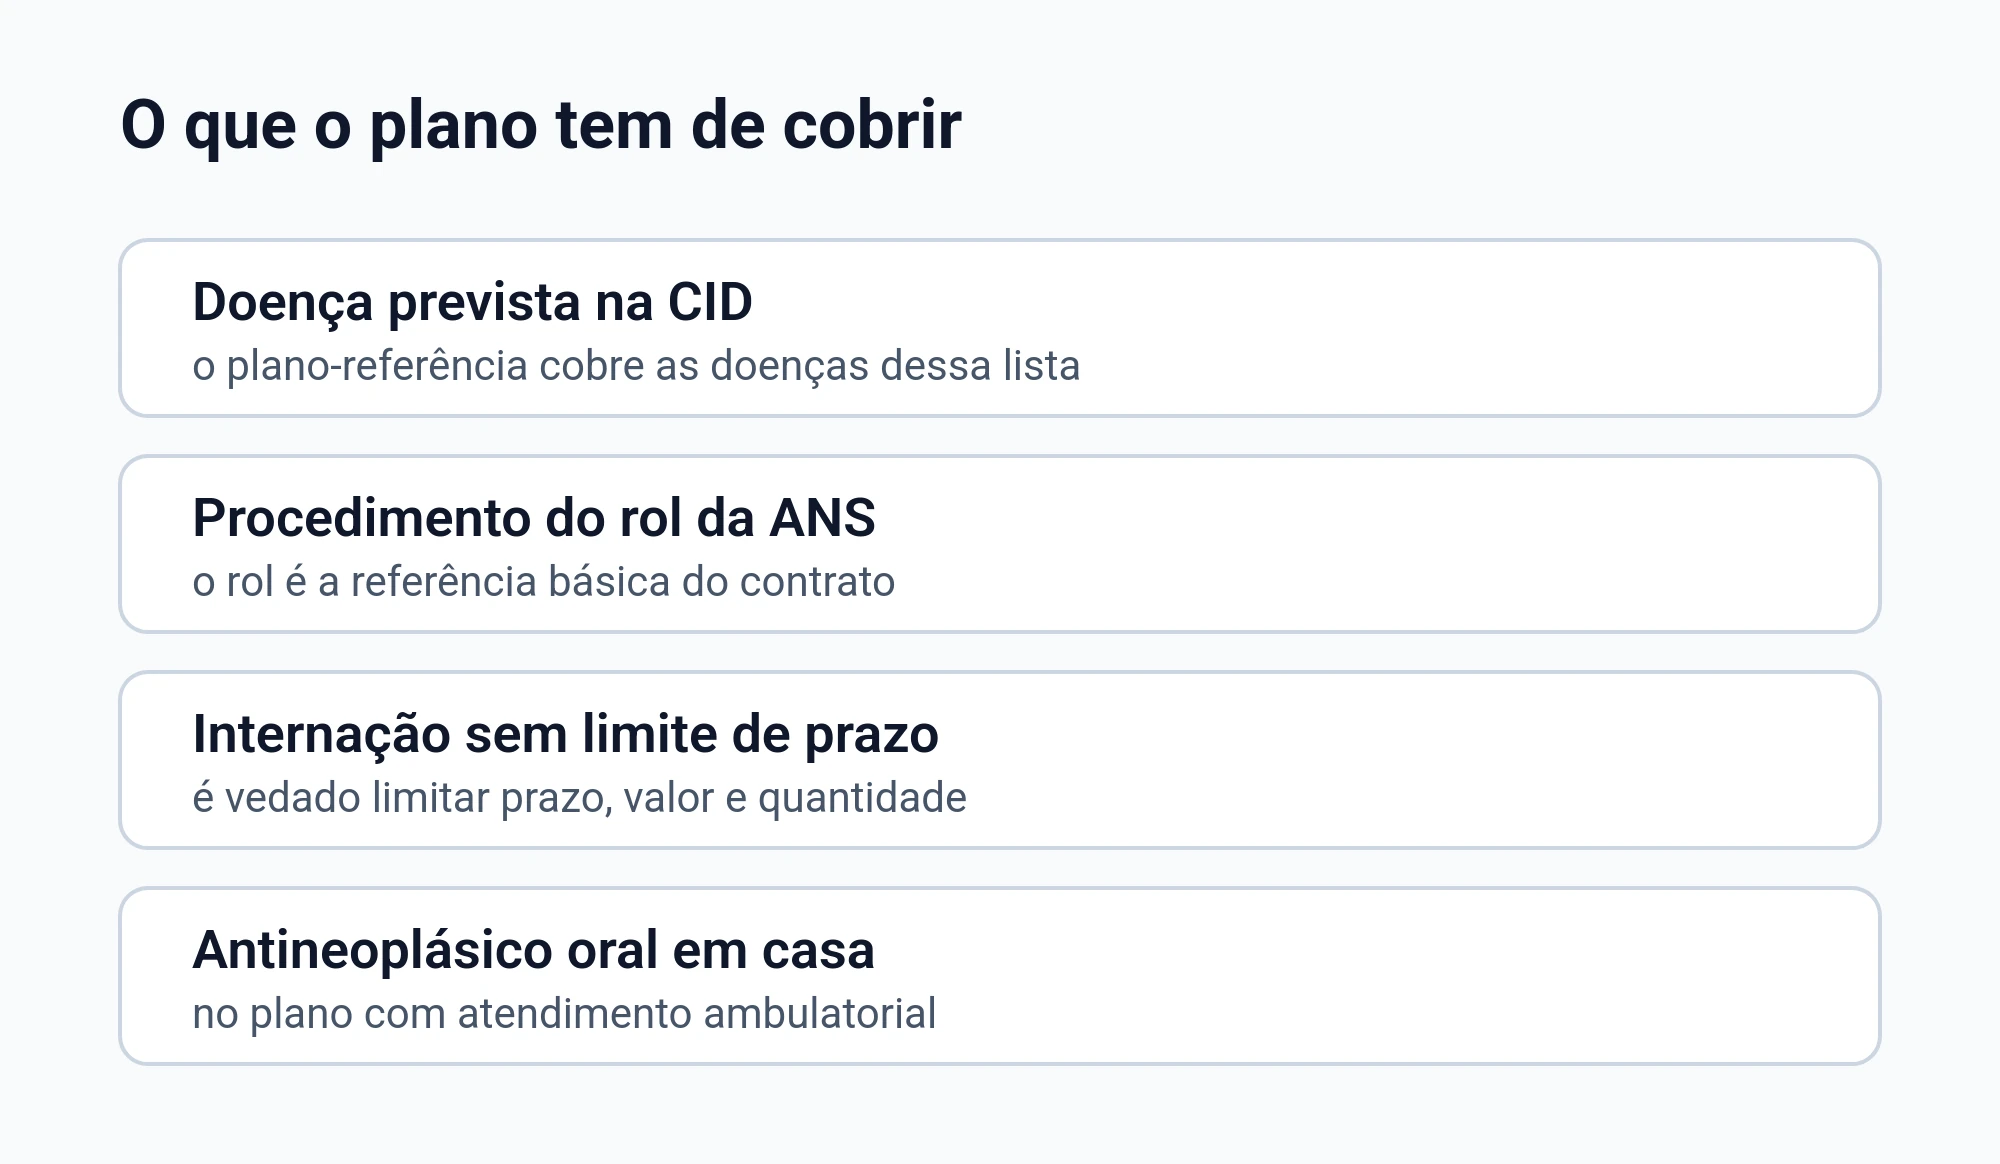
A lei define o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e de diretrizes de atenção à saúde, e não como limite máximo.
Na prática, isso significa que o rol pode ser um ponto de partida para a operadora, mas não é o fim da conversa quando existe indicação do médico e a regra legal permite cobertura fora do rol.
Por isso, quando a negativa vier com a frase “não está no rol”, vale conferir se o próprio documento traz alguma análise técnica ou se foi apenas uma recusa padrão.
Quando a cobertura fora do rol pode ser exigida
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que atendido um dos critérios previstos em lei.
Um dos critérios legais para autorizar cobertura fora do rol é a comprovação da eficácia do tratamento, à luz das ciências da saúde, com base em evidências científicas e plano terapêutico.
No seu dia a dia, isso costuma aparecer no relatório do seu médico. Ele descreve o diagnóstico, o objetivo do tratamento e por que aquela escolha faz sentido para o seu caso.
Outro critério legal alternativo é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, com as condições previstas em lei.
Como os critérios são alternativos, não é necessário cumprir todos ao mesmo tempo. Se você demonstra um deles, a discussão sobre cobertura fora do rol muda de patamar.
A referência da cobertura é a doença, não o nome do remédio
O plano-referência cobre assistência médico-ambulatorial e hospitalar, quando necessária, para as doenças listadas na classificação internacional adotada pela Organização Mundial de Saúde. A referência central é a doença classificada.
Isso ajuda a entender por que, muitas vezes, a discussão não é “se o remédio existe na lista”, mas se o seu quadro tem diagnóstico definido e se o tratamento foi indicado de forma justificada.
Se a negativa falar em urgência ou emergência
A cobertura do atendimento é obrigatória nos casos previstos em lei, sem abrir exceção por tipo de plano nem por carência ainda em curso.
Para a lei, emergência é a situação com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente, por declaração. Não é a operadora que decide se era emergência.
Quando o contrato fixa carência, o prazo máximo para cobertura dos casos de urgência e emergência é de 24 horas.
Também é considerado abusivo exigir carência em urgência ou emergência se já passou o prazo máximo de 24 horas contado da contratação.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Como conferir datas quando a discussão é carência
Se a justificativa do plano for carência, você costuma resolver metade da dúvida montando uma linha do tempo. O que importa é o início do contrato, o dia do pedido e o que o plano respondeu por escrito.
Se a operadora alegar carência fora de urgência e emergência
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Se a justificativa do plano for carência, vale checar a data de início do contrato, a data do pedido e a data do início do tratamento indicado. Essa linha do tempo costuma esclarecer por que o “não” veio.
Quando o contrato fixa carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Mesmo que parto não tenha relação com o seu caso, esse limite aparece em contratos e atendimentos. Ele costuma ser citado pela operadora como “regra geral”, então é importante separar o que tem a ver com o seu atendimento do que não tem.
Quando a negativa vier como “doença preexistente”
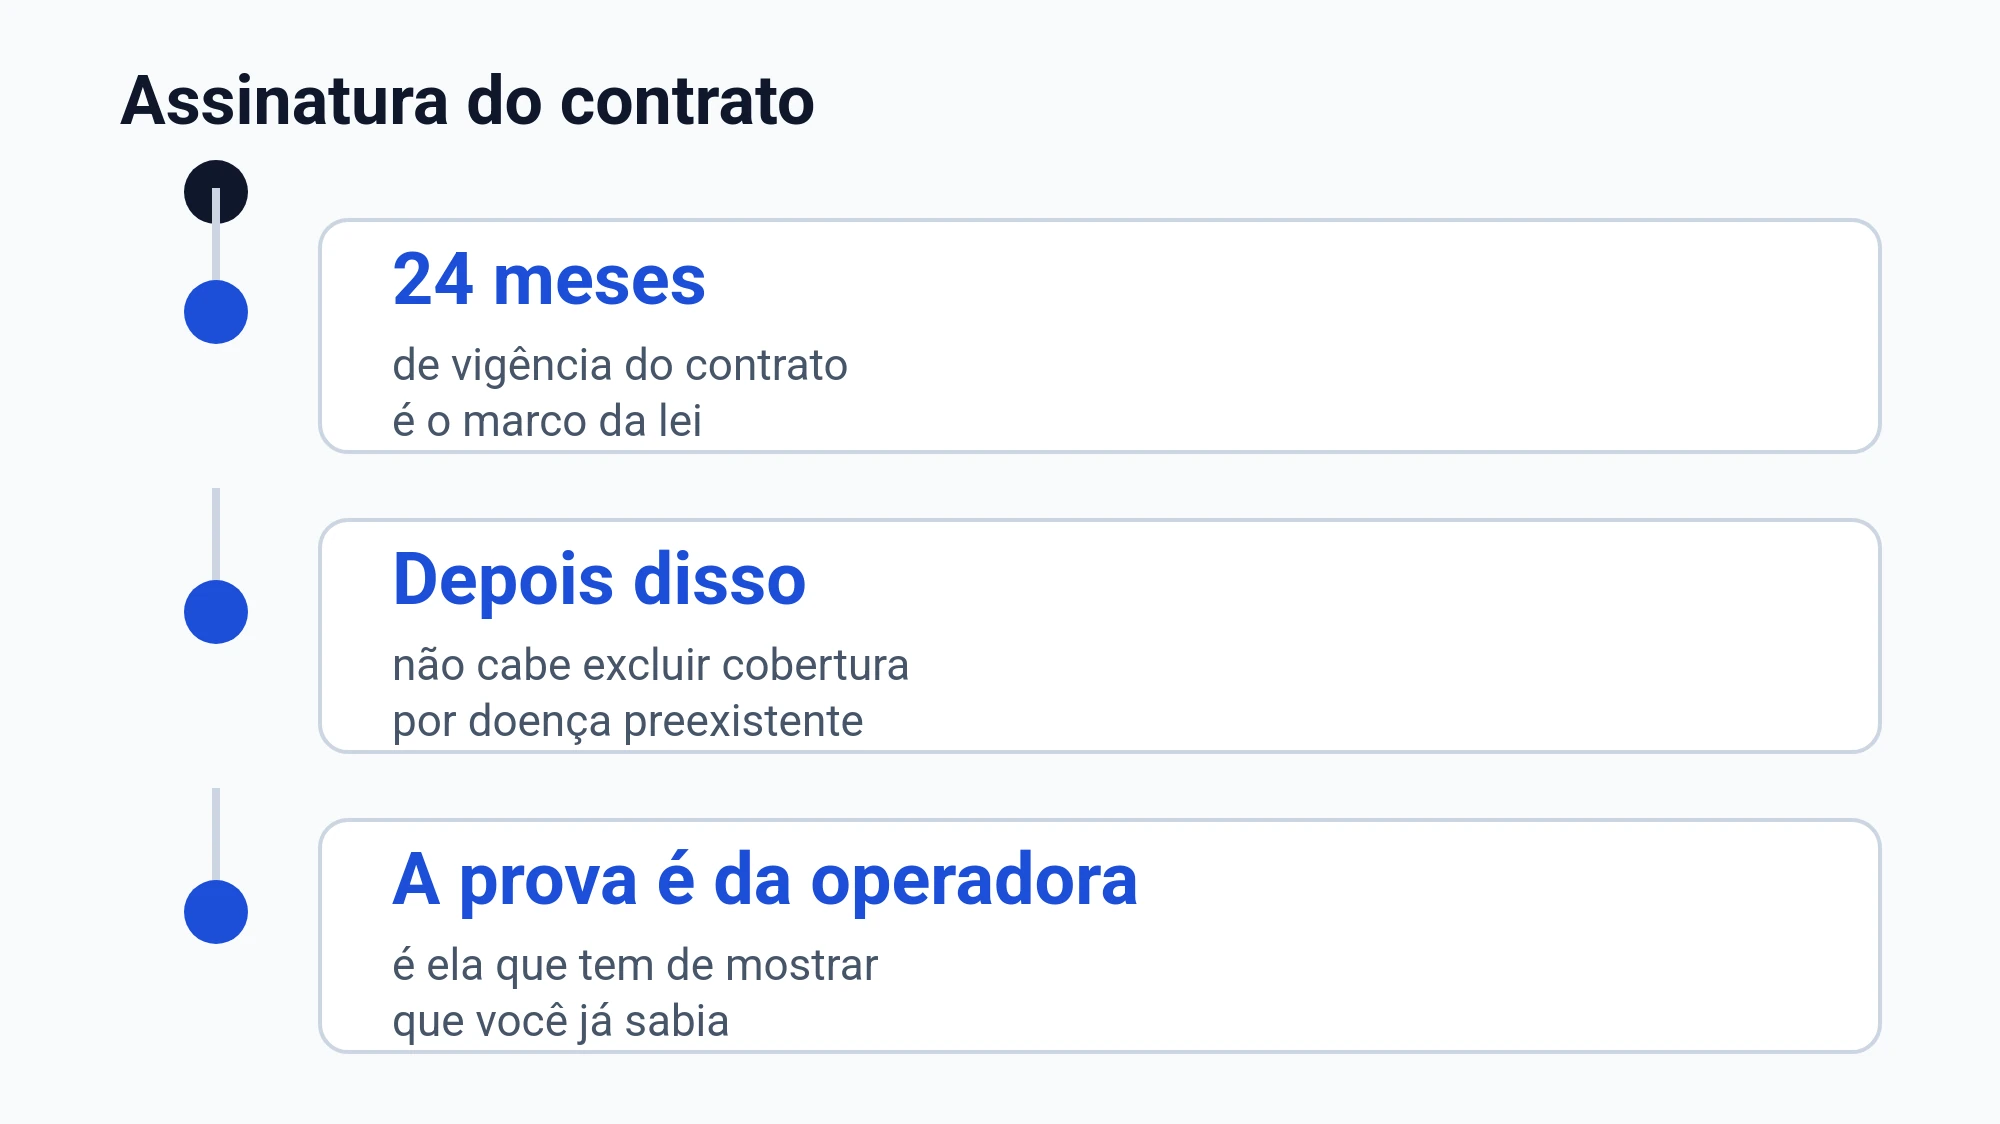
É vedada a exclusão de cobertura por doenças e lesões preexistentes depois de 24 meses de vigência do contrato, e o ônus de provar e demonstrar conhecimento prévio do consumidor é da operadora.
Se a operadora quiser sustentar que havia doença preexistente, ela precisa lidar com o fato de que a lei coloca nela o encargo de provar o conhecimento prévio. A alegação por si só não resolve a discussão.
A recusa de cobertura, sob alegação de doença preexistente, é ilícita se não houve exigência de exames médicos antes da contratação ou demonstração de má-fé do segurado.
No seu caso, isso costuma depender do que foi pedido na entrada do plano, do que foi declarado e do que a operadora consegue demonstrar com documentos. Por isso a negativa por escrito faz tanta diferença.
Internação e terapia intensiva não podem ser cortadas por “limite do plano”
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa envolver alta forçada, redução de tempo de internação ou troca do local de cuidado por questão financeira, guarde tudo o que apontar essa justificativa. Ela costuma aparecer em mensagens e autorizações parciais.
Quando o tratamento é em casa: regra geral e exceções relevantes
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
O plano que inclui atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo os medicamentos para o controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Se o seu médico prescreveu algo para uso em casa, vale confirmar se a negativa fala em “medicamento domiciliar” de forma genérica. O detalhe do tipo de tratamento indicado é o que costuma mudar a análise.
Como organizar a sua prova para discutir a cobertura
Você não precisa discutir medicina com a operadora. O foco é mostrar que existe indicação profissional, um plano terapêutico e um motivo escrito para a recusa, para então confrontar esse motivo com as regras aplicáveis.
- Prescrição com posologia e duração esperada, quando seu médico indicar
- Relatório com justificativa e objetivo do tratamento
- Exames e laudos que confirmam o diagnóstico
- Negativa por escrito com o motivo detalhado
- Comprovante do seu vínculo com o plano
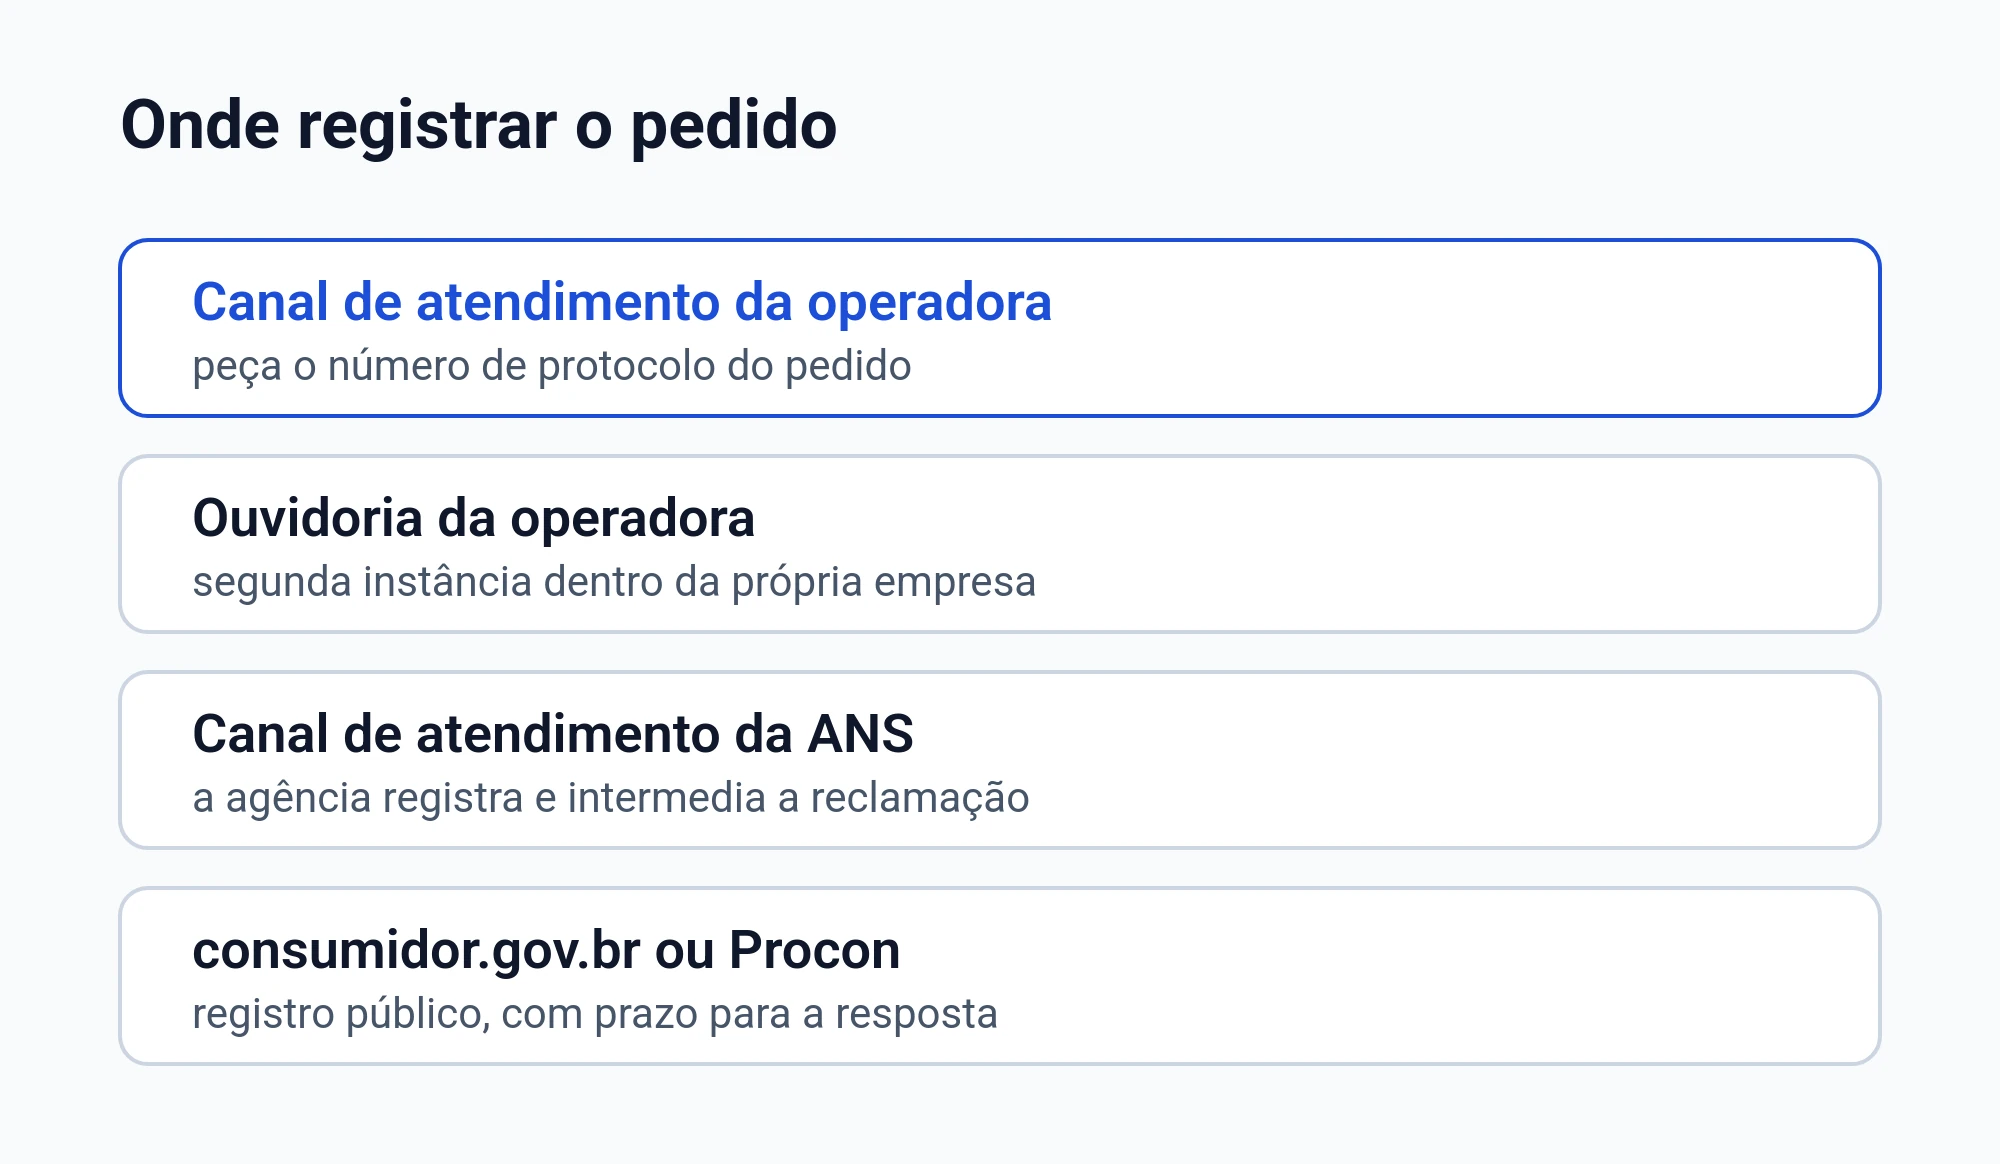
Onde registrar o pedido e como guardar protocolos
Se você já pediu e foi negado, é comum precisar registrar de novo com documentos mais completos. O que costuma ajudar é tratar cada contato como prova, guardando número de protocolo e o texto do retorno.
| O que guardar | Por que isso ajuda |
|---|---|
| Prescrição e relatório | Mostra que houve indicação do médico assistente |
| Negativa por escrito | Mostra o motivo usado pelo plano |
| Exames e laudos | Mostram o diagnóstico e a evolução |
| Autorizações parciais | Mostram se o plano tentou limitar o cuidado |
| Protocolos e mensagens | Mostram datas e versões dadas no atendimento |
Motivos comuns de negativa e como ler cada um
A mesma palavra pode esconder situações bem diferentes. Por isso, vale ler o motivo da recusa como se fosse um checklist: o plano falou de rol, carência, uso domiciliar, doença preexistente, ou limitação do atendimento?
| Motivo que aparece na negativa | O que você confere nos seus documentos |
|---|---|
| “Fora do rol” | Se há prescrição e relatório e se algum critério legal pode ser demonstrado |
| “Carência” | Data de contratação e datas do pedido e do atendimento |
| “Emergência” | Se há declaração do médico descrevendo risco imediato |
| “Doença preexistente” | Se houve exames antes da contratação e quais documentos o plano apresenta |
| “Limite de internação” | Se houve tentativa de encurtar internação ou terapia intensiva |
Perguntas que você pode fazer ao médico para melhorar o relatório
Você pode pedir um relatório mais completo sem pedir que o médico “brigue” com o plano. A ideia é deixar claro o motivo clínico da escolha e o que pode acontecer se houver atraso no início ou interrupção do tratamento.
- Qual é o diagnóstico e qual é o objetivo do tratamento
- Há alternativas já tentadas ou inadequadas para o seu caso
- Qual é o plano terapêutico e como será o acompanhamento
- O que pode acontecer se houver atraso ou interrupção
- Se é caso de risco imediato ou de dano irreparável, quando for o caso
FAQ
Plano pode negar Empliciti só por dizer que não está no rol?
A lei trata o rol como referência básica e prevê autorização de tratamento prescrito fora do rol quando critérios legais são atendidos. Por isso, a justificativa precisa ser analisada com a prescrição e o relatório. Guarde a negativa por escrito para saber qual critério o plano está contestando.
O que muda se meu caso for emergência?
Em emergência, quem caracteriza a situação é o médico assistente, por declaração, e a lei define emergência como risco imediato de vida ou de lesões irreparáveis. Além disso, a cobertura do atendimento é obrigatória nos casos previstos em lei. Se houver discussão de carência, existe limite máximo específico para urgência e emergência.
Se o plano alegar carência, o que eu devo conferir?
Veja a data de contratação e compare com a data do pedido e do atendimento. A lei estabelece um limite máximo para carência em situações comuns e outro limite menor para urgência e emergência. O que passa desse limite pode indicar recusa indevida, mas tudo depende do que está documentado.
E se a recusa vier como doença preexistente?
A lei veda a exclusão de cobertura por doença preexistente depois de 24 meses de contrato e coloca na operadora o encargo de provar que você tinha conhecimento prévio. Também é ilícito negar se não houve exigência de exames antes da contratação, salvo demonstração de má-fé. Guarde a proposta, declarações e o motivo escrito da recusa.
Se você está lidando com uma negativa de cobertura, trate seu caso como um dossiê simples: prescrição, relatório, exames e o motivo por escrito. Com isso em mãos, fica mais fácil entender qual regra se aplica e qual caminho faz sentido para buscar a autorização.


