
A cobertura pode ser negada por vários motivos, mas a alegação de que um tratamento está fora do rol não é, por si só, o fim do caminho: a lei trata o rol como referência básica e prevê critérios para cobertura fora dele quando há prescrição do médico assistente.
Quando o plano diz que “não está no rol”
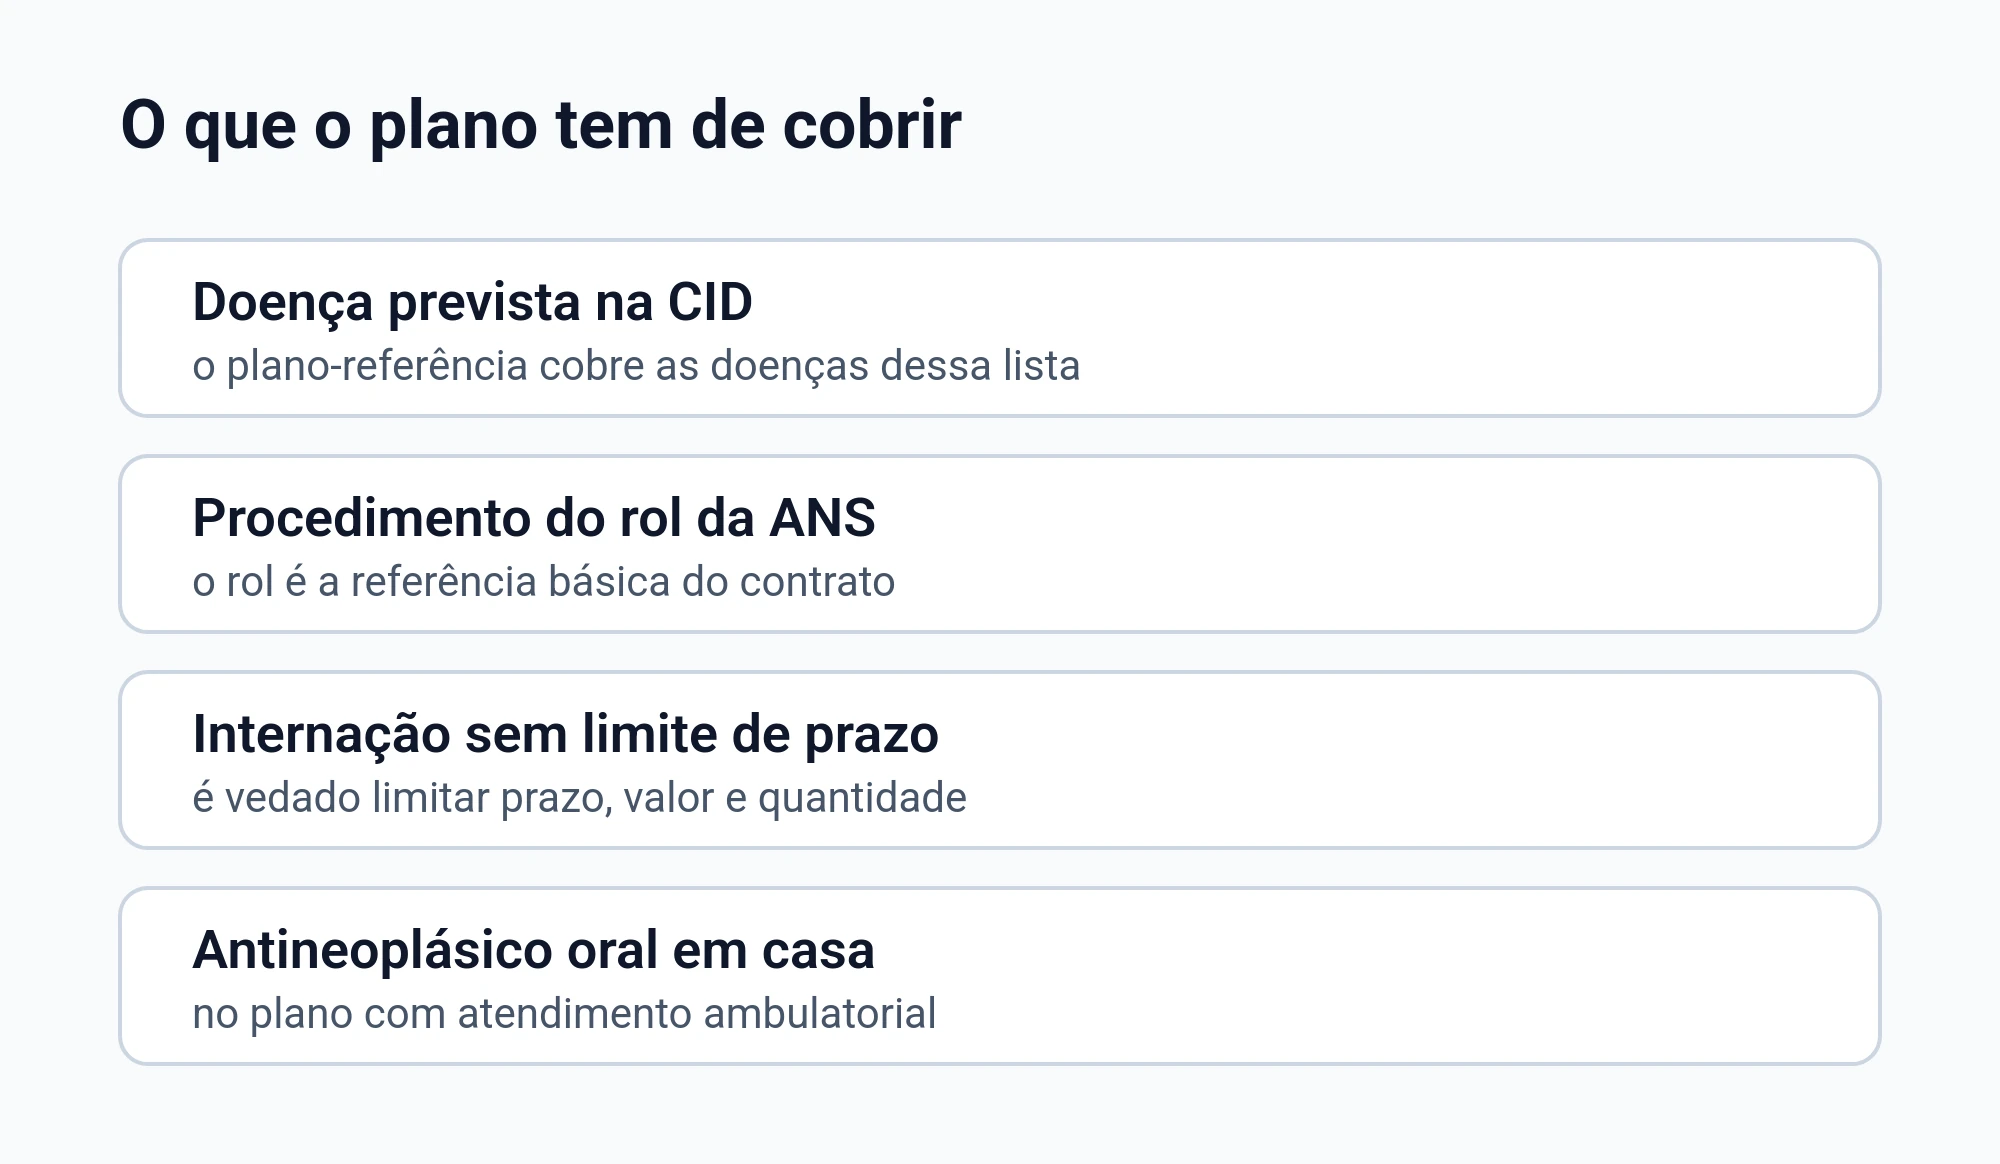
O rol de procedimentos e eventos em saúde suplementar é atualizado pela ANS a cada nova incorporação e funciona como referência básica de cobertura para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei, além de fixar diretrizes de atenção à saúde.
Na prática, essa ideia de “referência básica” significa que o rol serve como ponto de partida para a cobertura, e não como uma lista fechada que sempre limita o que pode ser indicado pelo seu médico.
Quando você recebe a negativa, é comum ficar em dúvida se vale insistir, trocar o tratamento ou tentar por conta própria. Antes de mudar o cuidado com a sua saúde, é importante entender qual foi o motivo real informado pela operadora.
O que a lei prevê para cobertura fora do rol
Se houver tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol, a operadora deve autorizar desde que você se enquadre em pelo menos um dos critérios legais listados, porque o rol não é tratado como limite máximo da cobertura.
Um dos critérios legais é a comprovação da eficácia do tratamento, à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Na vida real, esse critério costuma depender de a prescrição vir bem justificada, com o que seu médico pretende alcançar, como será feito e por que aquela conduta é adequada para o seu quadro.
Outro critério legal é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, com as condições descritas no próprio texto legal.
Como os critérios são alternativos, você não precisa cumprir todos ao mesmo tempo: em tese, atender um deles já pode ser suficiente para enquadrar o pedido como cobertura fora do rol.
Mesmo entendendo a regra, você ainda pode ouvir respostas confusas, como “não cobrimos porque não consta no rol” sem explicar por que os critérios não teriam sido atendidos. Nessas horas, organizar a informação do caso ajuda muito.
O que fazer depois do “não”
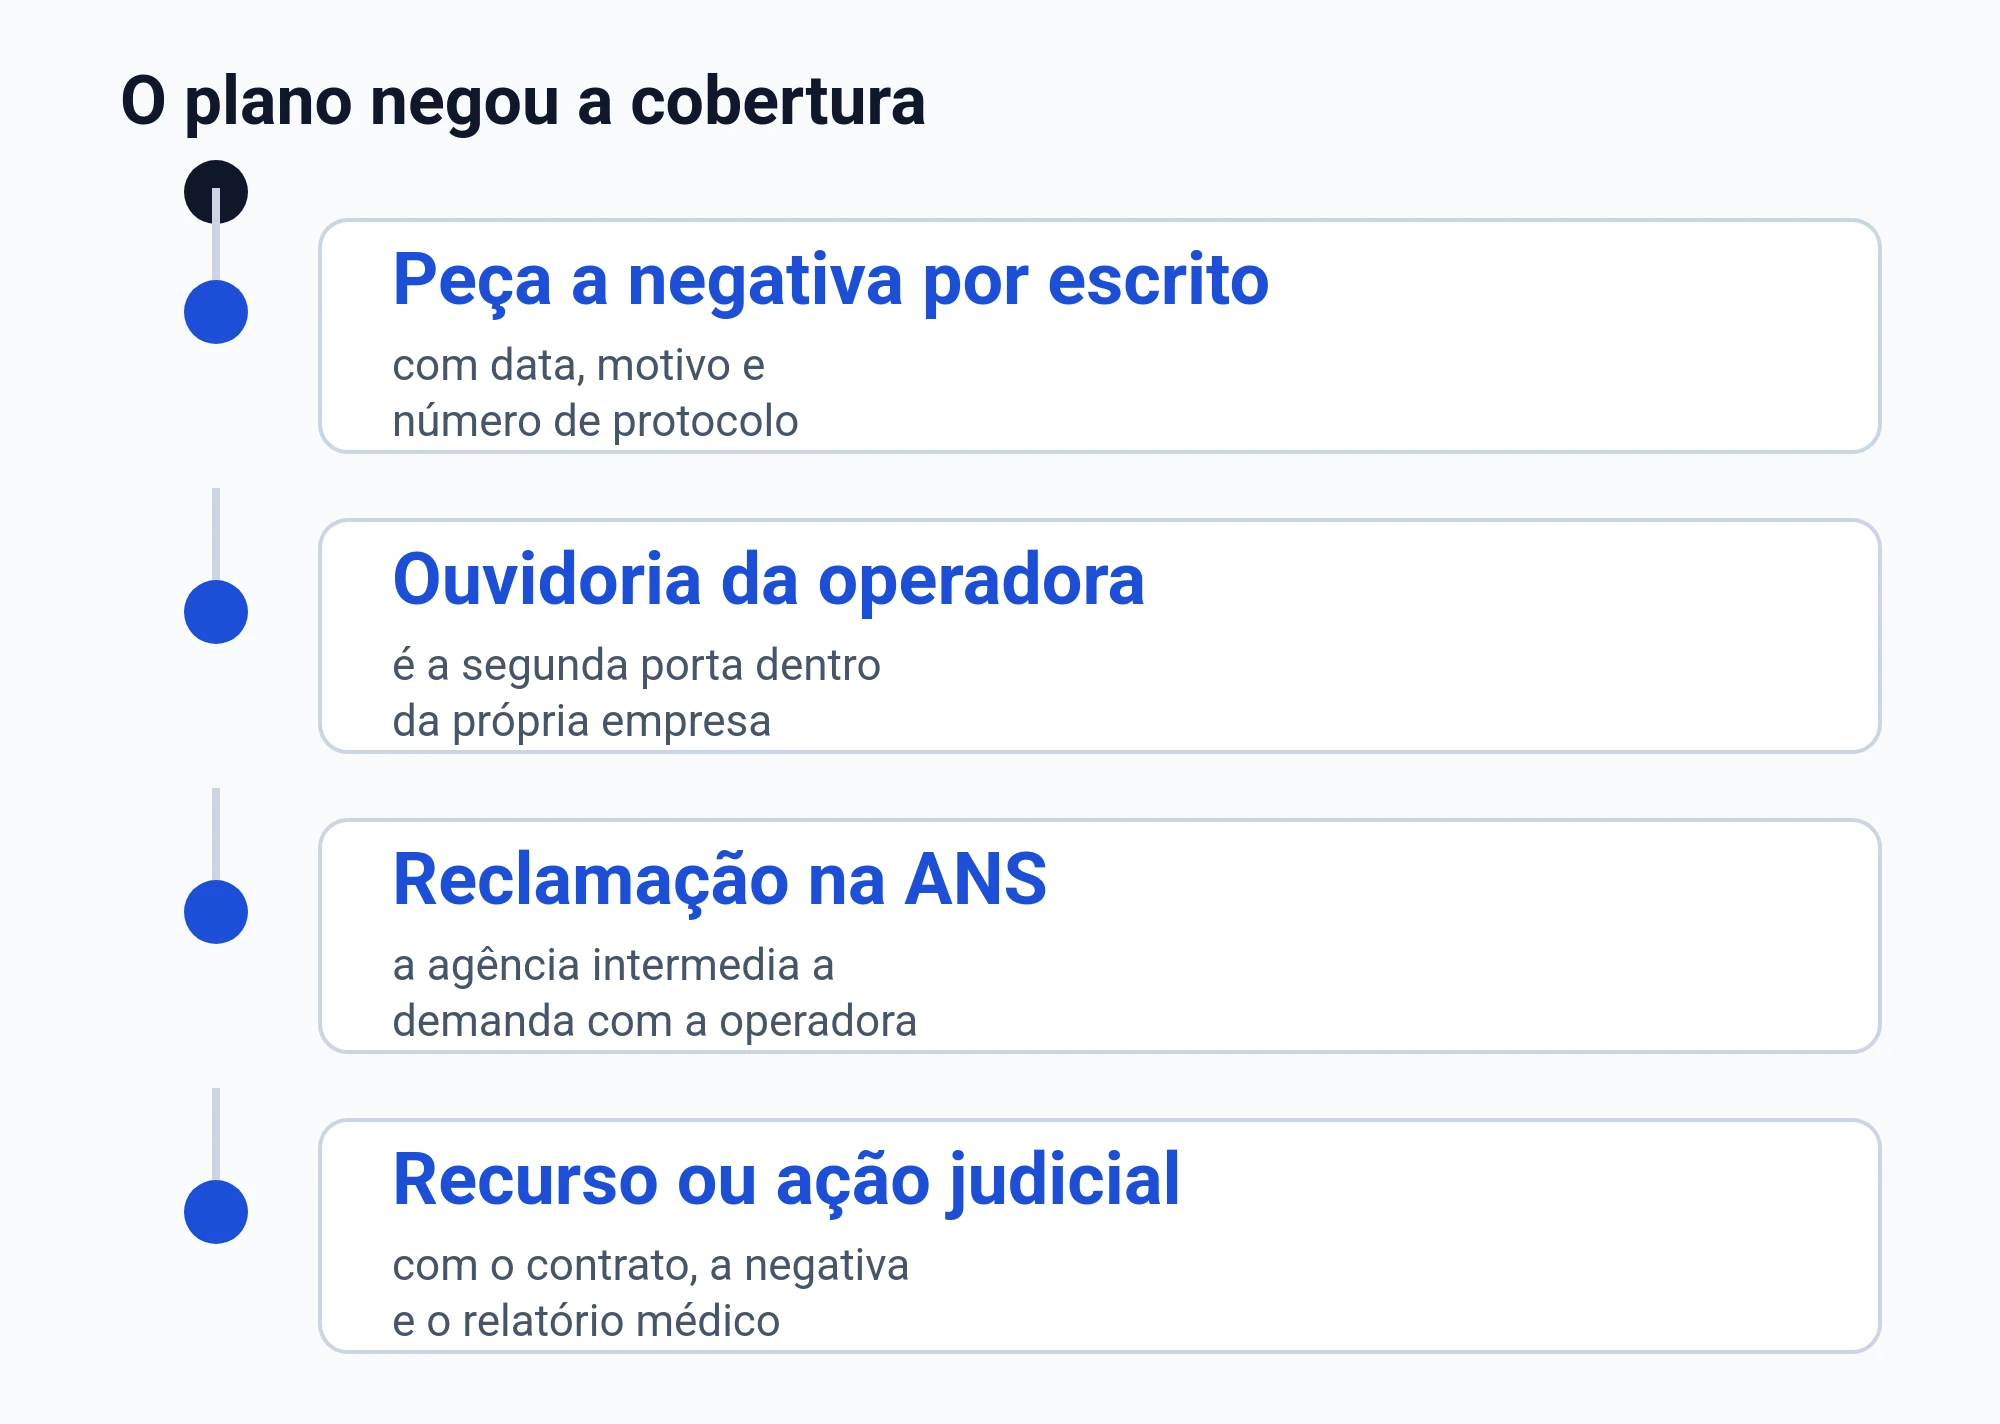
Se o plano negou, tente não ficar só com uma frase pronta. Você precisa juntar o que mostra o seu diagnóstico, o que foi indicado pelo médico e qual foi o motivo formal da recusa.
Quando você organiza isso em ordem, fica mais fácil perceber se a conversa está em “fora do rol”, em falta de documento, ou em discussão sobre urgência.
Quando a discussão é sobre a doença, e não sobre o nome do tratamento
No plano-referência, a cobertura é pensada a partir da doença classificada na lista internacional de doenças da Organização Mundial de Saúde, e não a partir de uma lista de “nomes de tratamentos” isolados.
Isso tende a importar quando a negativa foca no nome de um procedimento, mas o que você está tratando é uma doença com indicação médica de cuidado ambulatorial ou hospitalar, conforme o caso.
Na prática, vale olhar se a negativa está “fugindo” do seu diagnóstico. Às vezes o documento fala muito do código interno do plano e quase nada do seu quadro clínico.
Urgência e emergência: quando a negativa pode ser abusiva
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente em declaração, não a operadora.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Nos casos enumerados em lei para urgência e emergência, a cobertura do atendimento é obrigatória, sem o texto abrir exceção por tipo de plano nem por carência ainda em curso.
Quando o contrato fixa carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas; depois disso, esse teto é o que separa carência de negativa em atendimento urgente.
Há entendimento sumulado de que a cláusula de carência para uso dos serviços em emergência ou urgência é abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Carência e datas: onde o erro costuma acontecer
Quando a negativa vem com a palavra usada no contrato, você evita perder tempo discutindo o assunto errado. O ponto central é confirmar qual tipo de atendimento foi pedido e qual tipo de atendimento o plano disse que não cobriria naquele momento.
Carência em outras situações: o que a lei permite como teto
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias, como limite que não pode ser ampliado pelo contrato.
Quando o contrato fixa carência, o prazo máximo para partos a termo é de 300 dias, também como limite.
Se a negativa fala em carência, tente localizar no seu contrato qual carência foi aplicada e para qual tipo de atendimento. Isso evita comparar prazos que não são do mesmo assunto.
Doença ou lesão preexistente: quando essa alegação perde força
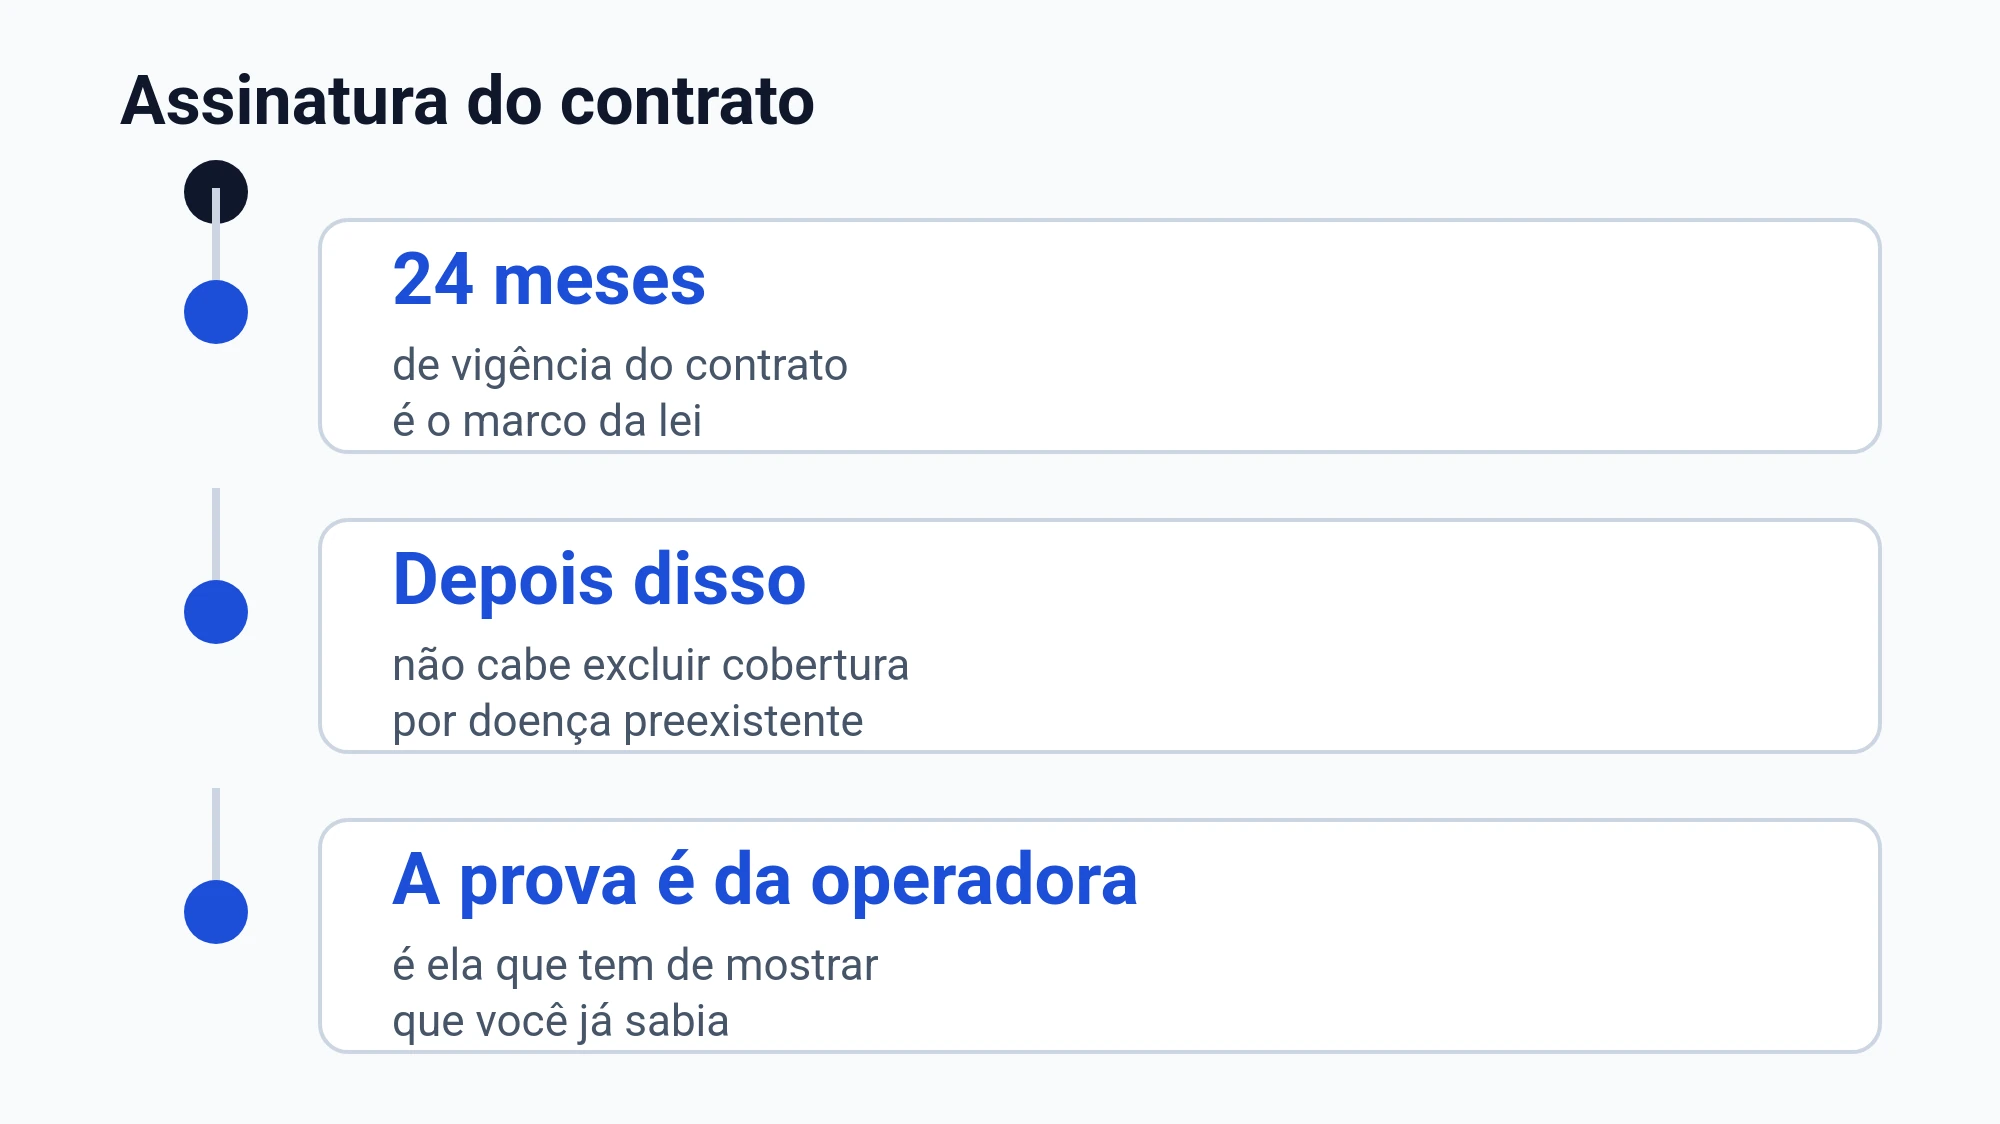
É vedada a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato, e o ônus de provar o conhecimento prévio do consumidor é da operadora.
Também há entendimento sumulado de que a recusa de cobertura, sob alegação de doença preexistente, é ilícita se não houve exigência de exames prévios à contratação ou demonstração de má-fé do segurado.
Isso costuma aparecer quando o plano tenta “puxar” a discussão para o passado, em vez de falar do que está acontecendo agora. Guardar o que foi pedido no momento da contratação e o que foi exigido de você pode fazer diferença.
Internação e UTI: limites que o plano não deve impor
No plano com internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa vier com frases como “dias autorizados” ou “limite de permanência”, vale conferir se o que está sendo restringido é internação ou terapia intensiva. O nome no papel muda o que você precisa contestar.
Medicamento em casa: regra geral e uma ressalva importante
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e os adjuvantes.
Em negativas de remédio, a discussão muitas vezes vira um jogo de palavras entre “uso em casa”, “continuidade” e “tratamento oral”. Por isso, o relatório médico precisa ligar o medicamento ao seu quadro e ao tipo de cuidado indicado.
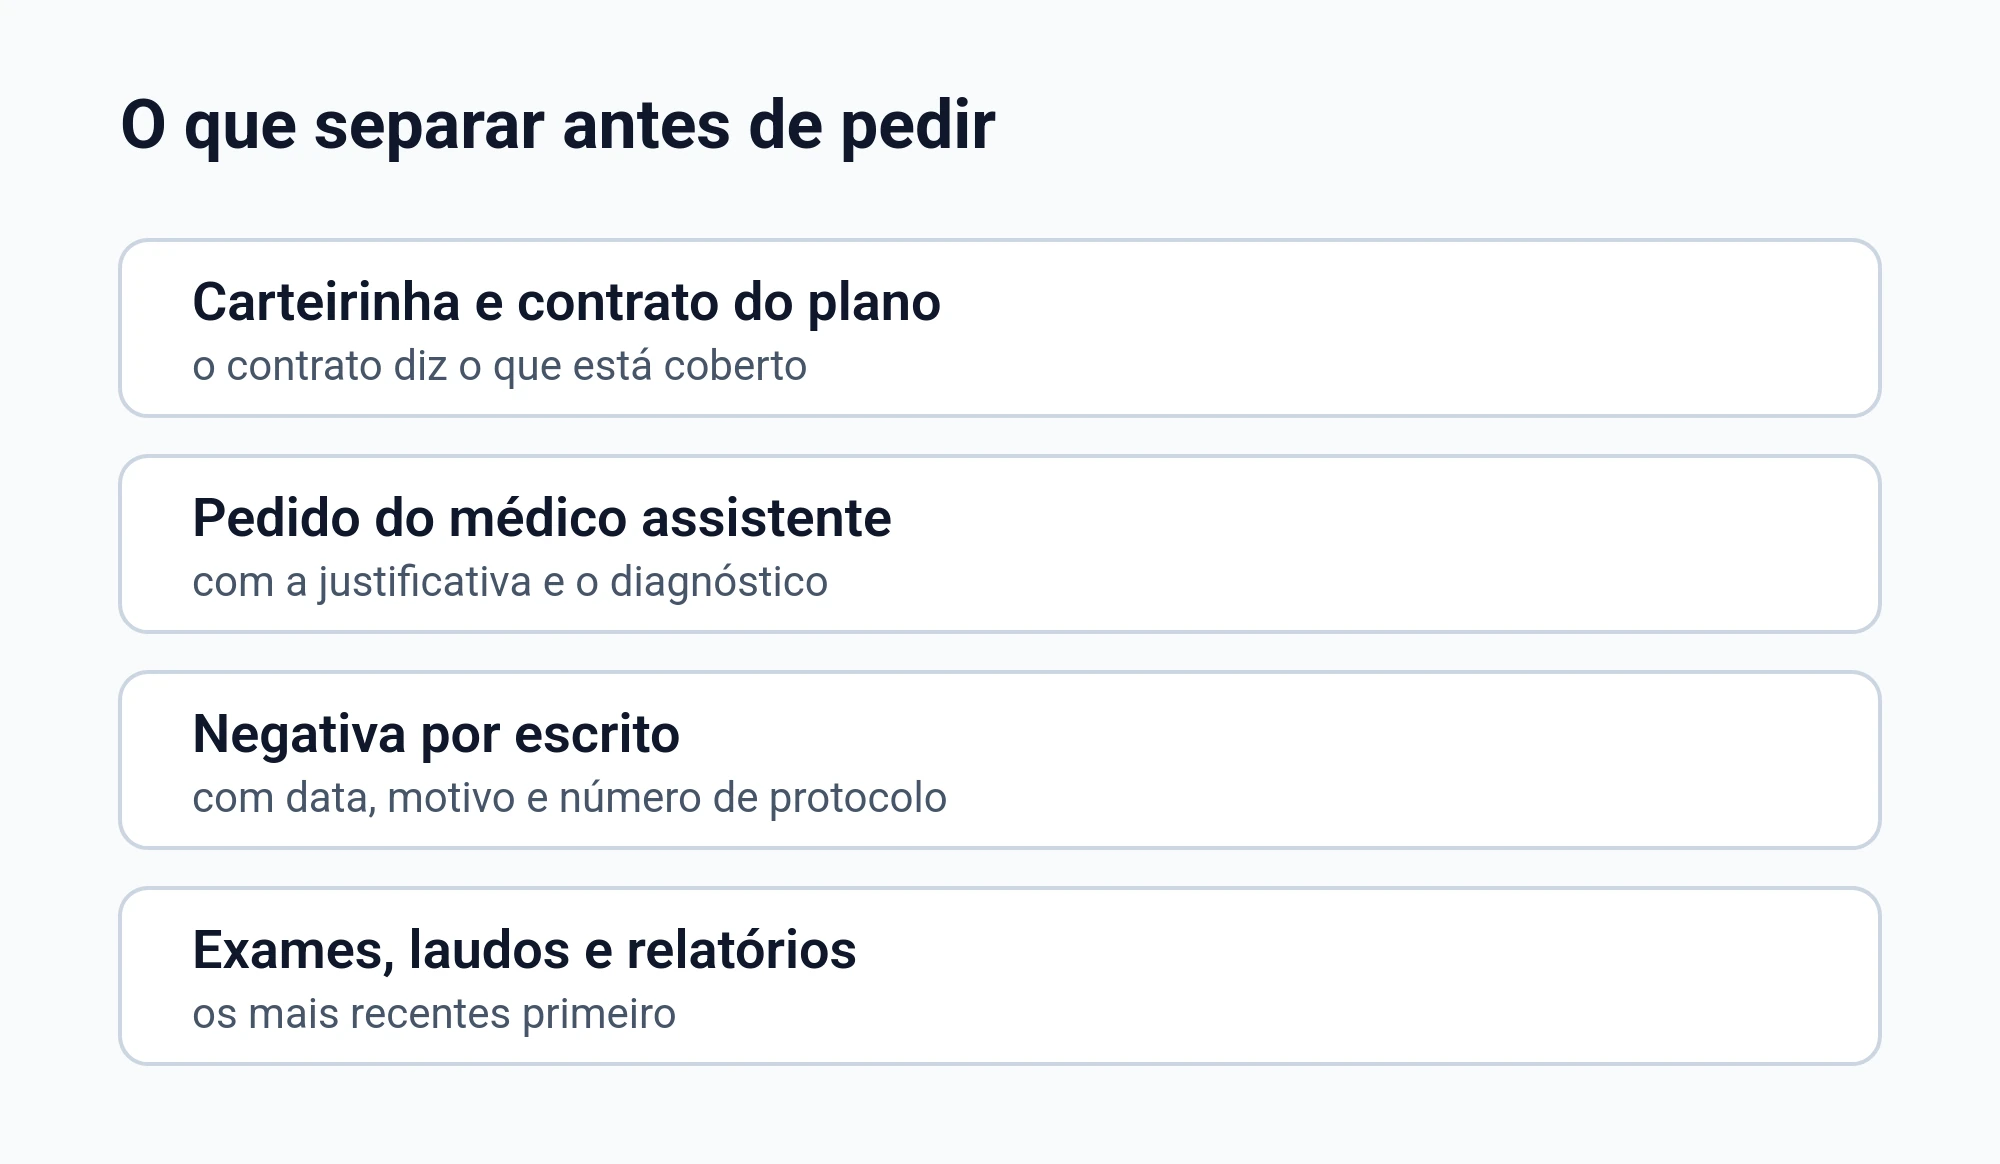
Documentos que costumam destravar a análise da negativa
- Prescrição assinada e legível
- Relatório do médico assistente com justificativa
- Exames que sustentam o diagnóstico
- Documento da negativa com o motivo
- Carteirinha do plano e dados do contrato
Onde a negativa costuma aparecer e como guardar as provas
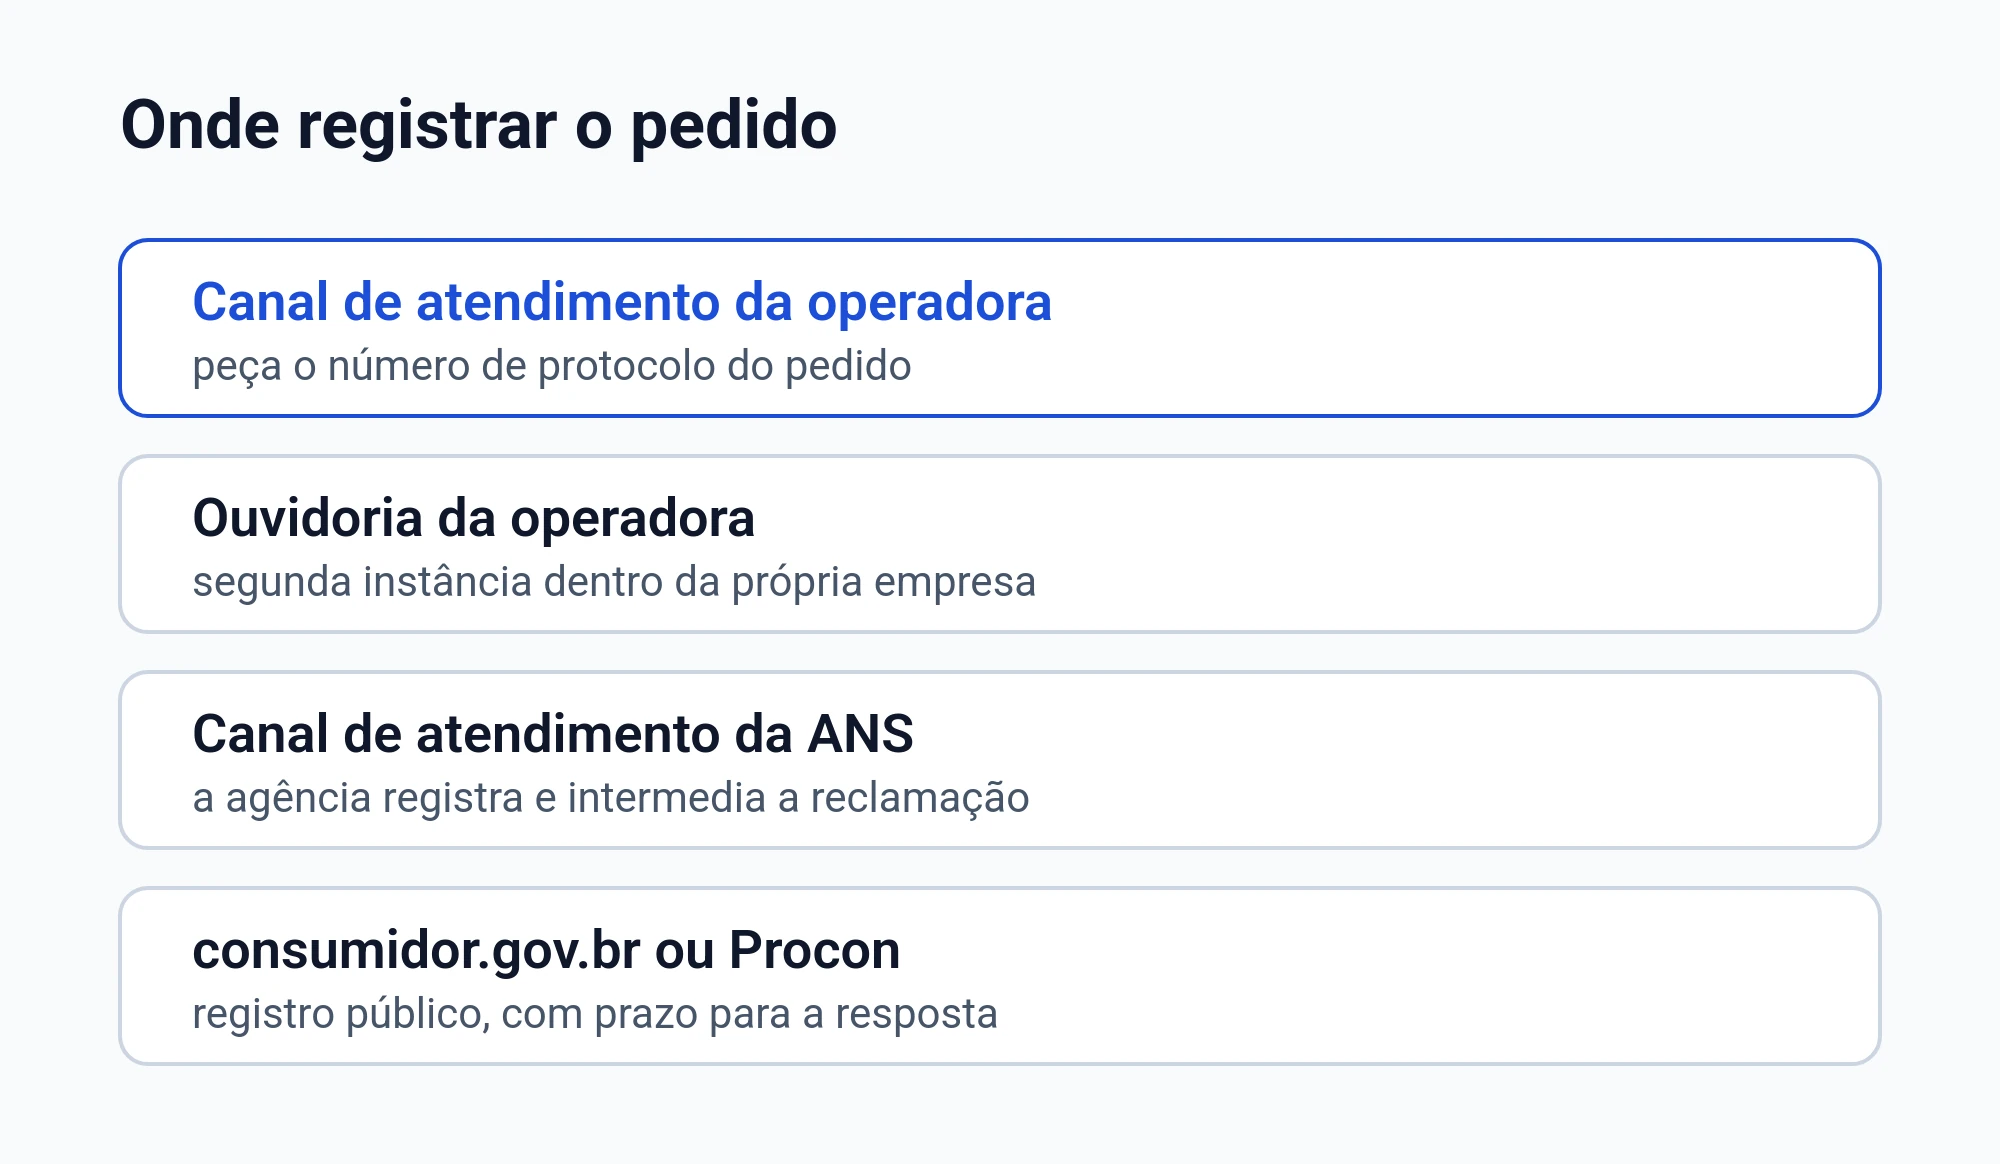
Você pode receber a recusa por aplicativo, e-mail, central de atendimento ou na própria clínica. O mais importante é conseguir um registro que mostre o que foi pedido, quando foi pedido e qual foi o motivo apresentado.
| O que guardar | Por que isso ajuda |
|---|---|
| Pedido enviado | Mostra exatamente o que você solicitou |
| Resposta do plano | Mostra o motivo usado para negar |
| Relatório do médico | Conecta o pedido ao seu quadro |
| Exames | Ajudam a justificar a conduta |
Como ler o motivo da negativa sem se perder
Tente separar o que é falta de informação do que é discordância do plano. Quando a operadora diz “fora do rol”, pergunte a si se ela enfrentou os critérios que a lei prevê para cobertura fora dele.
A regra de cobertura fora do rol depende de prescrição do médico ou odontólogo assistente e do atendimento de ao menos um critério legal; por isso, um pedido mal documentado pode ser negado mesmo quando o tema é, em tese, discutível.
Se a negativa menciona urgência ou emergência, veja se há declaração do médico assistente caracterizando o caso, porque é essa caracterização que costuma orientar o enquadramento do atendimento.
Na emergência, a caracterização é feita pelo médico assistente, em declaração, e não pela operadora; esse ponto é central quando a recusa tenta rebaixar o caso para algo “eletivo”.
Quem costuma ser mais afetado por negativas fora do rol
Negativas desse tipo aparecem com mais frequência quando o seu médico indica uma conduta mais moderna, uma combinação de terapias ou um caminho que não é o mais comum na rede credenciada. O foco deve ser conectar a indicação ao seu quadro, com clareza.
Perguntas frequentes sobre cobertura negada e rol
Se o plano disse “fora do rol”, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e prevê hipóteses de cobertura fora dele quando há prescrição e critérios atendidos. O resultado no caso concreto depende da documentação médica e do rol vigente quando você pediu.
O que mais pesa para pedir cobertura fora do rol?
A prescrição do médico assistente e uma justificativa bem feita, com plano terapêutico e base em evidências, ajudam a enquadrar o pedido. Em alguns casos, pode haver recomendação de órgãos de avaliação de tecnologias em saúde. Junte documentos que expliquem o motivo da indicação.
O plano pode decidir sozinho que não era emergência?
A caracterização de emergência, quando houver risco imediato de vida ou de lesões irreparáveis, é feita pelo médico assistente em declaração. A operadora não deve substituir essa avaliação por uma decisão administrativa. Guarde a declaração e os registros do atendimento.
E se a negativa vier por “doença preexistente”?
Existem regras específicas para esse tipo de alegação. Pode ser relevante saber se houve exames prévios na contratação e se o plano apresentou elementos que indiquem má-fé. Guarde a negativa, o contrato e o que foi exigido quando você entrou no plano.
Internação pode ter limite de dias ou quantidade?
Para planos com internação hospitalar, a lei veda limitações de prazo, valor máximo e quantidade na internação em clínicas reconhecidas. Em terapia intensiva, a regra também afasta limitação e remete a decisão ao médico assistente. Se a negativa fala em “limite”, guarde a prova por escrito.
Remédio para usar em casa é sempre negado?
Existe uma regra geral no plano-referência sobre medicamento domiciliar, mas há ressalvas importantes. Em especial, há previsão para antineoplásico oral no atendimento ambulatorial e para antineoplásico ligado à continuidade da internação. A resposta do seu caso depende da prescrição e do enquadramento do tratamento.
O que eu faço quando a negativa é só uma frase pronta?
Tente obter um registro mais completo do motivo, além da prescrição e do relatório médico. Um pedido bem documentado ajuda a confrontar a alegação “fora do rol” com os critérios legais. Guarde protocolos, mensagens e arquivos.
Se meu contrato é antigo, o rol ainda serve como referência?
A lei descreve o rol como referência básica para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei. Se a operadora diz que seu contrato foge dessa regra, peça que ela indique, por escrito, em qual base ela está se apoiando.
Uma negativa bem contestada costuma começar por organização: diagnóstico, indicação do médico, motivo da recusa e documentação. Com isso em mãos, fica mais claro se o problema foi falta de prova, discussão sobre urgência, ou debate sobre cobertura fora do rol.


