
O plano de saúde pode ser obrigado a autorizar Scemblix (asciminibe) quando ele é prescrito pelo seu médico e a cobertura é analisada pela regra do rol e pelas regras de antineoplásico oral. No caso concreto, a resposta depende da indicação clínica registrada pelo médico e das regras do rol em vigor.
Comece pelo que está no seu pedido médico
Quando você recebe a negativa, a vontade é resolver rápido. Mas, para destravar a cobertura, quase sempre o que pesa primeiro é o que o seu médico escreveu e como a operadora registrou a recusa.
Se Scemblix foi indicado para tratamento oncológico, vale tratar o medicamento como parte do seu plano terapêutico. Isso ajuda a evitar que a discussão fique só no nome comercial do remédio.
A referência de cobertura do plano-referência é a doença classificada na lista internacional de doenças, e não uma lista fechada de nomes de tratamentos. Por isso, em muitas situações o debate correto é sobre a necessidade do tratamento para a doença coberta, e não apenas sobre o remédio aparecer em uma lista.
Rol da ANS: referência básica, não um teto
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e diz que ele fixa diretrizes de atenção à saúde. Essa redação não descreve o rol como um limite máximo do que pode ser coberto.
Na prática, a negativa costuma vir com uma frase padrão dizendo que o item não está no rol. Quando isso aparece, você ganha um caminho objetivo para organizar sua resposta: mostrar por que, no seu caso, o tratamento ainda pode ter cobertura.
Quando um tratamento ou procedimento prescrito pelo médico assistente não estiver previsto no rol, a operadora deve autorizar desde que seja atendido um dos critérios previstos na regra. Isso reforça que a discussão não termina com a frase “não está no rol”.
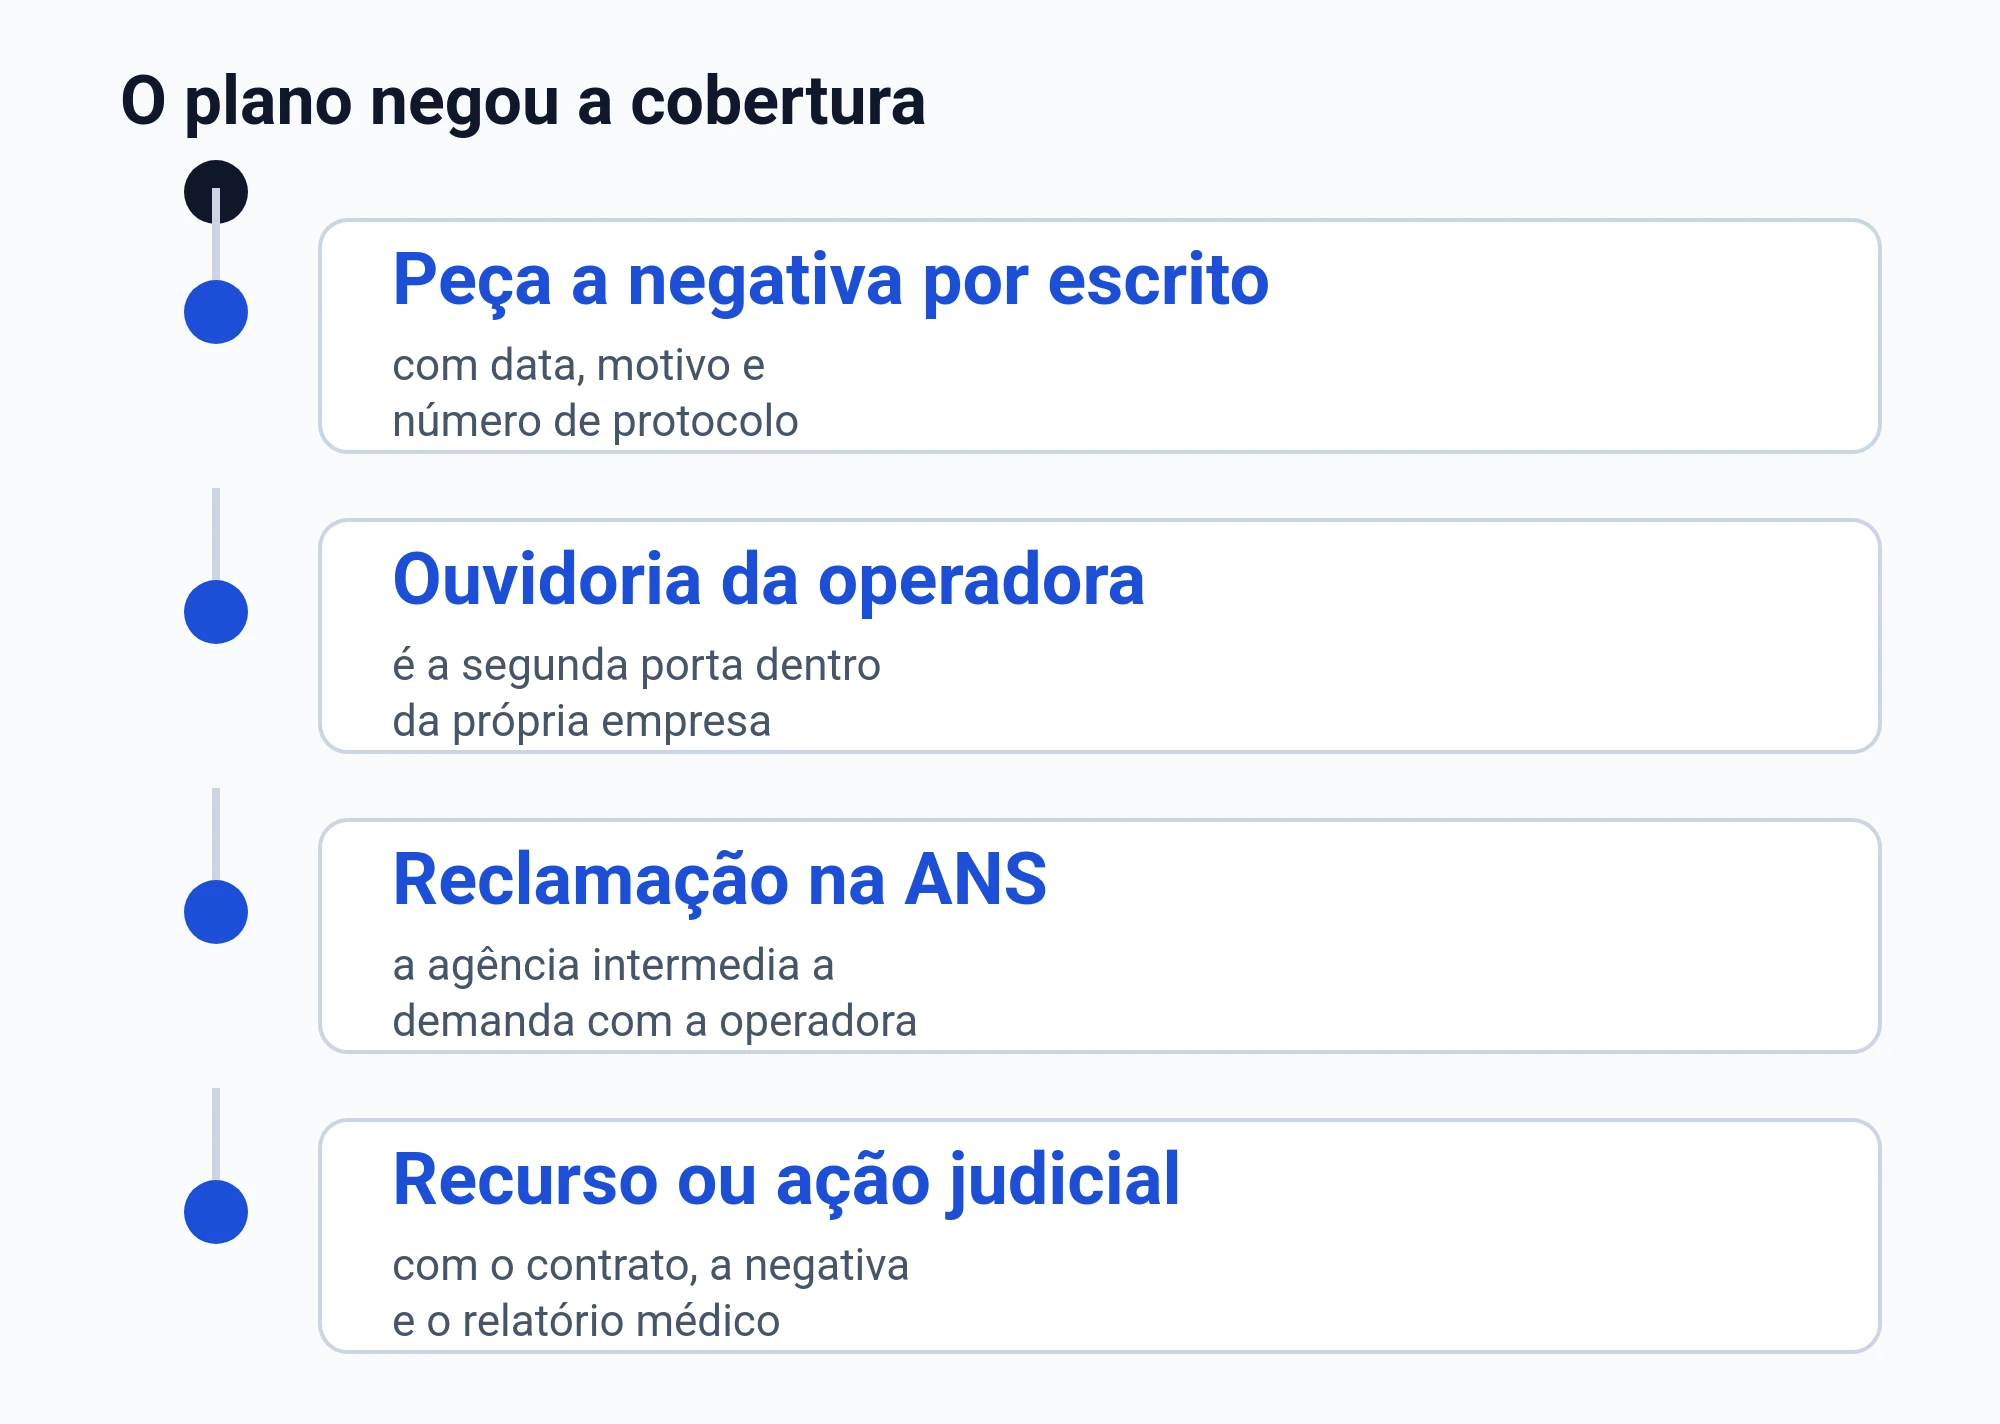
- O que você procura na negativa por escrito
- A justificativa exata usada pela operadora
- Se a recusa foi por rol, por contrato ou por carência
- Se o plano menciona alternativa de tratamento
- A data em que a negativa foi registrada
Cobertura fora do rol: quais critérios a lei aceita
Se a operadora disser que o medicamento não está previsto, o ponto é checar se o seu caso se encaixa em algum critério legal que permite a autorização mesmo assim. Você não precisa “provar tudo”; em geral, você organiza o que já existe no seu prontuário e no plano terapêutico.
Um dos critérios para autorizar cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e no plano terapêutico. Esse critério conversa diretamente com relatório médico bem feito.
Outro critério alternativo é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país. Como os critérios são alternativos, atender a um deles pode ser suficiente conforme o caso.
Antineoplásico oral: quando o plano ambulatorial deve cobrir
Muita negativa acontece porque o remédio é de uso em casa. A operadora tenta tratar como “medicamento domiciliar”, como se fosse sempre fora da cobertura. Em alguns tratamentos oncológicos, isso não é a leitura correta.
O plano com atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e adjuvantes. Isso é especialmente relevante quando o medicamento indicado é um antineoplásico oral.
A regra geral do plano-referência prevê exceção para fornecimento de medicamentos para tratamento domiciliar, mas ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação. Por isso, em tratamento oncológico, é importante enquadrar corretamente o medicamento dentro dessas ressalvas quando elas se aplicarem.
Carência: onde termina a carência e começa a negativa indevida
Se você contratou o plano há pouco tempo, a operadora pode alegar carência. Nessa hora, você precisa separar duas situações diferentes: atendimento em casos comuns e atendimento em urgência ou emergência.
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias. Se o contrato trouxer um prazo maior do que esse teto, a discussão passa a ser a validade dessa cláusula.
Quando o contrato fixa carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas. Esse é o teto legal usado para separar carência de negativa em situação grave.
Há entendimento consolidado de que cláusula de carência para uso dos serviços em emergência ou urgência é abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação. Isso costuma ser decisivo quando a recusa ocorre em situação de agravamento importante.
Urgência e emergência: quem define e o que muda
Se você está em quadro grave, o foco deixa de ser só burocracia. O que importa é documentar bem a gravidade, porque isso influencia a obrigação de atendimento e a discussão sobre carência.
Para a lei, emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração. Não é a operadora que define sozinha se o seu caso era emergência.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional. Fora dessas hipóteses, a discussão tende a ser por outras regras de cobertura, e não por urgência.
A lei enumera situações em que a cobertura do atendimento é obrigatória, e o texto não abre exceção por tipo de plano nem por carência ainda em curso. Em cenário de quadro grave, isso pode ser usado para contestar negativa de atendimento.
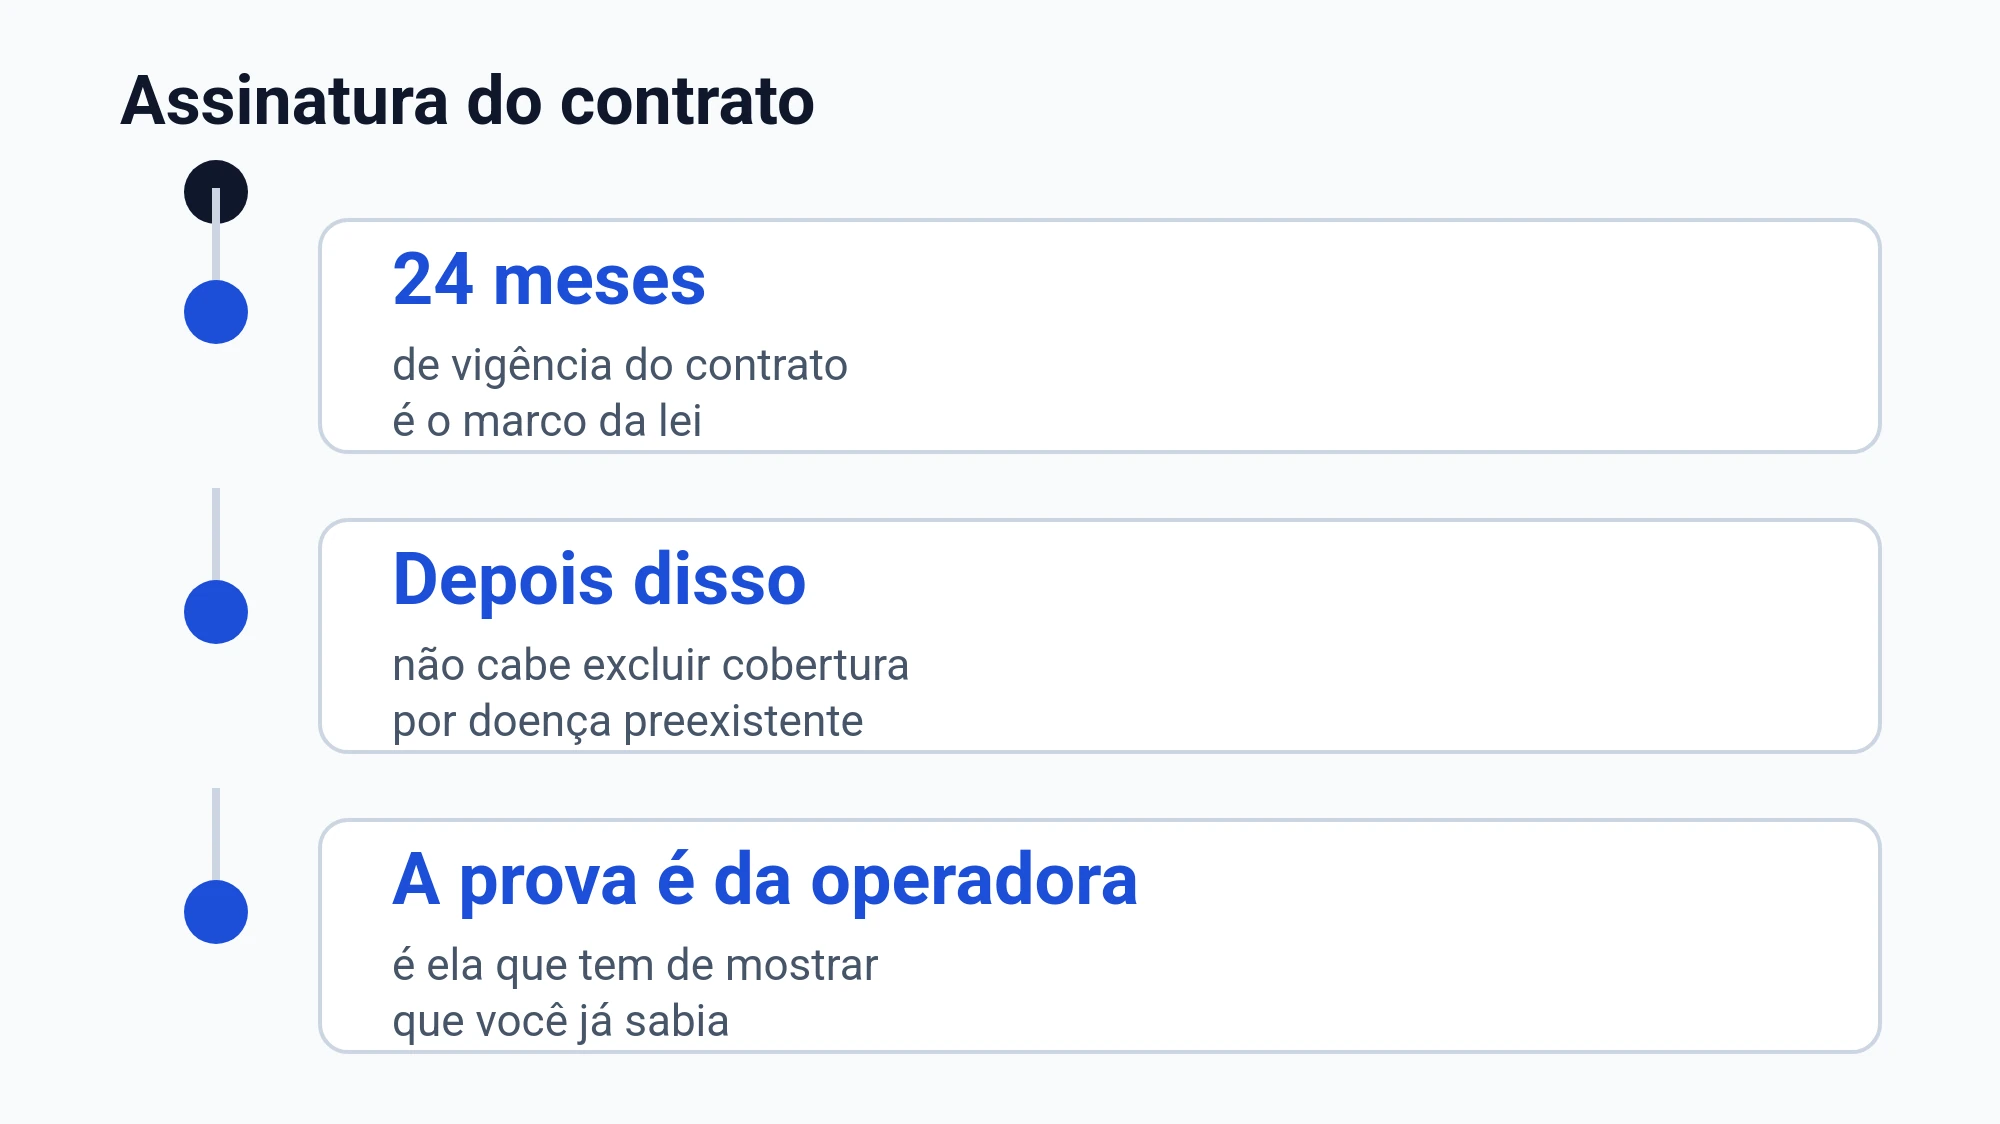
Doença preexistente: o que costuma aparecer na negativa
Outra justificativa comum é dizer que a doença já existia antes do contrato. Isso pode virar uma discussão longa, então vale organizar a resposta com cuidado e não ficar só no telefone.
Depois de 24 meses de vigência do contrato, é vedada a exclusão de cobertura por doenças e lesões preexistentes, e o ônus de provar e demonstrar o conhecimento prévio do consumidor é da operadora. Esse ponto muda a lógica da conversa quando a recusa tenta jogar toda a responsabilidade em você.
Há entendimento de que a recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios na contratação ou demonstração de má-fé do segurado. Em muitas negativas, o debate real é se o plano conseguiu documentar isso de forma consistente.
Internação e UTI: limites de tempo e quantidade
Se o seu tratamento exigir internação, a conversa muda de patamar. Você precisa saber quando o plano pode tentar limitar dias, valores ou quantidade, e quando isso não é admitido.
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina. Essa regra é importante quando a negativa vem como “limite de dias” ou “acabou a cobertura”.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente. Em cenário crítico, isso serve para rebater limitações automáticas impostas pela operadora.
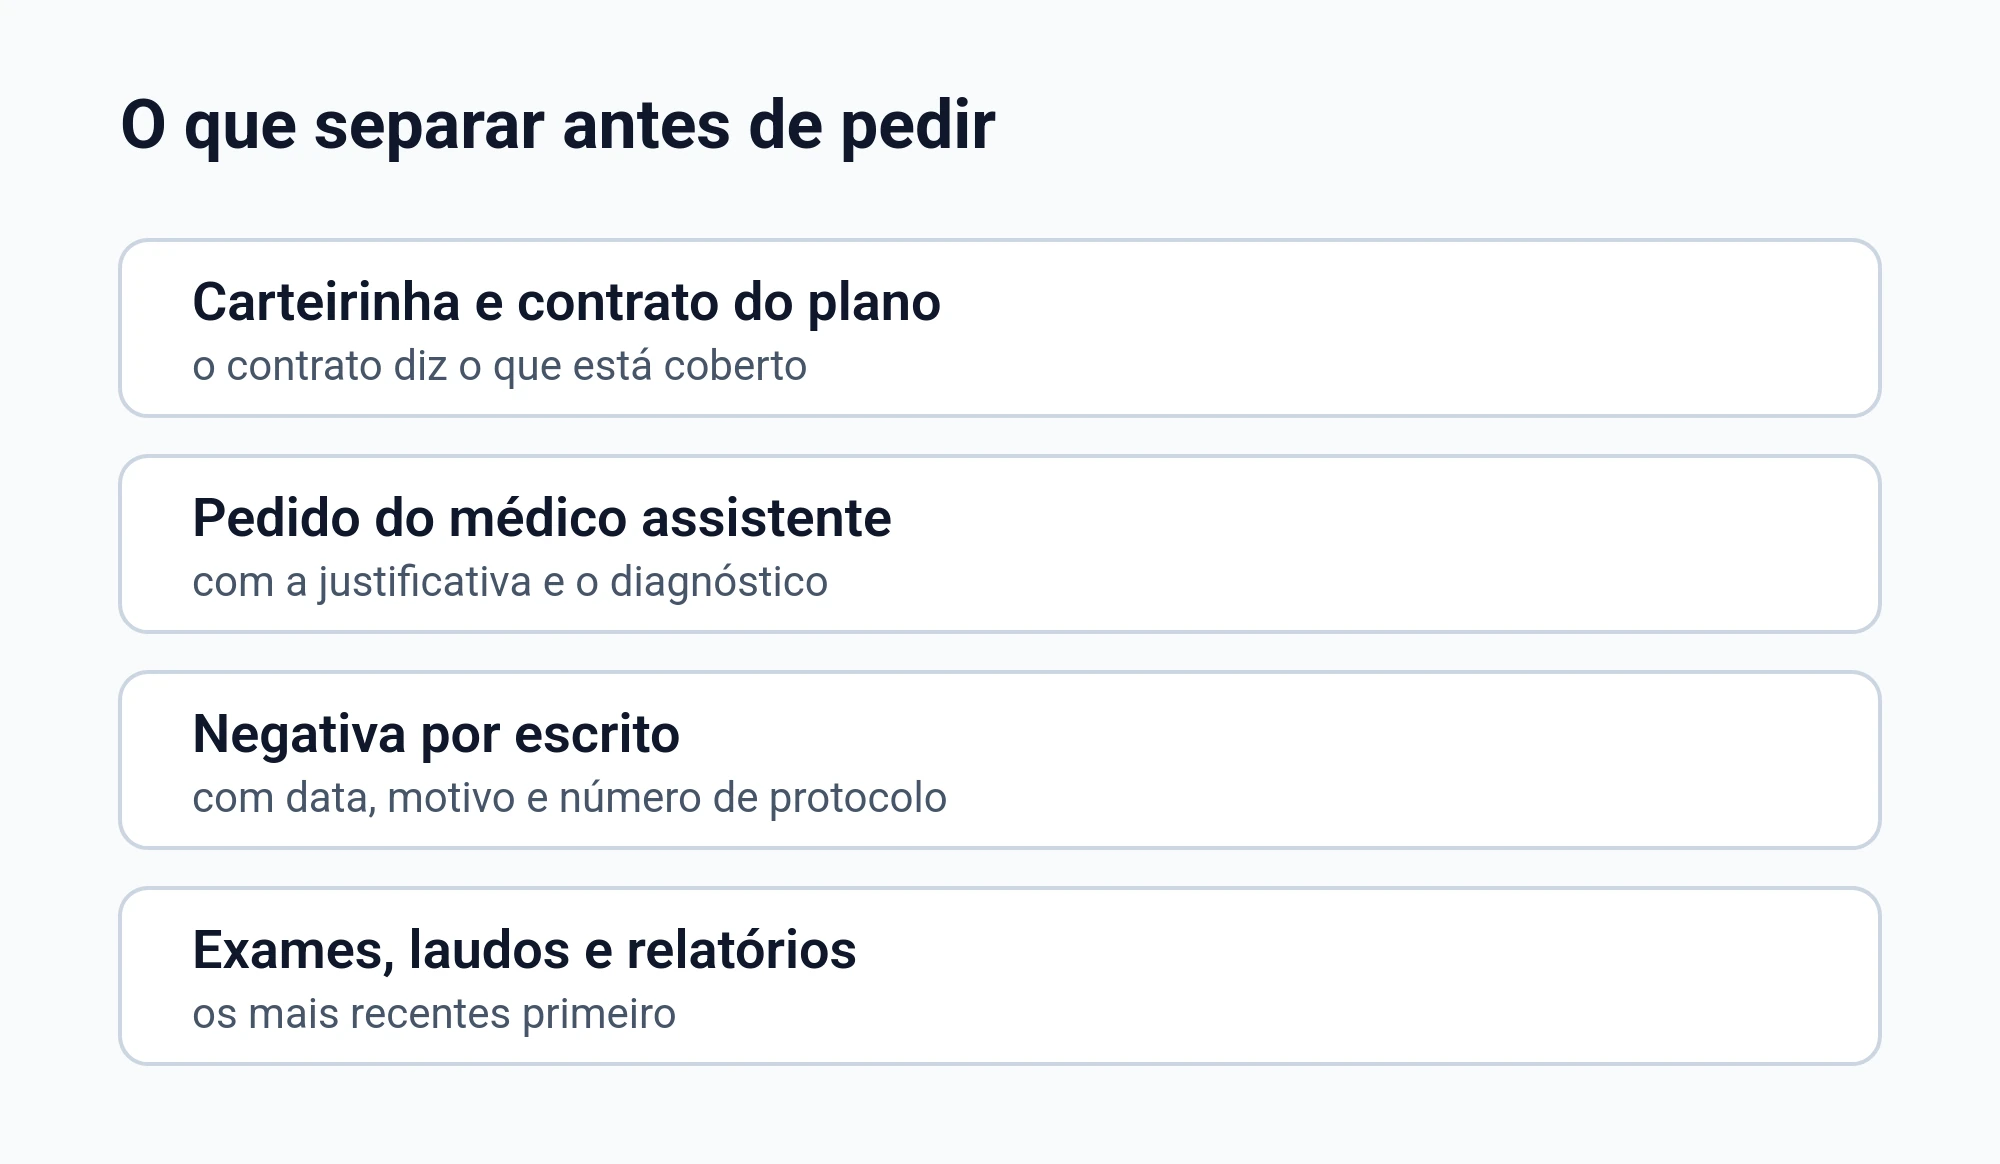
Como montar seu dossiê de forma simples
A operadora decide mais rápido quando você entrega um pedido organizado. E, se você precisar contestar formalmente, a mesma organização evita idas e voltas.
- Prescrição com assinatura e data
- Relatório médico com diagnóstico e justificativa
- Plano terapêutico com objetivo do tratamento
- Exames que embasam a indicação
- Negativa por escrito com o motivo detalhado
- Carteirinha do plano e documento de identificação
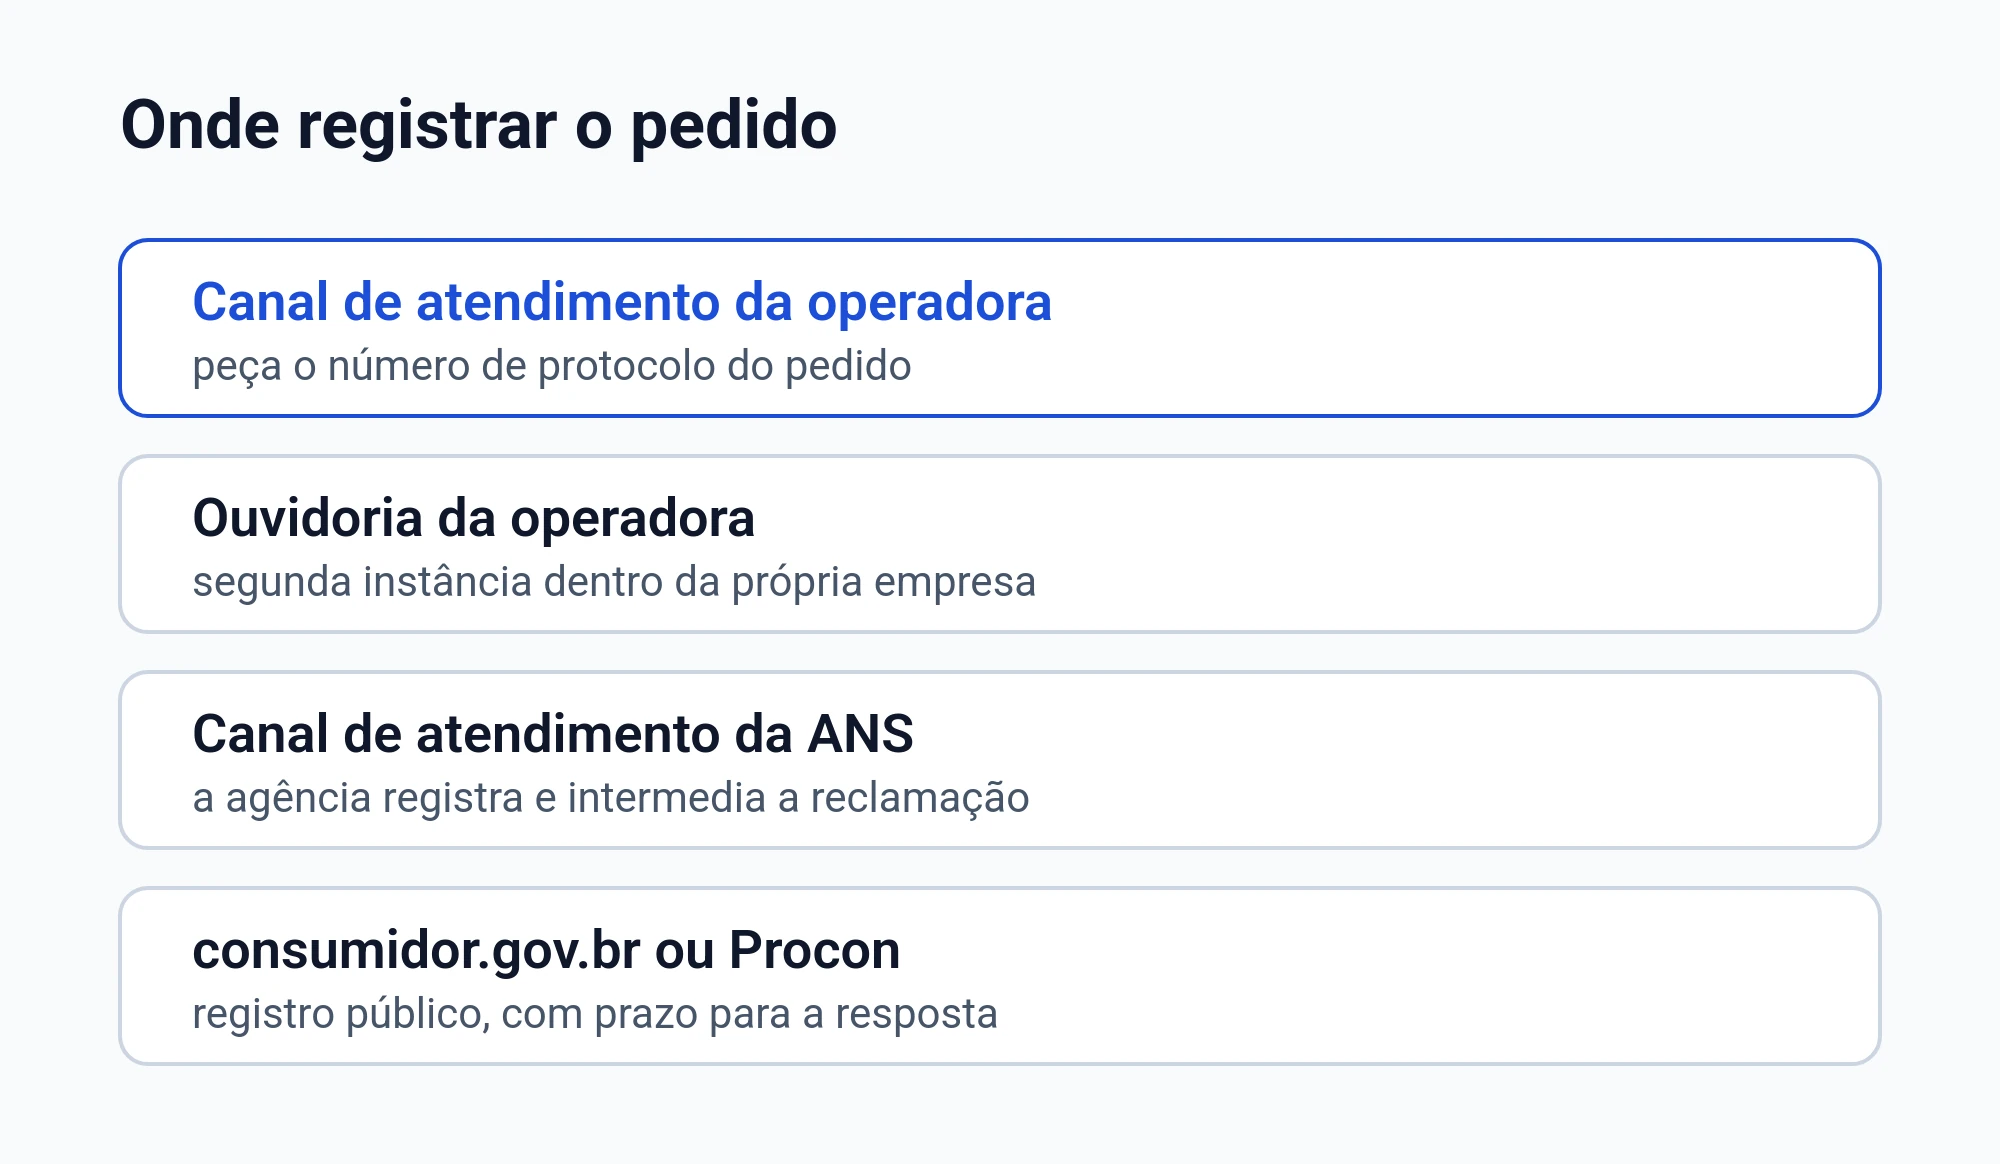
Onde registrar o pedido e como guardar prova
Você pode fazer o pedido pelos canais formais do seu plano e guardar tudo. O que costuma ajudar é ter protocolo, cópia do que foi enviado e a resposta completa, sem resumo por telefone.
Como lidar com a negativa quando falam em rol
Quando a resposta vier com “fora do rol”, sua reação mais útil é pedir que a operadora indique qual alternativa ela oferece e por quê. Depois, você compara isso com o que seu médico prescreveu.
A regra de cobertura fora do rol parte de um tratamento prescrito pelo médico assistente. Por isso, relatório clínico e plano terapêutico costumam ser o centro da discussão, e não apenas a existência de um código ou nome comercial.
Entre os critérios possíveis, a comprovação de eficácia baseada em evidências científicas e no plano terapêutico é um caminho previsto na lei. Isso costuma ser atendido quando o médico descreve a razão da escolha e o objetivo clínico esperado.
Como lidar com a negativa quando falam em medicamento domiciliar
Se o argumento for “uso em casa”, você precisa identificar se a indicação é antineoplásico oral e se seu plano inclui atendimento ambulatorial. Isso muda o enquadramento da cobertura.
A lei estabelece que o plano ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo remédios para controle de efeitos adversos e adjuvantes. Esse ponto costuma ser a resposta direta para a negativa genérica de medicamento oral em casa, quando se trata de tratamento oncológico oral.
Ao mesmo tempo, a lei traz a regra geral de exclusão de medicamento domiciliar no plano-referência e, no mesmo trecho, ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação. Na contestação, é importante não deixar que a operadora cite só a regra geral e ignore as ressalvas.
Quando vale pedir declaração de urgência ou emergência ao médico
Se você estiver em agravamento rápido, com risco de dano sério, vale conversar com seu médico sobre registrar a gravidade no relatório. Isso não é “favor”: é informação clínica que ajuda a direcionar o atendimento.
A emergência é caracterizada pelo médico assistente, em declaração, quando houver risco imediato de vida ou de lesões irreparáveis. Se esse for o seu quadro, a documentação médica ganha papel central para discutir a obrigação de atendimento.
Perguntas frequentes sobre Scemblix e negativa do plano
Meu plano pode negar dizendo que Scemblix não está no rol?
O rol é referência básica de cobertura, e a lei prevê situações em que o tratamento prescrito pode ser autorizado mesmo fora dele. O ponto é demonstrar o enquadramento nos critérios legais e levar isso para a operadora por escrito. Guarde a negativa completa e o relatório do seu médico.
Se o remédio é de uso oral em casa, isso muda tudo?
Pode mudar, porque existe regra específica para tratamentos antineoplásicos orais no atendimento ambulatorial. Se esse for o enquadramento do seu caso, a discussão não é a mesma de um medicamento domiciliar comum. A prescrição e o relatório ajudam a caracterizar corretamente.
O plano pode falar em carência para negar atendimento em situação grave?
Quando há discussão de urgência ou emergência, existe teto legal específico para carência e entendimento de abusividade acima desse limite. Por isso, a forma como o médico descreve o quadro pode ser determinante. Sempre peça e guarde a recusa por escrito.
Negaram por doença preexistente: como isso costuma ser analisado?
Após certo tempo de vigência, a exclusão por doença preexistente é vedada, e a operadora tem o encargo de demonstrar conhecimento
Se você está com a cobertura negada, tente manter tudo por escrito e com protocolo. Com a prescrição bem fundamentada e a negativa detalhada, fica mais fácil identificar qual regra se aplica ao seu caso e quais próximos passos fazem sentido.


