
O plano de saúde pode ter de cobrir Tasigna (nilotinibe) quando houver prescrição médica e o caso se enquadrar nas regras de cobertura do contrato e da lei, inclusive para tratamentos fora do rol. A resposta do seu caso depende do relatório do médico e dos critérios legais aplicáveis.
O que costuma estar por trás da negativa do Tasigna
Quando você recebe um “não” do plano, é comum vir junto uma justificativa curta e difícil de entender. Antes de discutir, vale identificar qual foi o motivo escrito, porque cada motivo pede um caminho diferente.
- Negativa por dizer que é medicamento de uso domiciliar
- Negativa por dizer que não está no rol
- Negativa por carência em contrato recente
- Negativa por alegação de doença preexistente
- Negativa por limitação de tempo de internação ou de UTI
Quando o assunto é antineoplásico oral, a lei traz uma regra importante
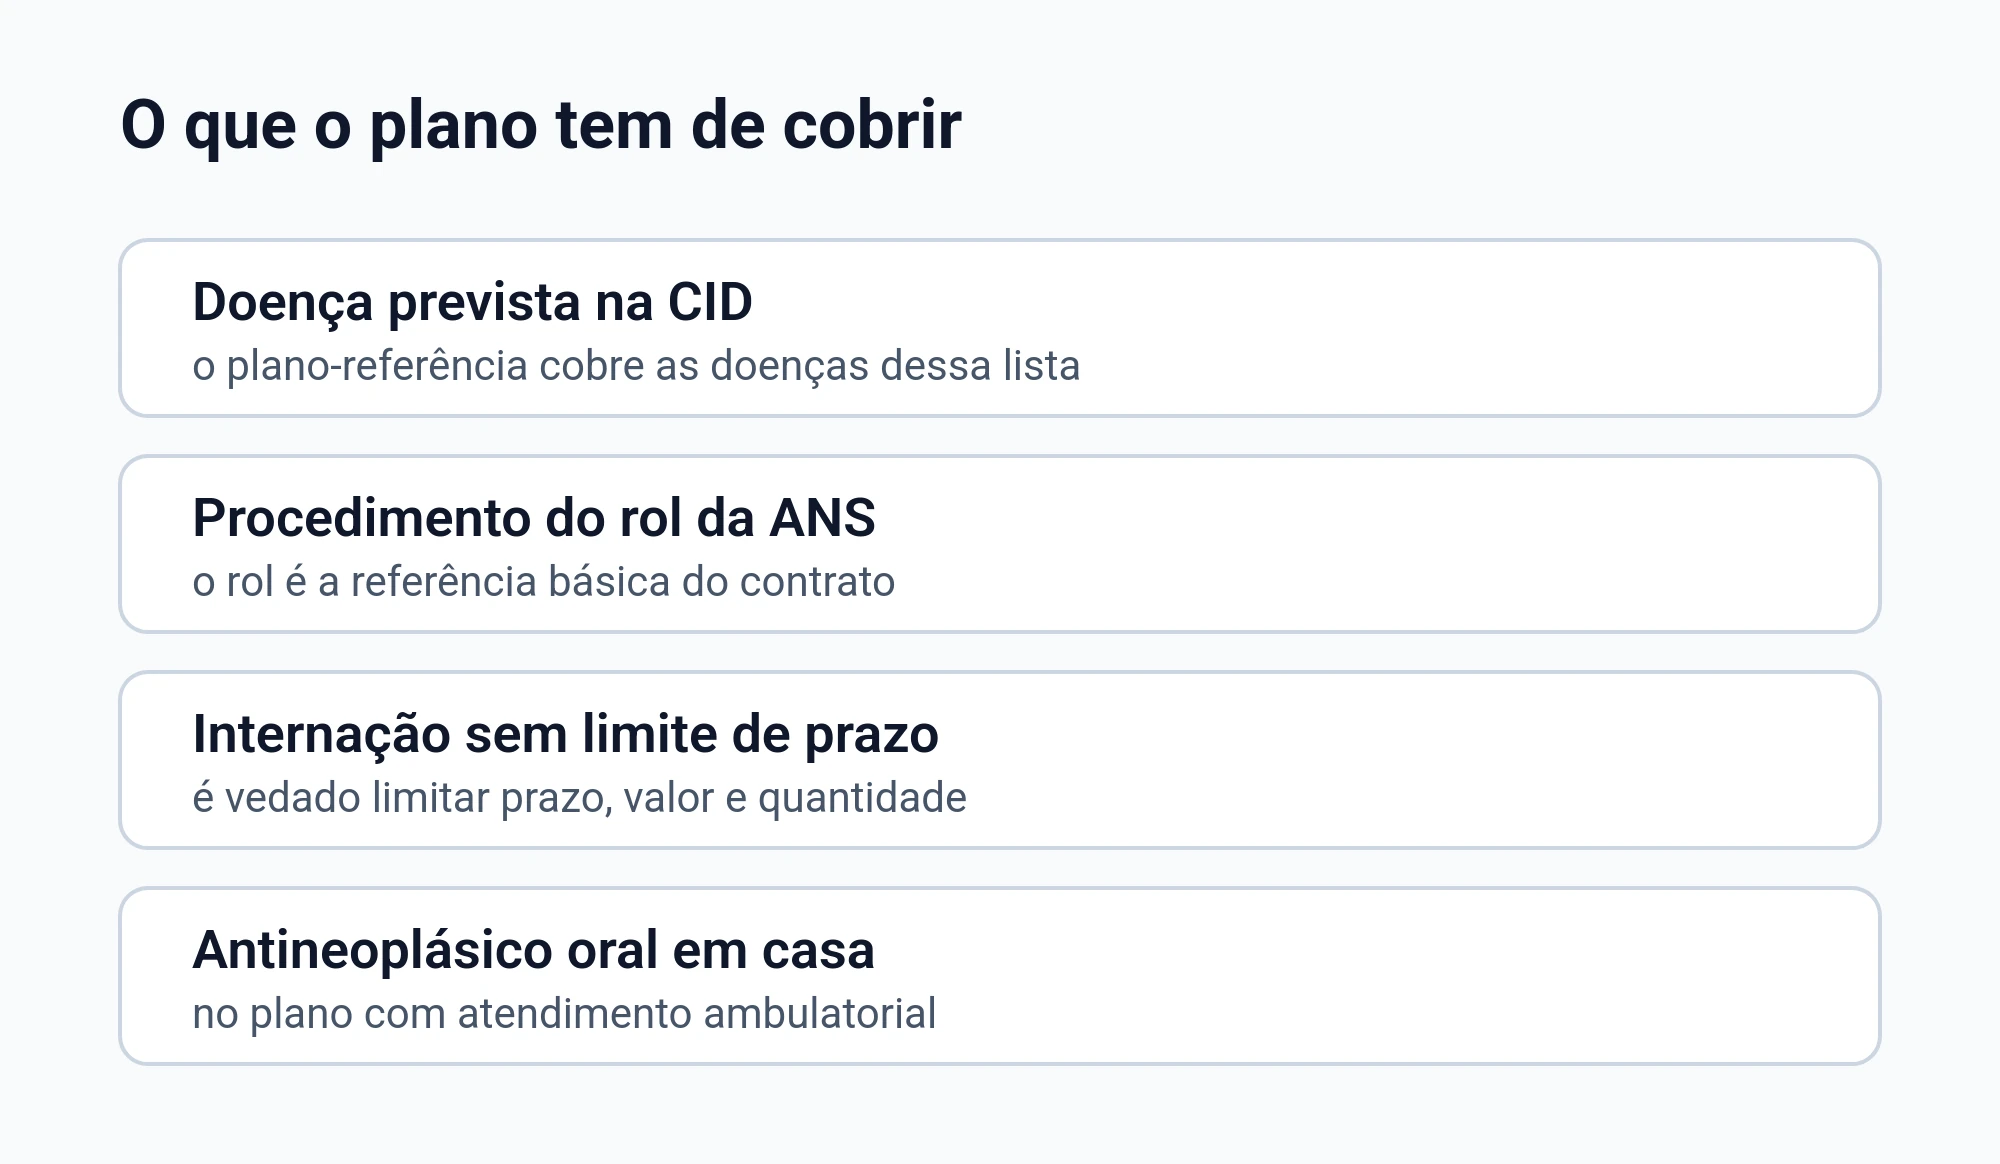
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e adjuvantes, quando houver prescrição.
A lei também diz que, como regra geral, o fornecimento de medicamentos para tratamento domiciliar é uma exceção do plano-referência. Mas há ressalva para o antineoplásico oral do atendimento ambulatorial e para o antineoplásico ligado à continuidade da internação.
Na prática, isso significa que a discussão não é só “remédio em casa cobre ou não cobre”. O ponto decisivo costuma ser como o medicamento se encaixa na regra de antineoplásico oral e no tipo de cobertura do seu contrato.
Rol da ANS: referência básica não é o mesmo que limite
A lei define que o rol de procedimentos e eventos em saúde suplementar, atualizado pela ANS a cada nova incorporação, é a referência básica de cobertura e fixa diretrizes de atenção à saúde para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei.
Além disso, a lei prevê que tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que atendido um dos critérios listados no próprio texto legal.
Então, quando a negativa vem só com a frase “fora do rol”, muitas vezes ainda falta analisar se o seu caso atende a algum critério que permite cobertura fora dele.
Quem costuma ter esse tipo de discussão com o plano
Se você está no meio de um tratamento e recebe uma resposta negativa, é comum se sentir sem direção. Em geral, o ponto é mostrar que existe prescrição, necessidade clínica e uma justificativa clara do médico para o caminho proposto.
Quais critérios podem justificar cobertura fora do rol
Um dos critérios previstos em lei é a comprovação da eficácia do tratamento, à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Outro critério previsto em lei é haver recomendação da Conitec ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país.
Esses critérios não servem para você “provar tudo sozinho” no susto. Eles ajudam a entender por que o relatório do médico, o plano terapêutico e os documentos técnicos do tratamento podem fazer diferença.
Quando a operadora fala em carência
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, como teto. O contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas. Esse teto é o que separa carência de negativa em situação emergencial.
Também é considerada abusiva a cláusula contratual que prevê carência para uso dos serviços de assistência médica em situações de emergência ou urgência se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Se a negativa menciona carência, olhe com cuidado a data de contratação e o que está escrito no motivo da recusa. Em alguns casos, a discussão não é sobre o tratamento em si, e sim sobre o tipo de situação em que você foi atendido.
Urgência e emergência: quem define e o que isso muda
Para a lei, emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem a caracteriza é o médico assistente, em declaração. Não é a operadora que decide se o caso era emergência.
Para a lei, urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, e o texto não abre exceção por tipo de plano nem por carência ainda em curso.
Se o seu médico descreve risco imediato ou risco de dano grave, esse documento costuma ser decisivo. Sem ele, a operadora tende a tratar como atendimento comum e focar em cláusulas do contrato.
Doença classificada e continuidade de internação: como isso entra na conversa
O plano-referência cobre assistência médico-ambulatorial e hospitalar, com padrão de enfermaria ou centro de terapia intensiva quando a internação for necessária, para as doenças listadas na classificação internacional da Organização Mundial da Saúde. A referência da cobertura é a doença classificada, e não uma lista de nomes de tratamento.
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Quando a negativa aparece no meio de um tratamento que já começou, ou durante internação, vale separar o que é discussão sobre medicamento e o que é discussão sobre continuidade do cuidado. Isso evita que você aceite uma justificativa que não conversa com a situação real.
Alegação de doença preexistente: o que observar
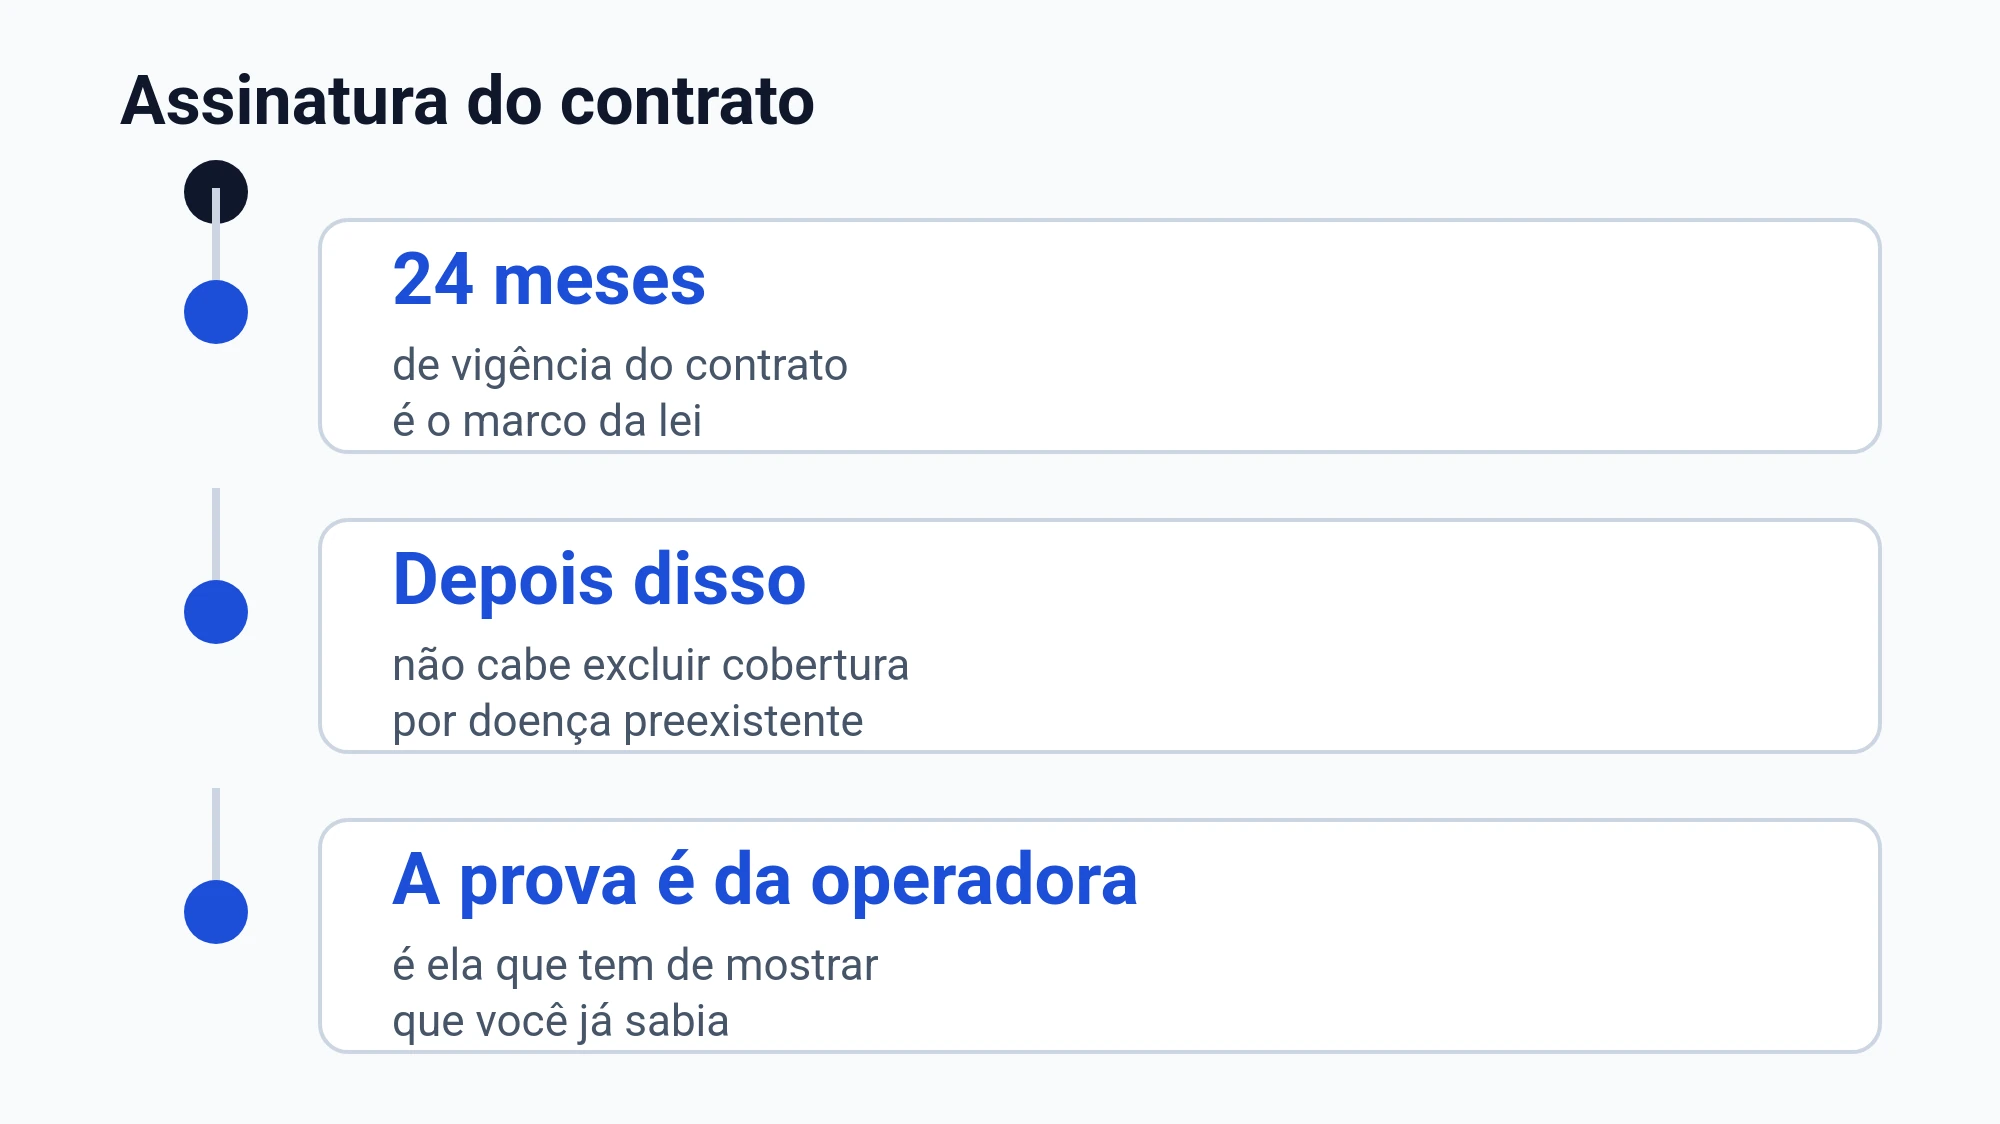
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova e da demonstração do conhecimento prévio do consumidor ou beneficiário é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Quando esse motivo aparece, muita gente fica sem reação por achar que basta o plano “suspeitar”. Em geral, você precisa olhar com cuidado o que o plano aponta como prova e o que ficou documentado na contratação.
Documentos que ajudam a enfrentar a negativa
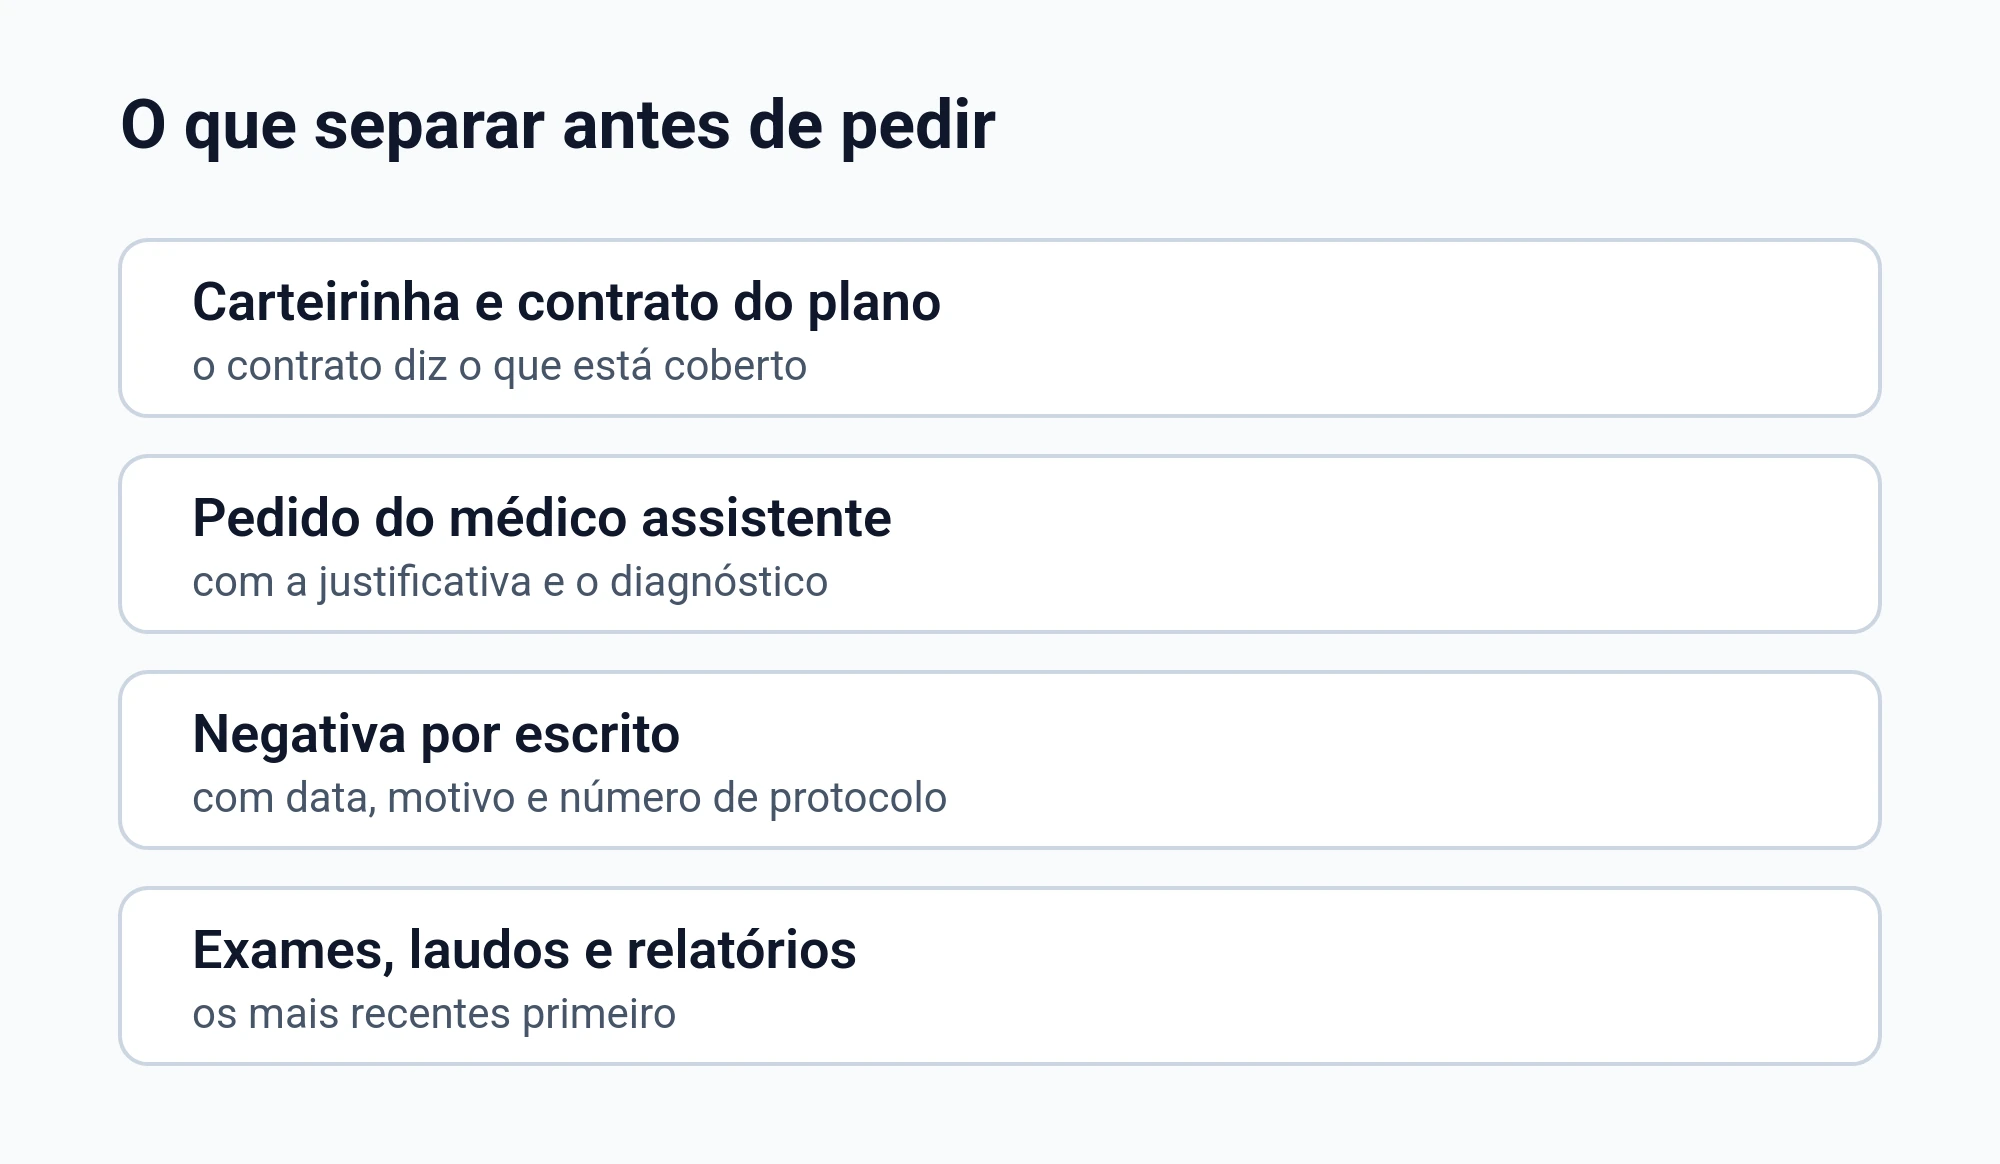
- Negativa por escrito, com o motivo
- Prescrição do médico com nome do medicamento
- Relatório médico com diagnóstico e plano terapêutico
- Exames e laudos que embasam a indicação
- Comprovantes de pagamentos do plano e carteirinha
Se o seu quadro for instável, peça ao médico um texto direto, com o que pode acontecer sem o tratamento, e com a justificativa clínica. Isso costuma reduzir idas e vindas com a operadora.
Onde registrar o pedido e como guardar prova
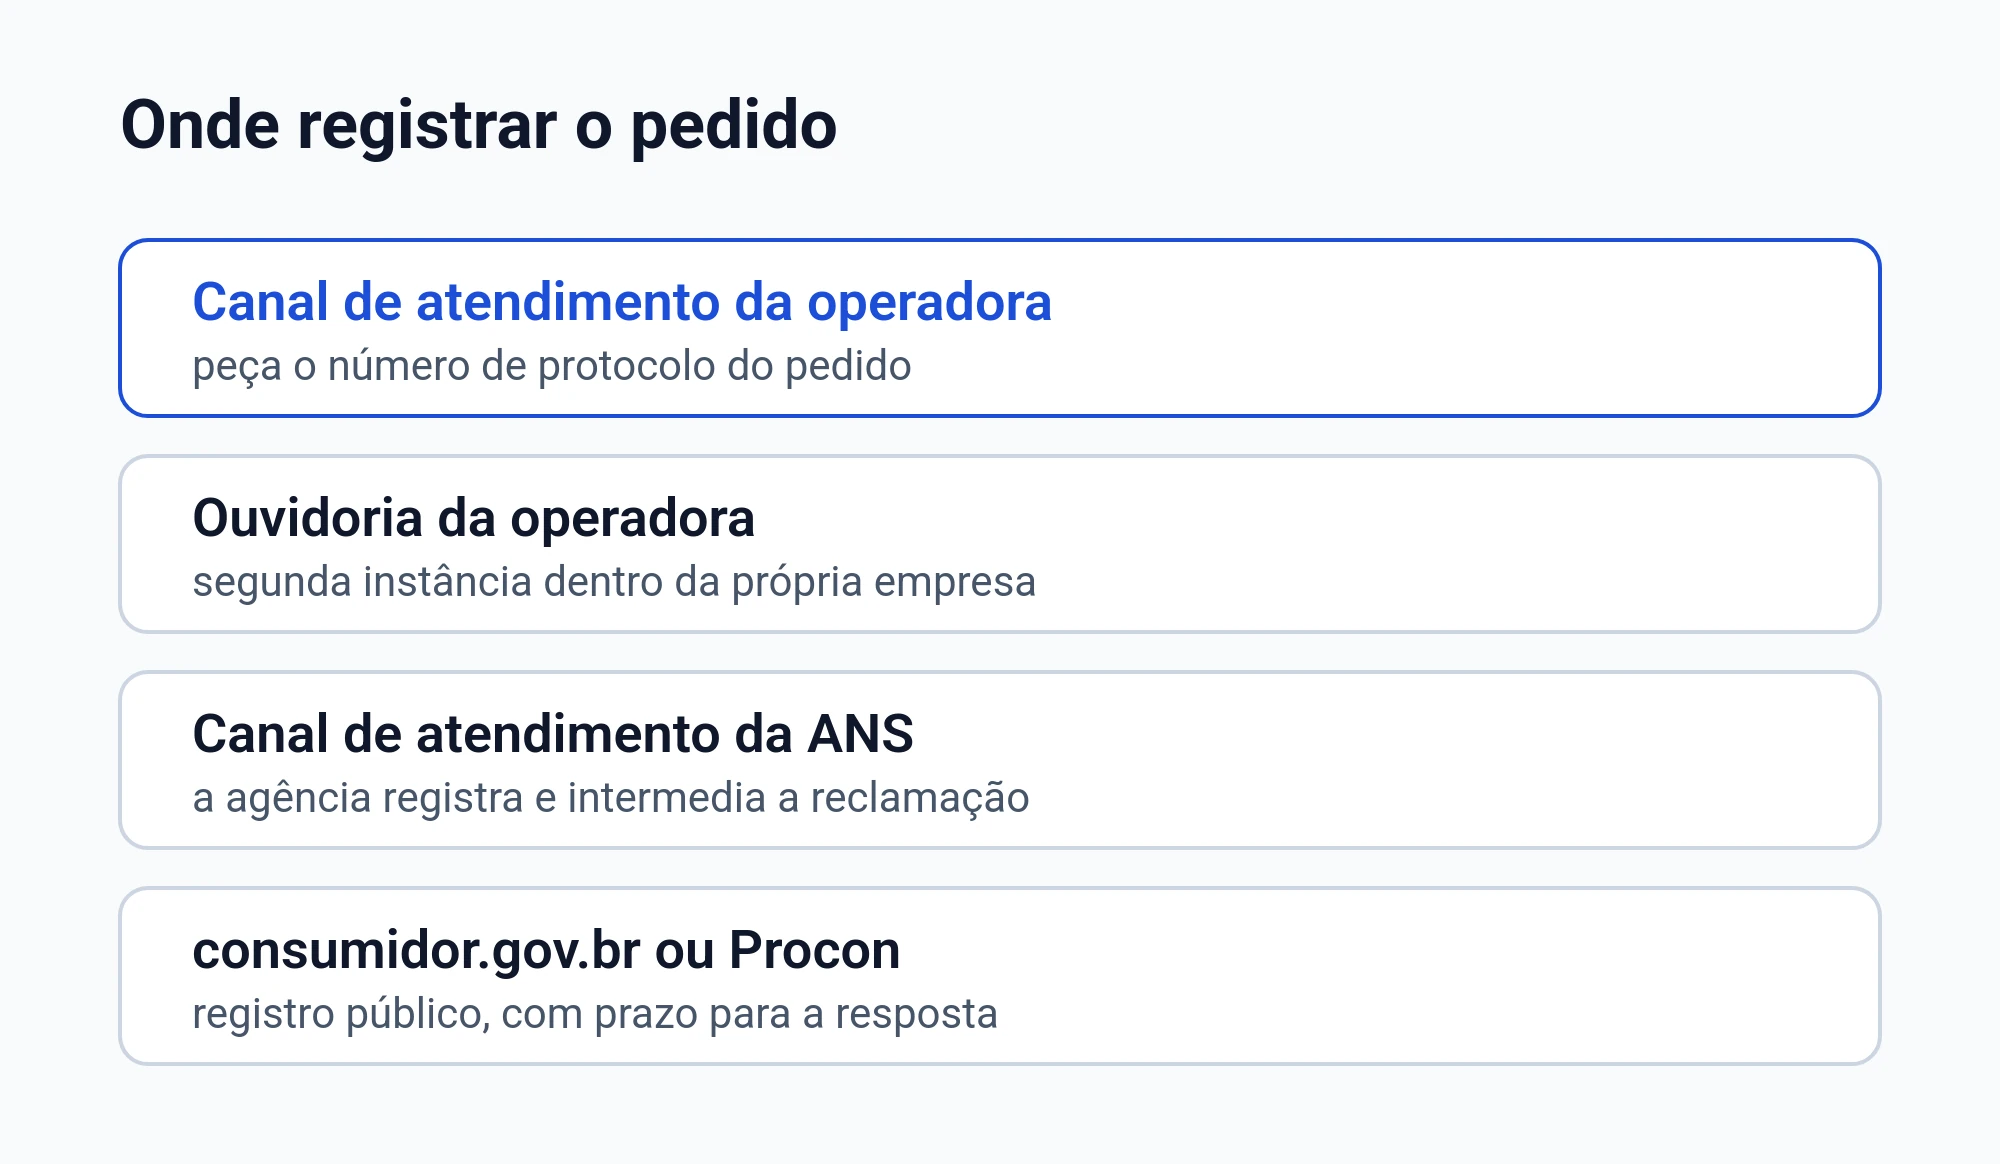
Você não precisa resolver tudo por telefone. O ideal é deixar rastro do que foi pedido, do que foi enviado e do que o plano respondeu, porque isso organiza a conversa e evita contradições depois.
| O que guardar | Para que serve |
|---|---|
| Protocolo de atendimento | Provar que você pediu e em que data |
| E-mail ou mensagem do plano | Conferir o motivo escrito da negativa |
| Relatório do médico | Mostrar necessidade e plano terapêutico |
| Comprovantes e carteirinha | Vincular você ao contrato |
Como ler o motivo da negativa sem cair em armadilhas
Algumas negativas parecem definitivas, mas na verdade são genéricas. Outras apontam falta de documento, e aí o caminho é completar o pedido, não discutir no escuro.
- Se o motivo for “fora do rol”, verifique se o relatório do médico traz evidências e plano terapêutico
- Se o motivo for “uso domiciliar”, confira se o contrato tem cobertura ambulatorial e se o caso é antineoplásico oral
- Se o motivo for “carência”, confira datas e se houve urgência ou emergência caracterizada pelo médico
- Se o motivo for “preexistente”, procure o que o plano apresenta como prova e o que foi exigido na contratação
Perguntas que você pode levar ao médico para completar o relatório
Quando o relatório vem curto, o plano costuma pedir complementos. Você pode facilitar pedindo ao médico respostas objetivas, em linguagem simples, para anexar junto com a prescrição.
- Qual é o diagnóstico e o objetivo do tratamento
- Por quanto tempo o tratamento foi indicado, e se há risco em interromper
- Se o medicamento é parte do plano terapêutico e por quê
- Quais alternativas foram consideradas e por que não são adequadas para você
- Se existe risco imediato ou risco de lesão grave, e como isso se caracteriza
FAQ: dúvidas comuns sobre negativa de cobertura do Tasigna
O plano pode negar só porque diz que o medicamento não está no rol?
A lei trata o rol como referência básica e prevê autorização também para tratamento prescrito fora do rol quando critérios legais forem atendidos. Por isso, a resposta depende do relatório do médico e do enquadramento do caso. Se a negativa for genérica, costuma faltar análise desses critérios.
Se eu estou em carência, o plano pode negar tudo?
A lei prevê tetos de carência quando o contrato fixa carência, e há teto específico para urgência e emergência. Em alguns atendimentos, a discussão muda de carência para obrigação de cobertura. O que vale no seu caso depende do que aconteceu no atendimento e do que o médico declarou.
Em emergência quem decide se era emergência: o plano ou o médico?
Para a lei, a emergência envolve risco imediato de vida ou de lesões irreparáveis e é caracterizada pelo médico assistente, em declaração. A operadora não define sozinha essa classificação. Por isso, um documento médico bem feito costuma ser central.
O plano pode negar por doença preexistente sem apresentar prova?
Há regra que impede excluir cobertura por doença preexistente depois de tempo de contrato, e também há entendimento de que a recusa é ilícita quando não houve exame antes da contratação ou não há prova de má-fé. Se esse for o motivo, compare o que o plano alegou com o que está documentado na contratação.
Se você está lidando com uma negativa agora, tente não ficar só na ligação telefônica. Junte documentos, peça a justificativa por escrito e converse com o seu médico para alinhar o relatório ao que o plano alegou.


