
O plano de saúde pode ser obrigado a autorizar um tratamento prescrito pelo seu médico mesmo quando ele não aparece no rol da ANS, desde que os critérios previstos em lei sejam atendidos. Por isso, quando há negativa do Lemtrada (alentuzumabe), o que decide o caminho é a prescrição, o motivo da recusa e como o caso se encaixa nas regras de cobertura.
O que costuma estar por trás da negativa do Lemtrada
Quando você recebe uma negativa, é comum ficar em dúvida se o problema é o remédio em si, o tipo do seu plano, ou a forma como o pedido foi feito. Antes de concluir qualquer coisa, vale separar o motivo escrito pela operadora e conferir se ele bate com o que seu médico prescreveu.
Em muitos casos, a negativa vem com frases genéricas, como “fora do rol” ou “não previsto no contrato”. O ponto prático é transformar isso em perguntas objetivas e reunindo provas do seu caso.
Rol da ANS: referência básica, não limite máximo
A lei define que o rol de procedimentos e eventos em saúde suplementar é uma referência básica de cobertura e também fixa diretrizes de atenção à saúde. Isso importa porque “não estar no rol” não é, por si só, o fim da análise do seu caso.
A lei também diz que, se um tratamento ou procedimento foi prescrito pelo médico ou odontólogo assistente e não está previsto no rol, ele deve ser autorizado pela operadora desde que seja atendido pelo menos um dos critérios previstos no próprio texto legal. Em outras palavras, o rol não funciona como um teto automático para tudo.
Na vida real, isso significa que o foco do seu pedido costuma ser mostrar por que aquele tratamento foi indicado para você e como ele se enquadra nos critérios que a lei exige.
Quando a cobertura fora do rol pode ser exigida
Um dos critérios previstos em lei para autorizar cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, com base em evidências científicas e em um plano terapêutico.
No seu dia a dia, isso costuma aparecer no relatório do seu médico: diagnóstico, histórico do que já foi tentado, objetivo do tratamento, riscos de não tratar e por que a opção indicada faz sentido para o seu quadro.
Outro critério que a lei aceita é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país. Como os critérios são alternativos, atender um deles pode ser suficiente.
Quando você organiza a documentação, pense em “encaixe”: qual critério você consegue demonstrar com mais clareza no seu caso, sem forçar informação e sem depender de suposições.
- O que você deve identificar na negativa
- Se a operadora falou apenas em rol, contrato ou carência
- Se houve pedido de documentação extra
- Se a negativa aponta falta de indicação clínica
- Se a negativa menciona urgência, emergência ou doença preexistente
A doença é o ponto central do plano-referência
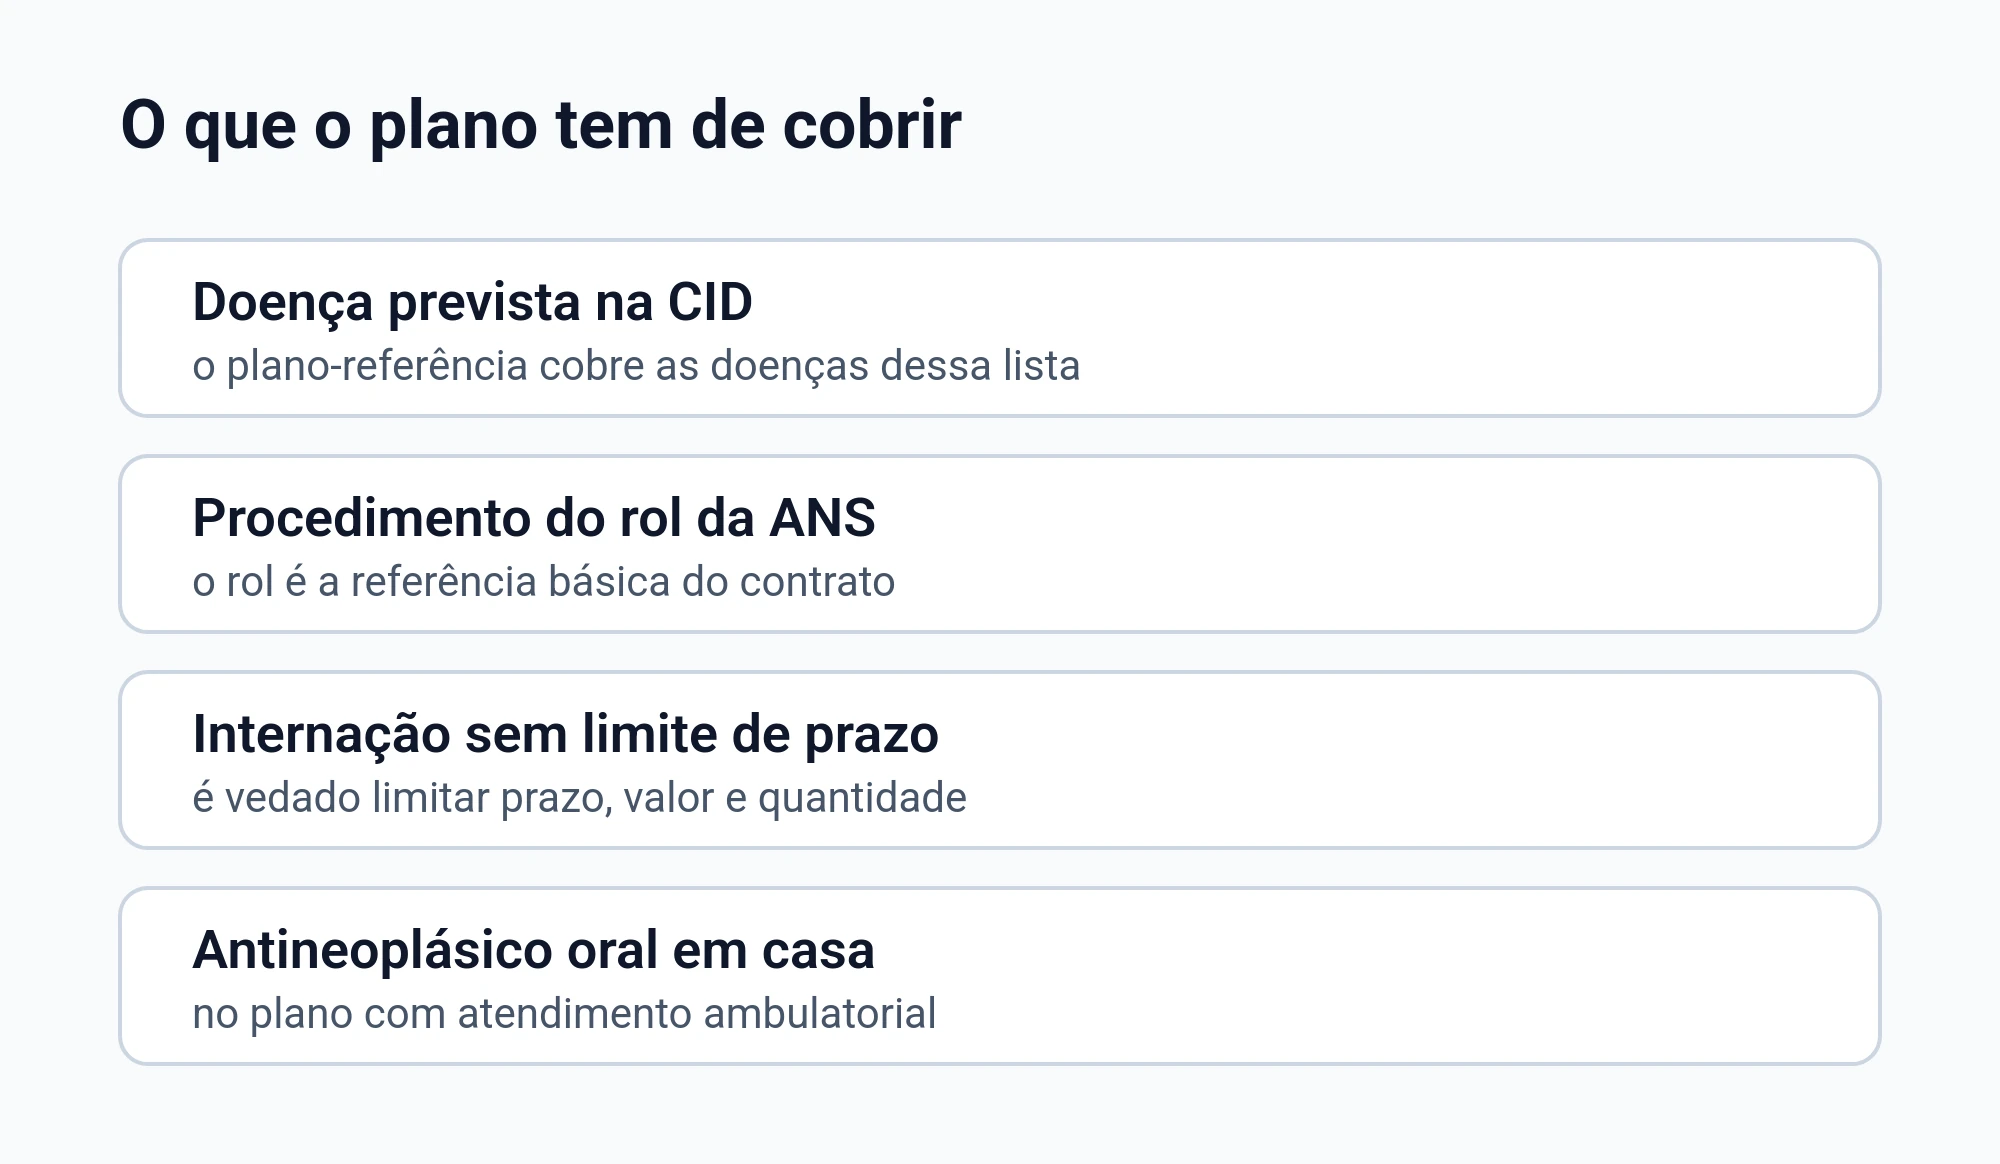
No plano-referência, a cobertura é descrita como assistência médico-ambulatorial e hospitalar, incluindo internação quando necessária, para as doenças listadas na Classificação Estatística Internacional de Doenças e Problemas Relacionados com a Saúde, da Organização Mundial de Saúde. A referência é a doença classificada, e não uma lista de nomes de tratamento.
Na prática, isso ajuda a argumentar quando a operadora tenta reduzir a discussão a “nome de remédio” ou “nome de procedimento”. O que costuma ser decisivo é o diagnóstico e a necessidade do cuidado indicado.
Carência: quando ela existe e quais são os tetos
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. Esse é um teto legal, então o contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias. Assim como nos demais casos, esse prazo funciona como teto.
Se a operadora baseou a negativa em carência, o primeiro passo é conferir a data de contratação, a data do pedido e se o caso foi tratado como atendimento comum ou como situação que pede resposta imediata.
Quando o contrato fixa período de carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas. Esse é o menor teto previsto em lei e é ele que costuma separar carência de negativa em atendimento que não pode esperar.
Há entendimento sumulado de que a cláusula contratual que prevê carência para uso dos serviços em situações de emergência ou urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Urgência e emergência: quem define e o que a lei considera
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração. Não é a operadora que decide se o caso era emergência.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A lei determina que a cobertura do atendimento é obrigatória nos casos que ela enumera, sem abrir exceção por tipo de plano ou por carência ainda em curso no texto principal da regra.
Se o seu médico descreveu risco imediato ou risco de dano irreversível, o documento dele costuma ser o núcleo do pedido. Quanto mais claro estiver o que pode acontecer sem o cuidado indicado, mais fácil é discutir a recusa.
Doença preexistente: o que pode e o que não pode ser usado contra você
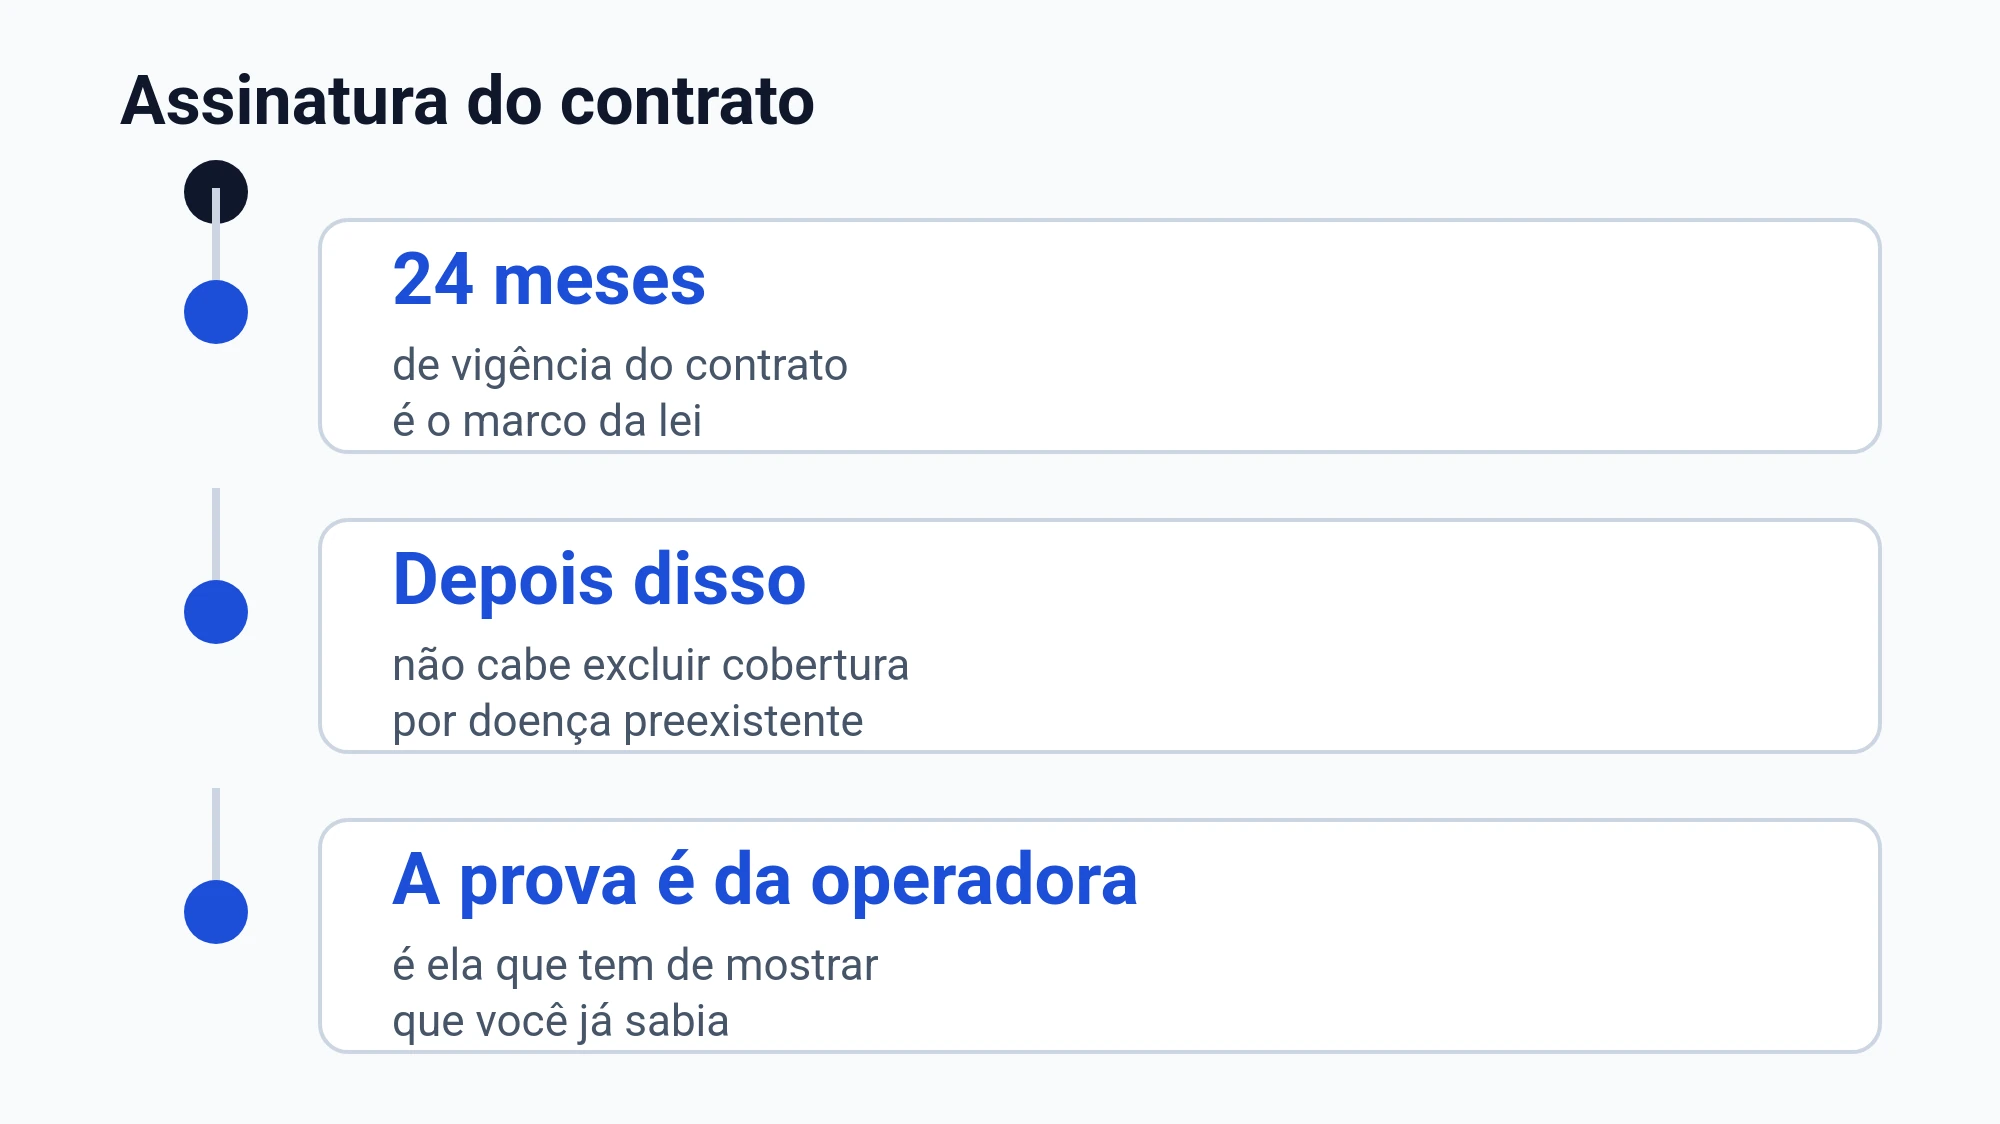
É vedada a exclusão de cobertura para doenças e lesões preexistentes à contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
Também há entendimento sumulado de que a recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Se a negativa veio com esse motivo, guarde a proposta, a declaração de saúde que você preencheu e qualquer material que mostre como a contratação foi feita. Esses documentos ajudam a conferir se a justificativa faz sentido no seu caso.
Internação e UTI: limites que não podem ser impostos
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Quando o tratamento está ligado a uma internação, o que costuma gerar conflito é a tentativa de limitar tempo, quantidade de diárias ou impor alta fora do que o médico indica. Nessa situação, relatar a necessidade clínica com clareza faz diferença.
Medicamento em casa: regra geral e as ressalvas importantes
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
No plano que inclui atendimento ambulatorial, deve haver cobertura de tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes.
Mesmo quando o seu caso não envolve tratamento oncológico, essa parte da lei mostra um ponto comum em negativas: às vezes a operadora cita só a regra geral e “esquece” de olhar as ressalvas. Por isso, ler a justificativa com atenção costuma evitar erro de caminho.
Documentos que ajudam quando o plano nega um tratamento
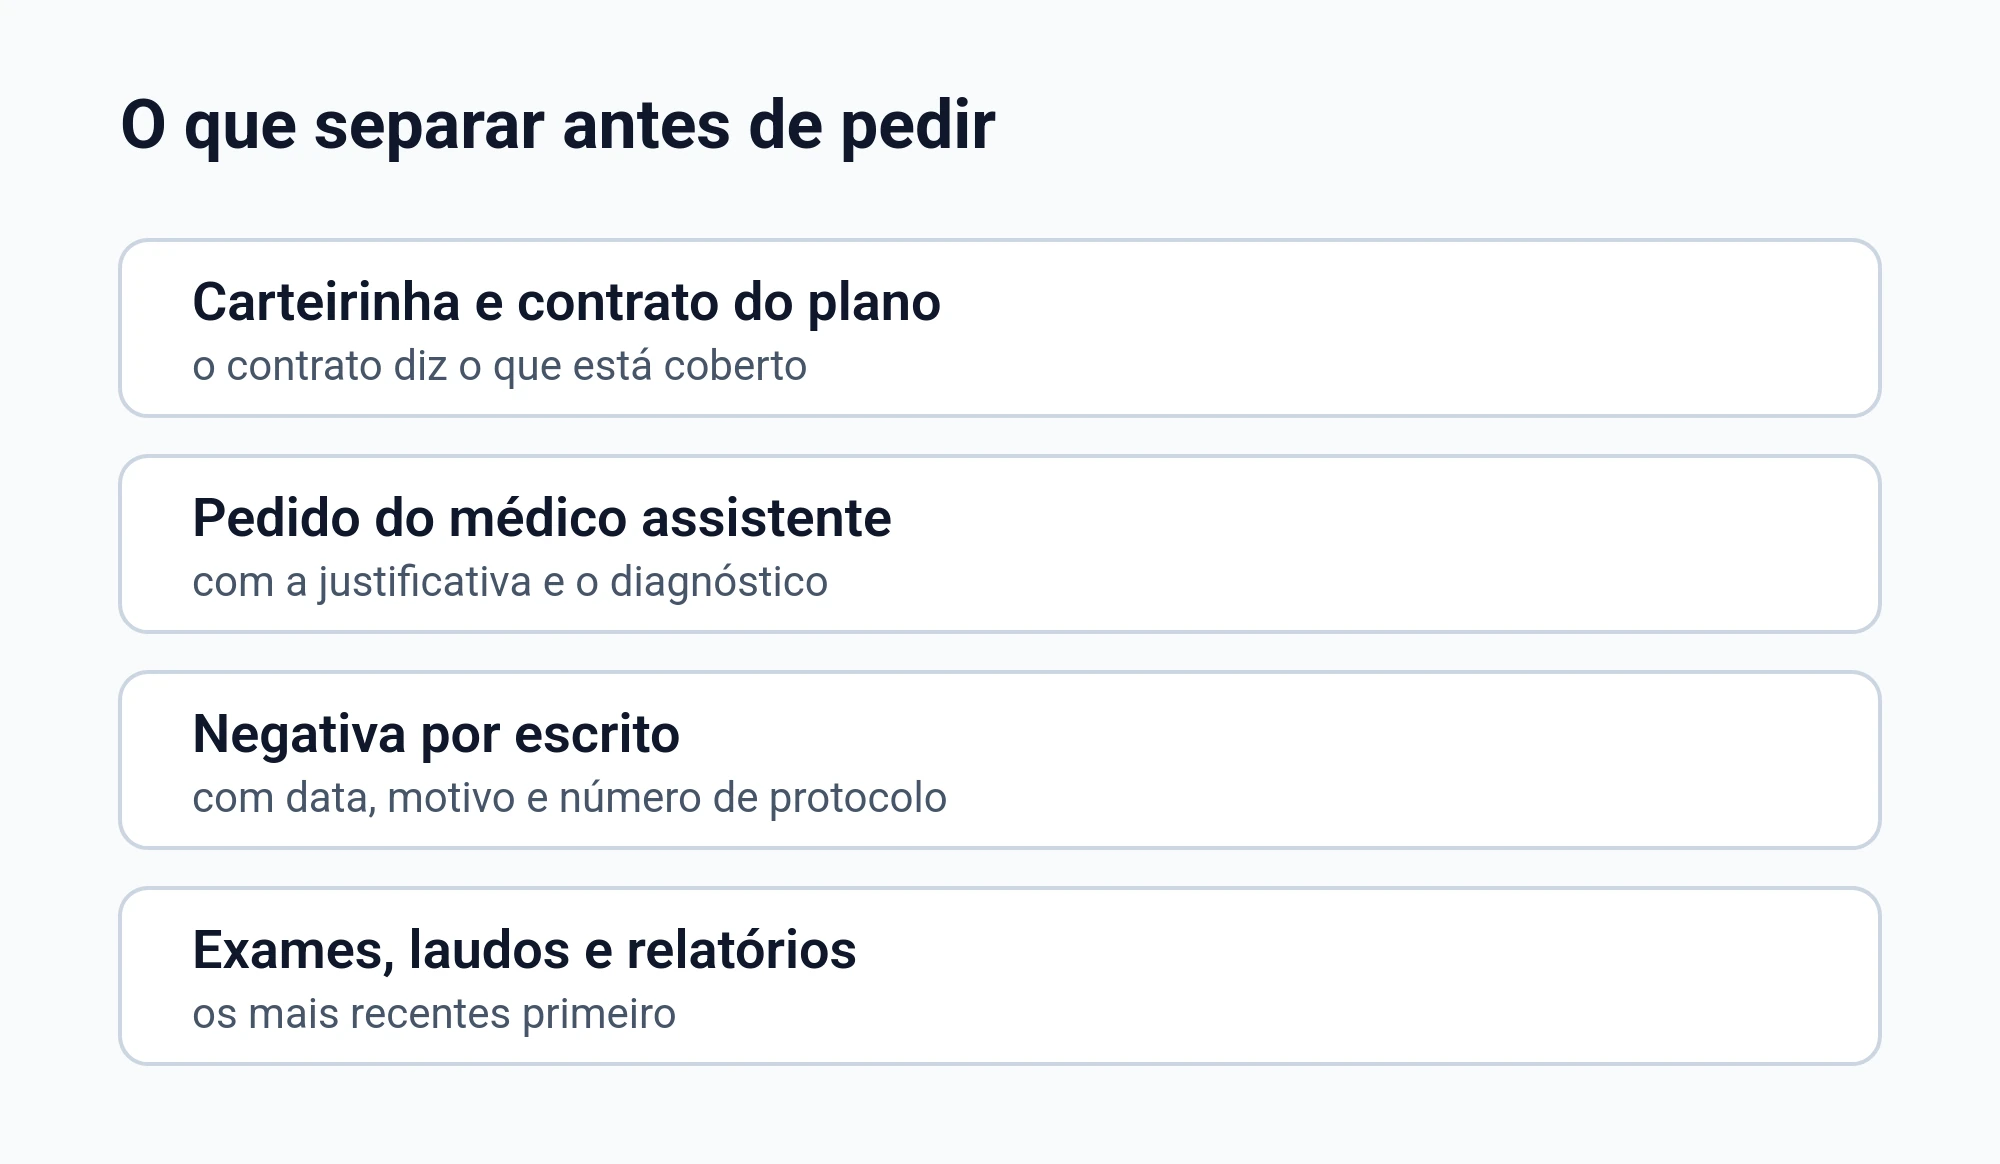
- Prescrição assinada pelo médico assistente
- Relatório clínico com justificativa e plano terapêutico
- Exames e laudos que embasam a indicação
- Negativa da operadora por escrito
- Carteirinha do plano e dados do contrato
- Comprovantes de solicitações e protocolos
Se der, peça ao médico para escrever de forma bem direta: o que você tem, por que o tratamento foi indicado, o que já foi usado antes e qual é o risco de adiar ou trocar por alternativa inadequada.
Como pedir revisão da negativa e registrar o histórico do caso
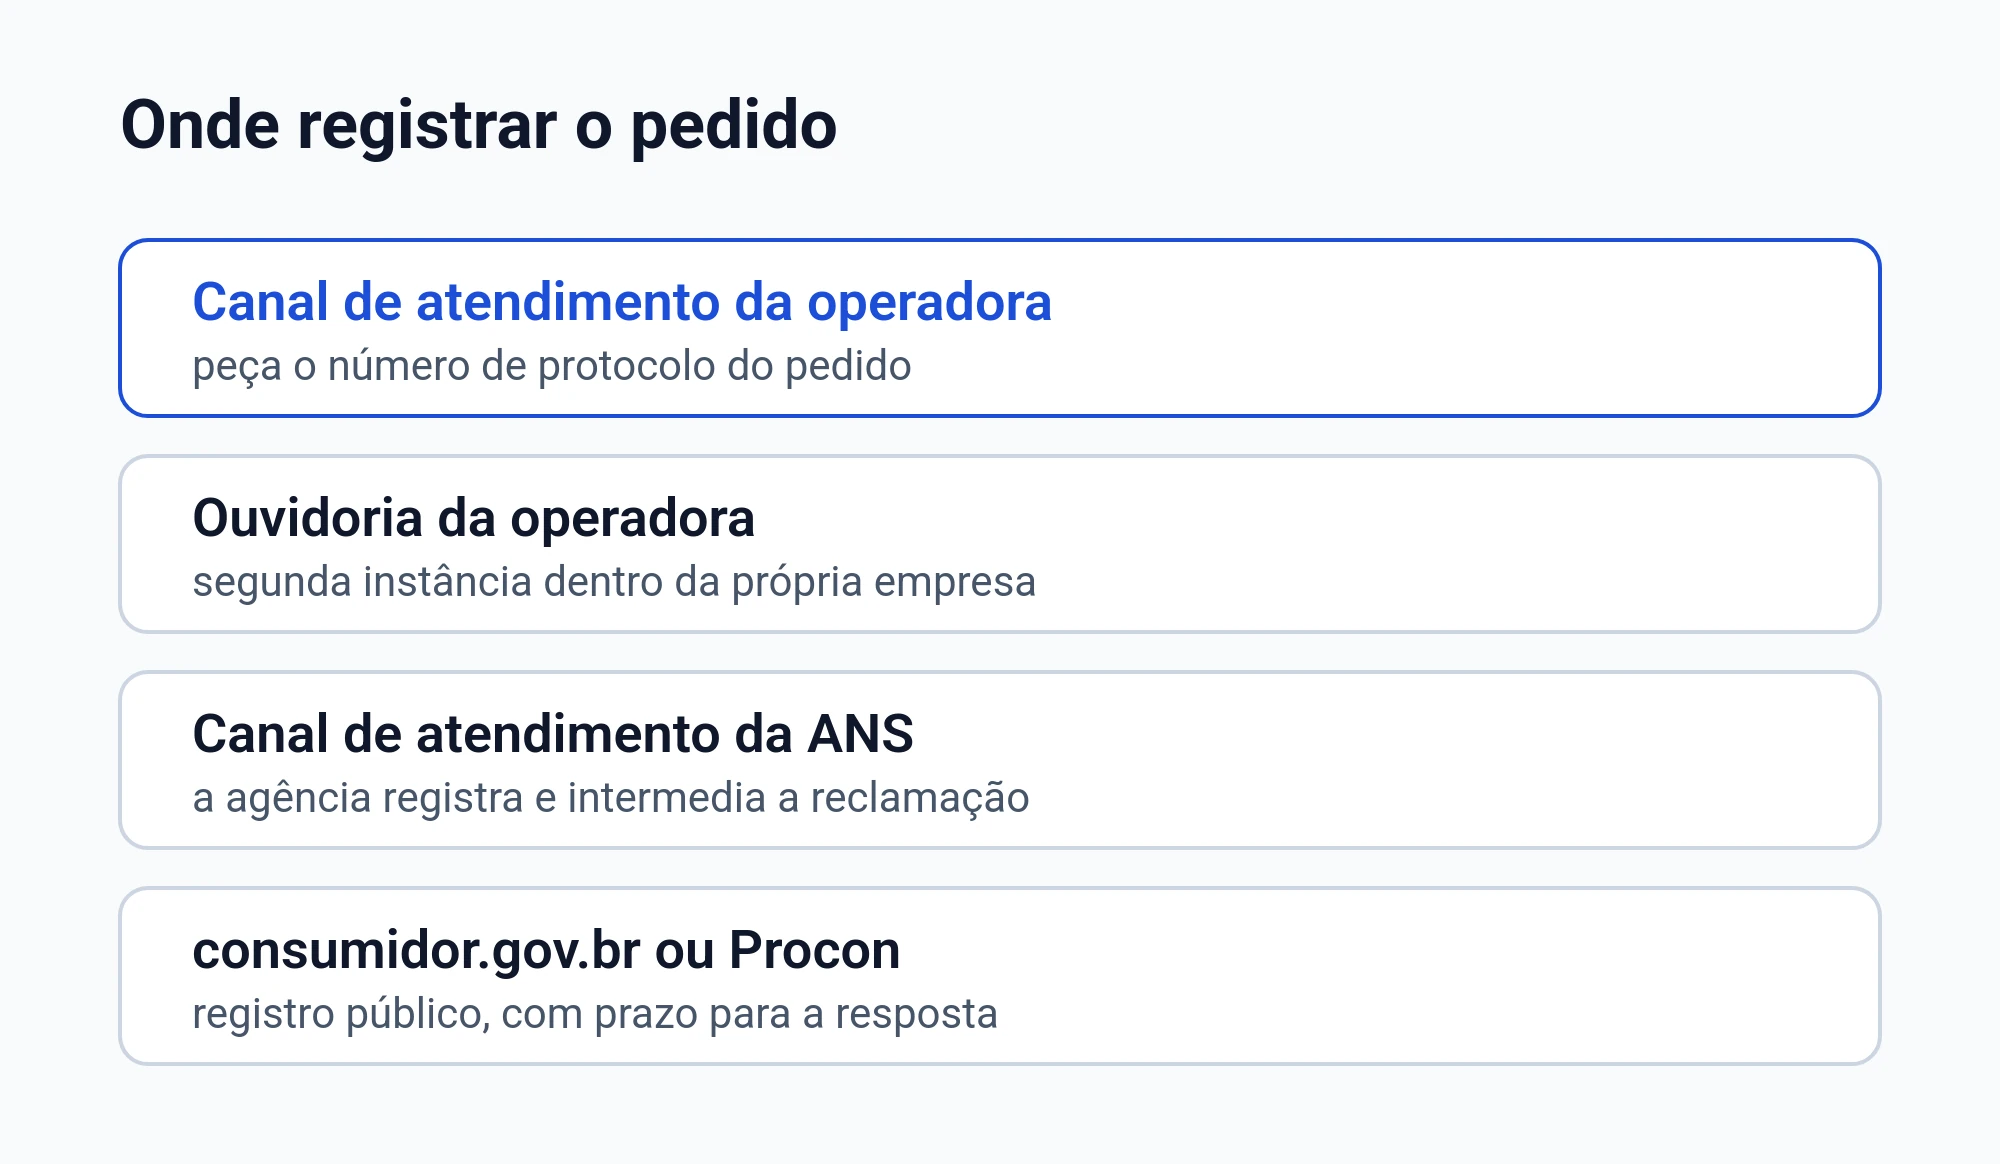
Quando você pede revisão, o objetivo é reduzir a chance de resposta genérica. Você quer que a operadora responda ao seu caso concreto, com base no relatório e na prescrição.
- Organize tudo em um único arquivo ou pasta
- Anexe a negativa anterior e destaque o motivo declarado
- Junte prescrição e relatório com plano terapêutico
- Peça resposta escrita e completa, com o motivo da decisão
- Guarde os protocolos e mensagens
Erros comuns que enfraquecem seu pedido
- Mandar só a receita, sem relatório médico
- Aceitar negativa apenas verbal
- Não guardar protocolo e data do contato
- Não conferir se a justificativa fala de rol ou de carência
- Ficar sem cópia dos exames e laudos
- Deixar o pedido sem plano terapêutico
Esses erros não significam que seu caso está perdido. Eles só aumentam a chance de a operadora responder com um texto padrão, sem analisar o que foi prescrito para você.
Perguntas frequentes sobre Lemtrada e negativa de cobertura
Se o plano disser que o Lemtrada não está no rol, acabou?
Não necessariamente. A lei trata o rol como referência básica e permite cobertura fora dele quando critérios previstos são atendidos. O ponto é provar o enquadramento com prescrição e relatório.
O que pode justificar cobertura fora do rol?
A lei prevê critérios alternativos. Entre eles, comprovação de eficácia baseada em evidências e plano terapêutico, ou recomendações de órgãos de avaliação em saúde nos termos legais. O que importa é mostrar como o seu caso atende a pelo menos um critério.
Meu médico diz que é emergência. O plano pode discordar?
A caracterização de emergência é feita pelo médico assistente em declaração, quando houver risco imediato de vida ou de lesões irreparáveis. A operadora não decide sozinha se era emergência. Guarde o documento do médico e a negativa escrita.
O plano negou dizendo doença preexistente. O que observar?
Verifique como foi a contratação e quais documentos você tem sobre isso. Há regra sobre exclusão de cobertura após o tempo de vigência previsto em lei e há entendimento sumulado sobre a necessidade de exames prévios ou prova de má-fé. Junte proposta, declaração de saúde e a negativa por escrito.
Existe um limite de tempo ou quantidade se eu precisar de internação?
Para planos com internação hospitalar, a lei veda limitar prazo, valor máximo e quantidade da internação em clínicas reconhecidas. Para centro de terapia intensiva, ou similar, também não admite limitação e fica a critério do médico. Se houver limitação, peça que a operadora justifique por escrito.
E se a negativa vier por carência?
Veja a data de contratação e o que o contrato prevê. A lei traz tetos para carências e, em urgência e emergência, há teto específico. Se a negativa misturar carência com atendimento que não pode esperar, vale conferir se a justificativa está correta.
O que eu preciso juntar para pedir reanálise?
Tenha prescrição, relatório clínico com plano terapêutico, exames e a negativa por escrito. Organize protocolos e datas para mostrar o histórico do pedido. Isso reduz respostas genéricas e facilita discutir o motivo real da recusa.
Dá para responder aqui se no meu caso o plano tem que cobrir?
Sem ver a prescrição, o motivo formal da negativa e os documentos do seu caso, não dá para fechar uma resposta segura. Use os critérios explicados para conferir o enquadramento e, se necessário, busque orientação profissional.
Se você está lidando com uma negativa, trate o seu caso como um dossiê: prescrição, relatório, exames e a resposta formal da operadora. Com isso em mãos, fica mais claro se a discussão é rol, carência, urgência, emergência ou alegação de doença preexistente.


