
O plano de saúde pode ter que cobrir a braquiterapia quando houver prescrição do seu médico e, se houver discussão sobre rol da ANS, quando forem atendidos os critérios legais de cobertura mesmo fora do rol.
Quando a braquiterapia costuma ser indicada
Braquiterapia é um tipo de radioterapia usada no tratamento de alguns cânceres. Em geral, ela faz parte de um plano terapêutico que seu médico monta com base no seu diagnóstico, nos exames e na evolução do caso.
Quando vem a negativa do plano, a sensação costuma ser de urgência: você já está lidando com consultas, exames e medo do atraso. Ainda assim, é importante separar motivo da recusa e o que foi prescrito por escrito.
O que o rol da ANS significa na prática
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e traz diretrizes de atenção à saúde. A lei não trata o rol como limite máximo, e ele é atualizado pela ANS a cada nova incorporação.
Quando a operadora diz que algo não tem cobertura apenas por não constar no rol, vale lembrar que a própria lei admite cobertura de tratamento prescrito pelo médico assistente mesmo quando ele não está previsto no rol, desde que você se enquadre em pelo menos um dos critérios legais.
Na conversa com o plano, a palavra “rol” aparece muito, mas o que mais pesa no seu caso é a indicação clínica registrada pelo seu médico e como o pedido foi protocolado. Sem isso, fica fácil a operadora reduzir o assunto a uma lista.
A regra da cobertura fora do rol, em linguagem direta
Se o procedimento foi prescrito pelo médico assistente e não estiver previsto no rol, a operadora deve autorizar quando for atendido um dos critérios que a lei lista. Isso mostra que a análise não se resume a procurar o nome do procedimento em uma lista.
Um dos critérios legais é a comprovação de eficácia à luz das ciências da saúde, com base em evidências científicas e no plano terapêutico.
Outro critério legal é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que também aprovadas para os nacionais daquele país. Como os critérios são alternativos, basta cumprir um deles.
Na prática, isso muda a estratégia: em vez de só discutir “está na lista ou não”, você passa a organizar o pedido em torno do seu relatório médico e do motivo técnico da indicação.
Por que a doença importa mais do que o nome do tratamento
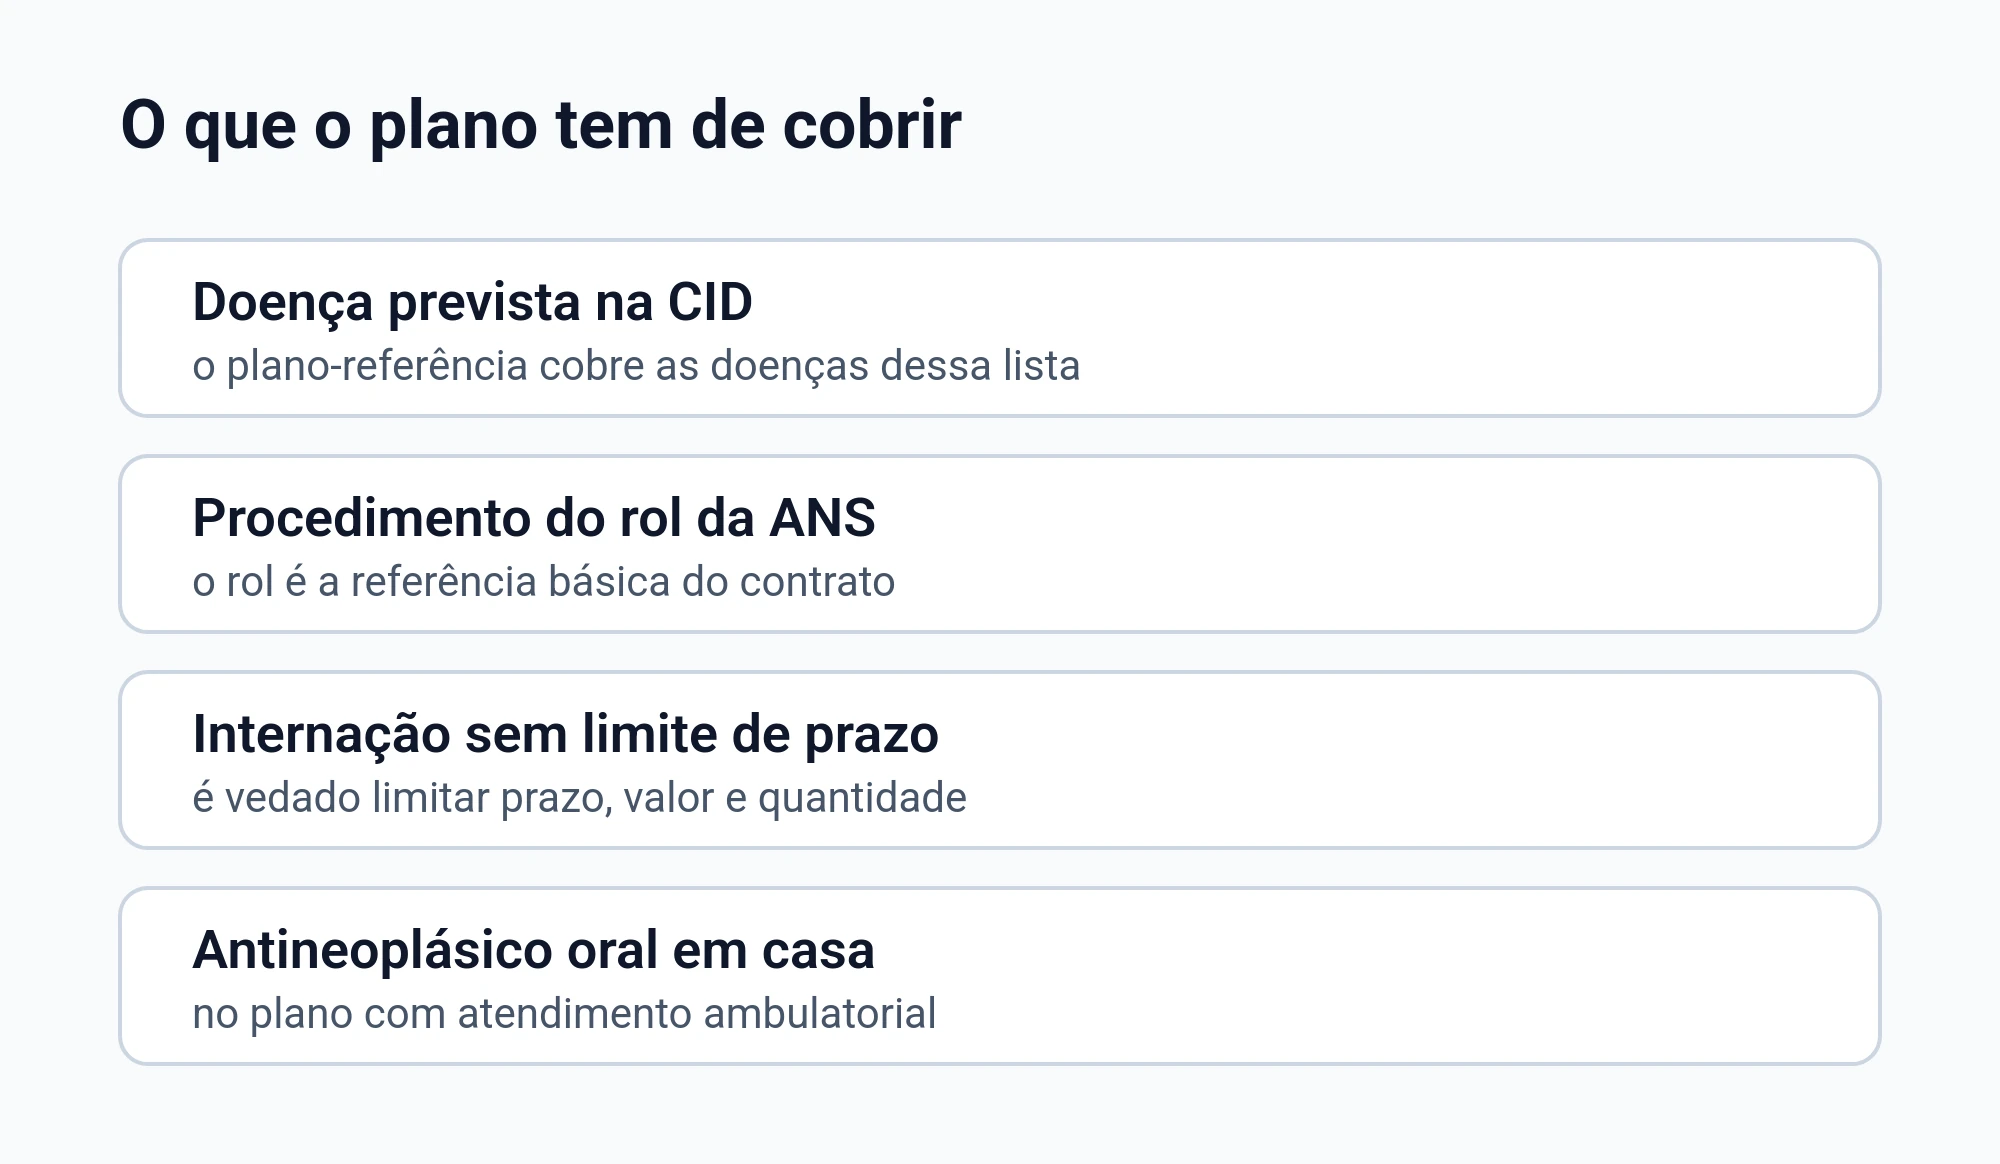
O plano-referência prevê cobertura de assistência médico-ambulatorial e hospitalar das doenças listadas na Classificação Internacional de Doenças da Organização Mundial de Saúde. A referência é a doença classificada, e não uma lista fechada de nomes de tratamentos.
Quando a discussão é sobre câncer, o que costuma aparecer no seu pedido é o diagnóstico com o código da doença. Esse ponto costuma ser decisivo para mostrar que há doença coberta e que o procedimento faz parte do cuidado necessário.
Isso não quer dizer que todo tratamento indicado será aceito automaticamente. Quer dizer que a conversa correta começa pelo seu diagnóstico e pela justificativa do médico, e não por uma recusa genérica.
Negativa por carência: o que você precisa checar
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. O contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa período de carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas. Esse é o teto legal usado para separar carência de negativa em situação crítica.
A cláusula contratual que prevê carência para uso dos serviços em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
A lei define emergência como o caso com risco imediato de vida ou de lesões irreparáveis. Quem caracteriza a emergência é o médico assistente, em declaração, e não a operadora.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Se a negativa menciona carência, confira a data de contratação, a data do pedido e se a situação foi tratada como comum, urgência ou emergência. Em cenário crítico, o documento do médico descrevendo o risco faz diferença.
Doença preexistente: quando essa alegação pode ser questionada
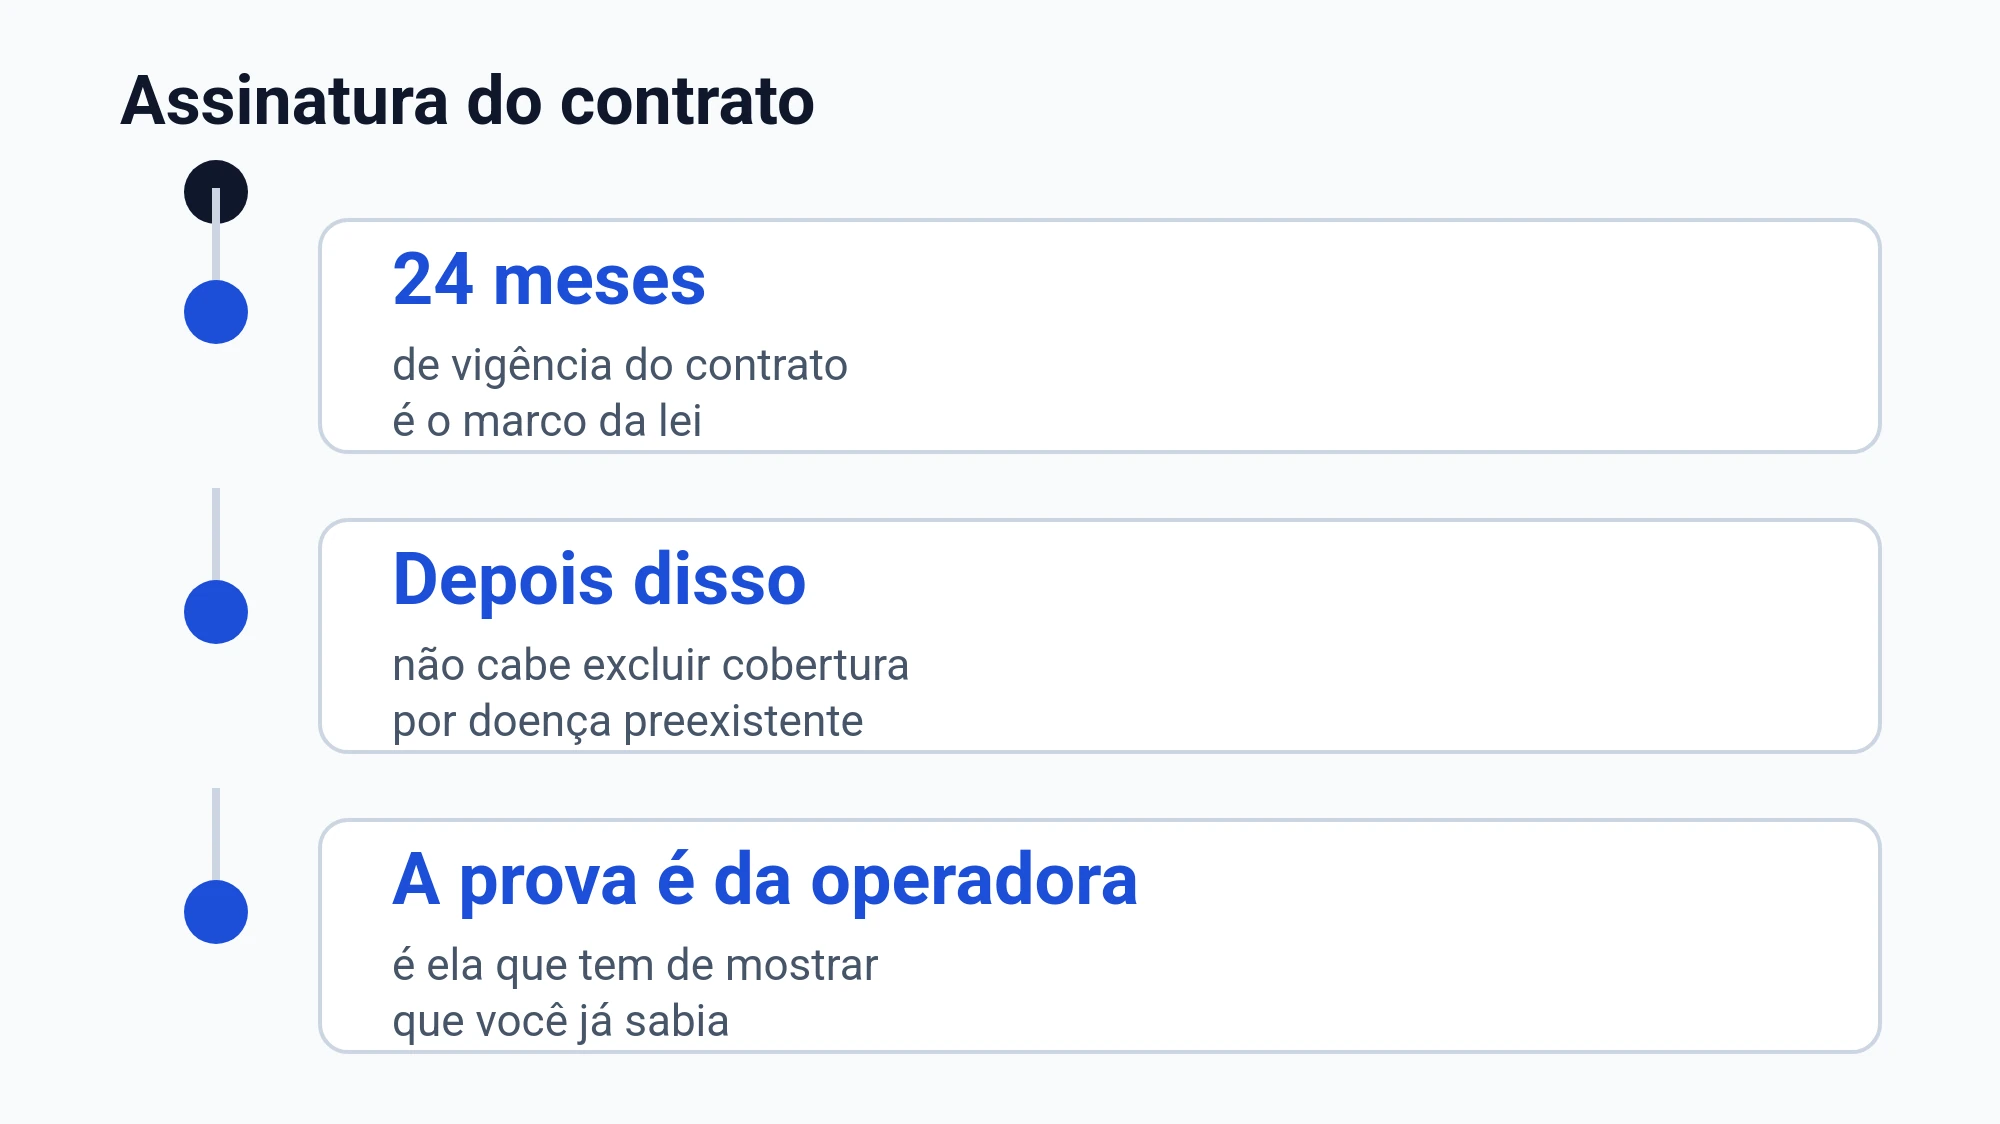
É vedada a exclusão de cobertura por doença ou lesão preexistente depois de 24 meses de vigência do contrato. Além disso, o ônus de provar e demonstrar o conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Na prática, isso significa que a operadora não pode usar a expressão “preexistente” como resposta automática. Você precisa ver se houve exame antes do contrato e qual é a prova concreta que o plano diz ter.
Internação e terapia intensiva: limites costumam ser foco de conflito
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a braquiterapia foi indicada dentro de um cuidado hospitalar, pode aparecer também discussão sobre internação, uso de centro de terapia intensiva ou tempo de permanência. Nesses pontos, anote exatamente qual foi o motivo escrito da negativa.
Medicamentos antineoplásicos e tratamento em casa: atenção ao que o plano deve cobrir
O plano com atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
A regra geral do plano-referência é que o fornecimento de medicamentos para tratamento domiciliar é exceção, mas essa regra ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Mesmo quando o tema principal é um procedimento, a negativa pode vir junto com recusa de medicamento de suporte ou de medicação usada em casa. Por isso, vale pedir que o médico detalhe todo o plano terapêutico, com o que é feito em hospital e o que segue em casa.
Documentos que ajudam você a organizar a contestação
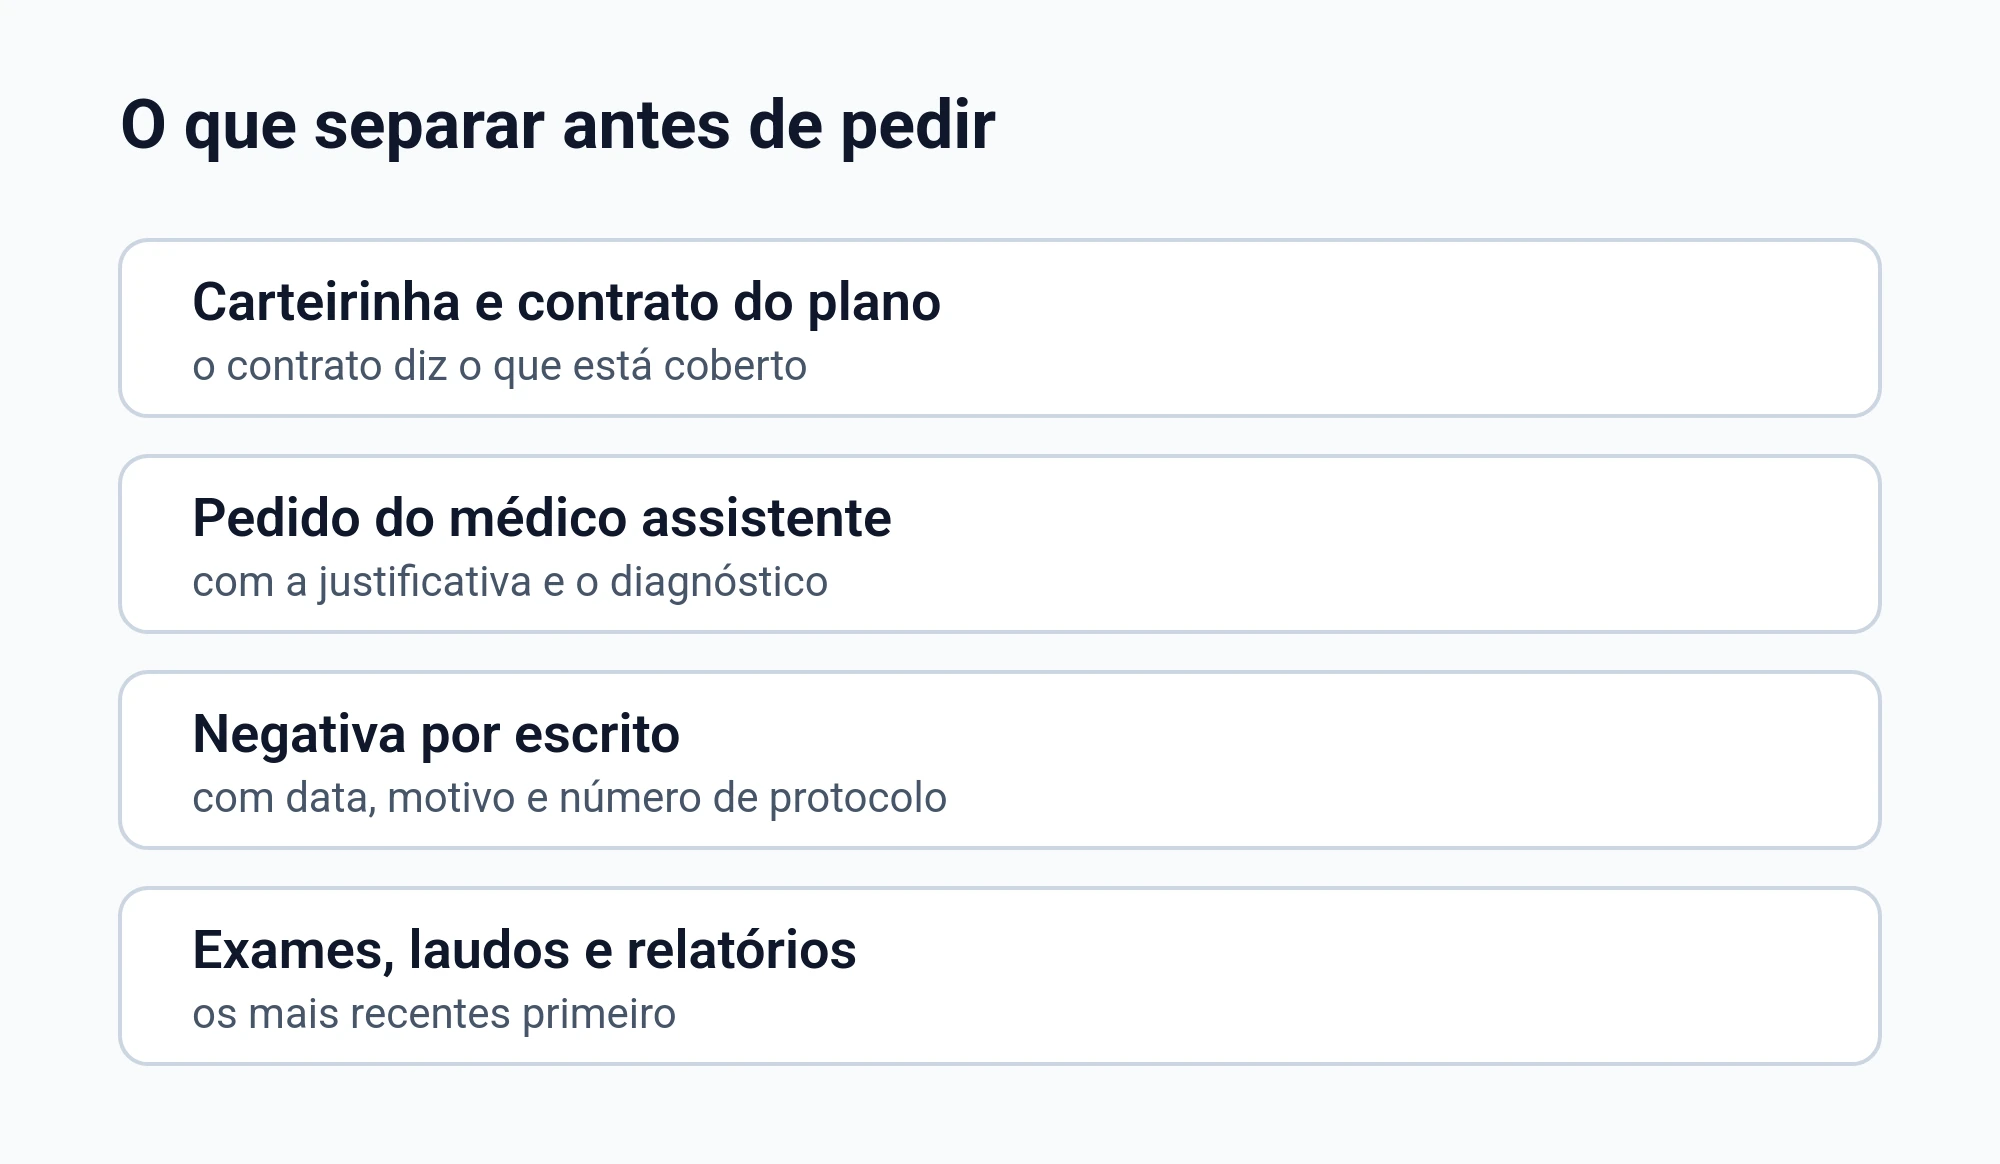
- Relatório do médico assistente com justificativa clínica
- Pedido do procedimento assinado e datado
- Exames e laudos que sustentam a indicação
- Negativa do plano por escrito, com motivo
- Comprovante de protocolo e atendimentos
Se o plano negou por “falta de documento”, tente descobrir o que exatamente faltou: relatório mais detalhado, exames atualizados ou indicação do profissional responsável. Um pedido bem instruído evita idas e vindas e reduz risco de nova negativa genérica.
Onde registrar o pedido e como guardar prova do que foi feito
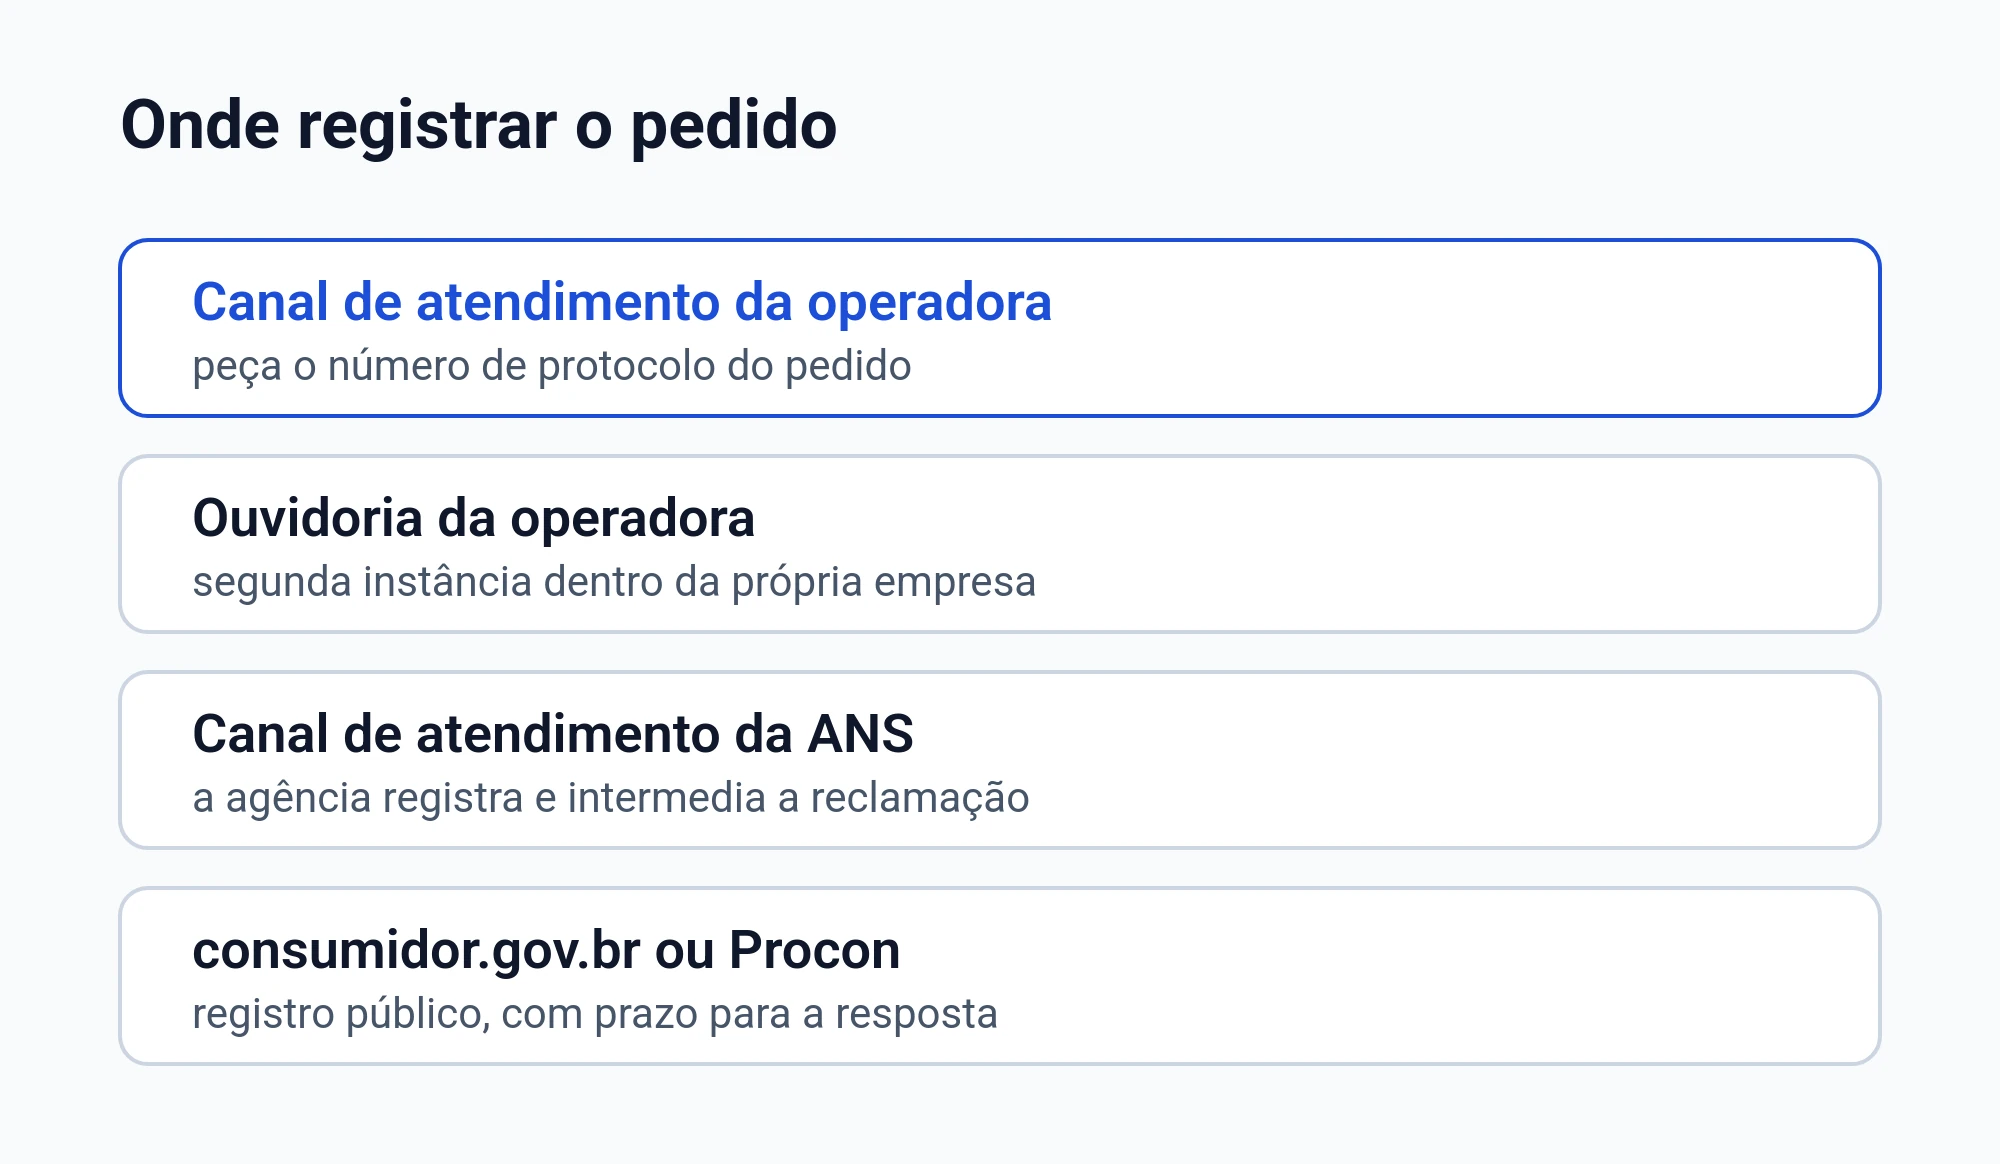
- Peça um canal que gere comprovante
- Guarde protocolos, e-mails e mensagens do aplicativo
- Salve a negativa por escrito com o motivo
- Organize uma pasta com tudo o que foi enviado e recebido
Quem costuma enfrentar esse tipo de negativa
É comum a negativa atingir quem está no começo do contrato e recebe a resposta com base em carência. Também aparece muito em casos em que o plano chama o procedimento de “fora do rol” sem analisar o relatório do médico.
O que fazer depois do não, sem perder o controle do caso
- Peça a negativa por escrito, com o motivo completo
- Confira se o pedido tem relatório médico detalhado e plano terapêutico
- Verifique se a recusa fala em rol, carência ou doença preexistente
- Protocole reanálise com os documentos faltantes
- Organize tudo em uma pasta com datas e protocolos
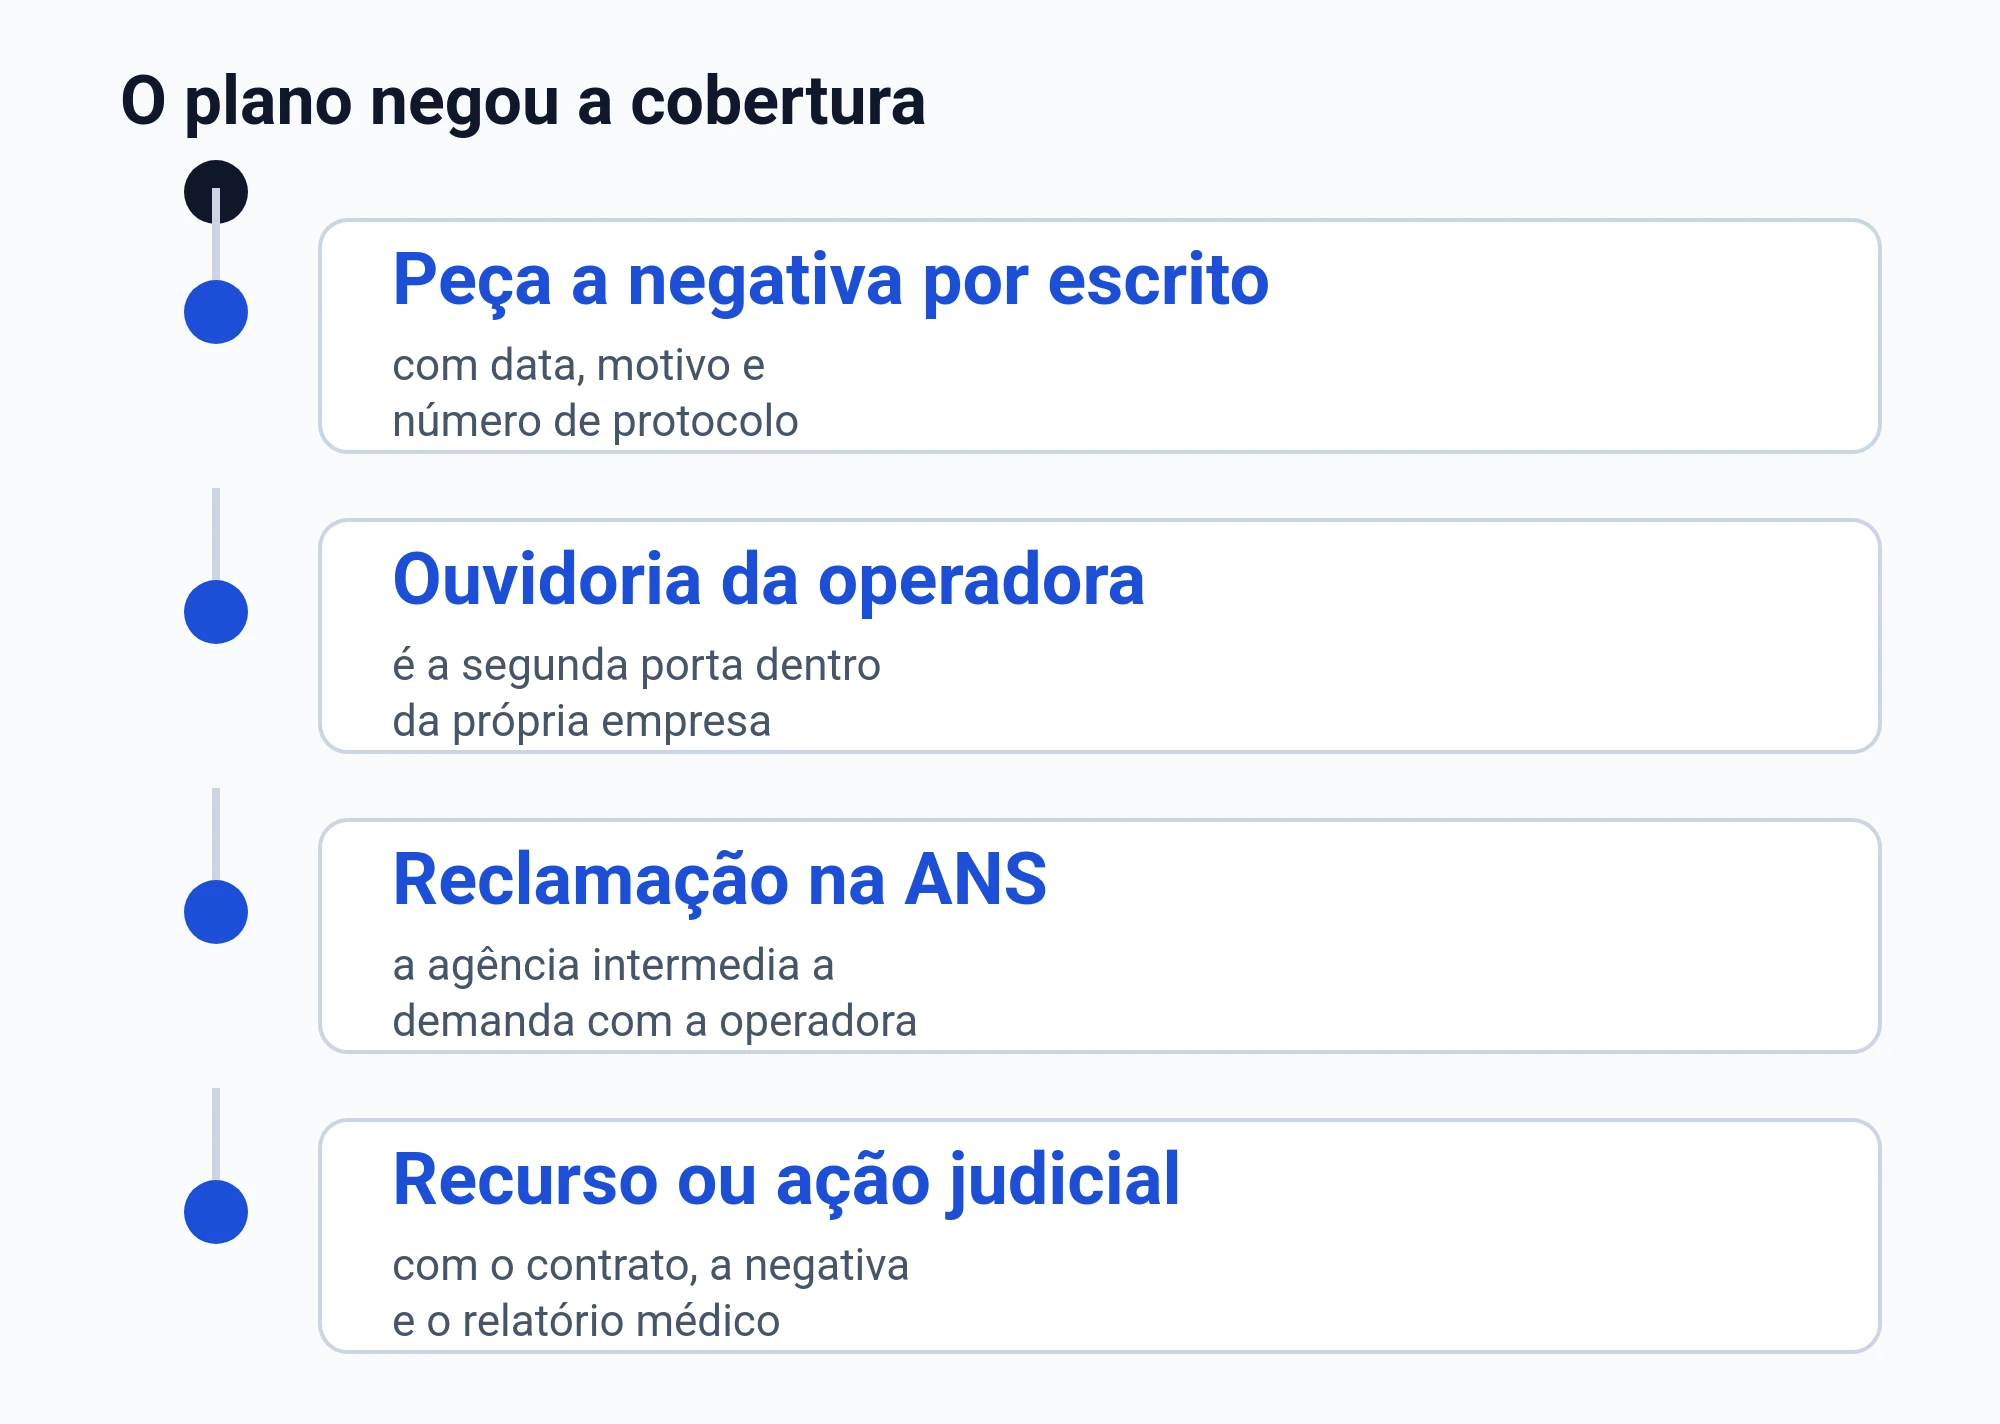
Se você estiver no meio do tratamento, seu objetivo é reduzir atraso. Em geral, o caminho mais seguro é formalizar o pedido com relatório completo, exigir a justificativa por escrito e documentar cada contato. Isso evita que a recusa mude de motivo a cada ligação.
Perguntas comuns sobre braquiterapia e negativa do plano
Se a braquiterapia não estiver no rol, o plano pode negar?
A lei prevê que tratamento prescrito pelo médico assistente pode ter cobertura mesmo quando não está previsto no rol, se você atender a pelo menos um critério legal. Em geral, isso depende do que seu médico registrou no relatório e de como o pedido foi montado e enviado. Guarde a negativa por escrito para saber qual foi o motivo usado.
O plano disse que ainda estou em carência. Isso encerra o assunto?
Quando o contrato fixa período de carência, existe teto para os demais casos e existe teto também para urgência e emergência. Se o médico descreveu um quadro crítico, vale pedir declaração e juntar com a negativa por escrito. Organize as datas do contrato e do pedido para entender o que foi alegado.
Negaram dizendo que é doença preexistente. O que observar?
Depois de certo tempo de contrato, a exclusão por doença ou lesão preexistente pode ser vedada, e a operadora pode ter de demonstrar que você já sabia antes. Também pode importar se houve exames antes da contratação e qual é a prova concreta apontada pelo plano. Peça que a justificativa venha por escrito.
O que eu devo fazer logo após receber a negativa?
Peça o motivo completo por escrito e guarde os protocolos. Confira se o relatório médico explica a indicação e o plano terapêutico, com exames e laudos de apoio. Se faltar documento, reenvie o pedido de forma organizada e mantenha uma pasta com tudo.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. Se a negativa vier com esse motivo, você precisa comparar o que está no contrato com o teto que a lei permite.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas. Isso ajuda a avaliar negativa em situação crítica, especialmente quando há relato médico do quadro.
Negativa de cobertura costuma ter mais de uma camada. Quando você identifica se o motivo é rol, carência, urgência, emergência ou doença preexistente, fica mais claro que documento pedir ao médico e o que cobrar do plano por escrito.


