
O plano de saúde pode ter de cobrir Tarceva (erlotinibe) quando ele for parte de tratamento antineoplásico oral indicado pelo seu médico, dentro da cobertura ambulatorial do contrato. Se houve negativa, o que costuma decidir é a prescrição, o enquadramento como antineoplásico oral e as regras do rol da ANS.
Quando Tarceva costuma entrar na cobertura do plano
Quando chega uma negativa, é comum você ficar com medo de interromper o tratamento e, ao mesmo tempo, sem saber o que discutir com a operadora. O primeiro passo é localizar qual é a parte do contrato que descreve o tipo de cobertura que você tem.
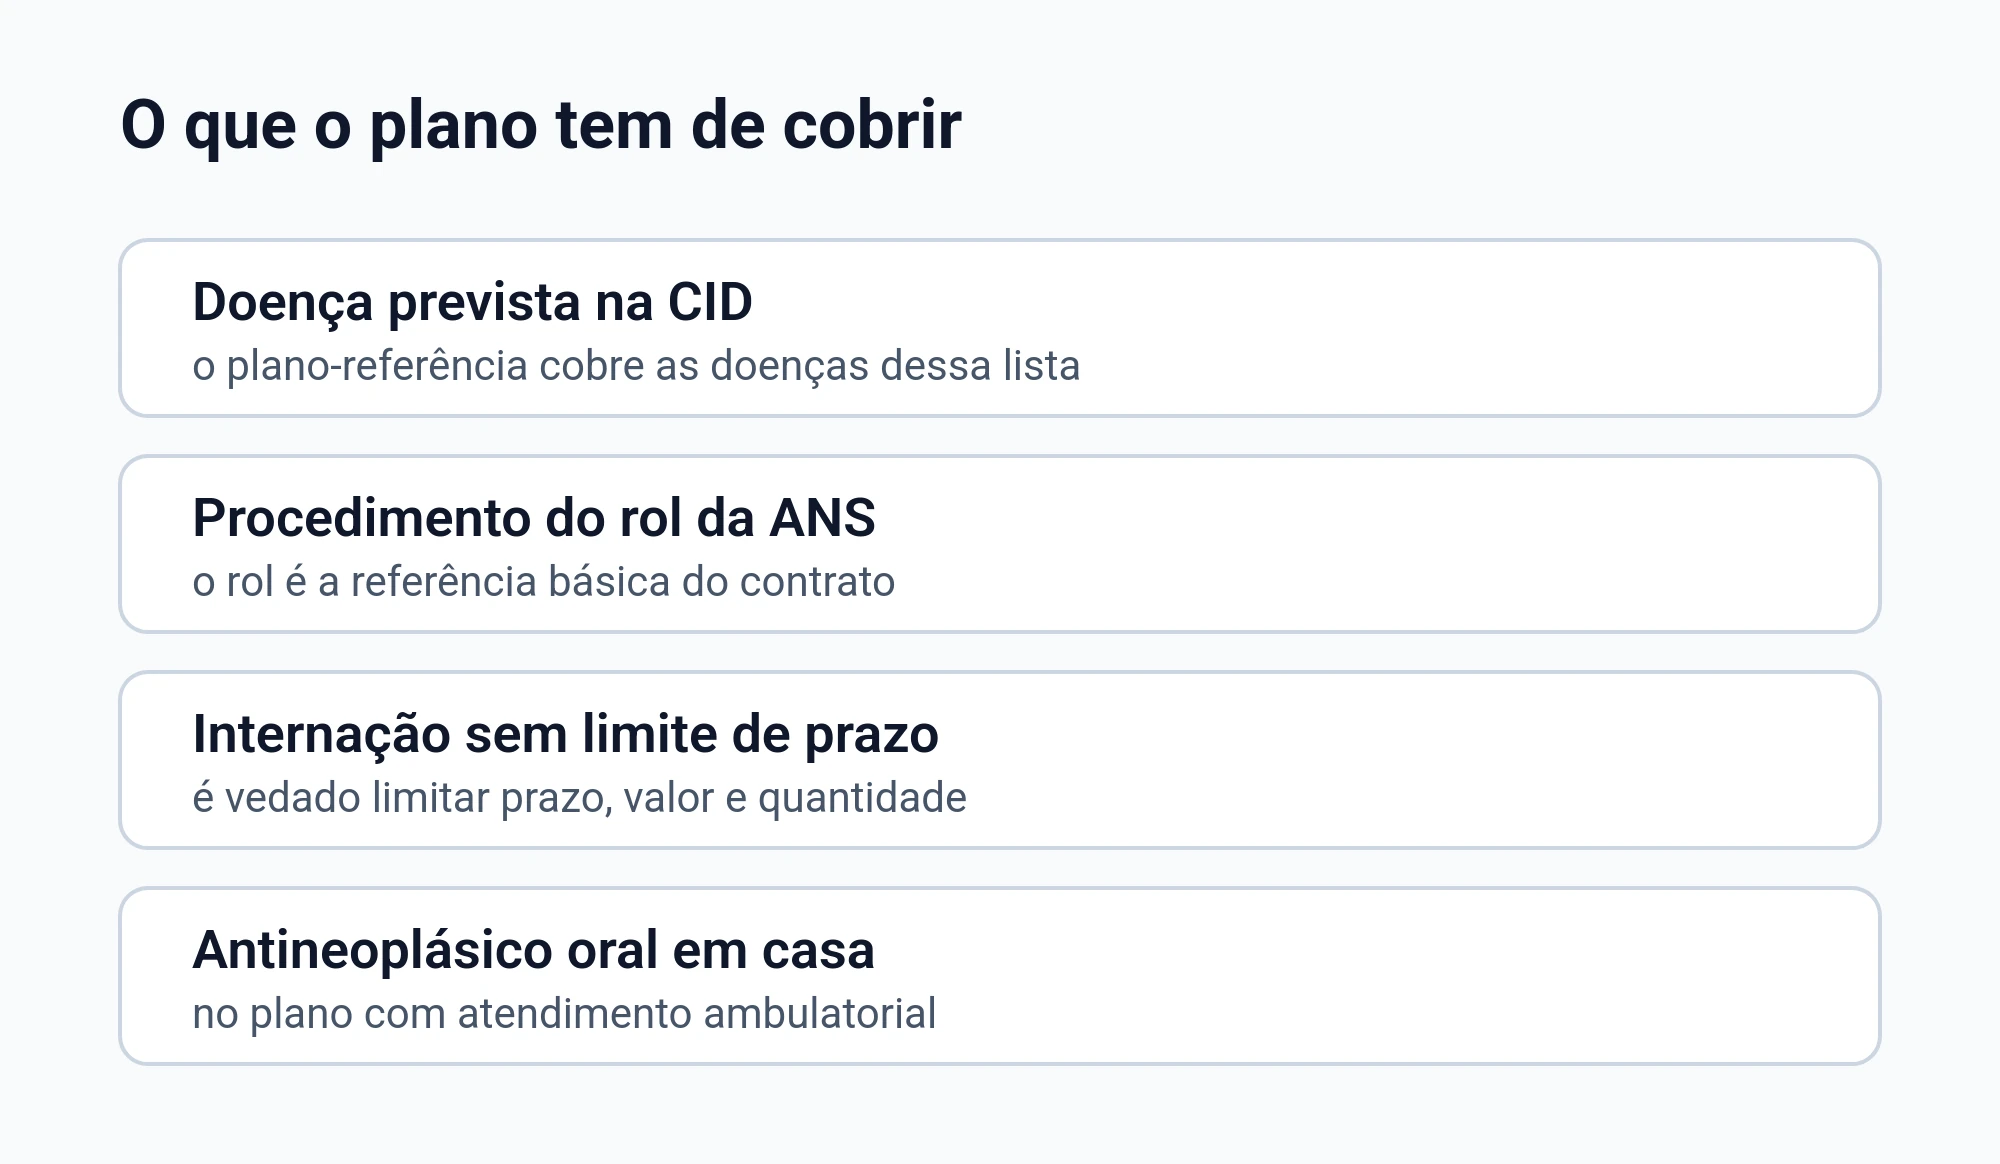
Se o seu contrato inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral. Essa regra também inclui os medicamentos para controle de efeitos adversos do tratamento e os adjuvantes, quando ligados ao antineoplásico oral.
Mesmo quando a operadora diz que “medicamento para uso em casa não tem cobertura”, a lei traz uma ressalva importante: o fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, mas é ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Na prática, isso significa que vale a pena conferir se a negativa citou “uso domiciliar” como motivo principal. Quando esse é o argumento, você precisa olhar com atenção para o tipo de remédio e para o contexto do tratamento indicado.
Rol da ANS: como ele entra na conversa sobre a cobertura
O rol de procedimentos e eventos em saúde suplementar, atualizado pela ANS a cada nova incorporação, é a referência básica de cobertura para os planos contratados a partir de 1º de janeiro de 1999 e para os contratos adaptados à lei. A própria lei chama o rol de referência básica, e não de limite máximo.
Além disso, a lei prevê que tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido um dos critérios listados no próprio texto. Ou seja, o rol não funciona como um “teto automático” para toda negativa.
Um dos caminhos previstos para cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e no plano terapêutico do paciente. Esse ponto costuma depender da documentação médica bem feita.
Outro caminho previsto é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com a condição descrita no próprio texto. Como os critérios são alternativos, basta um deles quando o caso se encaixa.
Se a negativa veio com frases prontas, como “fora do rol” ou “uso domiciliar”, você não precisa aceitar isso como resposta final. O que ajuda é transformar o seu caso em uma lista objetiva de fatos e documentos, para comparar com as regras.
- Separe a prescrição assinada
- Peça um relatório com diagnóstico e objetivo do tratamento
- Guarde exames que mostrem a evolução do quadro
- Anote a data em que o plano negou e como negou
Doença coberta não é o mesmo que lista de remédios cobertos
No plano-referência, a cobertura é pensada a partir da doença, com assistência ambulatorial e hospitalar, quando indicada. A referência da cobertura é a doença classificada, e não uma lista fechada de nomes de tratamentos.
Por isso, quando você lê uma negativa que tenta reduzir tudo a um nome de medicamento, vale retomar o quadro completo: qual é o diagnóstico, qual é o objetivo do tratamento e por que o médico escolheu aquela opção para você.
| Ponto a conferir | O que procurar no seu material |
|---|---|
| Diagnóstico | Laudo e exames recentes |
| Plano terapêutico | Relatório do médico com objetivo e duração estimada |
| Tipo de tratamento | Se é antineoplásico oral e se é para uso em casa |
| Motivo da negativa | Texto da operadora e canal usado |
Carência: quando ela aparece e o que não pode virar desculpa
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. Esse número é um teto: o contrato pode prever prazo menor, mas não pode prever prazo maior.
Se você está no começo do plano, a operadora pode tentar ligar a negativa a carência. Nessa etapa, é importante ler a justificativa com calma e ver se ela está falando de atendimento comum ou de situação mais grave, que pede resposta rápida.
Quando o caso é de urgência ou de emergência, e o contrato prevê carência, o prazo máximo para cobertura desses casos é de 24 horas. Esse teto é o que separa carência de negativa indevida em atendimento de risco.
A cláusula que prevê carência para uso dos serviços em situações de emergência ou urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação. Esse ponto costuma ser relevante quando a negativa acontece logo depois de você entrar no plano.
Urgência e emergência: o que isso quer dizer para você
Para a lei, emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis. Quem caracteriza a emergência é o médico assistente, por declaração, e não a operadora.
Para a lei, urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional. São as hipóteses nomeadas pelo texto legal.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, e o texto não abre exceção por tipo de plano nem por carência ainda em curso. Por isso, quando seu médico descreve uma situação grave, a justificativa da negativa precisa ser analisada com cuidado.
Mesmo em tratamento oncológico, nem todo cenário vai ser urgência ou emergência. Ainda assim, se o seu médico apontou risco imediato, peça que isso fique escrito de forma clara, com data e assinatura.
Negativa por doença preexistente: onde esse argumento costuma falhar
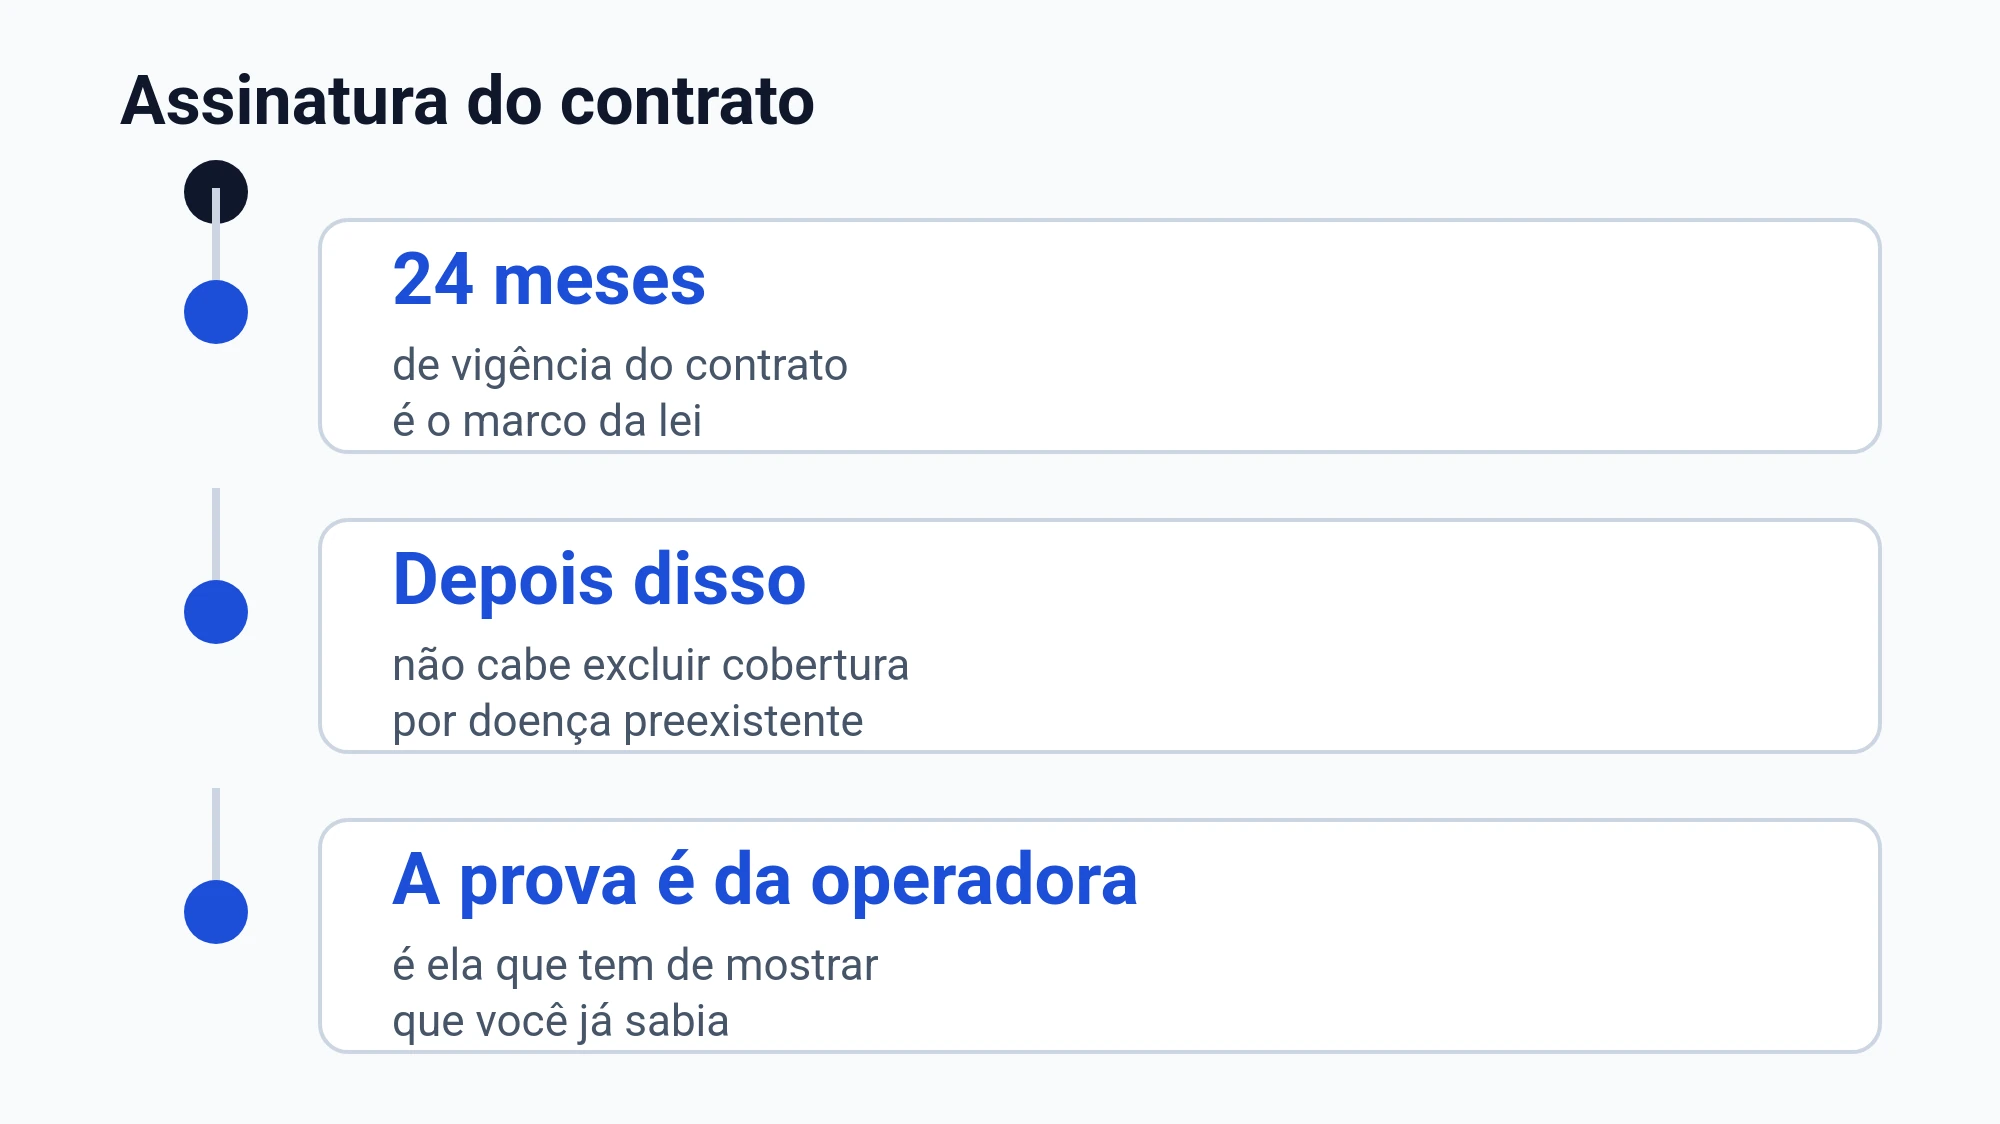
É vedada a exclusão de cobertura por doenças e lesões preexistentes após 24 meses de vigência do contrato. Além disso, o ônus de provar e demonstrar o conhecimento prévio do consumidor é da operadora.
Também é considerado ilícito recusar cobertura sob alegação de doença preexistente se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado. Se a operadora vendeu sem checar e depois tenta negar, esse ponto merece atenção.
Quando a negativa cita “preexistência”, você ganha tempo se pedir que a operadora explique por escrito qual informação teria sido omitida e qual prova ela tem disso. Sem isso, você fica discutindo apenas opiniões.
Internação e UTI: limites que não podem ser impostos
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina. Se a discussão do seu caso envolve permanência hospitalar, isso é um ponto relevante.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente. Quando o plano tenta “cortar dias”, esse é um tema que costuma aparecer.
Se o seu problema hoje é o remédio, mas você também passou por internação, junte as duas partes da história. Muitas negativas começam num item e acabam afetando todo o tratamento.
Quais documentos você deve guardar quando recebe a negativa
Você não precisa entrar em discussão longa por telefone para começar a se proteger. O mais útil é guardar provas simples, que mostrem o que foi pedido, por que foi pedido e como o plano respondeu.
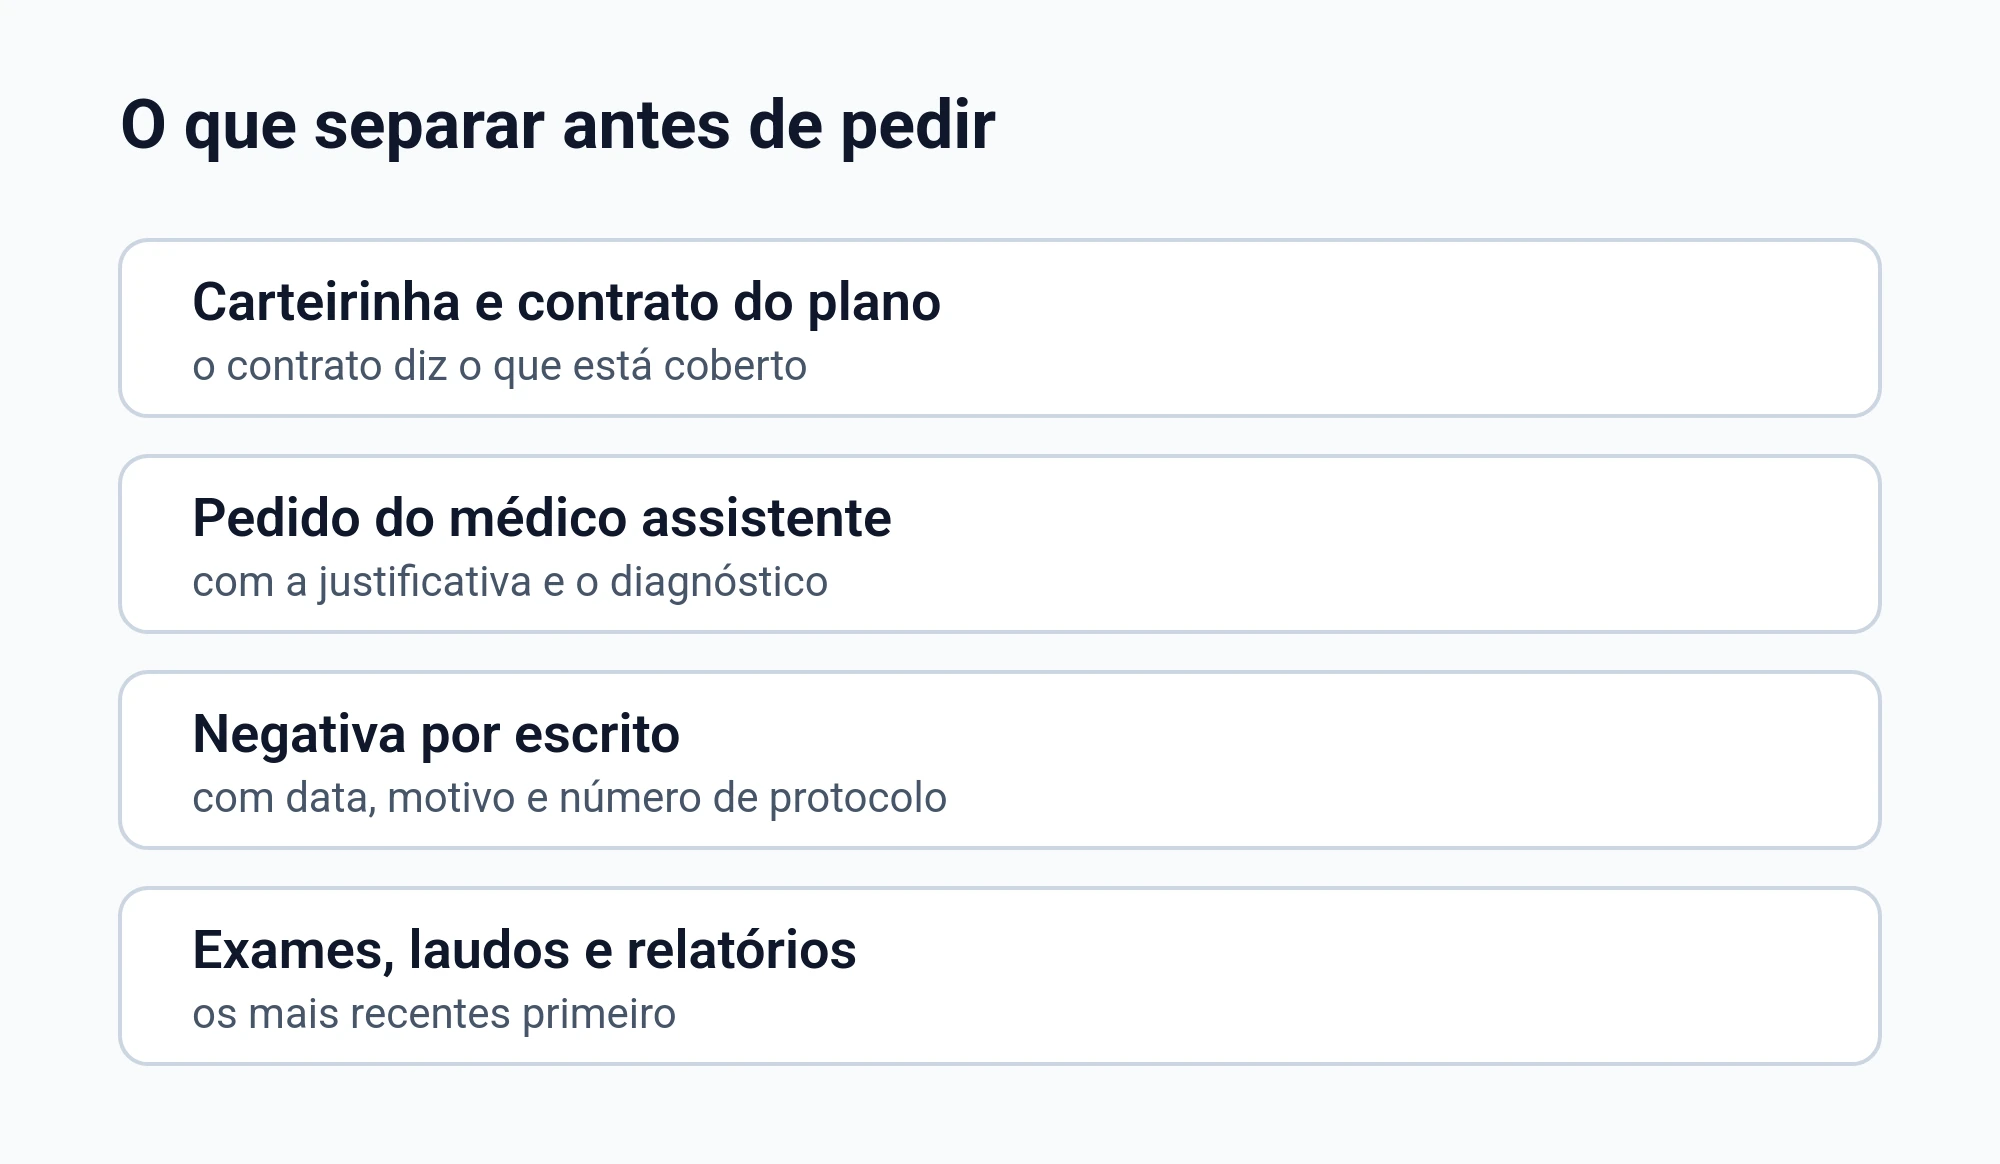
- Prescrição com dose e posologia
- Relatório do médico com justificativa e plano terapêutico
- Exames e laudos que sustentem a indicação
- Resposta do plano por escrito ou protocolo de atendimento
- Trecho do contrato com a cobertura contratada
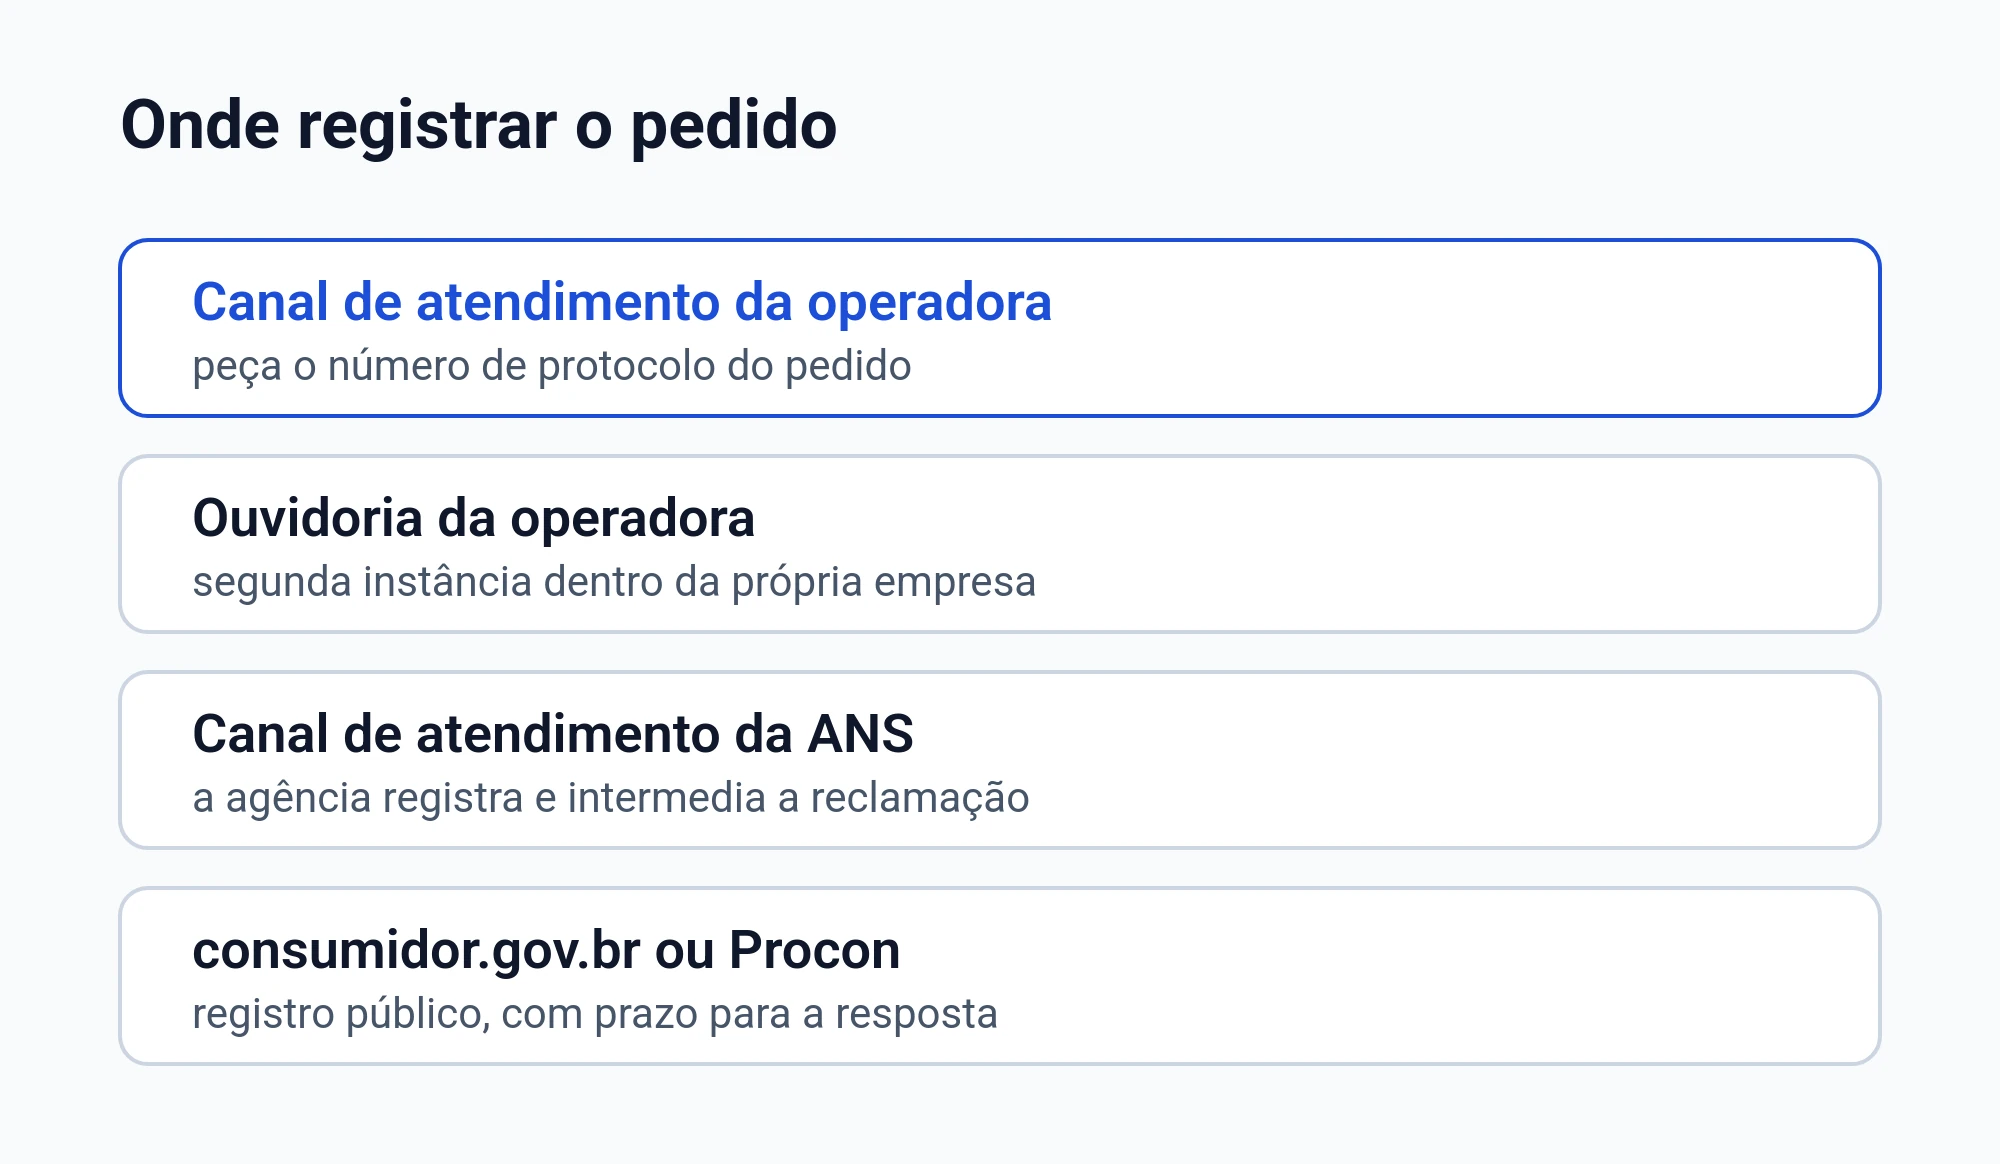
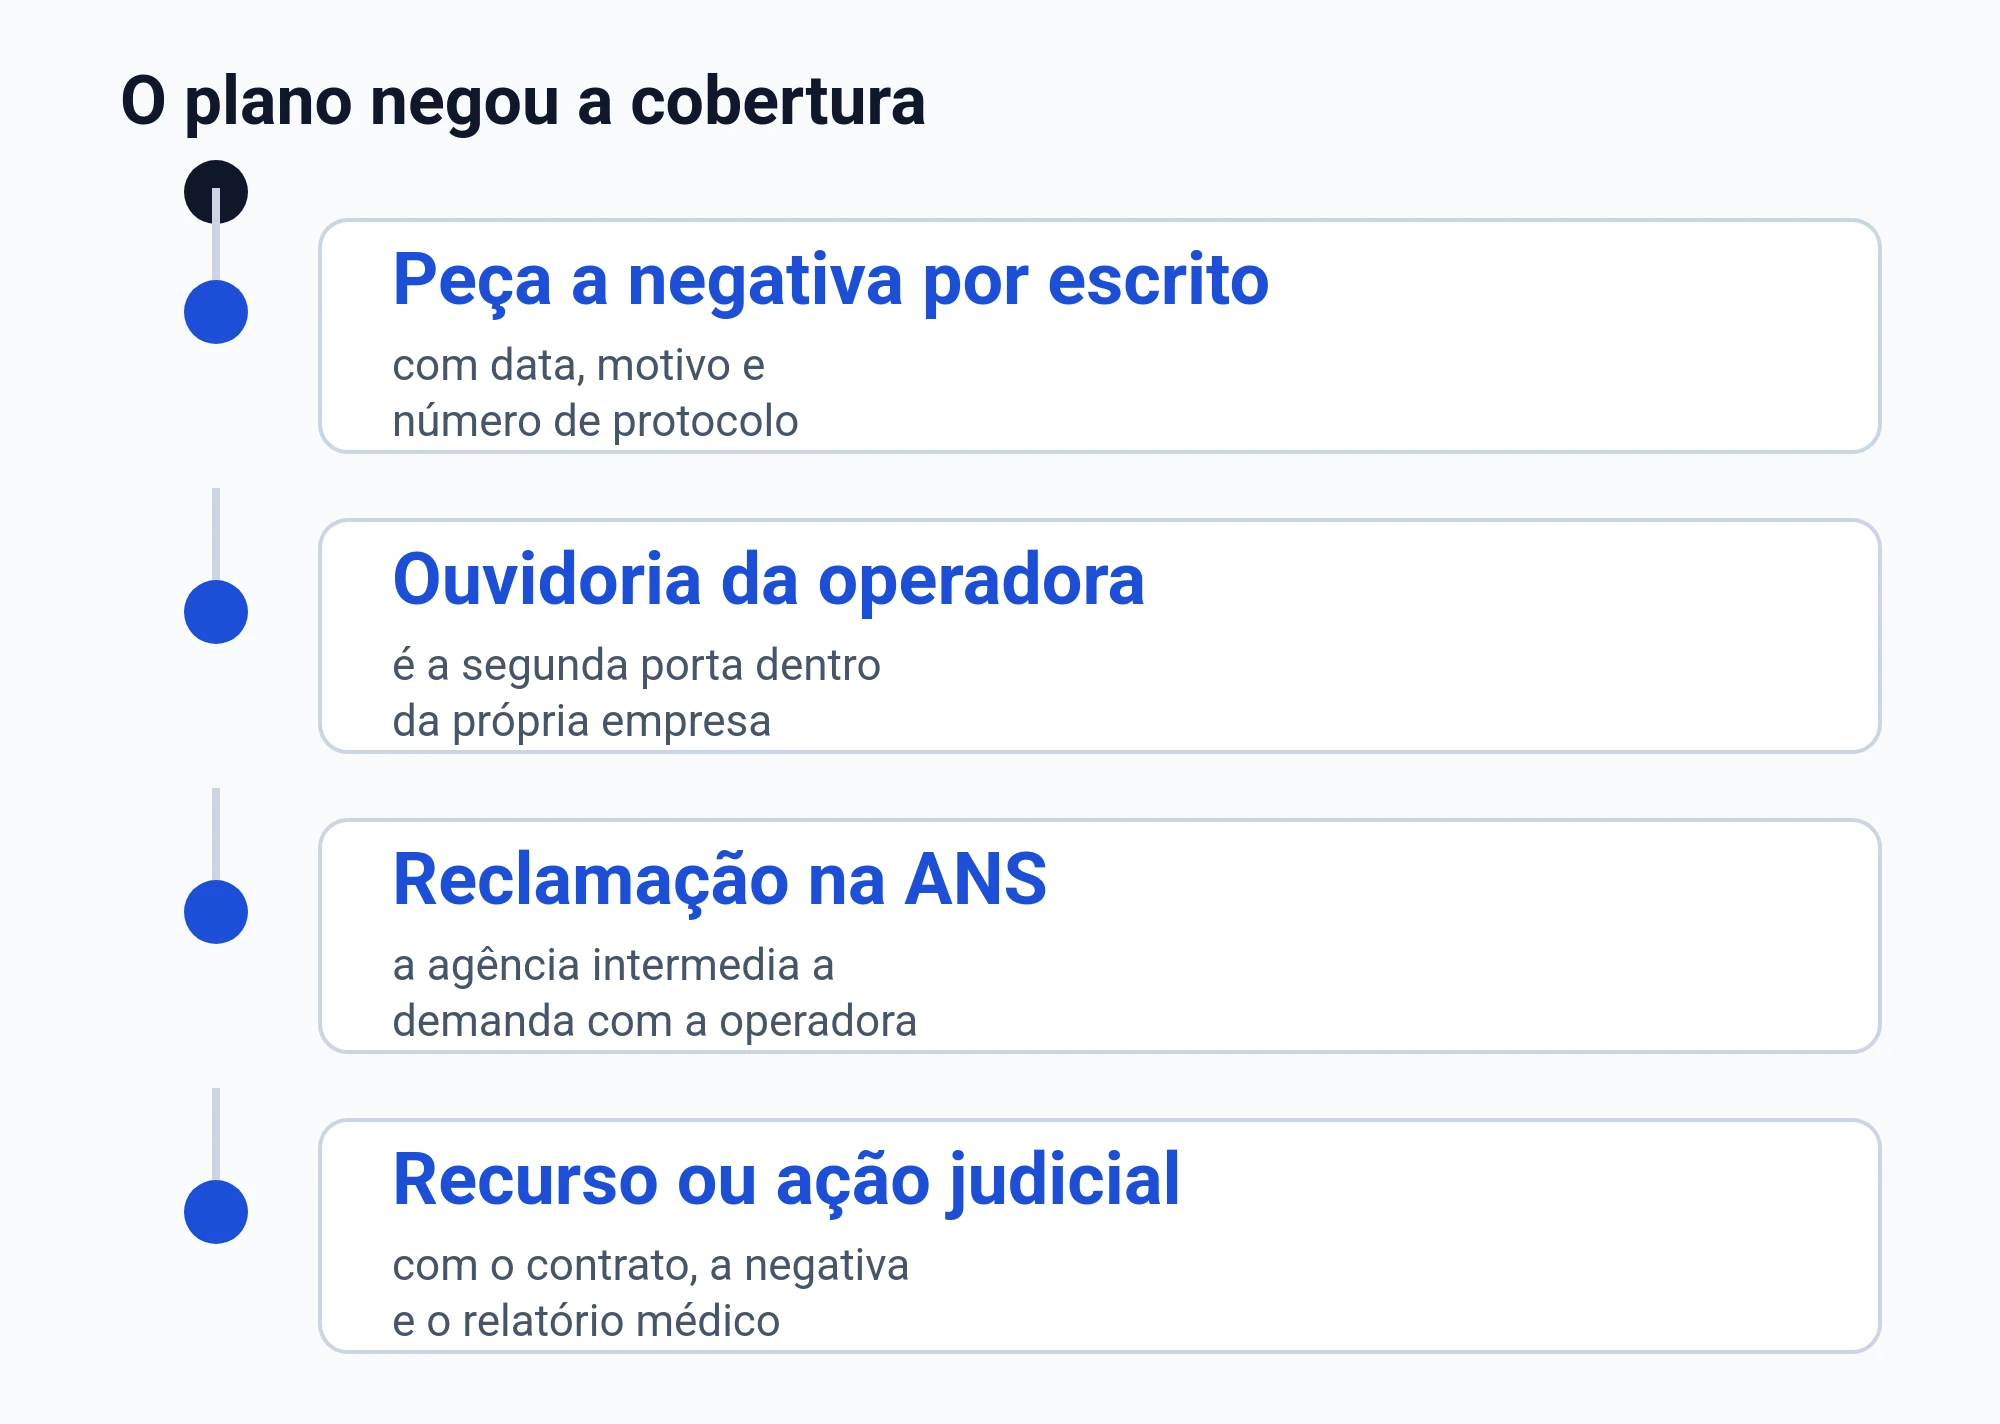
Se o plano só respondeu por telefone, peça o número de protocolo e anote o conteúdo da conversa logo depois. Se a resposta veio por aplicativo, faça captura de tela e guarde o arquivo em local seguro.
Onde você pode registrar o pedido e como organizar a comunicação
Quando você organiza a comunicação, você reduz retrabalho e evita que a operadora troque o motivo da negativa ao longo do tempo. O ideal é deixar tudo rastreável e com datas.
| Ação prática | Como fazer sem complicar |
|---|---|
| Formalizar o pedido | Envie a prescrição e o relatório do médico por canal que gere comprovante |
| Confirmar o motivo | Peça a negativa com justificativa clara e registrável |
| Organizar os arquivos | Crie uma pasta com nomes simples para cada documento |
| Acompanhar o andamento | Guarde cada nova resposta do plano no mesmo lugar |
O que costuma dar errado e como você evita
Muita gente perde tempo porque discute só com base em uma frase do atendente. Você ganha força quando leva o assunto para o que está escrito pelo seu médico e para o que o plano respondeu por escrito.
- Enviar só a receita sem relatório
- Aceitar negativa sem justificativa clara
- Não guardar protocolo e datas
- Não separar exames e laudos por ordem de tempo
- Misturar conversas de canais diferentes sem registro
Perguntas frequentes sobre Tarceva, rol e negativa de cobertura
Se o plano disser que é medicamento de uso em casa, isso encerra o assunto?
Nem sempre. A lei traz uma exceção importante para antineoplásico oral no atendimento ambulatorial e também para antineoplásico ligado à continuidade da internação. Por isso, vale conferir como o médico descreveu o tratamento e como o plano justificou a negativa.
O rol da ANS é uma lista fechada do que o plano é obrigado a cobrir?
A lei define o rol como referência básica, não como limite máximo. Além disso, há previsão de autorização de tratamento prescrito fora do rol quando certos critérios forem atendidos. O que importa é o encaixe do seu caso e a documentação médica.
O que eu preciso ter em mãos antes de contestar a negativa?
O mais importante é a prescrição e um relatório do seu médico explicando o diagnóstico e o plano terapêutico. Também ajuda guardar exames recentes e a resposta do plano por escrito, com protocolo. Sem isso, a discussão vira só conversa e você perde tempo.
Se o plano falar em urgência ou emergência, quem decide isso?
Quem caracteriza emergência é o médico assistente, por declaração, quando houver risco imediato de vida ou de lesões irreparáveis. A operadora não é quem define sozinha se o caso era emergência. Por isso, se o quadro for grave, peça que o médico registre por escrito.
Se você está lidando com uma negativa de Tarceva (erlotinibe), foque no que é verificável: prescrição, relatório médico, exames, motivo escrito da recusa e tipo de cobertura do seu contrato. Com isso organizado, fica mais fácil entender se a recusa está alinhada com as regras de cobertura ou se há espaço para contestação com base técnica e documental.


