
O plano de saúde pode ser obrigado a cobrir Kadcyla (trastuzumabe entansina) quando houver prescrição do seu médico assistente e a cobertura for analisada pelas regras legais do rol e da cobertura fora do rol.
Quando a negativa acontece, o que importa primeiro
Você não precisa adivinhar o motivo da recusa. O caminho começa por entender o que o plano alegou, o que seu médico indicou e em qual cenário seu atendimento se encaixa.
Algumas negativas falam em rol da ANS. Outras falam em carência, doença preexistente, uso domiciliar, limite de sessões, ou “tratamento experimental”. Cada uma dessas alegações pede um tipo de checagem e um tipo de documento.
Rol da ANS não é o teto da cobertura
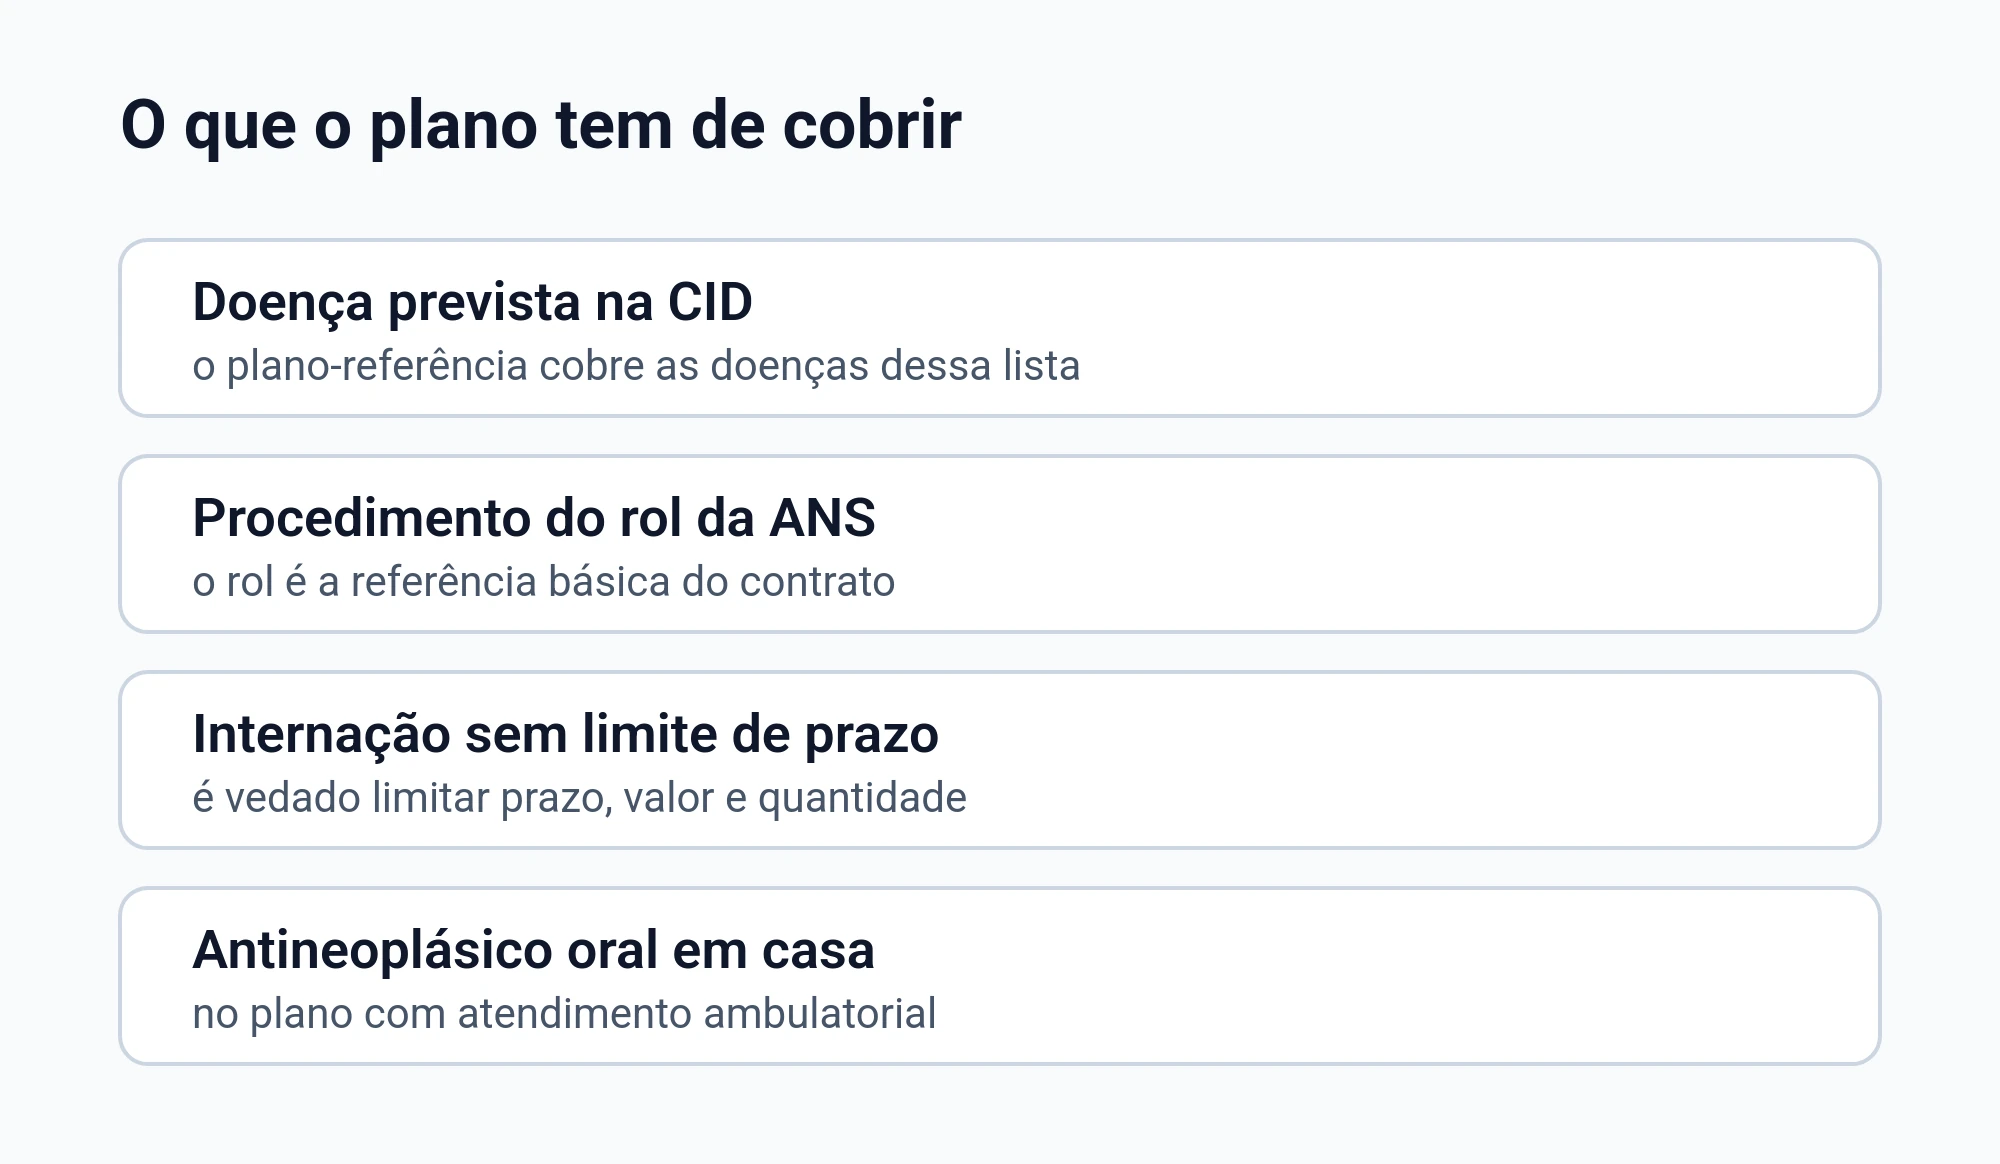
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e diretrizes de atenção à saúde, e não como limite máximo.
Na prática, quando a negativa vem apenas com a frase “não está no rol”, vale conferir se o caso se enquadra nas hipóteses em que a lei permite cobertura fora do rol.
A cobertura fora do rol pode ser devida quando o tratamento ou procedimento foi prescrito pelo médico ou odontólogo assistente e, além disso, atende a pelo menos um dos critérios legais previstos para essa autorização.
Cobertura fora do rol: os critérios que costumam ser discutidos
Um dos critérios legais para autorizar tratamento fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
No dia a dia, isso costuma aparecer no relatório do seu médico, quando ele explica por que indicou aquele medicamento, qual é o objetivo do tratamento e como ele será acompanhado.
Outro critério legal alternativo é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, com as condições previstas na regra.
Como os critérios são alternativos, a discussão muitas vezes não é “cumpriu tudo”, e sim se o seu caso cumpre ao menos um critério de forma bem documentada.
- O que seu médico costuma colocar para fortalecer o pedido
- Diagnóstico e histórico do tratamento
- Objetivo do uso do medicamento
- Por que outras opções não servem ou já falharam
- Plano terapêutico e acompanhamento
- Riscos de adiar ou interromper
A referência do plano é a doença, não uma lista fechada de nomes
O plano-referência cobre assistência médico-ambulatorial e hospitalar das doenças listadas na Classificação Estatística Internacional de Doenças e Problemas Relacionados com a Saúde, e a referência da cobertura é a doença classificada, não uma lista de nomes de tratamento.
Isso ajuda a entender por que, muitas vezes, a discussão não é o “nome do remédio”, e sim se a doença tem cobertura no seu tipo de plano e se o tratamento indicado faz parte do cuidado necessário para aquele quadro.
Quando o plano alega carência: como os limites funcionam
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
Urgência e emergência: quem define e por que isso muda a conversa
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, por declaração.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, e a regra não abre exceção por tipo de plano.
A cláusula contratual que prevê carência para uso dos serviços em situação de emergência ou urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Se o seu médico descreveu que há risco imediato ou dano irreparável, peça que essa informação fique clara no relatório. Isso costuma ser decisivo para enquadrar a situação do jeito correto.
Doença preexistente: quando essa alegação costuma ser contestada
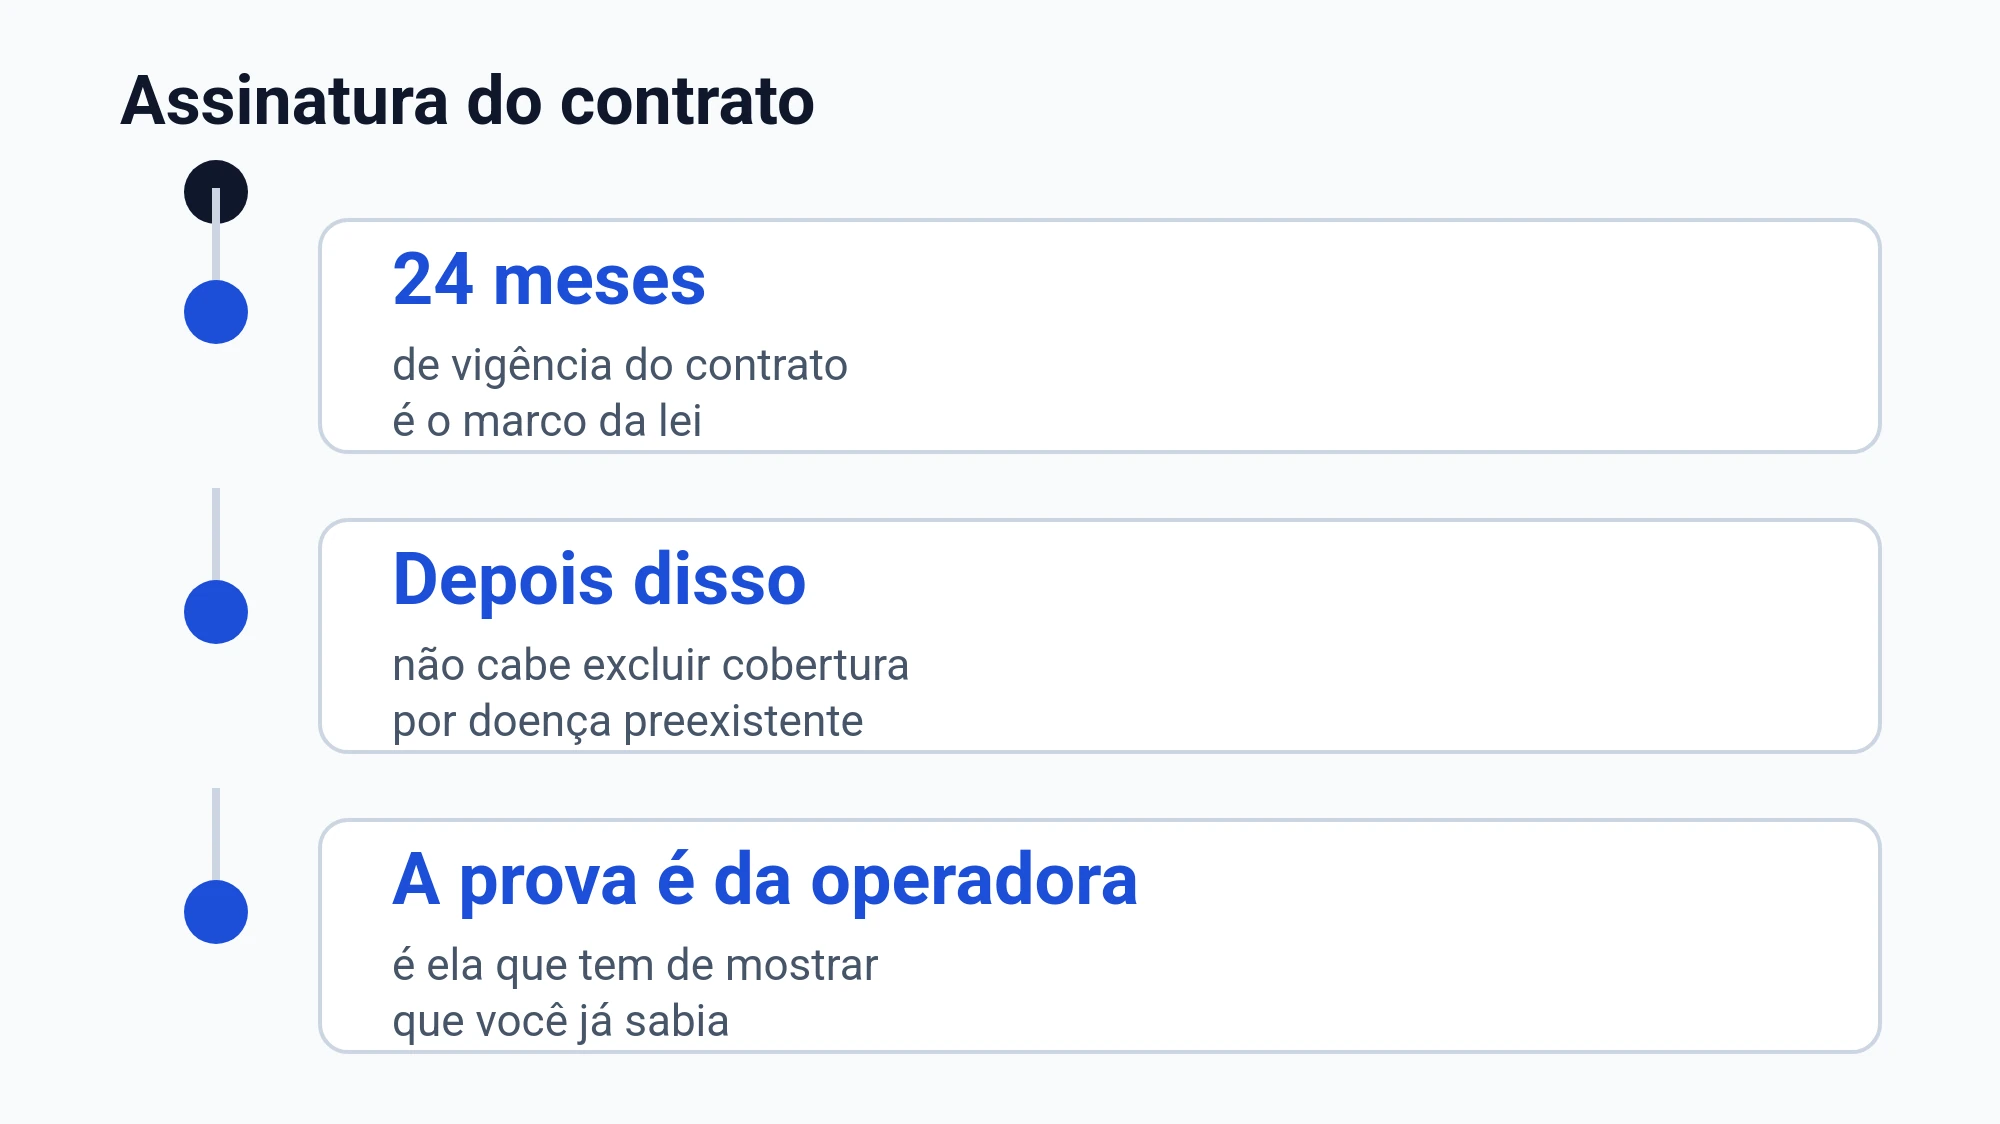
É vedada a exclusão de cobertura às doenças e lesões preexistentes após 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Quando essa justificativa aparece, vale revisar o que foi pedido na contratação e o que o plano tem de prova. Muitas vezes o consumidor só recebe uma negativa genérica, sem explicação suficiente.
- Perguntas práticas para você se orientar
- O plano pediu exames na contratação
- A negativa explica qual informação teria sido omitida
- Há documento do médico mostrando quando o quadro começou
- A recusa veio com base em fatos ou só em frases prontas
Internação e UTI: limites de tempo, valor e quantidade
No plano que inclui internação hospitalar é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a discussão do seu caso envolve tratamento durante internação, é comum o plano tentar separar o cuidado em “parte coberta” e “parte não coberta”. Nessa hora, o relatório médico ajuda a mostrar o vínculo do medicamento com a conduta hospitalar.
Medicamento em casa: a regra geral e a exceção importante
O fornecimento de medicamentos para tratamento domiciliar é exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
O plano que inclui atendimento ambulatorial deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo os medicamentos para o controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Se o plano usou a expressão “uso domiciliar” para negar, o que define o caminho é como o seu médico prescreveu e qual é o contexto do tratamento. Peça que o relatório descreva isso com clareza.
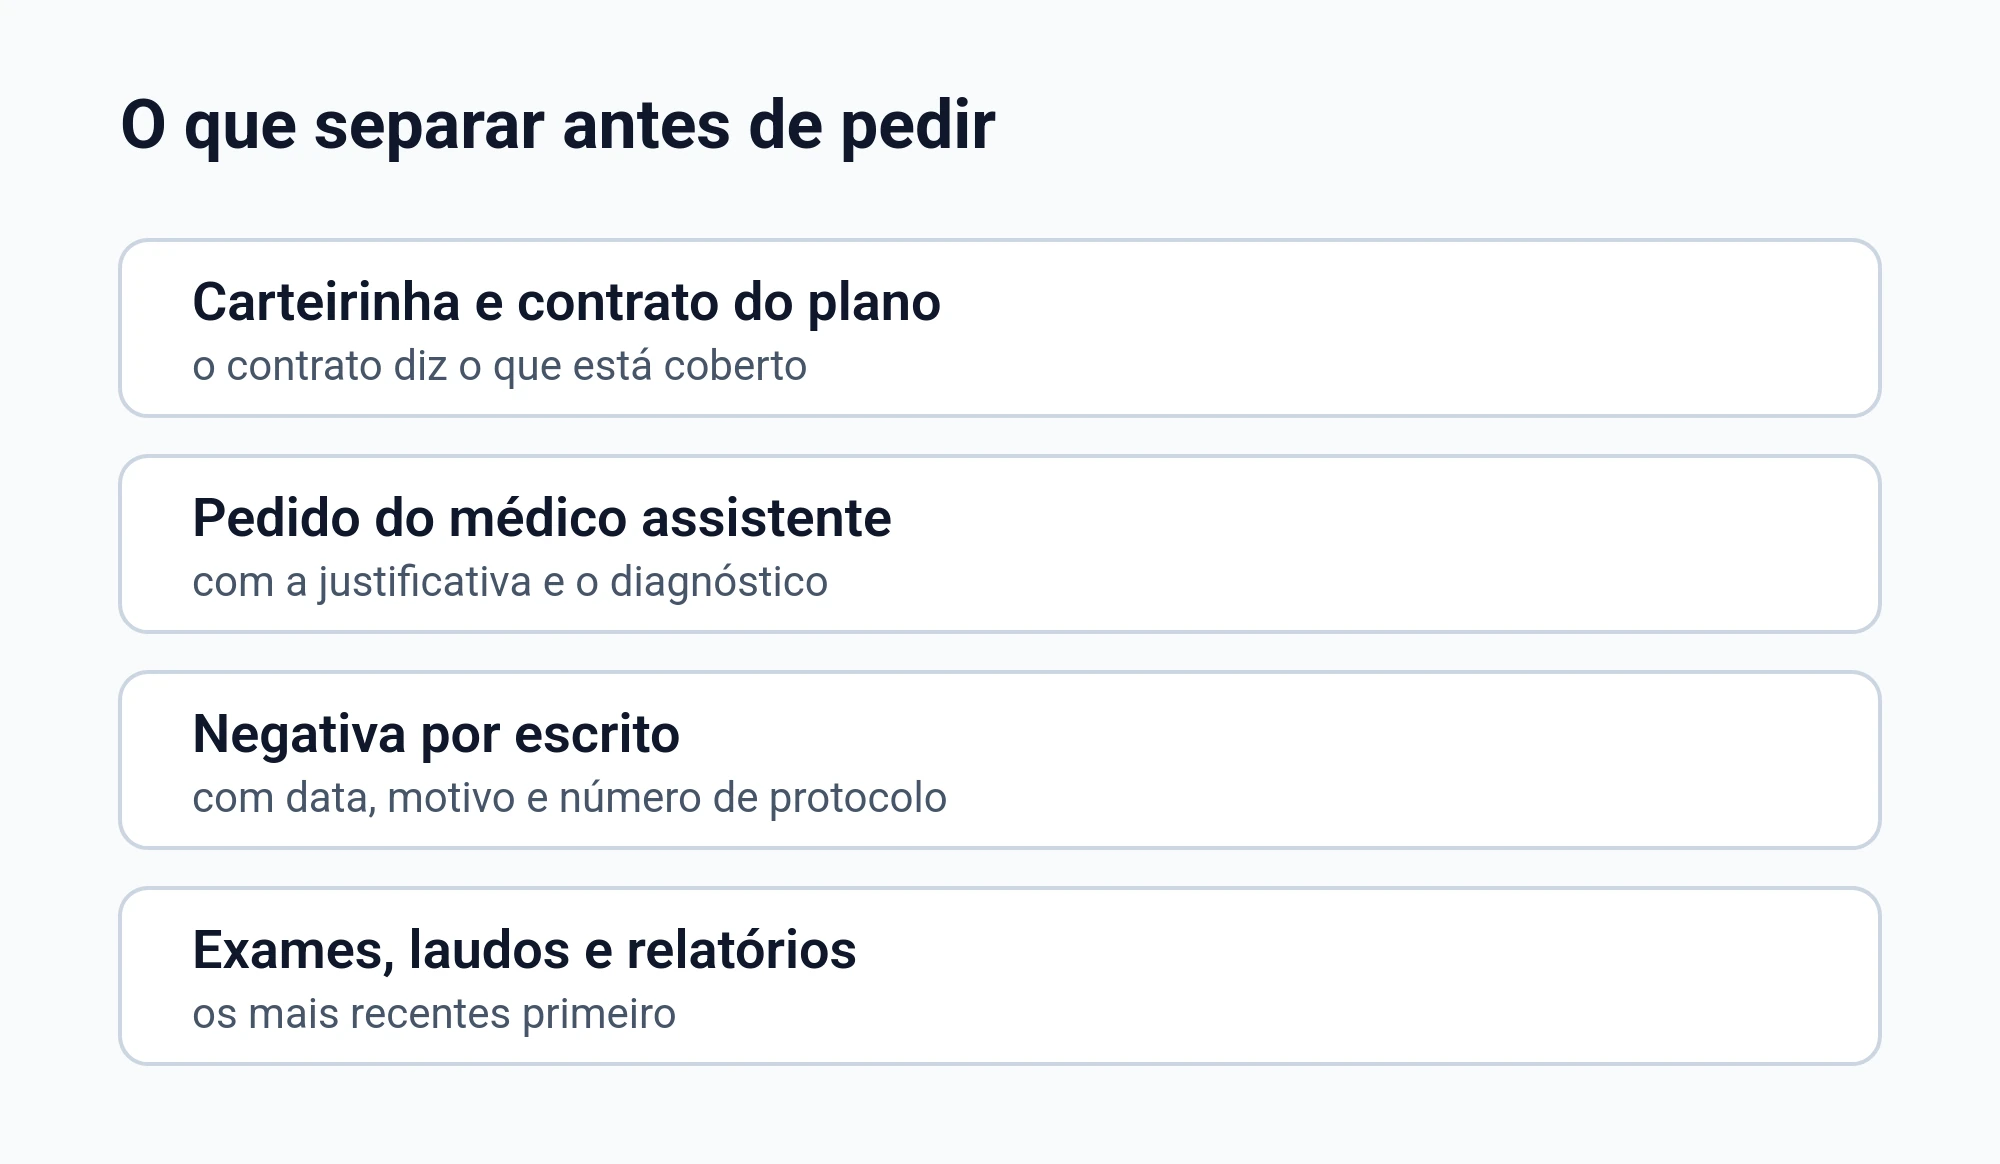
Documentos que costumam fazer diferença na negativa de cobertura
- Documentos médicos
- Prescrição com posologia e duração esperada
- Relatório médico com diagnóstico e justificativa
- Exames e laudos recentes
- Histórico de tratamentos anteriores e resposta
- Documentos do plano
- Carteirinha e comprovante de vínculo
- Negativa por escrito com o motivo
- Protocolos de atendimento e mensagens
- Contrato e aditivos quando você tiver acesso
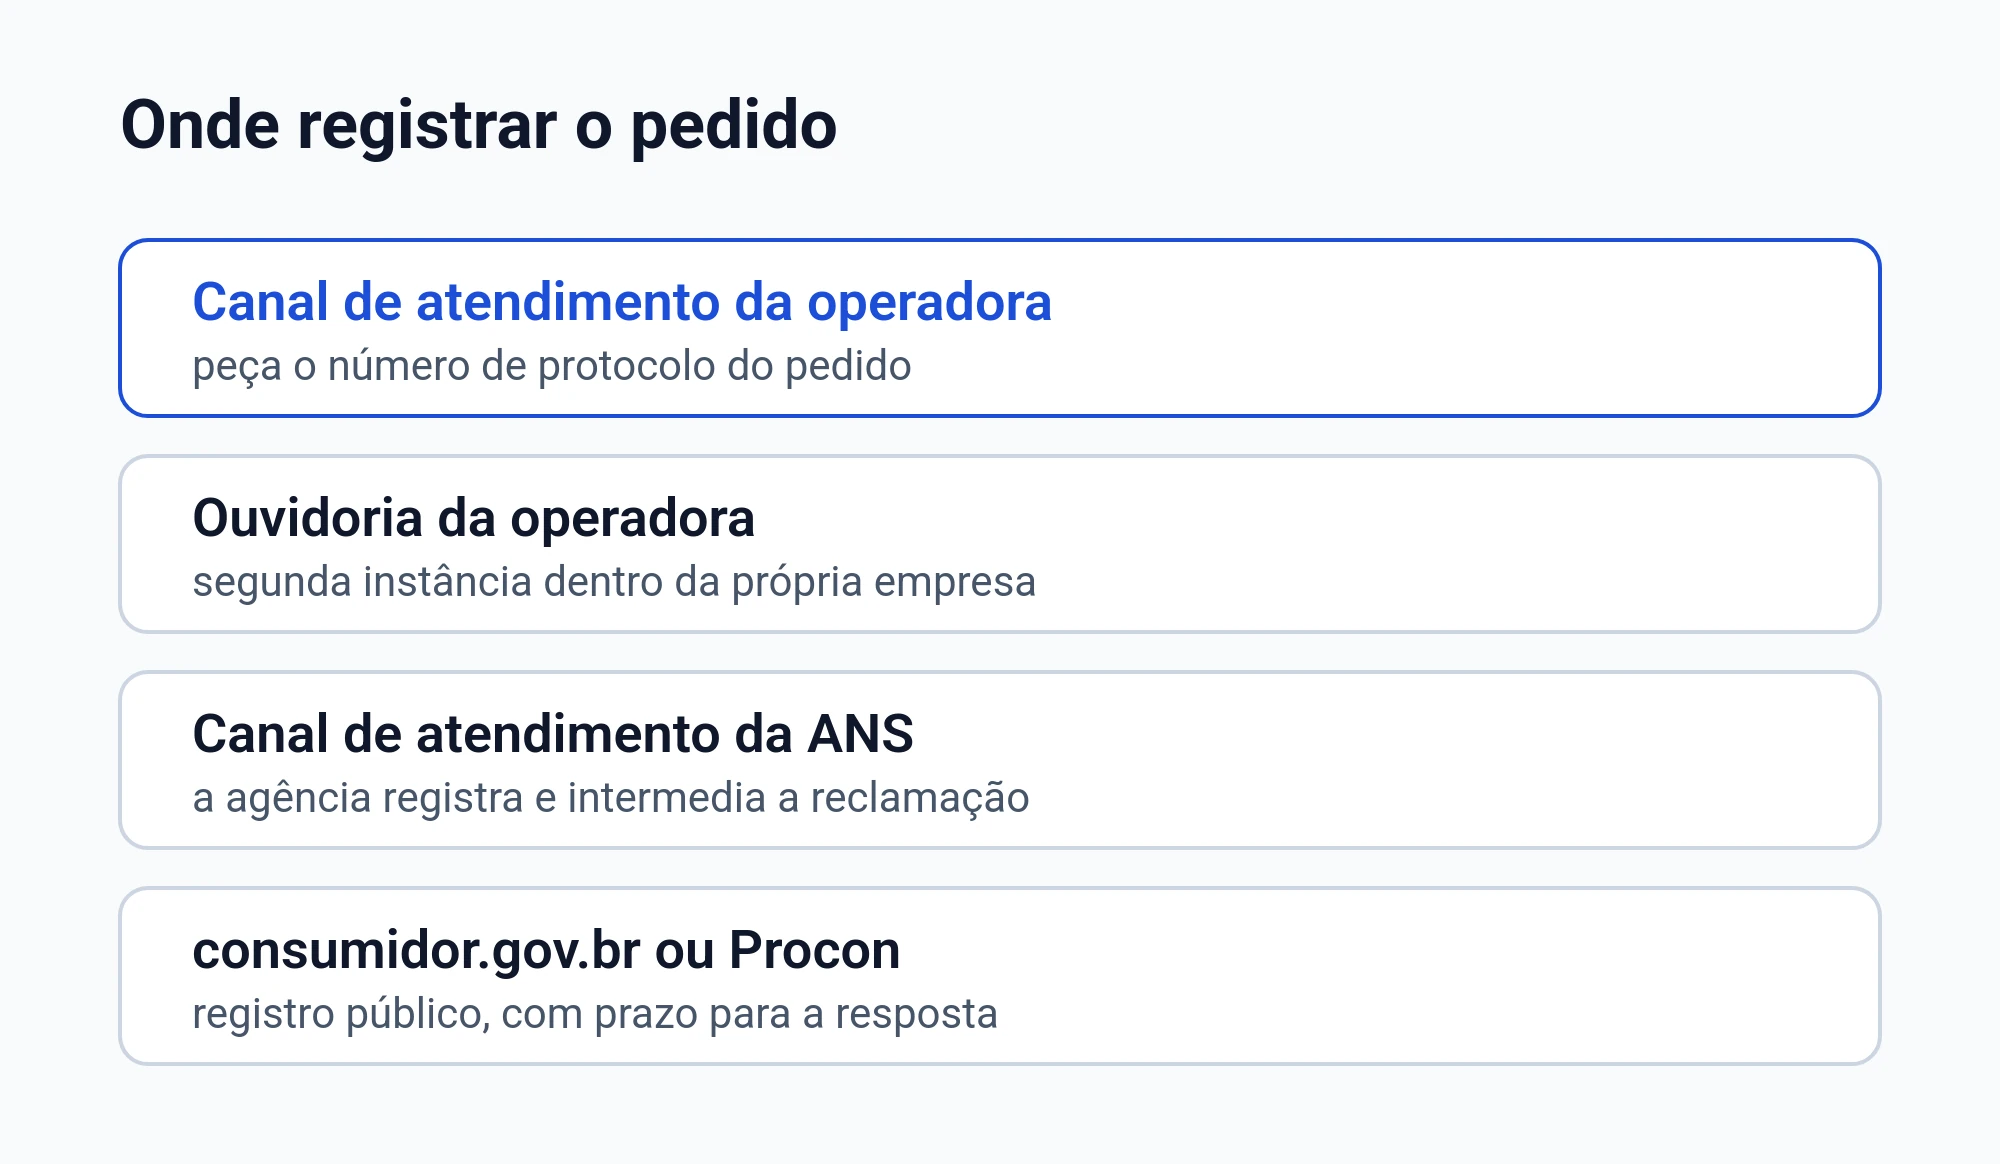
Onde registrar o pedido e como guardar prova
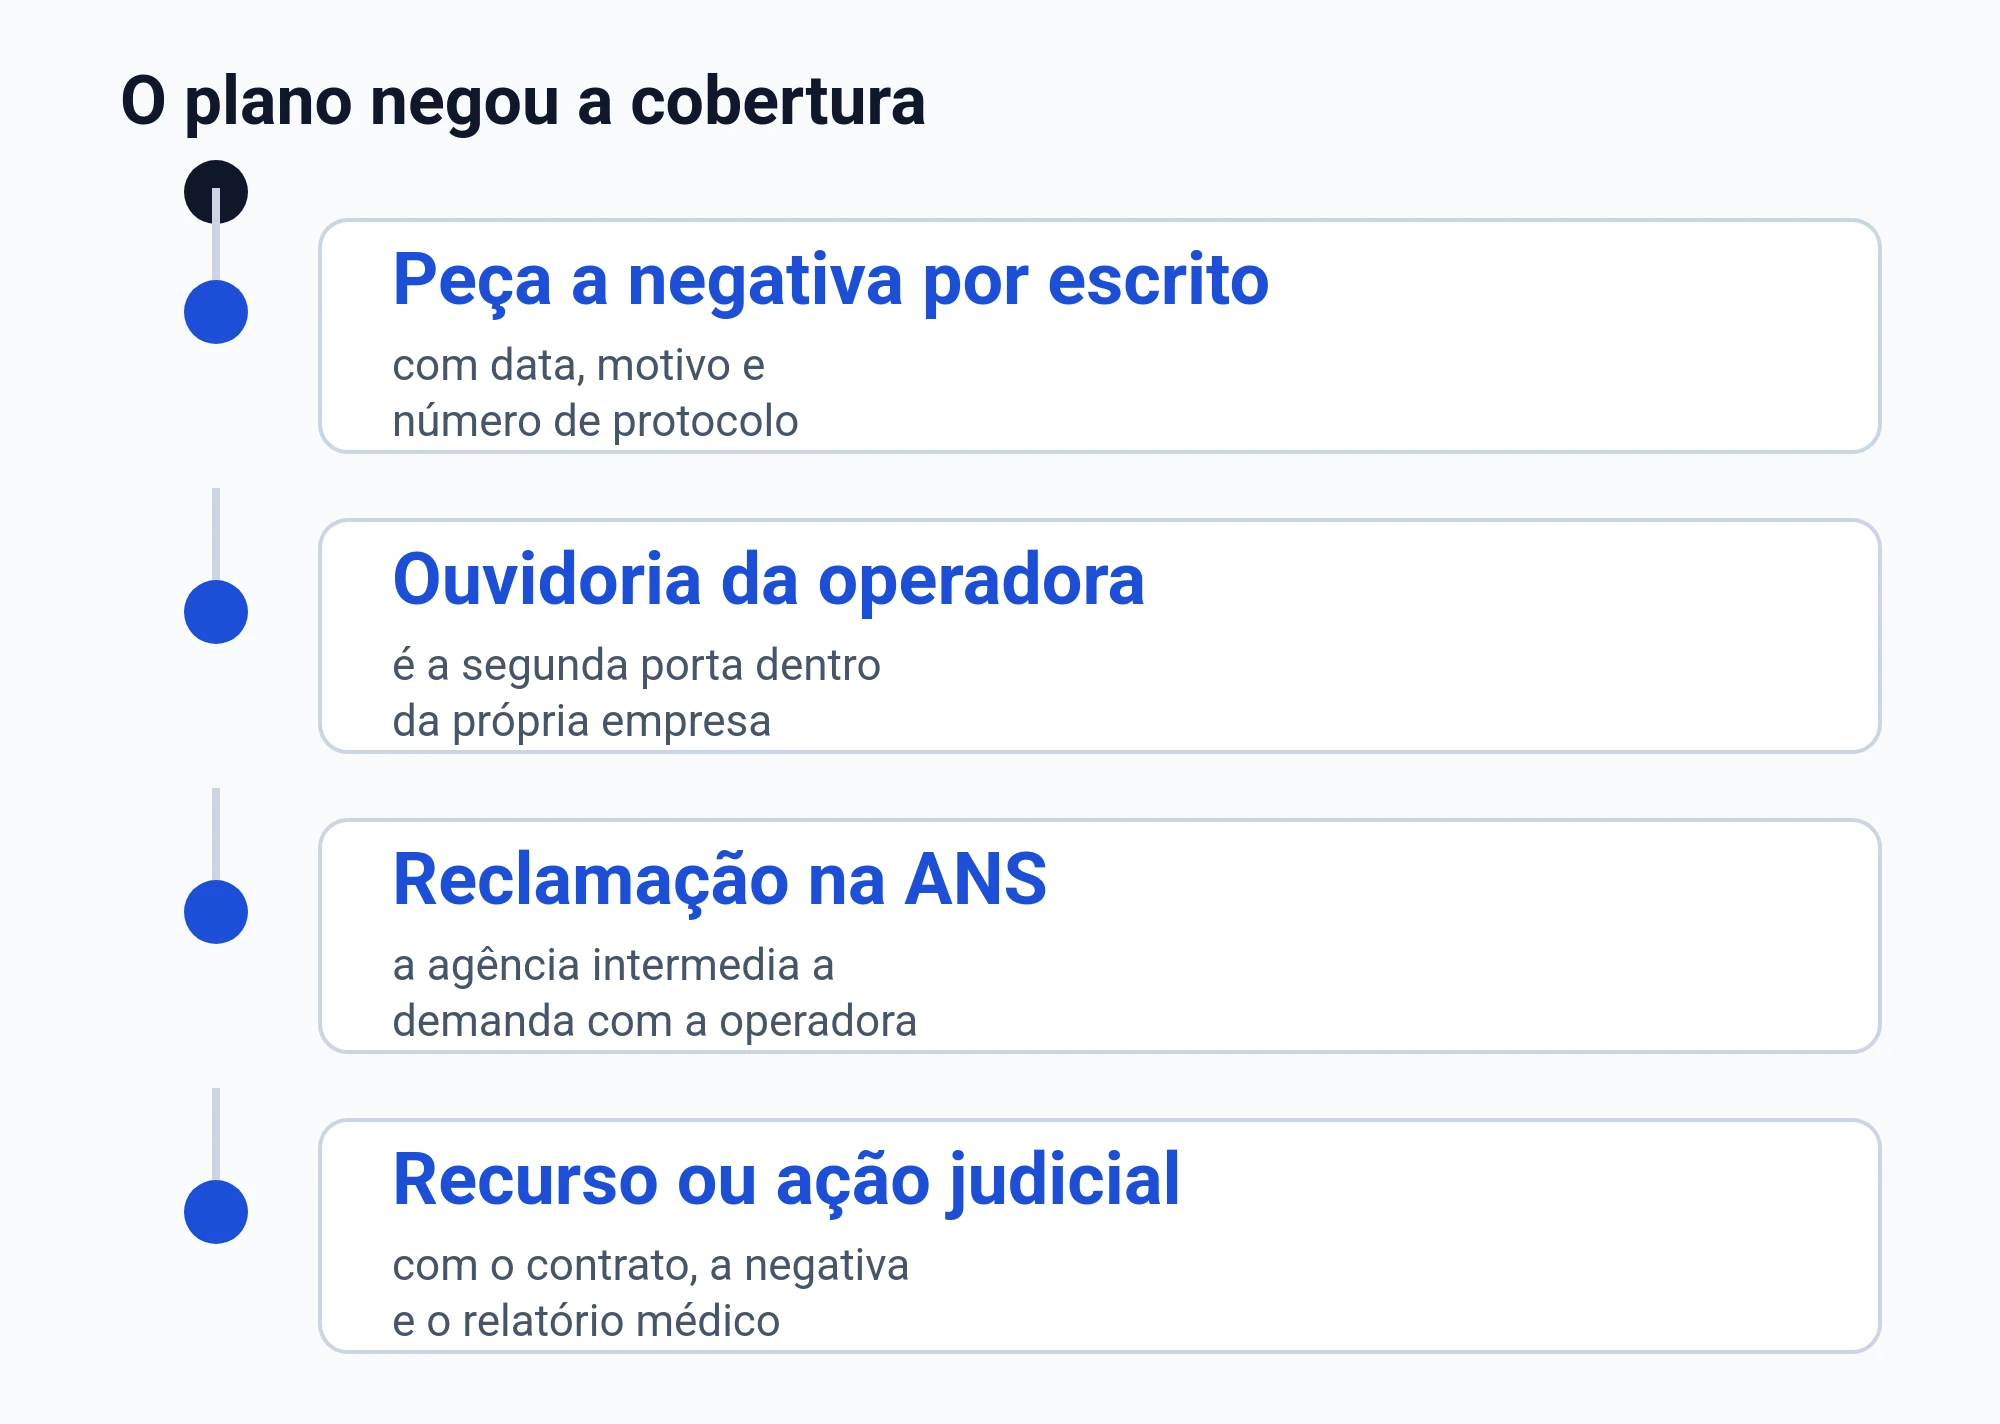
Você pode pedir que o plano formalize a resposta e guarde o número de protocolo. Também vale salvar e imprimir mensagens, e-mails e telas que mostrem a recusa e a data em que ela aconteceu.
Se o pedido foi feito pelo hospital, clínica ou laboratório, peça uma cópia do que foi enviado ao plano. Isso evita que a discussão vire um jogo de empurra.
Como ler a negativa sem cair em armadilhas
Negativas padronizadas misturam termos técnicos e frases amplas. Tente separar o que é motivo concreto do que é só um rótulo, como “fora do rol” ou “não previsto no contrato”.
Quando a recusa envolver rol, a pergunta central costuma ser se há prescrição do médico assistente e se existe base legal para autorizar a cobertura fora do rol, conforme os critérios aplicáveis.
Quem costuma estar no centro da discussão
Você pode estar como paciente, como responsável por alguém da família, ou acompanhando um tratamento longo. Em qualquer dessas situações, o que mais pesa é a prova do quadro clínico e a coerência entre prescrição e plano terapêutico.
Perguntas frequentes sobre Kadcyla e negativa do plano
O plano pode negar só porque diz que Kadcyla não está no rol?
A lei trata o rol como referência básica, e não como um limite máximo. Também prevê cobertura de tratamento prescrito pelo médico assistente fora do rol quando critérios legais forem atendidos. Por isso, uma negativa genérica pode precisar de revisão com base na prescrição e nos documentos do caso.
O que eu peço ao meu médico para ajudar quando o plano negou?
Peça prescrição e relatório com diagnóstico, objetivo do tratamento e justificativa clínica clara. Quando possível, peça que ele descreva o plano terapêutico e os riscos de atraso ou interrupção. Esses pontos costumam ser usados na análise de eficácia e adequação do cuidado.
E se o plano disser que estou em carência?
A lei prevê tetos de carência, e eles variam conforme a situação. Em urgência e emergência, há regra com limite específico, e a caracterização pode vir do médico assistente. Por isso, a data de contratação e a descrição do quadro médico fazem diferença.
Se o plano alegar doença preexistente, isso encerra o assunto?
Nem sempre. Existem regras sobre a possibilidade de exclusão depois de certo tempo de contrato e sobre quem tem o encargo de provar o que o consumidor sabia. Se a negativa for genérica, vale pedir que o plano detalhe os motivos e guarde essa resposta.
O que significa “cobertura fora do rol” na prática?
Significa que, mesmo sem constar na lista de referência, um tratamento prescrito pode ser autorizado quando atender aos critérios legais. Entre eles, podem entrar elementos como evidências científicas e plano terapêutico, ou recomendações de órgãos de avaliação de tecnologias em saúde. O enquadramento depende do que está documentado no seu pedido.
Se eu estiver internado, o plano pode limitar tempo ou quantidade de internação?
Para planos que incluem internação hospitalar, há regra que veda limitação de prazo, valor máximo e quantidade da internação em clínicas reconhecidas. Há regra semelhante para internação em centro de terapia intensiva, ou similar, e a conduta fica a critério do médico assistente. Se a negativa vier com “limite”, vale conferir se ela contraria essas regras.
Negativa por “uso domiciliar” sempre é correta?
Não dá para responder de forma geral. A lei trata o fornecimento de medicamento domiciliar como exceção no plano-referência, mas ressalva situações envolvendo antineoplásico oral ambulatorial e antineoplásico ligado à continuidade da internação. O que foi prescrito e em que contexto faz diferença.
Qual é o próximo passo depois de receber a negativa por escrito?
Organize prescrição, relatório e exames, e guarde os protocolos e mensagens do plano. Depois, compare o motivo alegado com o que está documentado pelo seu médico. Com isso, você consegue entender melhor se a discussão é sobre rol, carência, urgência, internação ou uso domiciliar.
Se você recebeu negativa para Kadcyla, o ponto de partida é sempre a prescrição do seu médico assistente e a justificativa clínica. Com os documentos certos, você consegue enxergar se a recusa foi baseada em rol, carência, urgência, doença preexistente, internação ou uso domiciliar, e qual regra pode se aplicar.


