
O plano de saúde pode ter de cobrir Cyramza (ramucirumabe) quando houver prescrição do seu médico e o caso se encaixar nas regras de cobertura, inclusive quando o tratamento não estiver no rol. O rol é tratado na lei como referência básica, e não como limite máximo.
Quando uma negativa de Cyramza costuma acontecer
Quando você recebe uma negativa, é comum ficar em dúvida se foi falta de documento, discussão sobre o rol, ou se o plano está dizendo que não cobre remédio em casa. Separar o motivo por escrito ajuda você a entender qual regra se aplica ao seu caso.
Rol da ANS: referência básica, não “teto” de cobertura
A lei define que o rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e que ele traz diretrizes de atenção à saúde. Essa escolha de palavras é importante porque não trata o rol como limite máximo do que pode ser coberto.
Para planos contratados a partir de 1º de janeiro de 1999, e para contratos adaptados à lei, o rol é a referência básica que deve ser observada como ponto de partida na análise de cobertura.
Cobertura fora do rol: quando a lei manda autorizar
Se o seu médico ou dentista prescreveu um tratamento ou procedimento que não está no rol, a lei diz que a operadora deve autorizar desde que seja atendido um dos critérios previstos no próprio texto legal. Isso significa que “não estar no rol” não encerra o assunto.
Nessa regra, os critérios funcionam de forma alternativa. Em outras palavras, você não precisa cumprir todos ao mesmo tempo para a autorização ser devida, porque a própria redação usa a lógica de “ou”.
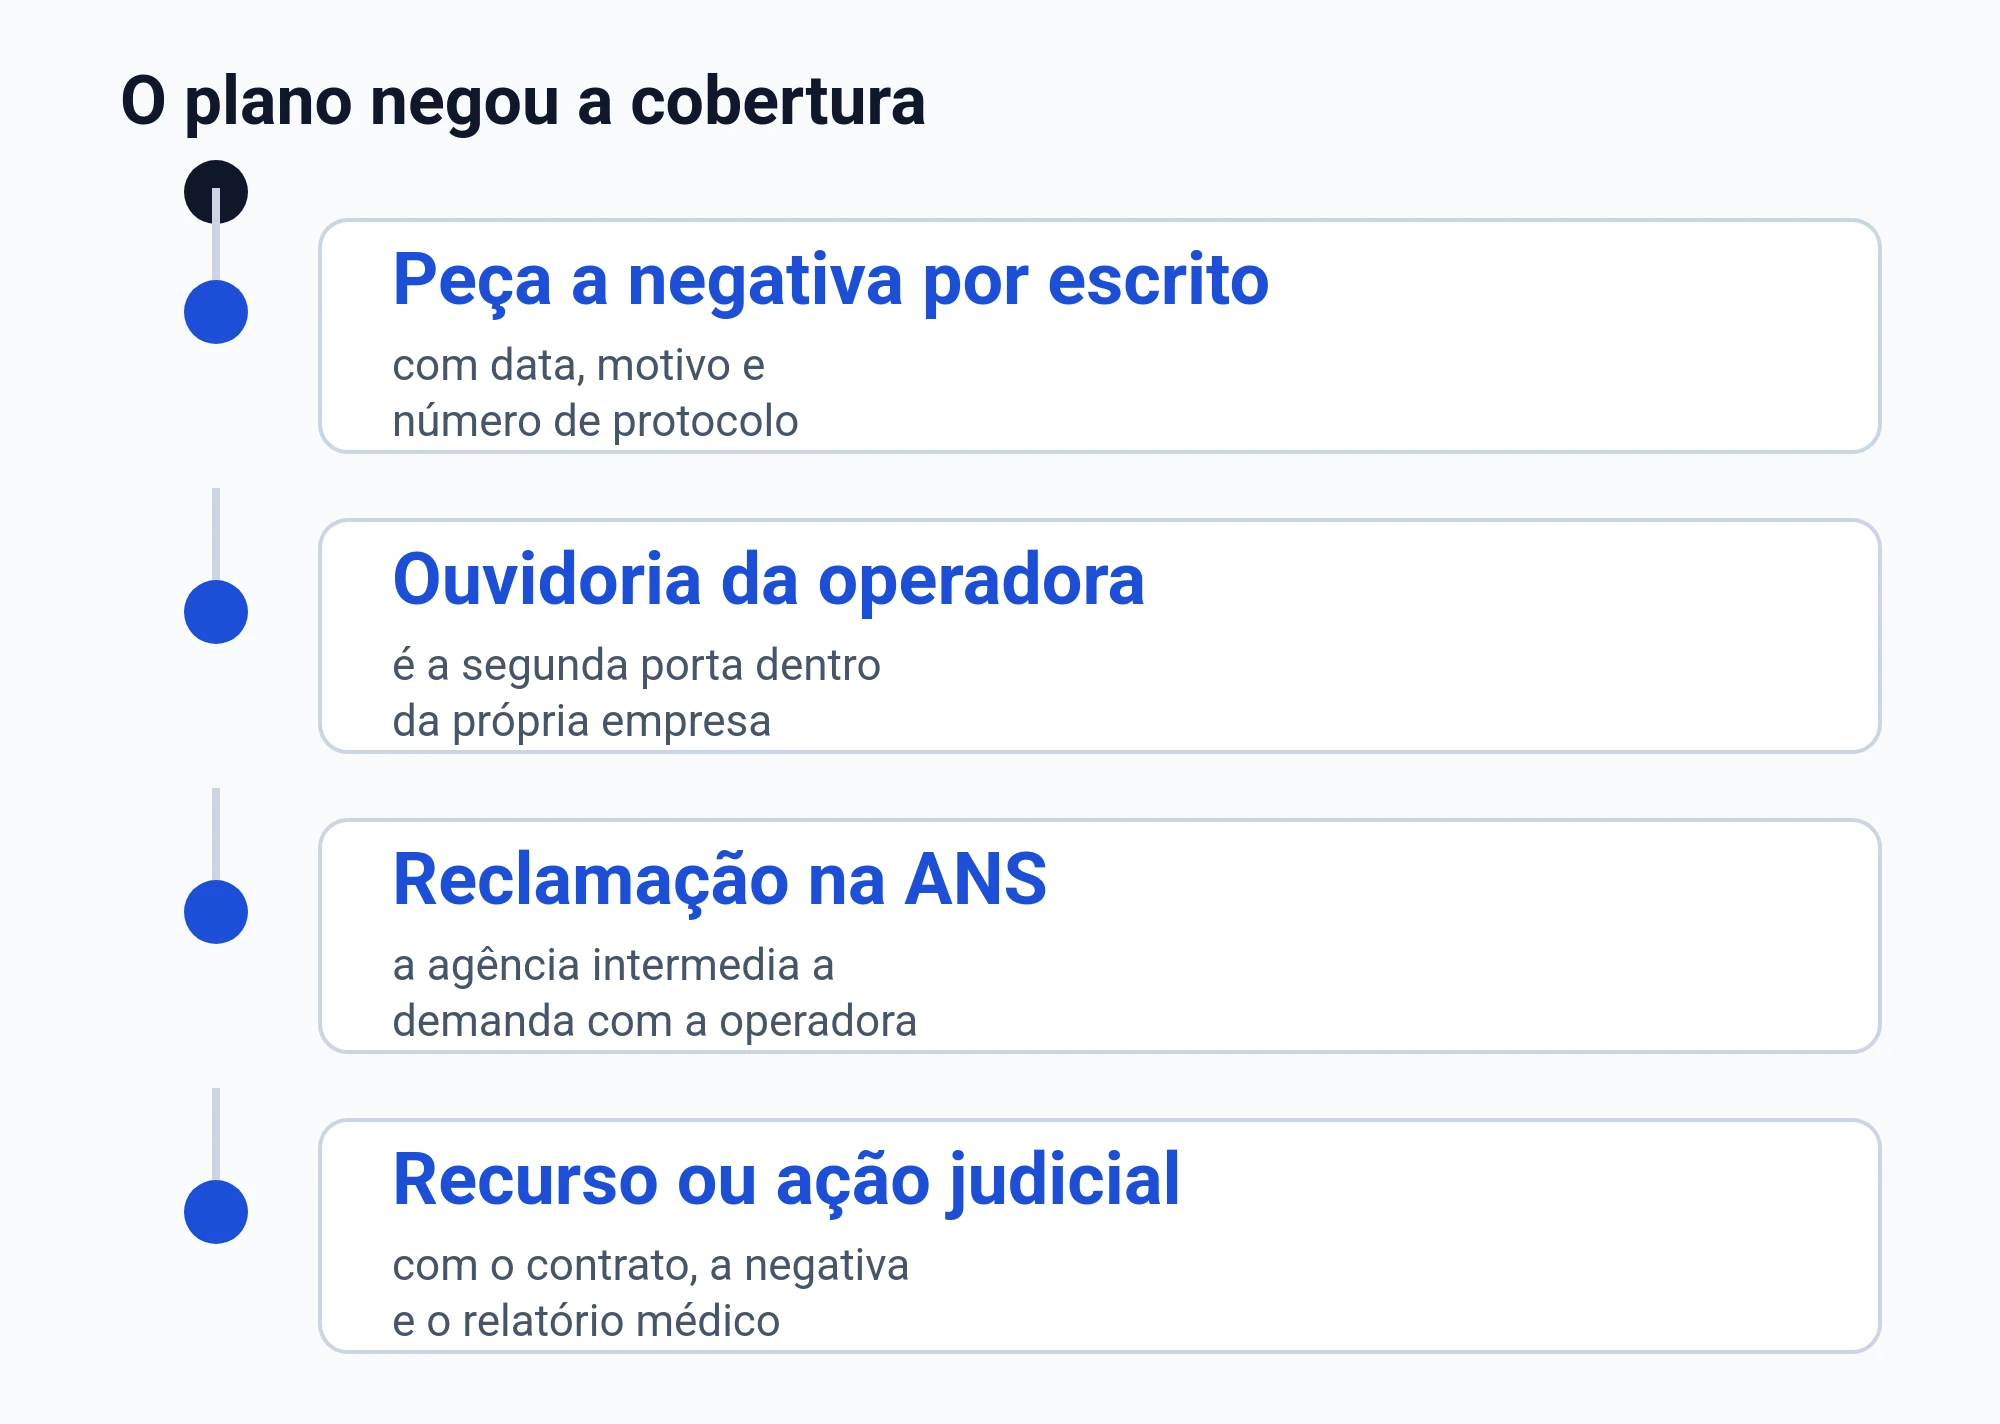
- Peça o motivo por escrito
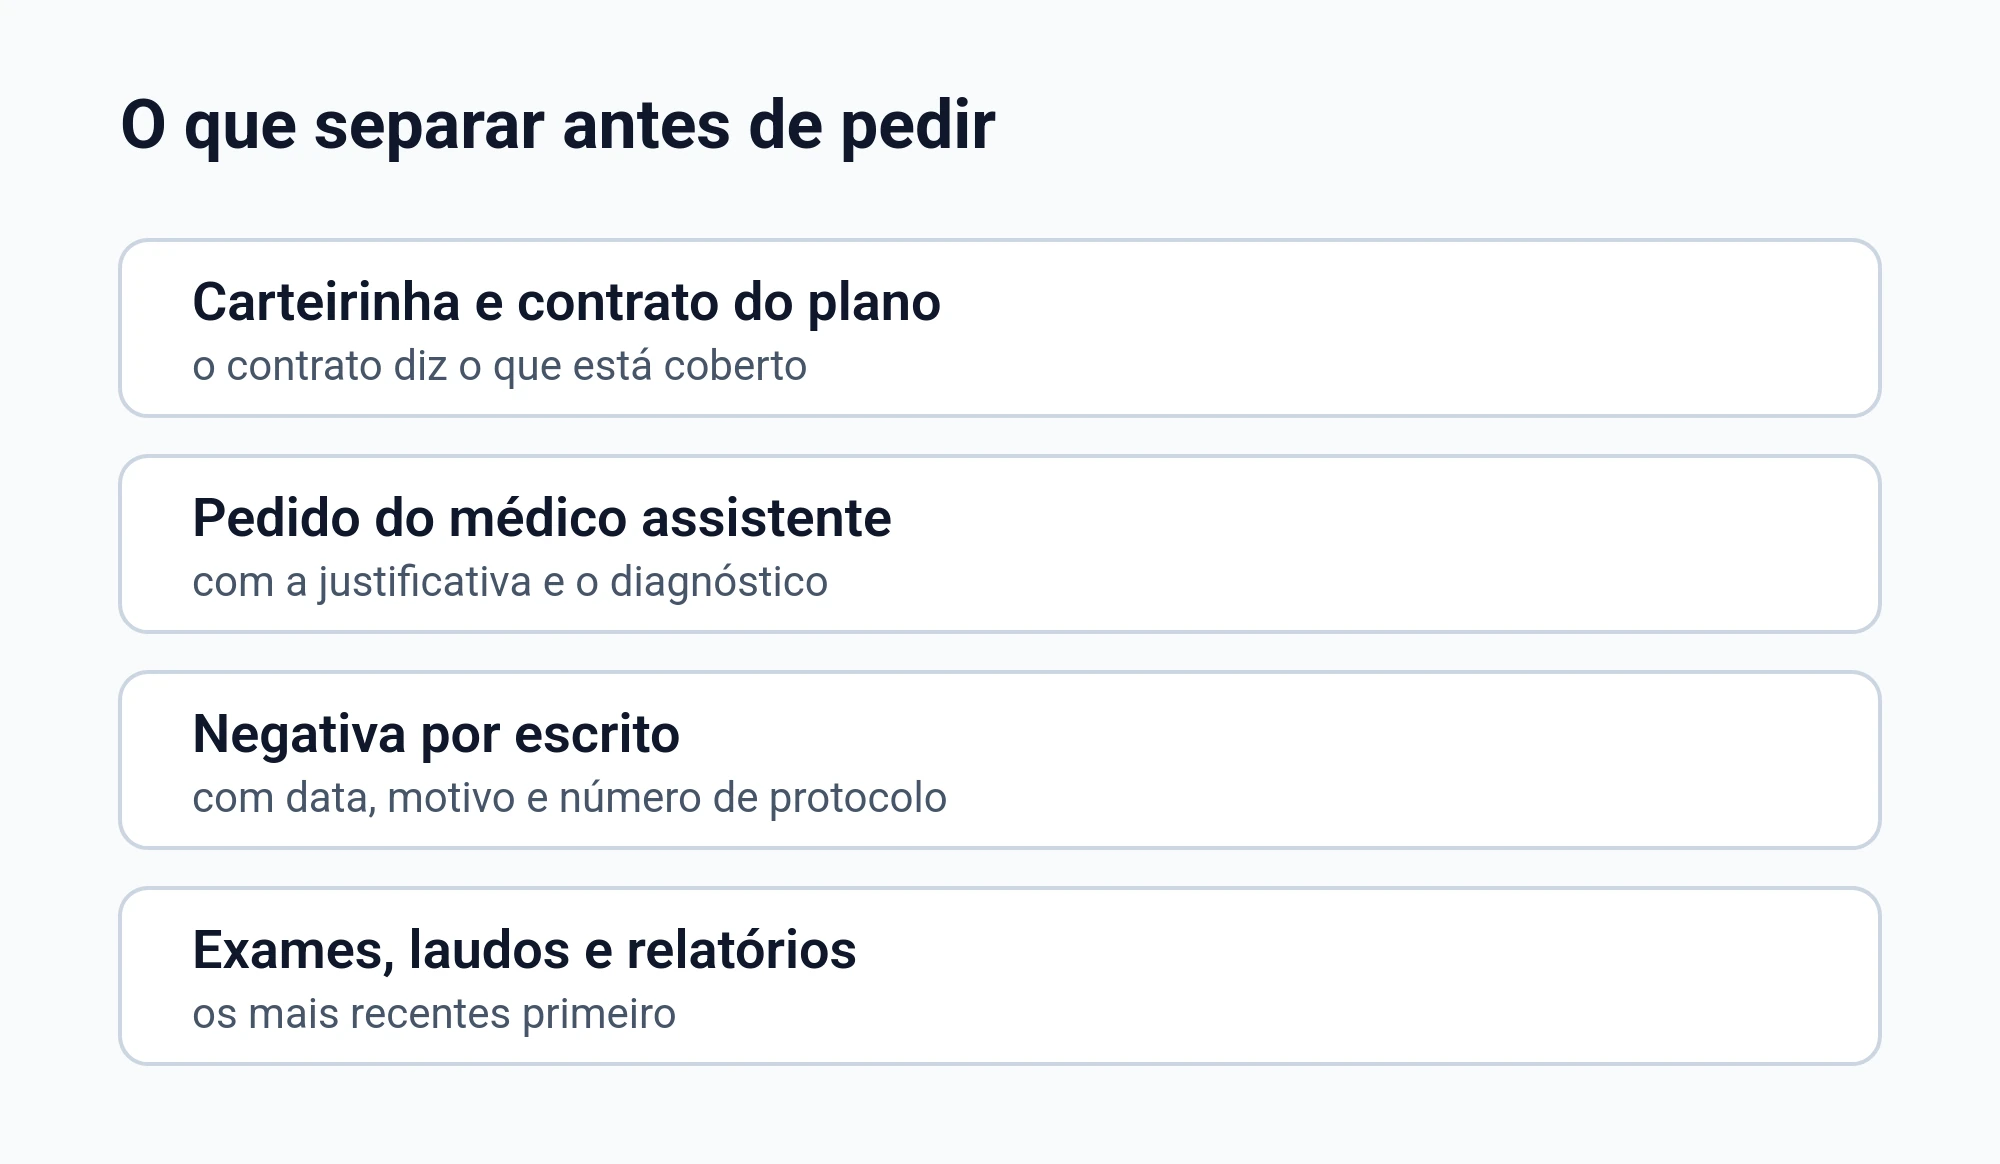
- Guarde a prescrição e o relatório do seu médico
- Separe exames e laudos que embasaram a conduta
- Registre datas e protocolos de atendimento
- Evite ficar só em conversas por telefone
Critério de eficácia: o que seu relatório médico precisa deixar claro
Um dos critérios legais para cobertura fora do rol é a comprovação de eficácia, à luz das ciências da saúde, baseada em evidências científicas e em um plano terapêutico. Por isso, o relatório médico costuma ser central na discussão.
Na prática, você tende a se dar melhor quando o relatório explica o seu diagnóstico, o objetivo do tratamento, por que aquela escolha foi feita e quais riscos existem se houver atraso ou troca inadequada. Evite relatórios muito curtos e genéricos.
Critério de recomendação: Conitec ou órgão internacional
Outro critério legal é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que a recomendação também valha para uso no sistema nacional daquele país. Esse caminho é alternativo ao critério de eficácia.
Se você tiver acesso a documentos de recomendação, leve ao pedido. Mesmo quando o plano não aceita de primeira, isso ajuda a organizar a discussão do jeito que a lei descreve.
A cobertura olha para a doença, não para uma lista de nomes de remédios
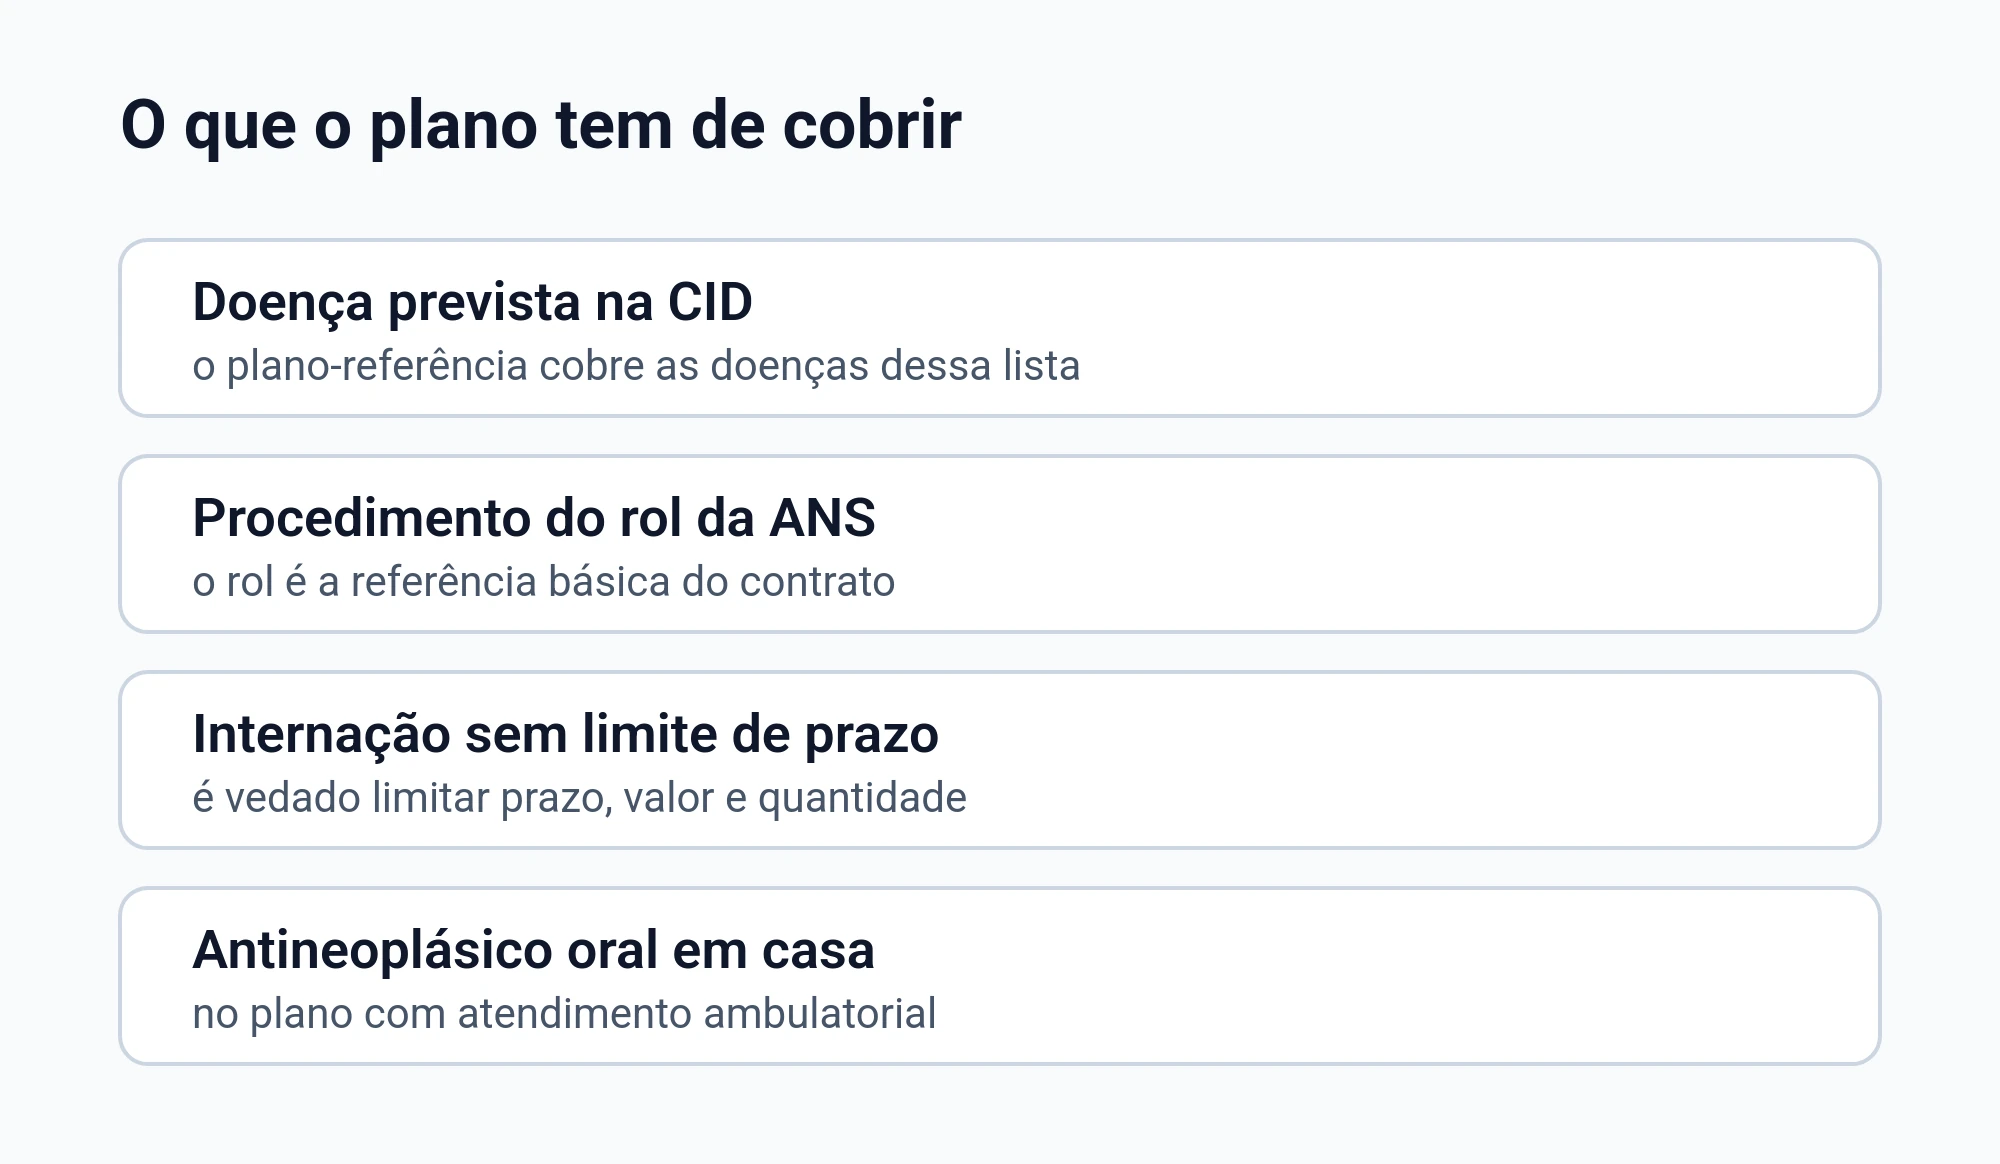
No plano-referência, a cobertura inclui assistência ambulatorial e hospitalar para as doenças listadas na classificação internacional de doenças da Organização Mundial de Saúde. A referência é a doença classificada, e não uma lista fechada de nomes de tratamentos.
Isso importa porque, quando a conversa fica limitada ao nome do medicamento, você pode perder de vista o ponto principal: qual doença está sendo tratada e qual conduta foi indicada pelo seu médico para ela.
| Pergunta que você se faz | O que ajuda a responder |
|---|---|
| Por que o plano negou | Peça a negativa por escrito com o motivo |
| O que o médico prescreveu | Prescrição e relatório com justificativa |
| Qual é a sua doença e quadro | Laudos e exames que sustentam a conduta |
| O que foi pedido ao plano | Cópia do pedido e protocolos |
Quando o plano alega “medicamento para uso domiciliar”
A lei prevê, como regra geral do plano-referência, que o fornecimento de medicamentos para tratamento domiciliar é uma exceção. Mas o próprio texto ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Se o seu plano inclui atendimento ambulatorial, a lei determina a cobertura de tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controlar efeitos adversos relacionados ao tratamento e os adjuvantes.
Quando a negativa usa a palavra “domiciliar”, vale conferir como o seu médico descreveu o uso, a via de administração e se existe relação com continuidade de internação. A forma como isso é documentado muda o enquadramento do pedido.
Internação e UTI: sem “limite” por tempo, valor ou quantidade
No plano que inclui internação hospitalar, a lei veda limitar prazo, valor máximo e quantidade de internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se o seu caso envolve internação, registre por escrito o que o médico indicou e por qual motivo. Muitas negativas nascem de uma discussão administrativa que não acompanha a gravidade do quadro.
Carência: o que pode existir e o que não pode passar
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias. O contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa carência, o prazo máximo para partos a termo é de 300 dias. O contrato pode prever prazo menor, mas não maior.
Quando o contrato fixa carência, o prazo máximo para cobertura em urgência e emergência é de 24 horas. Esse teto separa carência de negativa em situação crítica.
Há entendimento sumulado de que a cláusula de carência para uso dos serviços em emergência ou urgência é abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
O que a lei chama de emergência e urgência
Para a lei, emergência é o caso com risco imediato de vida ou de lesões irreparáveis. Quem caracteriza a emergência é o médico assistente, em declaração, e não a operadora.
Urgência, na lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Nos casos que a lei enumera para urgência e emergência, a cobertura do atendimento é obrigatória, sem o texto abrir exceção por tipo de plano ou por carência ainda em curso.
Se você está numa situação crítica, peça que o médico registre por escrito o quadro e a necessidade de atendimento. Esse papel costuma ser decisivo quando o plano tenta “reclassificar” o seu caso.
Quando o plano fala em doença preexistente
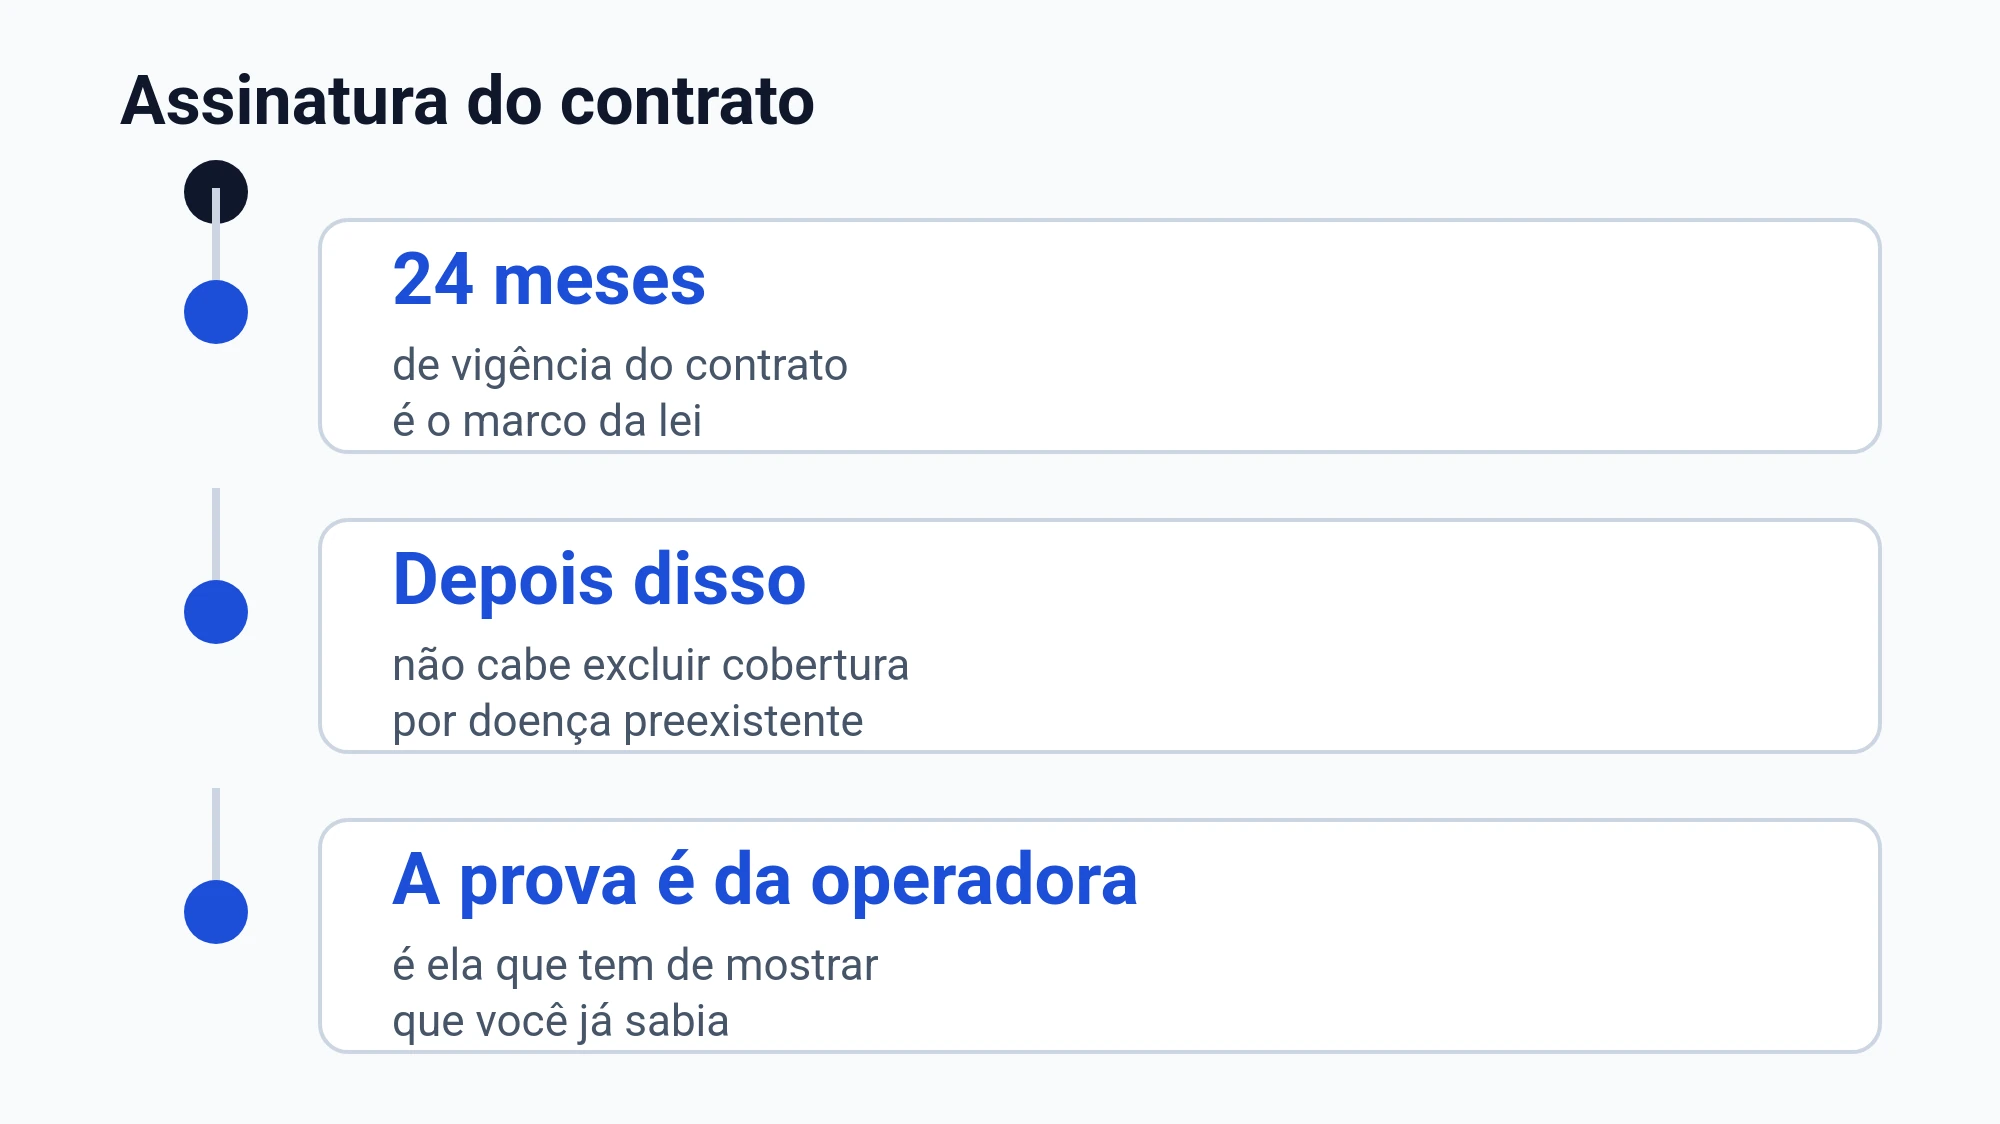
Depois de 24 meses de vigência do contrato, é vedada a exclusão de cobertura para doenças e lesões preexistentes à contratação. A lei também coloca na operadora o ônus da prova e de demonstrar o conhecimento prévio do consumidor ou beneficiário.
Há entendimento sumulado de que a recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Se a negativa vier com esse motivo, guarde tudo que mostre como foi a contratação, se houve pedido de exames e quais informações foram prestadas. Isso ajuda a organizar a resposta com fatos, não só com indignação.
Onde e como você organiza o pedido ao plano
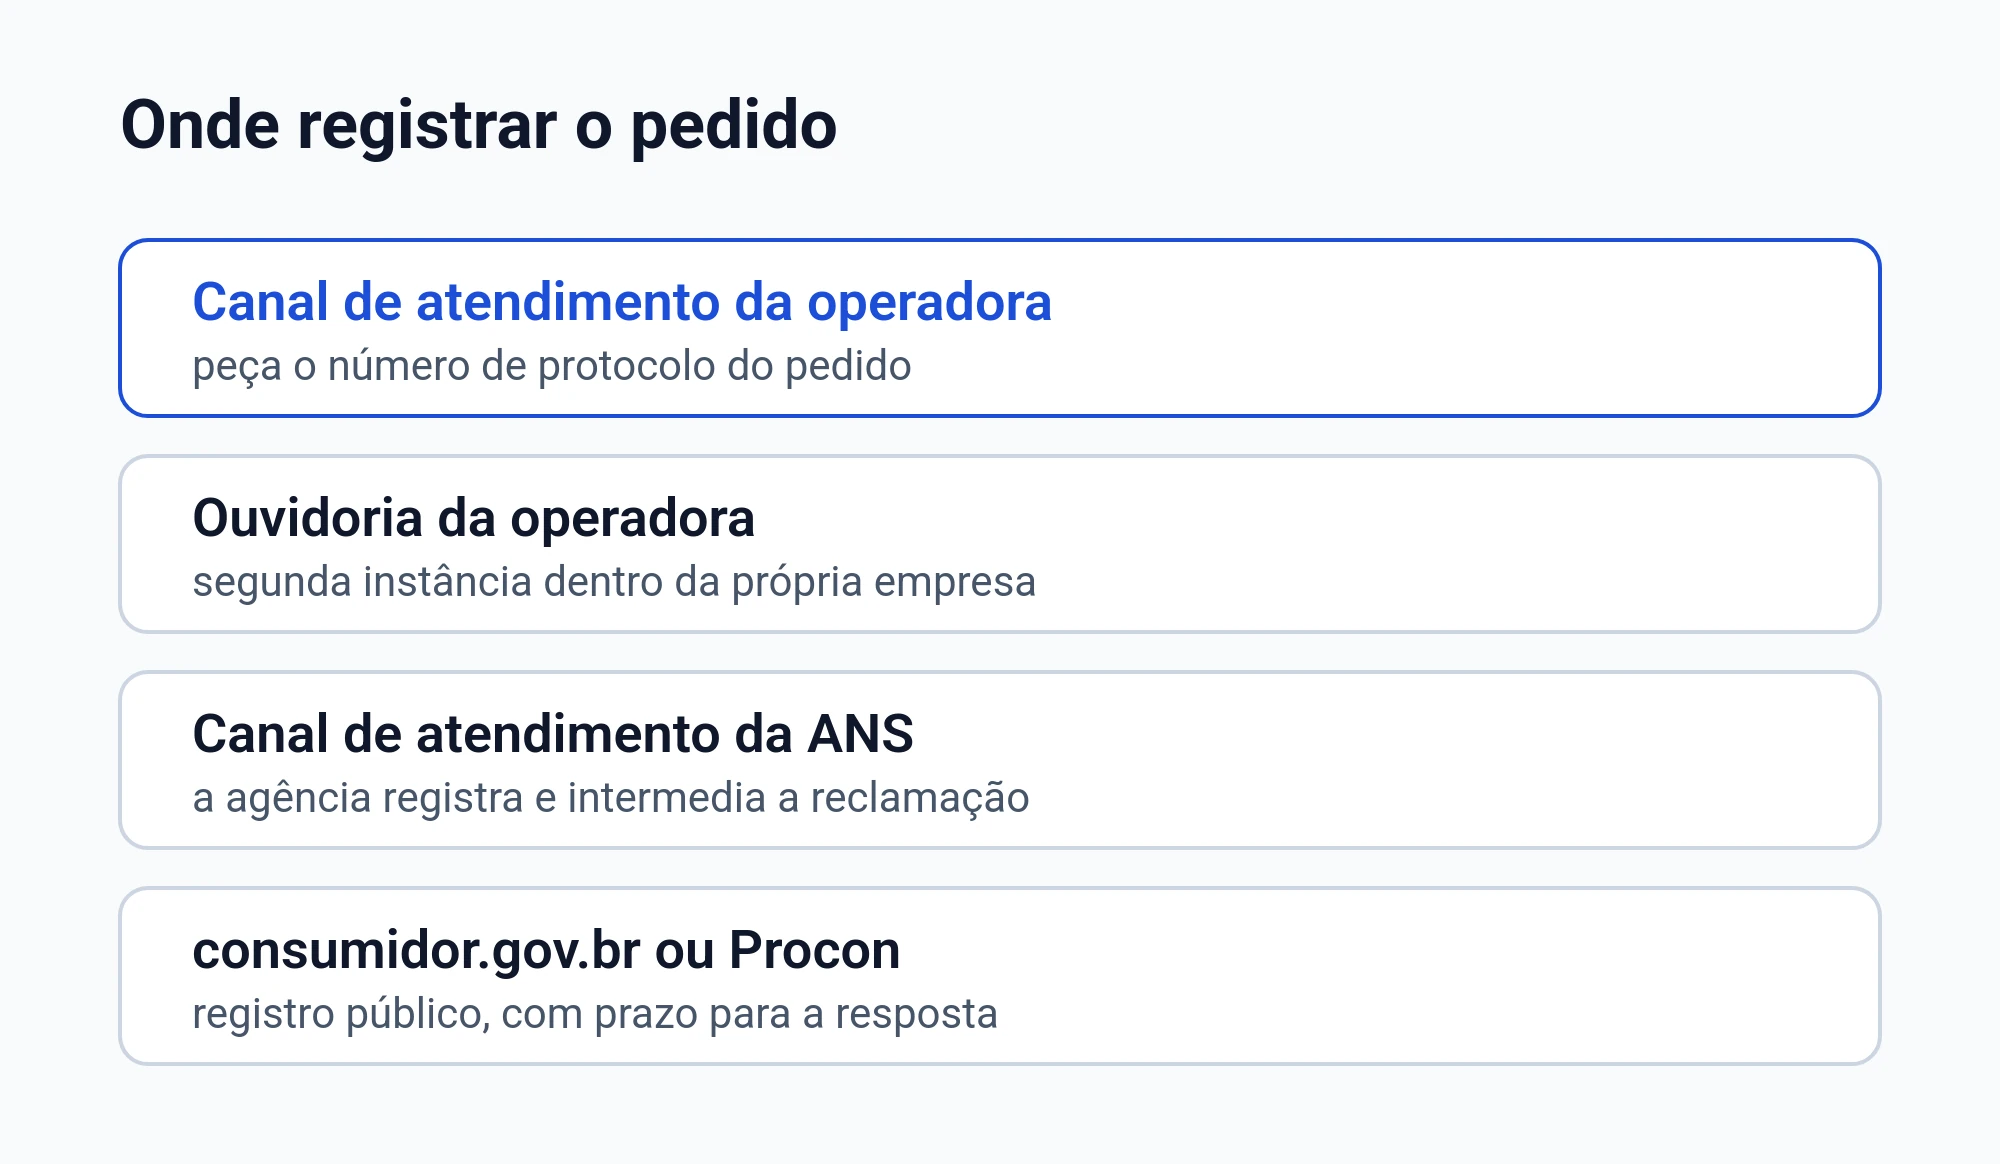
Você ganha clareza quando transforma a negativa em um dossiê simples, com começo, meio e fim: pedido, resposta do plano e documentos médicos. Isso também facilita para o médico complementar o que estiver faltando.
- Prescrição com data e assinatura
- Relatório com diagnóstico e justificativa
- Exames e laudos mais recentes
- Negativa por escrito do plano
- Comprovante de protocolo e mensagens
O que você pode pedir ao seu médico para deixar o caso mais bem documentado
Se o relatório estiver curto, peça um complemento. O objetivo é que qualquer pessoa que leia entenda o que você tem, por que a conduta foi escolhida e o que acontece se houver atraso.
- Diagnóstico e resumo do quadro
- Objetivo do tratamento e resultado esperado do ponto de vista clínico
- Tratamentos já tentados e por que não serviram
- Riscos de adiar ou trocar a conduta
- Se há necessidade de ambiente hospitalar ou acompanhamento
Quem costuma se beneficiar desta análise de cobertura
Em geral, essa checagem ajuda quando a negativa veio com uma justificativa genérica, quando o plano “enquadrou” o caso como fora do rol sem ler o relatório, ou quando o tratamento é parte de um plano terapêutico mais amplo.
| Motivo que o plano costuma alegar | O que você confere na prática |
|---|---|
| “Fora do rol” | Se há prescrição e se o caso se encaixa nos critérios legais |
| “Em carência” | Quanto tempo passou desde a contratação e se é urgência ou emergência |
| “Uso domiciliar” | Se o caso se relaciona a exceções previstas na lei |
| “Preexistente” | Como foi a contratação e o que foi exigido na entrada |
Perguntas comuns sobre Cyramza e negativa de cobertura
Se o plano disse que não cobre porque não está no rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e prevê situações em que tratamento prescrito pode ser autorizado mesmo fora do rol. O ponto central é a prescrição e o enquadramento do caso nos critérios legais.
O que preciso para discutir a cobertura fora do rol?
Você costuma precisar da prescrição e de um relatório médico que descreva o plano terapêutico e a justificativa clínica. A lei fala em comprovação de eficácia baseada em evidências e também admite recomendação por órgãos de avaliação. Com documentos, a discussão fica objetiva.
A carência pode justificar a negativa em situação grave?
A lei fixa teto de carência para urgência e emergência e define esses conceitos. Em emergência, quem caracteriza é o médico assistente, e há entendimento sumulado sobre abusividade acima do teto. Por isso, a documentação do médico é importante.
“Doença preexistente” sempre impede a cobertura?
Nem sempre. A lei veda exclusão depois de certo tempo de vigência e atribui à operadora o ônus de provar conhecimento prévio. Também há entendimento sumulado sobre recusa ilícita quando não houve exames prévios ou
Se o tratamento envolver internação, o plano pode limitar tempo ou quantidade?
A lei veda limitação de prazo, valor máximo e quantidade na internação em clínicas reconhecidas, e também na UTI ou similar. Além disso, a conduta e a necessidade ficam a critério do médico assistente. Guarde a indicação médica e o registro da internação.
E se a negativa mencionar medicamento de uso domiciliar?
A lei traz uma regra geral e ressalvas específicas. Ela ressalva o antineoplásico oral no atendimento ambulatorial e também o antineoplásico ligado à continuidade da internação. O jeito como o médico descreve o uso pode fazer diferença.
Como eu organizo um pedido bem feito ao plano depois da negativa?
Junte prescrição, relatório, exames e a negativa por escrito, e protocole tudo de forma que gere comprovante. Anote datas e números de protocolo para não perder o histórico. Isso facilita qualquer reanálise administrativa.
O que fazer se o plano reclassificar meu caso e disser que não era emergência?
A lei define emergência pelo risco imediato de vida ou de lesões irreparáveis e diz que quem caracteriza é o médico assistente. Por isso, peça uma declaração médica clara sobre o quadro. Guarde esse docu
Negativa de cobertura é desgastante, ainda mais quando o tratamento é sensível. Você não precisa aceitar uma resposta genérica: com a prescrição, um relatório bem escrito e os protocolos guardados, fica mais fácil discutir o caso pelos critérios corretos.


