
O plano de saúde pode ser obrigado a autorizar o marca-passo quando houver indicação do seu médico e a situação se enquadrar nas regras de cobertura, inclusive em urgência e emergência.
Quando o plano costuma negar marca-passo
Se você recebeu uma negativa, o mais importante é separar o que é discussão médica do que é motivo administrativo do plano. Muitas recusas vêm com frases prontas e pouco detalhadas.
- Carência ainda em andamento
- Alegação de que não está no rol
- Dúvida sobre urgência ou emergência
- Discussão sobre doença preexistente
- Pedido sem relatório médico detalhado
Cada um desses motivos pede um tipo de prova diferente. Organizar isso cedo evita idas e vindas e reduz o risco de perder tempo quando você está preocupado com a saúde.
Urgência e emergência: o que a lei considera
Emergência, para a lei, é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
Na prática, isso significa que você não precisa convencer o plano com opinião leiga. O que costuma fazer diferença é um relatório objetivo do seu médico, com o risco e a necessidade do procedimento bem descritos.
Carência: quando ela pode existir e qual é o limite em emergência
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
A cláusula contratual que prevê carência para uso dos serviços em situações de emergência ou urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Se a negativa veio com a palavra carência, compare a data de contratação com a data do atendimento e guarde tudo que mostre quando você pediu ajuda. Isso ajuda a entender se a discussão é de tempo ou de documentação.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, como teto que não pode ser ampliado pelo contrato.
Mesmo fora de situações de risco imediato, é comum que o plano use carência como motivo padrão. Por isso, peça a negativa por escrito e confira se ela aponta a regra usada e a data que o plano considerou.
Rol da ANS: referência básica não é limite máximo
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e fixa diretrizes de atenção à saúde, e a lei não o trata como limite máximo.
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora quando atendido um dos critérios previstos em lei.
Um dos critérios que autoriza a cobertura fora do rol é a comprovação da eficácia, com base em evidências científicas e plano terapêutico.
Outro critério alternativo que autoriza a cobertura fora do rol é haver recomendação da Conitec ou de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, com as condições previstas em lei.
Se o plano disser que o marca-passo não está no rol, isso não encerra o assunto por si só. O que costuma pesar é como o seu médico justifica a indicação e como isso se encaixa nos critérios de cobertura fora do rol.
| O que o plano alegou | O que você pode separar de prova |
|---|---|
| Carência | Contrato e datas de contratação e do atendimento |
| Não está no rol | Relatório médico com justificativa e plano terapêutico |
| Não é emergência | Declaração do médico sobre risco imediato |
| Doença preexistente | Cópia da proposta e informações sobre exames na contratação |
Cobertura ligada à doença e à necessidade de internação
O plano-referência cobre assistência médico-ambulatorial e hospitalar das doenças listadas na Classificação Estatística Internacional de Doenças e Problemas Relacionados com a Saúde, e a referência é a doença classificada, não uma lista de nomes de tratamento.
Em muitos casos, o marca-passo aparece como parte do cuidado necessário para tratar uma condição já identificada e acompanhada. Por isso, peça que o relatório médico descreva a doença, os riscos e o objetivo do procedimento.
No plano que inclui internação hospitalar é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Doença preexistente: o que costuma gerar discussão
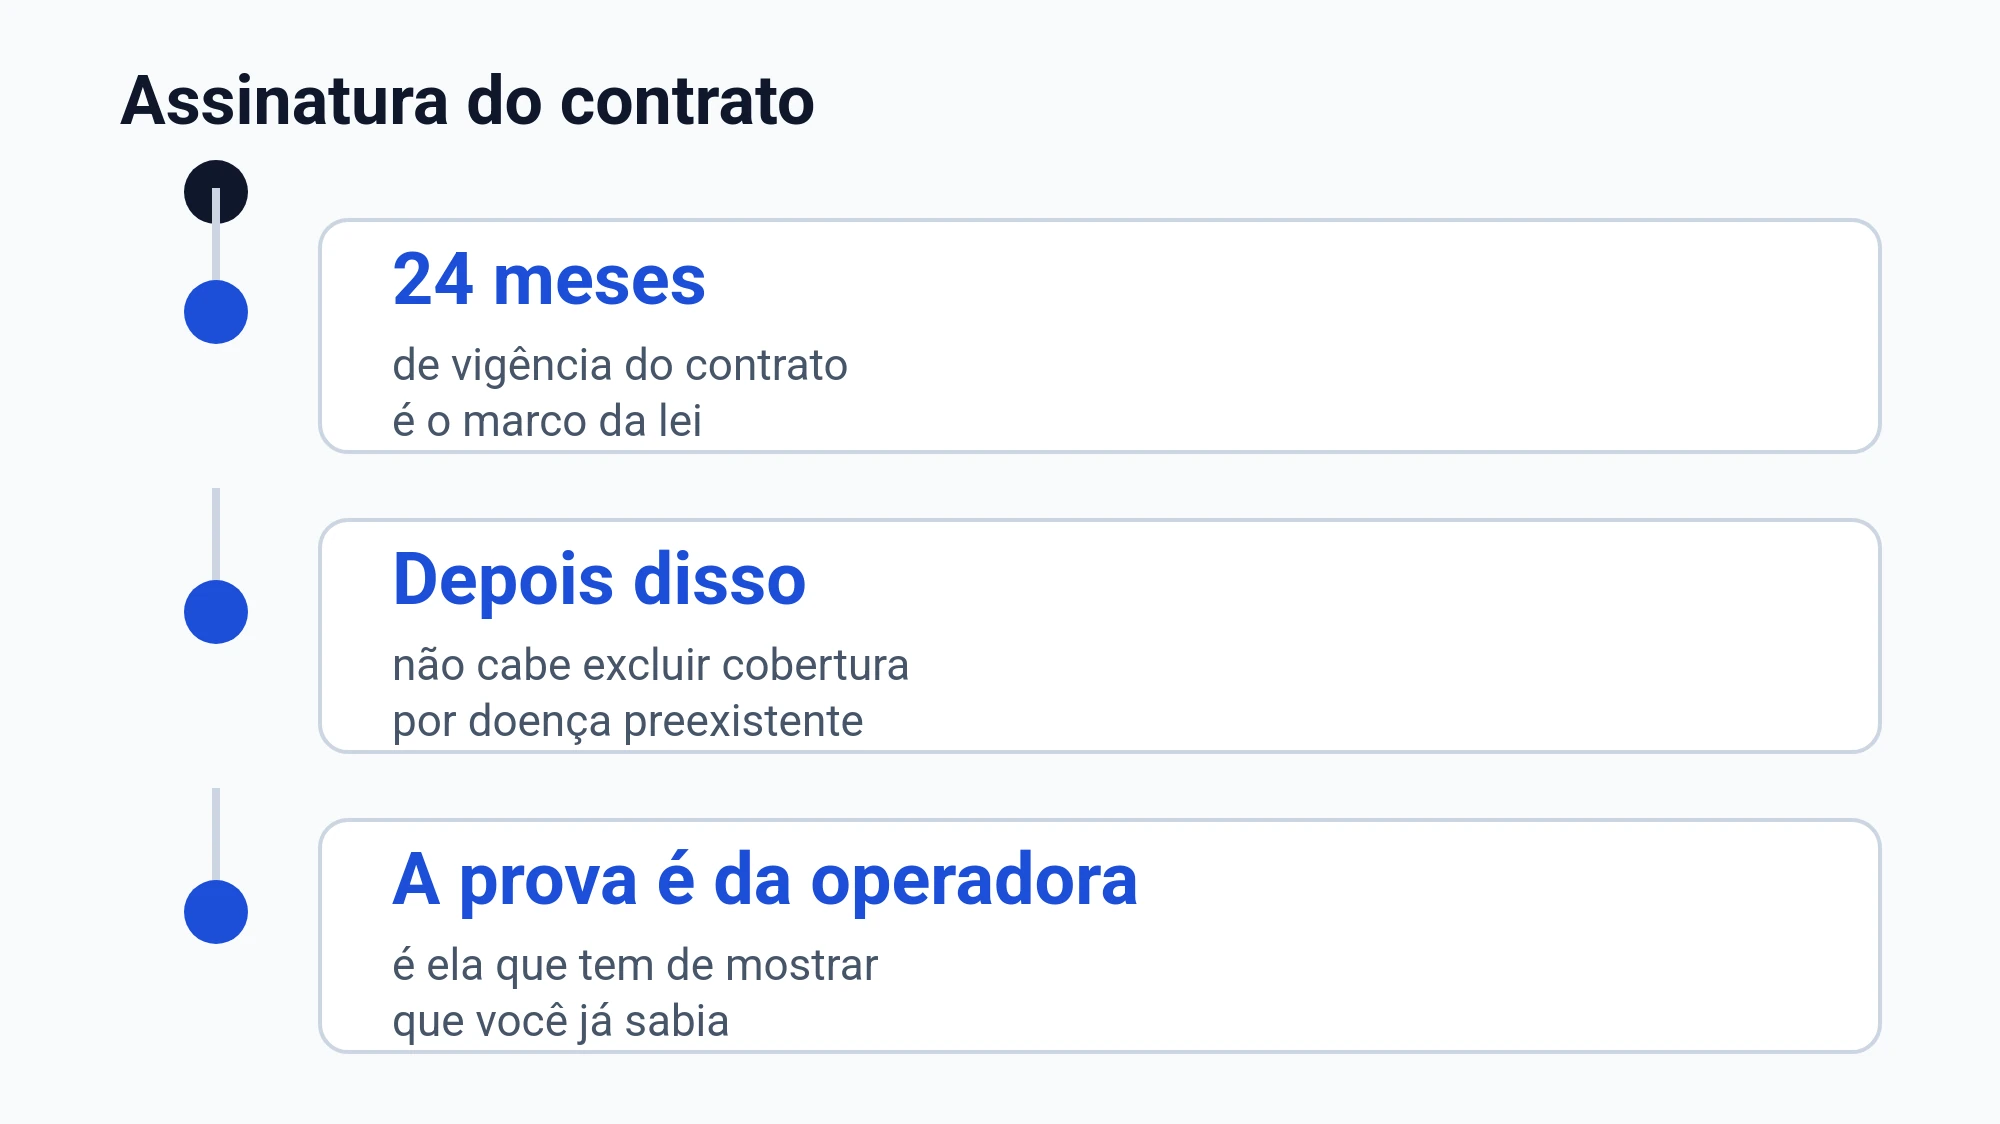
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Se a negativa vier com esse motivo, procure no seu contrato e na sua proposta o que foi perguntado na entrada no plano. Também vale guardar mensagens e documentos que mostrem como foi a adesão.
Quais documentos ajudam quando o marca-passo é negado
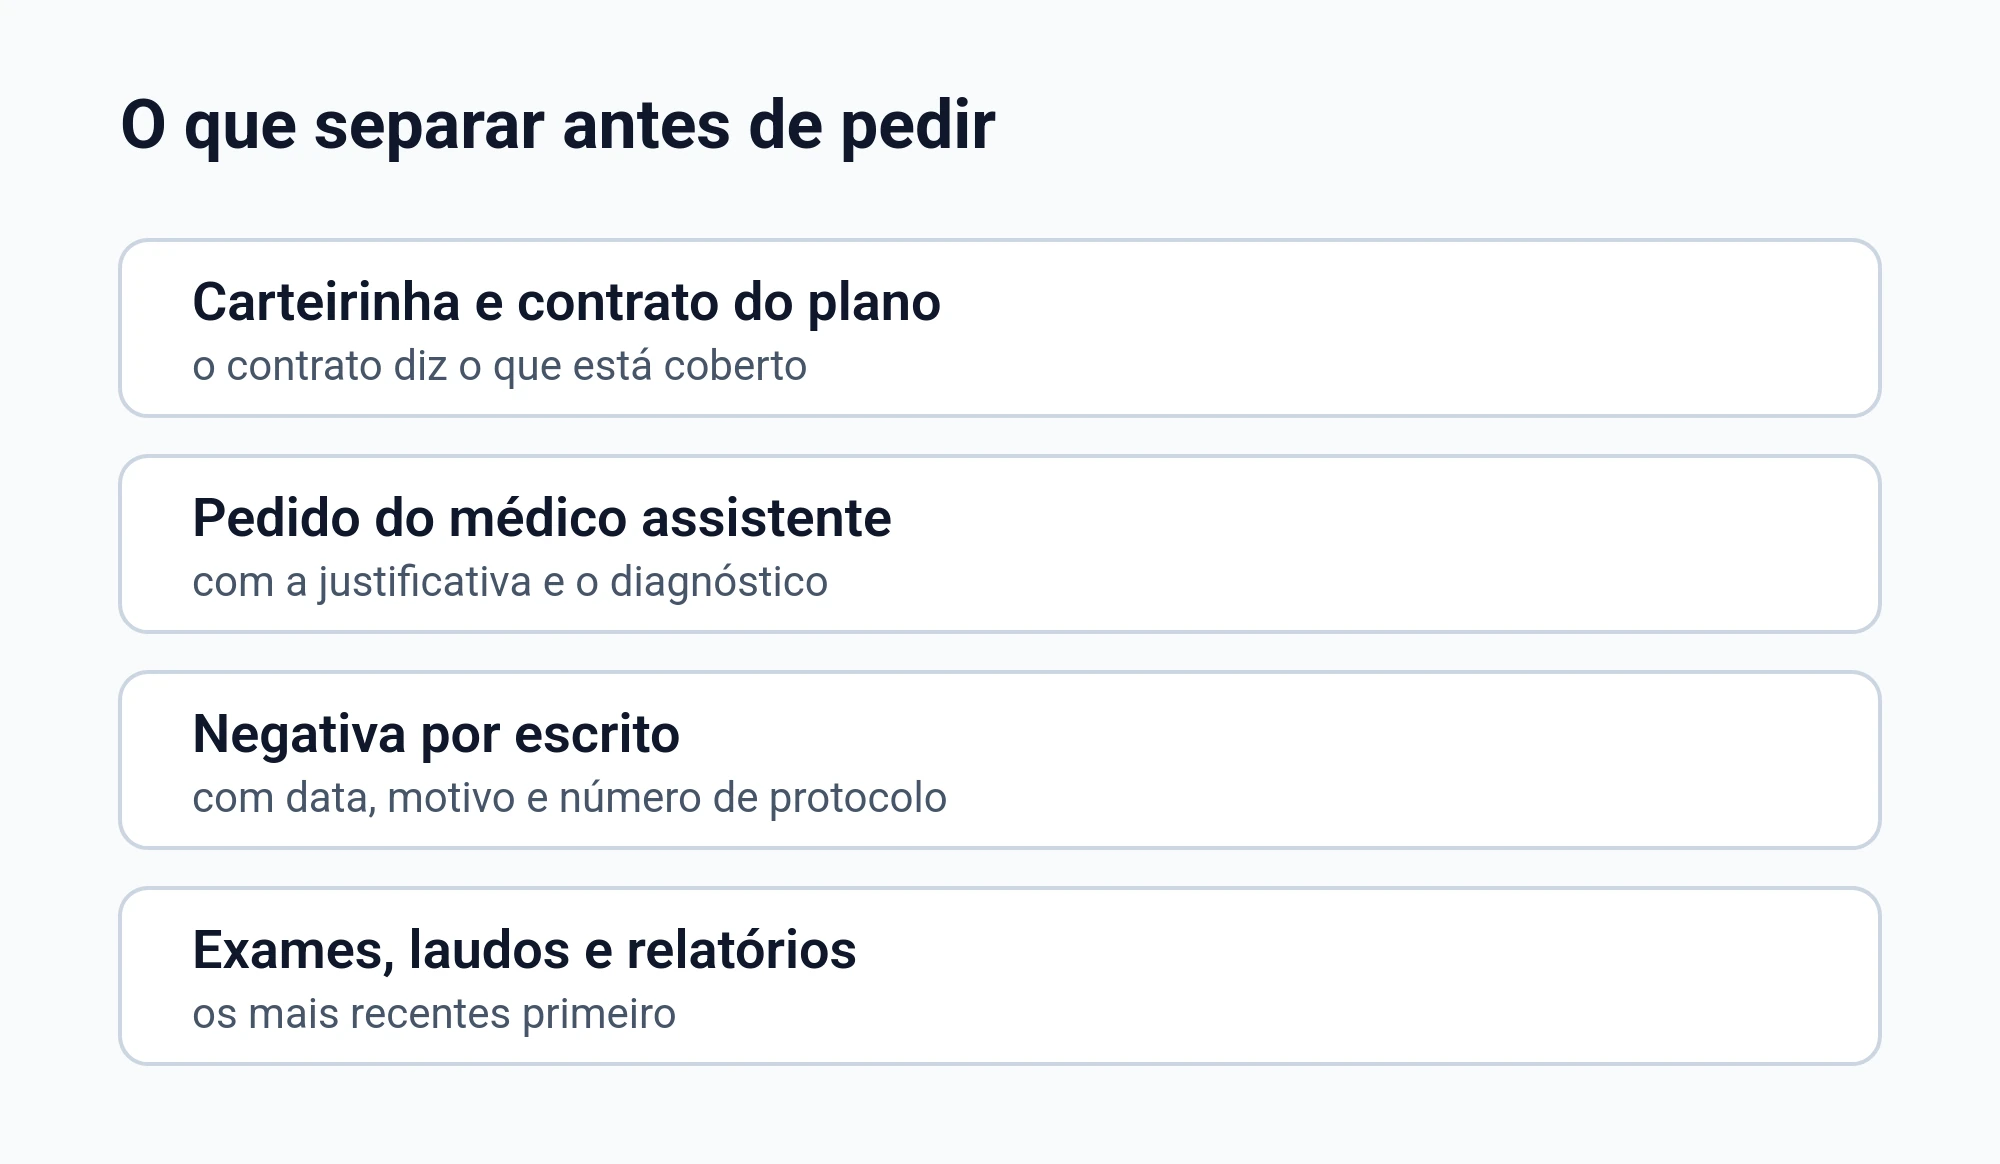
- Relatório do médico assistente com justificativa clínica
- Declaração do médico quando houver risco imediato
- Pedido do procedimento com data e assinatura
- Negativa por escrito com o motivo
- Carteirinha do plano e contrato
- Exames que embasaram a indicação
- Comprovantes de atendimento e internação, se houver
Evite mandar apenas uma imagem de exame sem explicação. Um texto curto do médico, claro e direto, costuma ser mais útil do que muitas páginas sem contexto.
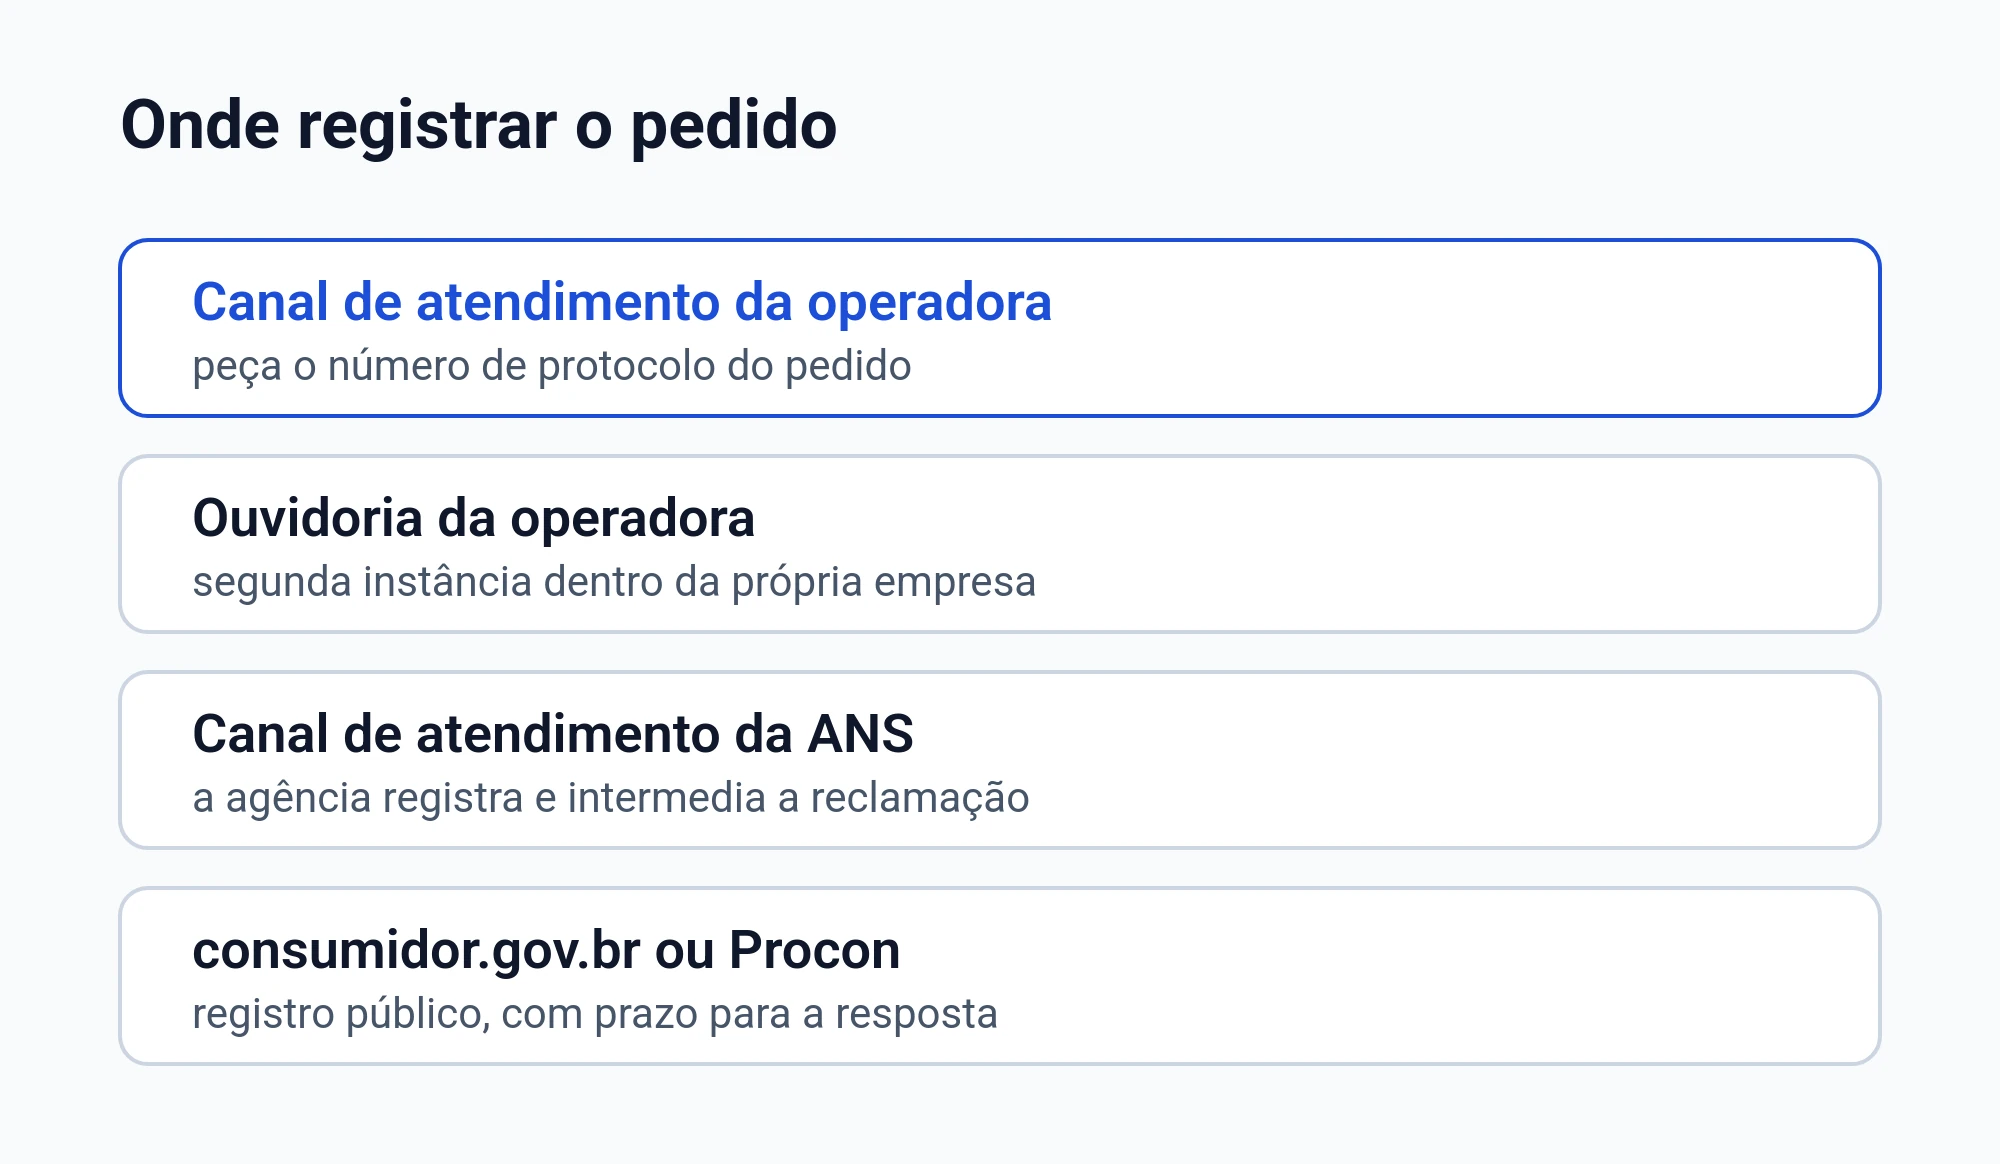
Onde registrar o pedido e como guardar prova do que aconteceu
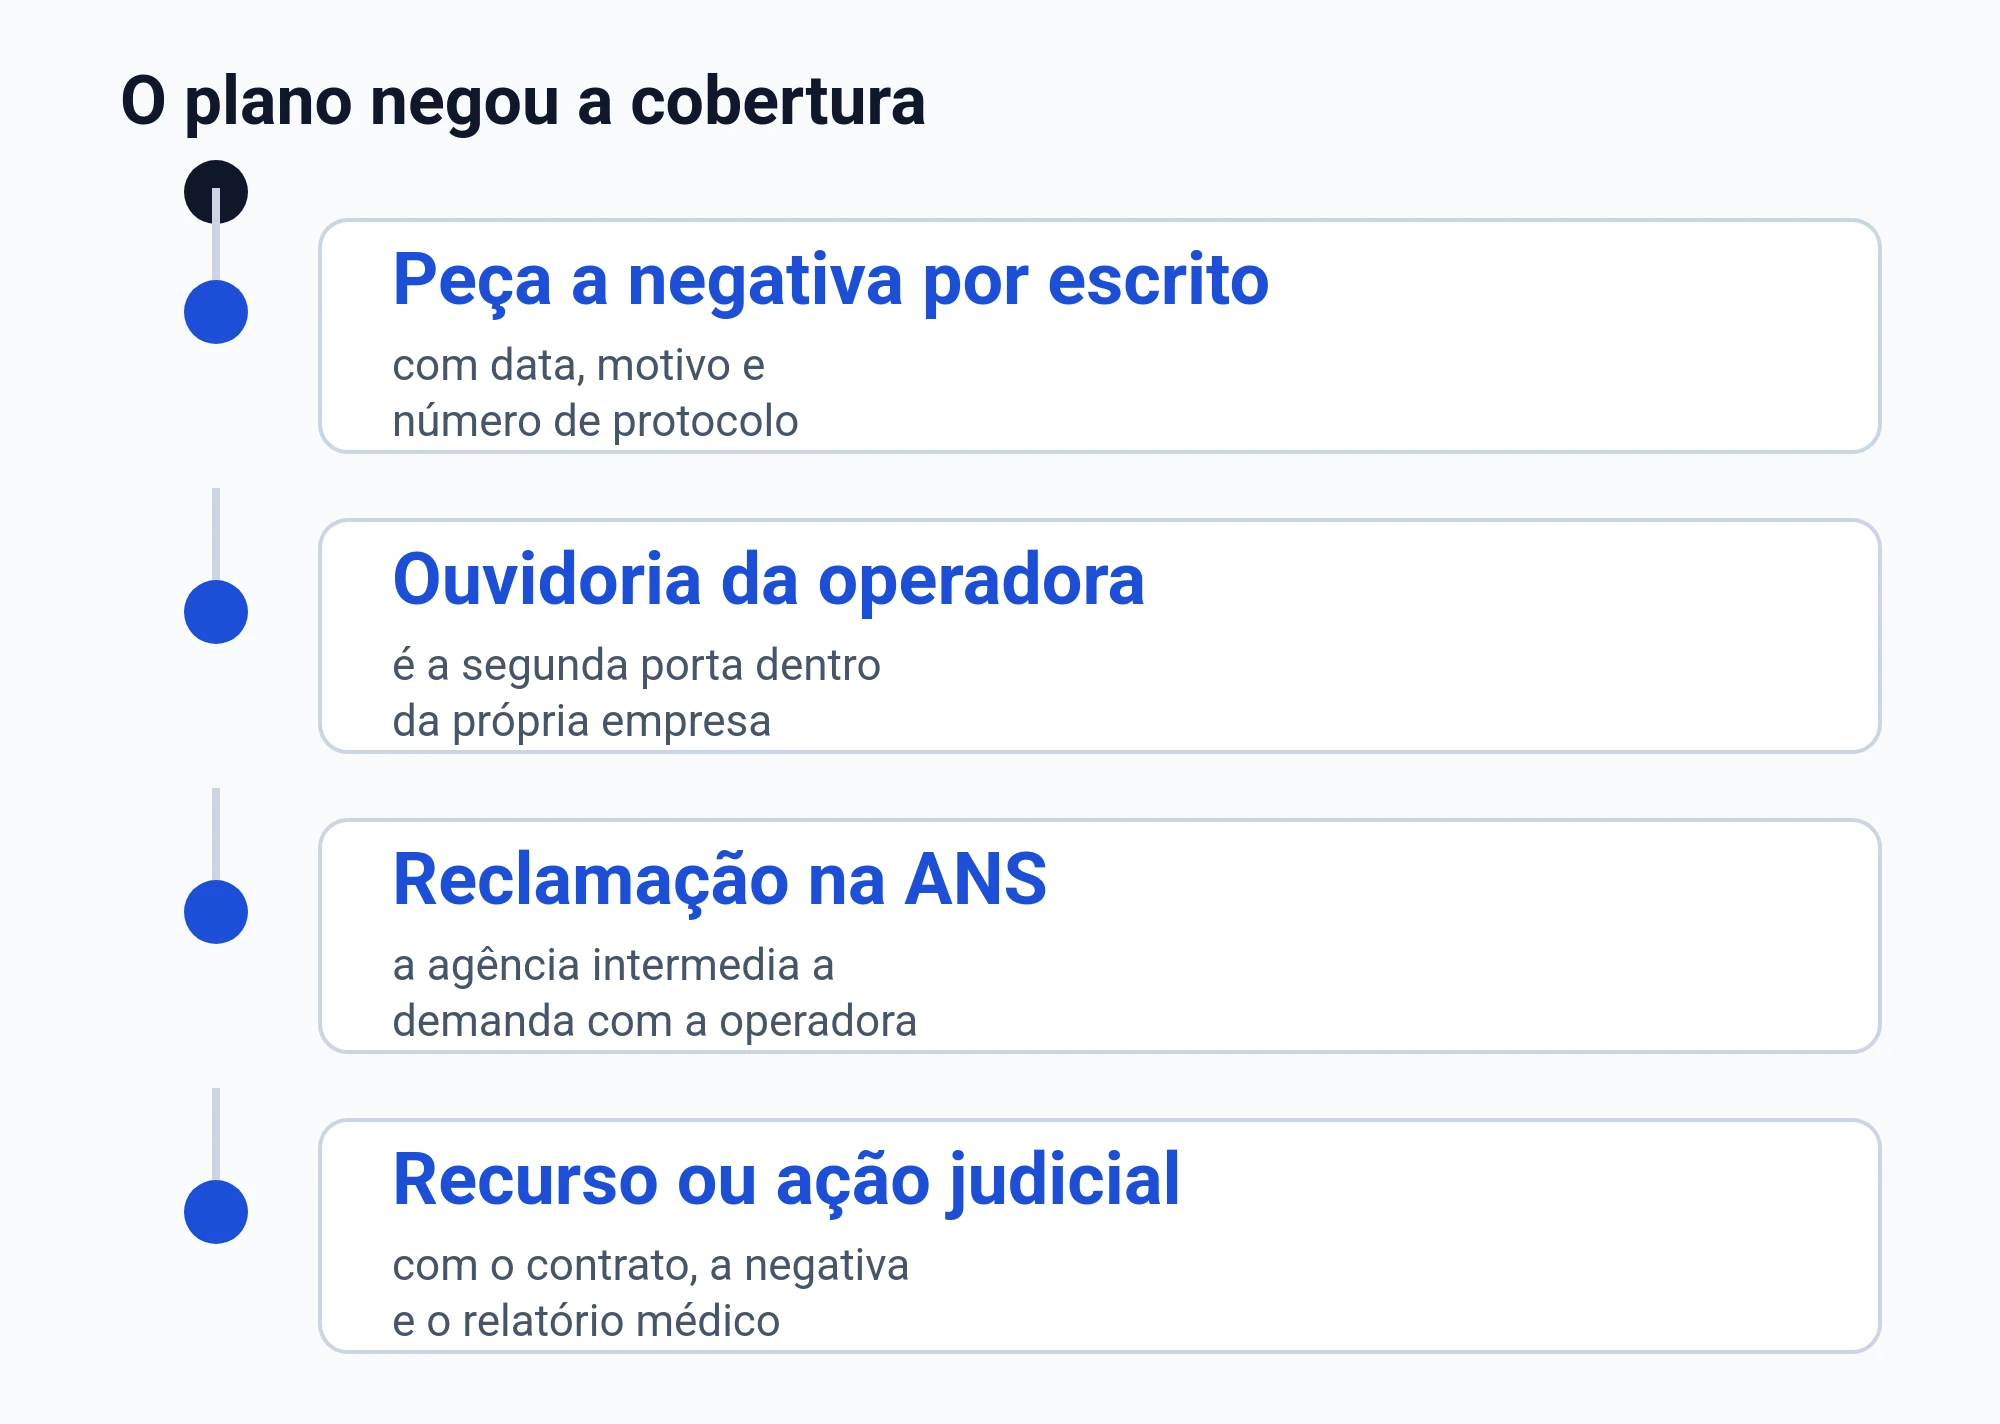
Quando você pede autorização, tente sempre deixar um rastro: número de protocolo, data, e o que foi enviado. Se o pedido for feito pelo hospital, peça cópia do que foi encaminhado ao plano.
| O que guardar | Por que isso ajuda |
|---|---|
| Protocolo e mensagens | Mostra que o pedido foi feito e quando |
| Negativa por escrito | Deixa claro o motivo do plano |
| Relatório médico | Explica necessidade e risco |
| Comprovantes do hospital | Mostram atendimento e etapas do pedido |
Erros comuns que enfraquecem a contestação
- Aceitar negativa apenas por telefone
- Não pedir o motivo por escrito
- Enviar documentos sem assinatura ou sem data
- Deixar de pedir declaração do médico em situação grave
- Não guardar protocolo e comprovante de envio
Você não precisa discutir com atendente. O que resolve é documento: o que o plano alegou e o que o seu médico descreveu.
Perguntas frequentes sobre marca-passo e negativa do plano
Se o plano disse que não cobre porque não está no rol, isso basta?
Nem sempre. A lei trata o rol como referência básica e prevê cobertura fora do rol quando você cumpre critérios legais. Em geral, o ponto central é a prescrição do seu médico e a justificativa técnica do procedimento. Guarde a negativa por escrito e o relatório médico.
O que caracteriza emergência no papel?
A emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem descreve isso é o médico assistente em declaração. O plano não define sozinho se era emergência. Peça que o médico registre o risco de forma objetiva.
O plano pode falar em carência mesmo em situação grave?
Quando o contrato fixa período de carência, existe um limite máximo para a cobertura de urgência e emergência. Compare as datas e guarde protocolo e documentos do atendimento. Se houver divergência, a prova costuma decidir o rumo do caso.
E se o plano alegar doença preexistente?
Esse motivo não pode ser usado de qualquer jeito. Há regra sobre vedação de exclusão depois de certo tempo de contrato e há entendimento sumulado sobre a necessidade de exames prévios ou prova de má-fé. Guarde proposta, questionário e a negativa por escrito.
Com os documentos certos e o motivo da negativa bem identificado, você consegue avaliar com mais segurança quais próximos passos fazem sentido no seu caso.


