
O plano de saúde pode ter de autorizar a artrodese de coluna quando ela for prescrita pelo seu médico e a negativa vier apenas com a justificativa de que o procedimento não está no rol. A lei trata o rol como referência básica e permite cobertura fora dele em hipóteses previstas.
Quando a artrodese entra na discussão com o plano
Você pode chegar nessa situação depois de consultas, exames e tentativas de tratamento que não deram o resultado esperado. A artrodese é uma cirurgia usada para estabilizar segmentos da coluna, e isso pode envolver internação, equipe cirúrgica e materiais.
Na prática, a negativa costuma vir com uma frase padrão. Às vezes ela fala de rol, às vezes fala de carência, e em alguns casos tenta apontar problema prévio como motivo para não cobrir.
Rol da ANS não é o limite máximo do que o plano cobre
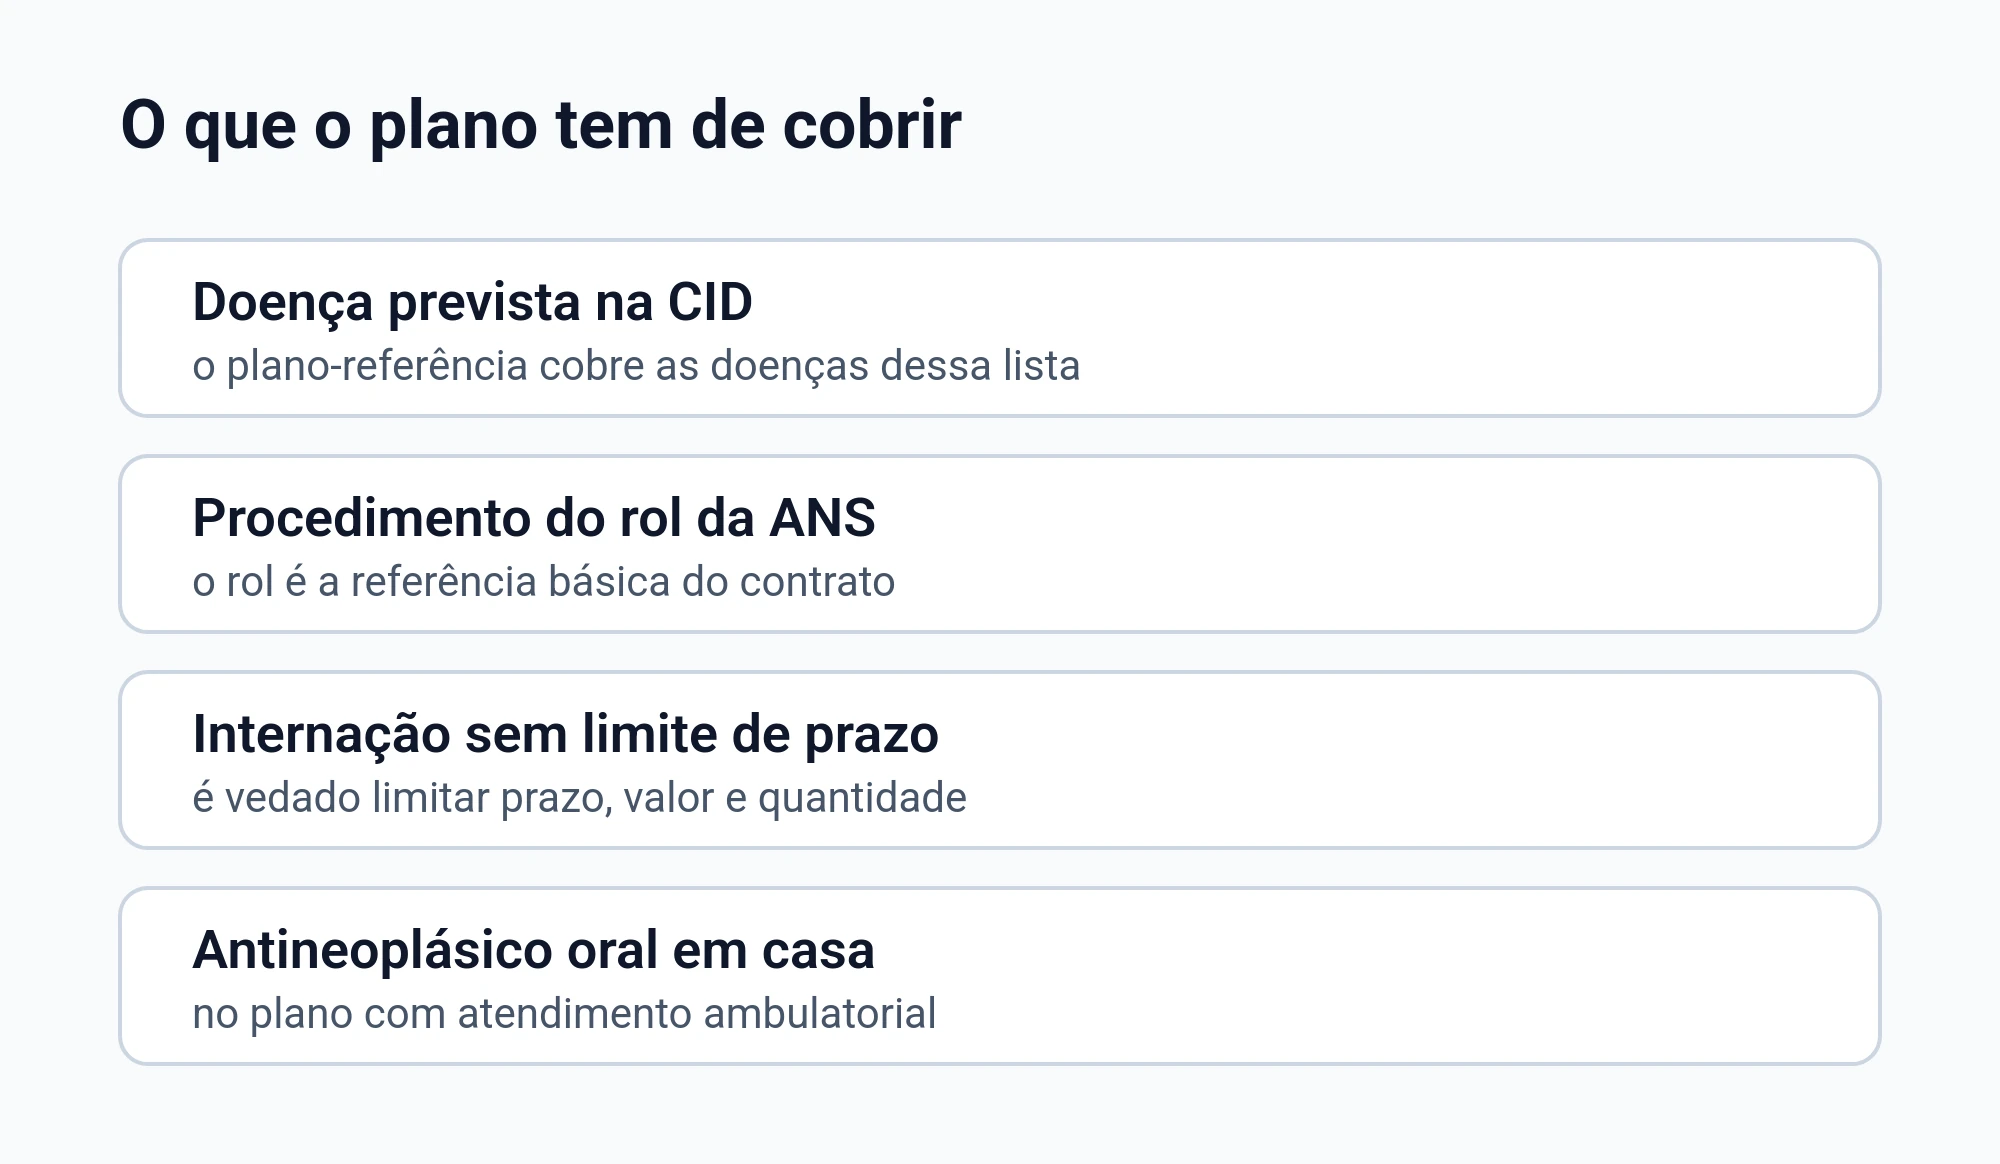
A lei define que o rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e fixa diretrizes de atenção à saúde. Ou seja, o rol serve como ponto de partida, e não como teto absoluto do que pode ser coberto.
Além disso, a lei prevê expressamente que tratamento ou procedimento prescrito pelo médico assistente pode ter de ser autorizado mesmo quando não estiver no rol, desde que seja atendido pelo menos um dos critérios legais. Isso reforça que o rol não é o limite máximo da cobertura.
O que precisa existir para pedir cobertura fora do rol
Um dos caminhos previstos em lei é demonstrar a eficácia do tratamento, à luz das ciências da saúde, com base em evidências científicas e em um plano terapêutico. Em geral, isso aparece em relatório médico bem escrito e em literatura técnica anexada.
Outro caminho é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, desde que as recomendações estejam aprovadas também para os nacionais daquele país. A lei usa a lógica de alternativa: atender um critério já pode bastar.
- O que costuma ajudar no seu pedido
- Relatório do médico com diagnóstico e objetivo da cirurgia
- Plano terapêutico com justificativa e riscos de adiar
- Exames e laudos que mostrem a evolução do quadro
- Motivo escrito da negativa do plano
- Comprovantes de atendimentos e tentativas anteriores
A cobertura se liga à doença, não a uma lista de nomes de cirurgias
A lei descreve o plano-referência como assistência médico-ambulatorial e hospitalar, incluindo internação quando necessária, para as doenças listadas na classificação internacional de doenças. A referência central é a doença classificada, e não um catálogo fechado de nomes de tratamentos.
Na prática, isso muda a conversa. Em vez de discutir apenas o nome da cirurgia, o foco passa a ser o seu diagnóstico, a indicação do médico e o que é necessário para tratar sua condição com segurança.
Quando o plano fala em carência: o que observar
Carência é um motivo comum em negativas no começo do contrato. Antes de aceitar a resposta, confira se a recusa está ligada a uma situação de urgência ou emergência, porque a regra muda bastante.
Quando o contrato prevê carência, o prazo máximo para urgência e emergência é de 24 horas. Depois disso, a discussão deixa de ser carência e pode virar negativa indevida, a depender do caso e da documentação.
Há entendimento sumulado afirmando que a cláusula que prevê carência para uso dos serviços em situações de urgência ou emergência é abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
Pela lei, emergência é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza isso é o médico assistente, em declaração. Não é a operadora que define sozinha se era emergência.
Urgência, na lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional. Se o seu caso não se encaixa nisso, a análise precisa seguir por outros fundamentos, como a prescrição e a cobertura hospitalar.
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias. Se a recusa vier baseada nesse tema, vale conferir o que está escrito no contrato e quando foi a contratação.
Quando o contrato fixa carência, o prazo máximo para partos a termo é de 300 dias. Esse ponto costuma aparecer em negativas ligadas à obstetrícia, e serve para você separar o que é regra de parto do que é regra de outros atendimentos.
Se a negativa citar doença ou lesão preexistente
Às vezes o plano tenta dizer que o seu problema já existia antes do contrato. Isso pode acontecer em questões de coluna, porque dores antigas são comuns e aparecem em prontuários.
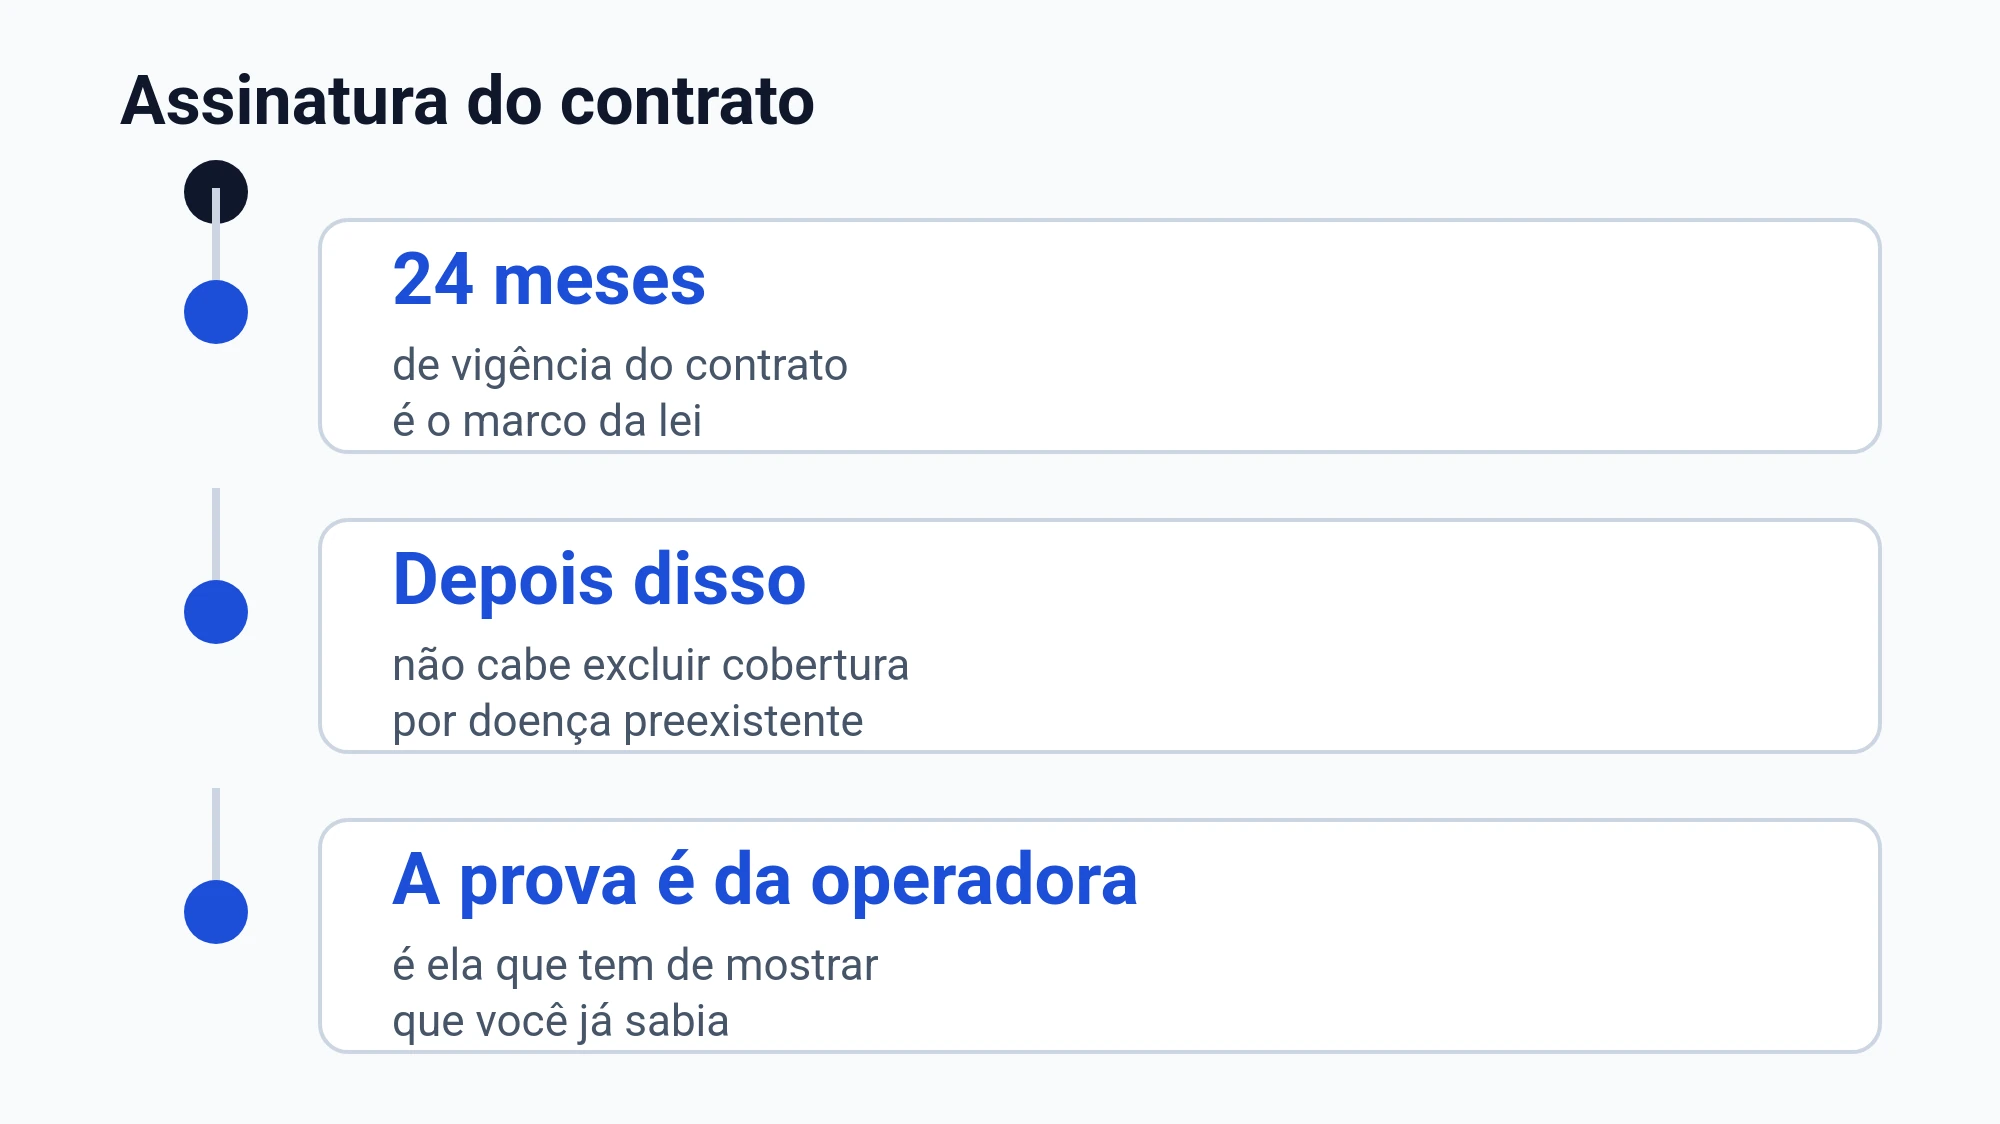
A lei veda a exclusão de cobertura por doenças e lesões preexistentes após 24 meses de vigência do contrato, e coloca na operadora o ônus de provar e demonstrar o conhecimento prévio do consumidor. Isso significa que não basta uma suspeita genérica para excluir cobertura.
Também há entendimento sumulado de que a recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado. Esse ponto é útil quando a negativa vem sem prova concreta.
Internação e terapia intensiva: limites que o plano não pode impor
No plano que inclui internação hospitalar, a lei veda limitar prazo, valor máximo e quantidade de internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina. Em cirurgia de coluna, isso importa quando a negativa tenta reduzir dias de hospital.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente. Isso ajuda quando o plano tenta impor alta forçada ou limitar permanência em UTI.
| Ponto de atenção | O que observar na negativa |
|---|---|
| Internação | Se a recusa menciona limitação de tempo ou de quantidade |
| Terapia intensiva | Se a recusa tenta impor limite de permanência |
| Rol | Se a recusa diz apenas que não consta na lista |
| Carência | Se a recusa aponta tempo desde a contratação |
| Problema prévio | Se a recusa afirma doença anterior sem provas claras |
Documentos que costumam fazer diferença quando você teve cobertura negada
Quando você junta documentos certos, fica mais fácil comparar o que o médico pediu com o que o plano negou. Também ajuda a evitar desencontro de informação entre hospital, plano e clínica.
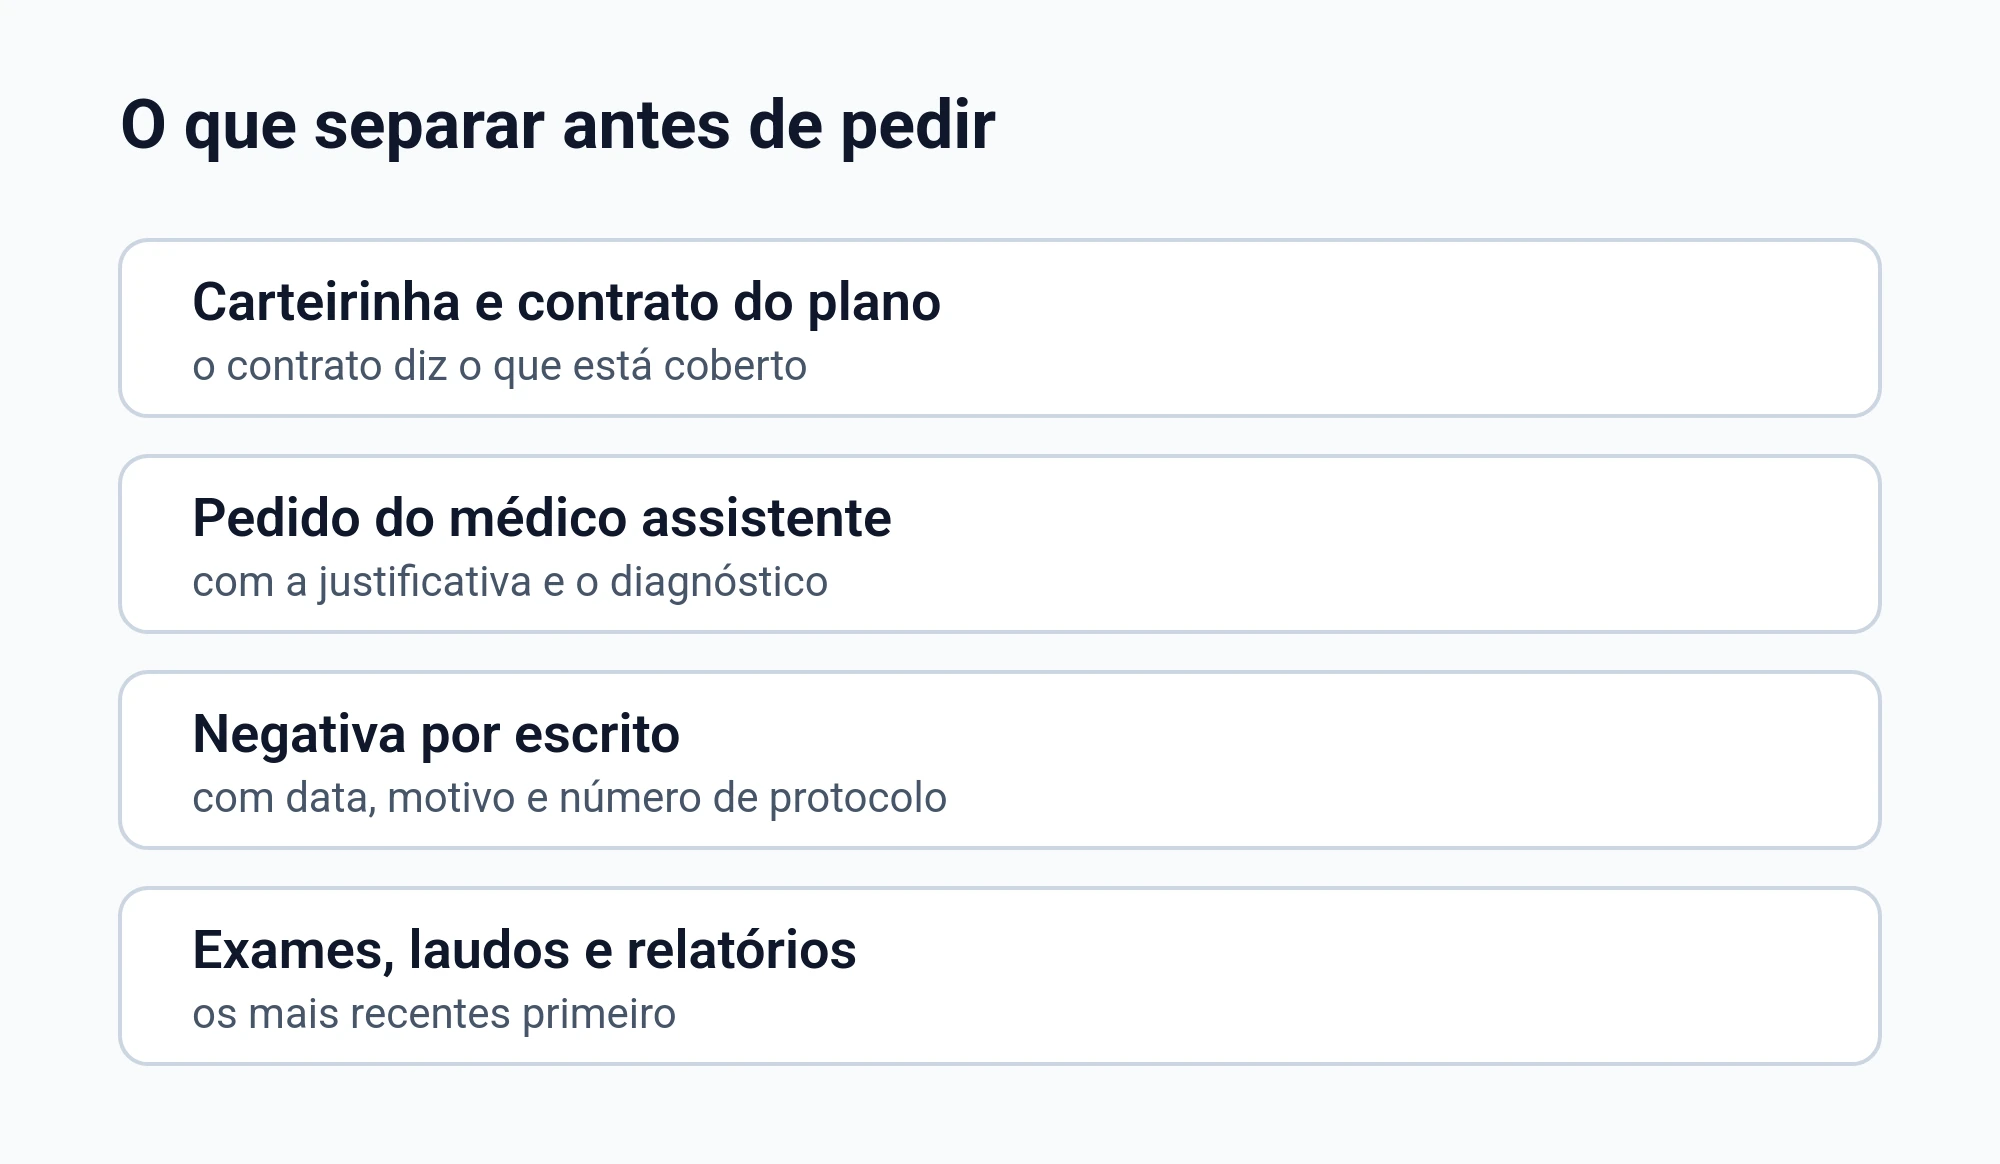
- Documentos que vale separar
- Prescrição do médico com data e assinatura
- Relatório médico com diagnóstico e justificativa
- Exames de imagem e laudos
- Comprovante de vínculo com o plano
- Carteirinha e contrato, se você tiver
- Protocolo e resposta escrita da operadora
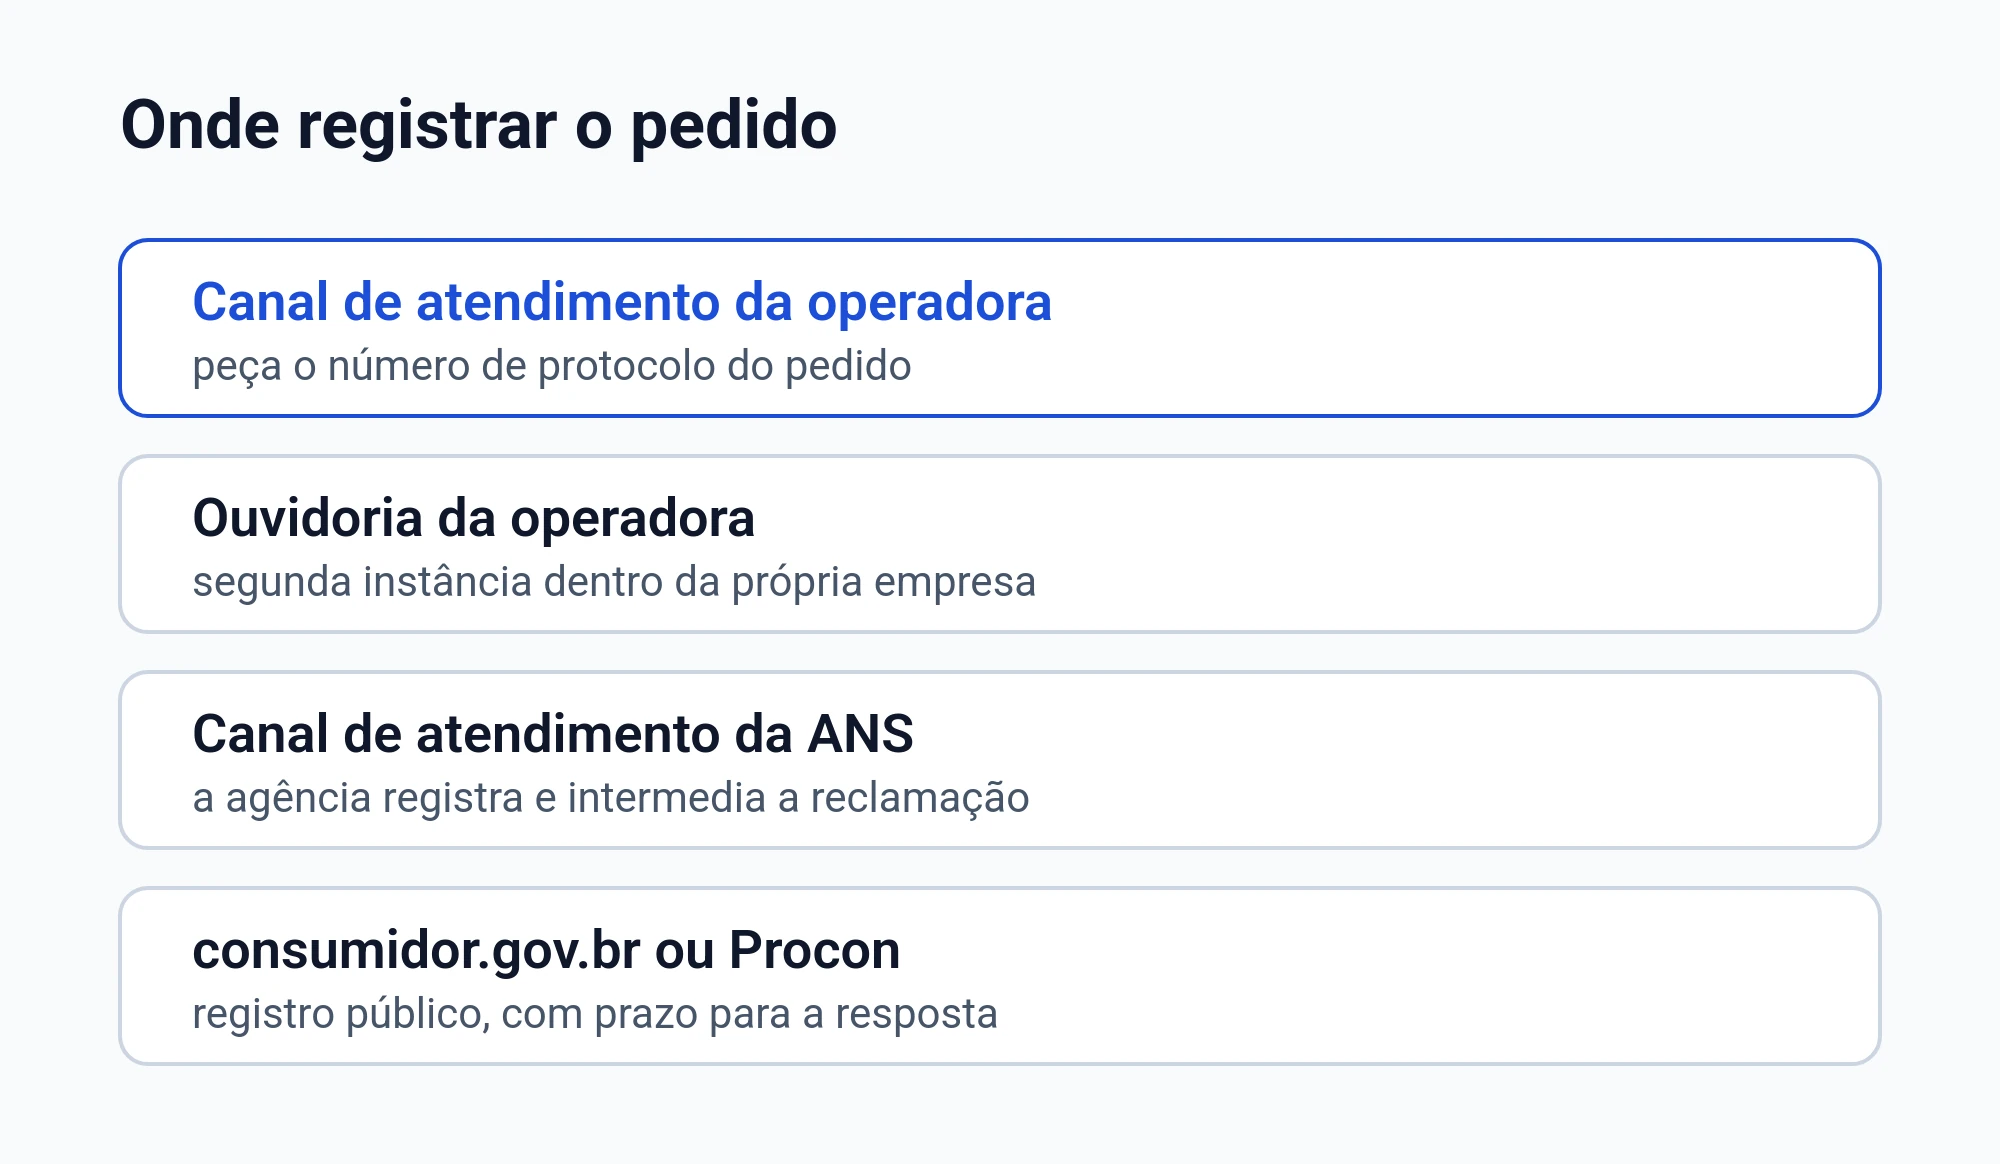
Onde registrar o pedido e como organizar o caminho
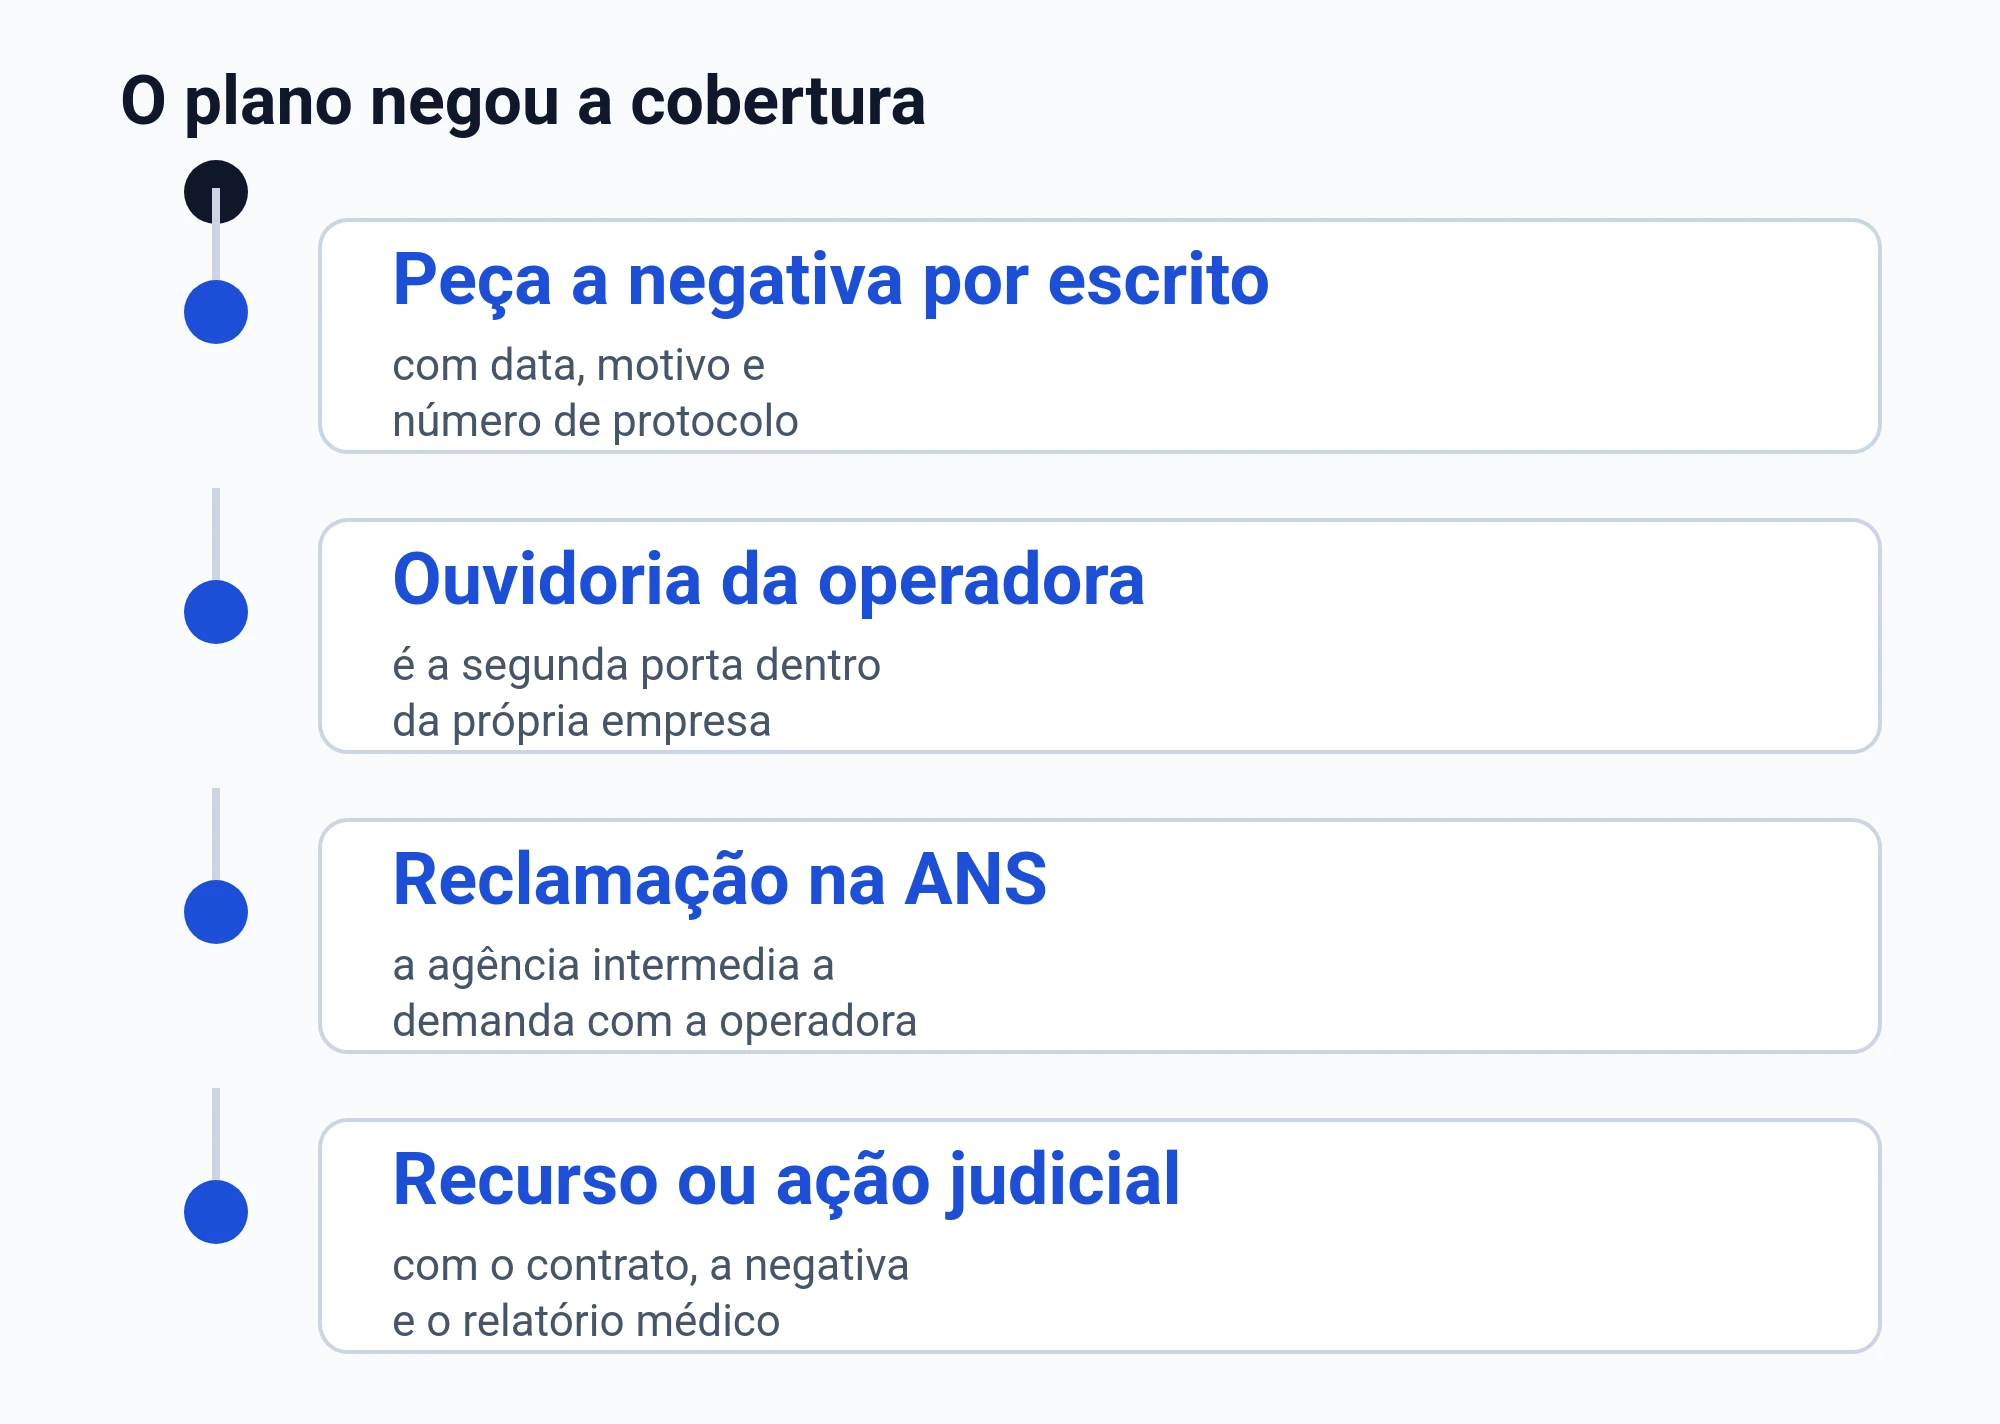
Se você já recebeu um não, tente manter tudo por escrito. Guarde protocolos, e-mails, prints do aplicativo e mensagens que mostrem o motivo da recusa e a data em que ela foi informada.
| Ação prática | Como isso ajuda |
|---|---|
| Pedir resposta por escrito | Evita motivo genérico e facilita conferir o que foi negado |
| Solicitar relatório completo do médico | Amarra indicação, riscos e alternativas tentadas |
| Separar exames e laudos | Mostra evolução e gravidade do quadro |
| Guardar protocolos | Organiza datas e atendimentos |
| Conferir o contrato | Ajuda a entender o tipo de cobertura contratada |
Depois da negativa: como você se protege no dia a dia
Você não precisa decidir tudo no impulso. O mais importante é garantir que o seu médico registrou bem o que você tem, o que foi indicado e por que adiar pode piorar seu quadro.
- Checklist para o seu próximo passo
- Confirmar qual foi o motivo escrito da negativa
- Pedir ao médico um relatório objetivo e completo
- Ver se o pedido envolve internação ou terapia intensiva
- Separar tudo em um único arquivo, em ordem de data
- Anotar nomes de atendentes e protocolos
Perguntas comuns sobre artrodese negada pelo plano
Se o plano disse que artrodese não está no rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica e prevê cobertura fora dele em situações previstas. O resultado no seu caso depende da prescrição, do relatório e do rol vigente.
O que conta como emergência na lei?
A lei define emergência como risco imediato de vida ou de lesões irreparáveis, e quem caracteriza é o médico assistente, em declaração. Se isso estiver bem documentado, muda a forma de avaliar a recusa. Guarde a declaração e o prontuário.
Carência pode ser usada para negar atendimento de urgência ou emergência?
Há regra de tempo máximo para urgência e emergência quando o contrato prevê carência. Também existe entendimento sumulado que considera abusiva a carência que ultrapasse esse limite. Você precisa conferir a data da contratação e o que o médico registrou.
O plano pode limitar tempo de internação ou tempo em terapia intensiva depois da cirurgia?
A lei veda limitação de prazo, valor máximo e quantidade na internação hospitalar em clínicas reconhecidas. Para terapia intensiva, a lei também veda limitação e coloca a decisão no médico assistente. Se a recusa vier com limitação, guarde a resposta por escrito e o relatório médico.
Se você está lidando com dor e incerteza, tente manter a conversa com o plano no concreto: diagnóstico, indicação médica, riscos e motivo escrito da negativa. Isso reduz respostas genéricas e ajuda você a tomar decisões com mais segurança.


