
A Súmula do STJ sobre doença preexistente afirma que a recusa de cobertura do seguro, com essa alegação, é ilícita se não houve exigência de exames médicos antes do contrato ou se não foi demonstrada má-fé do segurado.
O que esse entendimento do STJ muda na sua vida quando vem a negativa
Quando a resposta é “negado por doença preexistente”, o mais difícil costuma ser entender se a negativa está baseada em provas ou só em uma suspeita. Você não precisa adivinhar: dá para conferir se houve exame na entrada e se a acusação de má-fé está mesmo demonstrada.
Pela Súmula do STJ, o ponto central é este: a seguradora não pode negar a cobertura alegando doença preexistente se ela não exigiu exames médicos prévios à contratação, a menos que demonstre má-fé do segurado.
Exames prévios e má-fé: os pontos que a Súmula do STJ coloca no centro
A redação da Súmula do STJ destaca a exigência de exames médicos prévios e a demonstração de má-fé do segurado. Se a seguradora não exigiu exames antes de vender, não pode depois usar a doença preexistente como motivo automático de recusa.
Na prática, isso costuma aparecer em negativas que dizem que a doença “já existia” ou que “havia sintomas”. O que importa é se, na contratação, houve checagem de saúde feita pela própria seguradora ou se ela consegue provar que houve comportamento desleal do segurado.
- O que você procura na negativa por escrito
- Se a seguradora fala em “exames prévios”
- Se a seguradora acusa “má-fé” e explica por quê
- Se há referência a documento médico que você teria omitido
- Se a justificativa é genérica, sem indicar fatos
Se o motivo estiver vago, sem explicar quais informações seriam falsas ou omitidas, isso é um sinal de que você precisa pedir mais clareza e juntar seus próprios registros da contratação e do atendimento.
Como organizar seus documentos antes de discutir a negativa
Você ganha força quando consegue mostrar uma linha do tempo simples: como foi a contratação, o que foi perguntado, o que foi entregue, e em que momento a seguradora alegou doença preexistente. Documentos ajudam a evitar que a discussão fique só na palavra de um lado contra o outro.
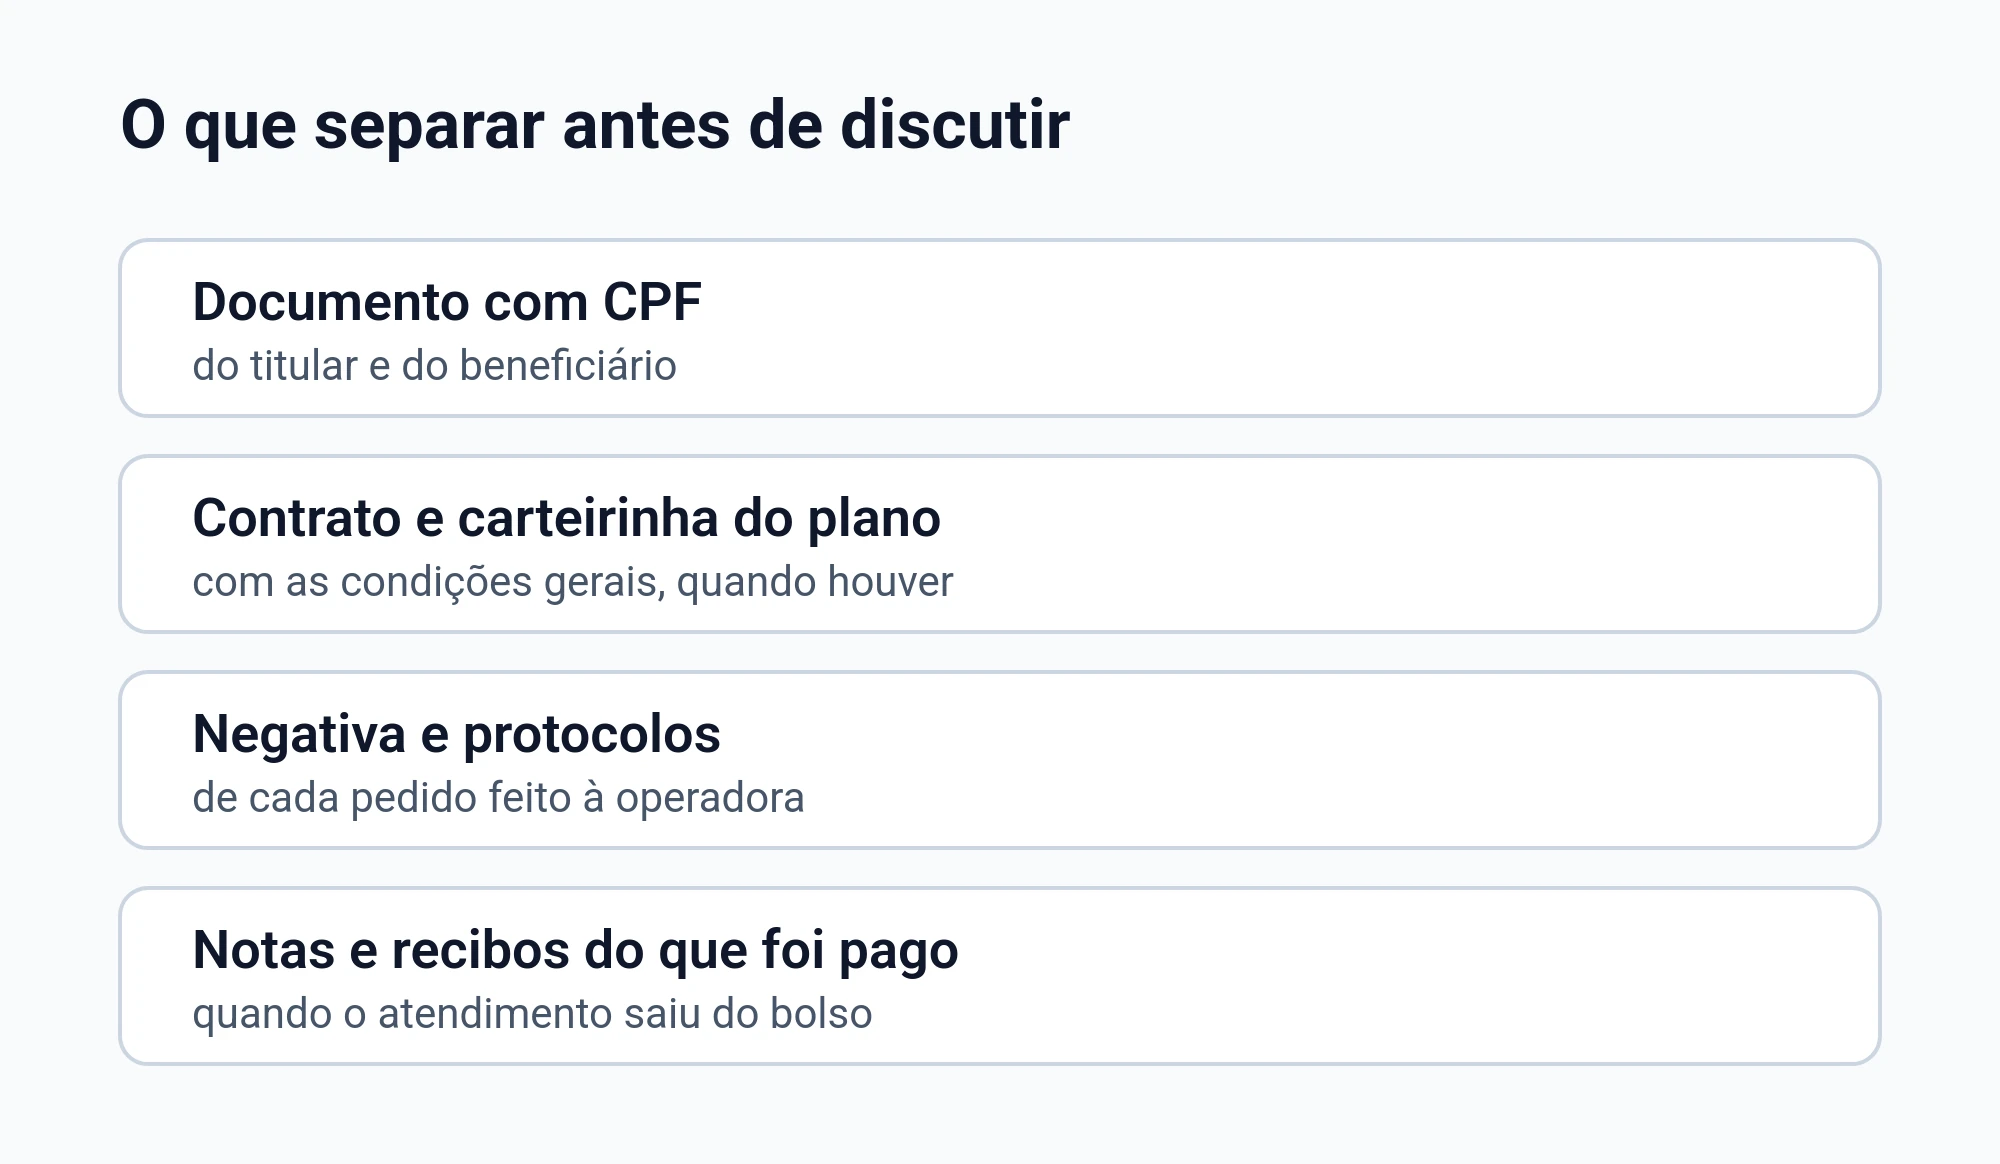
- Cópia do contrato e das condições gerais
- Proposta de contratação e questionários de saúde, se existirem
- Comprovantes do pagamento
- Relatório do médico que acompanha você
- Carta, e-mail ou mensagem com a negativa formal
- Protocolos e registros de atendimento
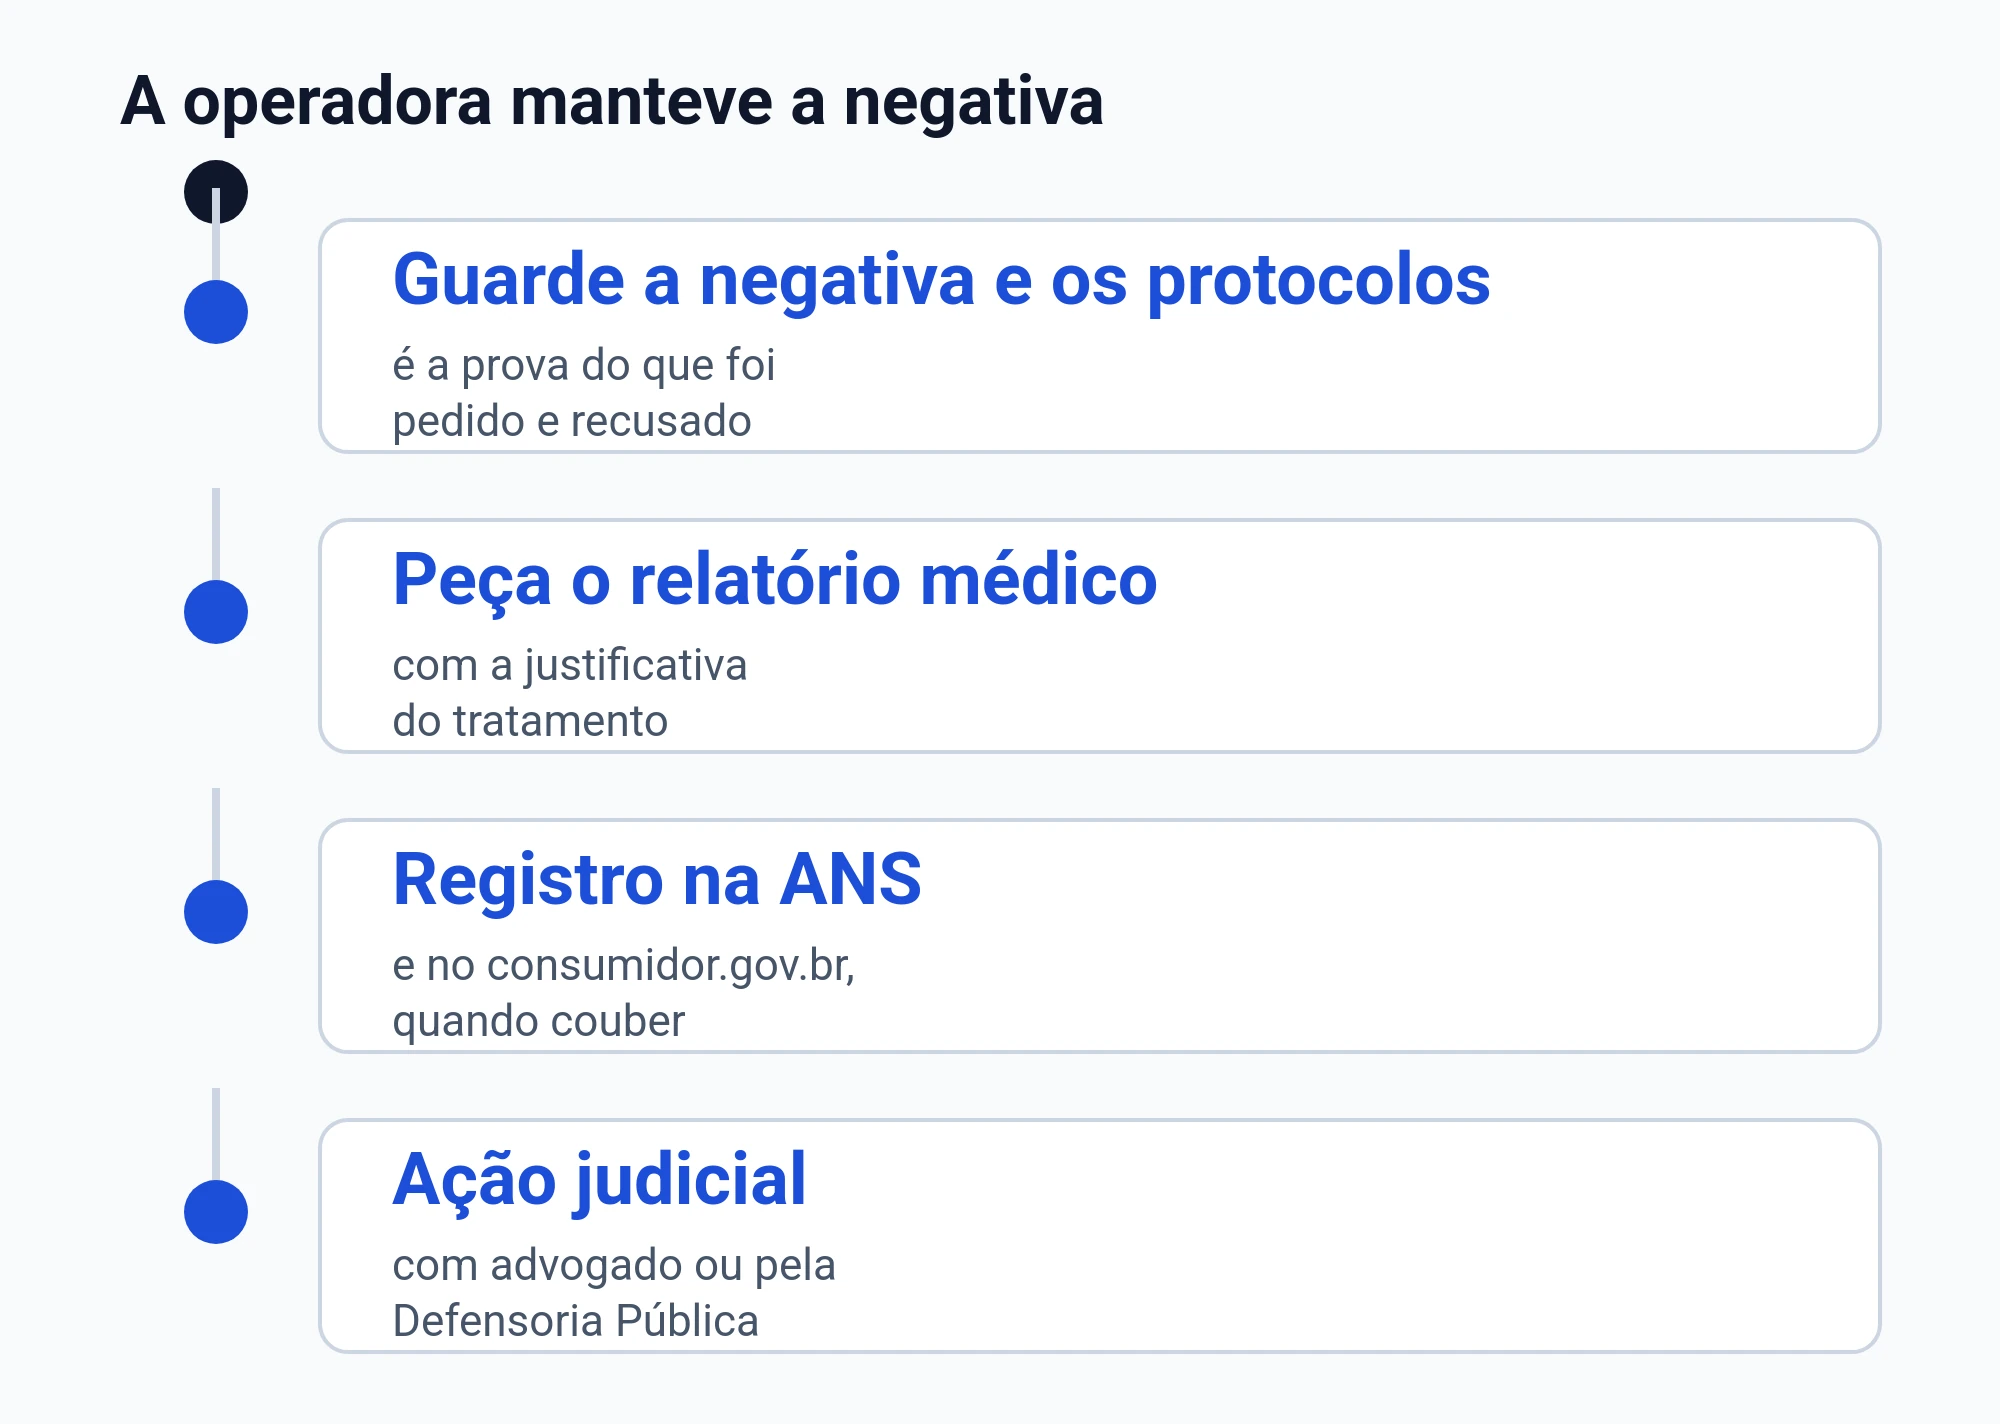
Se você só recebeu a negativa por telefone ou mensagem curta, tente obter um documento com a justificativa completa. Ter o motivo por escrito facilita comparar a conduta da seguradora com o critério do tribunal sobre doença preexistente.
Quando o assunto envolve plano de saúde, além de seguro
Muita gente chama tudo de “plano”, mas há situações em que o problema está em contrato de plano de saúde, e não em seguro. Isso importa porque algumas regras mudam conforme o tipo de contrato e o tipo de administradora.
Nos contratos de plano de saúde, em regra se aplica o Código de Defesa do Consumidor, salvo quando o plano é administrado por entidade de autogestão.
Se você está em um plano ligado a empresa, associação ou entidade fechada, vale confirmar se é autogestão. Esse detalhe pode mudar a forma de discutir cláusulas e a leitura do contrato.
Existe orientação do STJ de que a súmula que aplicava o Código de Defesa do Consumidor sem ressalvas foi cancelada e substituída por outra que traz a exceção da autogestão.
Urgência e emergência: quando a lei reforça a obrigatoriedade de atendimento
Quando o quadro é grave, a preocupação imediata é ser atendido e estabilizar a saúde. Nessas situações, a discussão sobre carência e negativa costuma aparecer junto, e você precisa saber como a lei descreve esses cenários.
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e indica que quem caracteriza a emergência é o médico assistente, em declaração.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
Quando o contrato fixa carência, a lei coloca um teto máximo para urgência e emergência, que é de 24 horas.
O STJ também tem enunciado de que a cláusula que prevê carência para uso dos serviços em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Se o caso foi enquadrado pelo médico como urgência ou emergência, guarde a declaração e os relatórios do atendimento. Esse registro costuma ser decisivo para reconstruir o que aconteceu e o porquê de a situação exigir resposta rápida.
Carência em planos: o que costuma aparecer no contrato
Mesmo quando o assunto principal é doença preexistente, a operadora pode mencionar carência no mesmo documento. Vale conferir se o que foi apontado está dentro dos limites que a lei permite para cada situação.
Quando o contrato fixa carência, o prazo máximo para os demais casos é de 180 dias, como teto legal.
Quando o contrato fixa carência, o prazo máximo para partos a termo é de 300 dias, como teto legal.
- Perguntas que ajudam você a ler a cláusula com calma
- Qual evento o contrato está tratando
- O texto diferencia urgência, emergência e outros atendimentos
- O prazo indicado parece estar dentro do limite da lei
- O documento de negativa explica o motivo de forma específica
Doença e lesão preexistentes em plano de saúde: limite temporal e prova
Em plano de saúde, a discussão pode envolver a expressão “doença ou lesão preexistente”. Nessa parte, você precisa olhar dois pontos: por quanto tempo a regra pode ter efeito e quem tem que provar que você sabia antes.
A lei veda a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e coloca na operadora o ônus da prova e da demonstração do conhecimento prévio do consumidor ou beneficiário.
Isso costuma ser relevante quando a negativa vem muito tempo depois da assinatura, ou quando a operadora tenta dizer que você “já sabia” sem apresentar base concreta. O que vale no seu caso depende do que o contrato é, do tempo de vigência e do que a operadora consegue demonstrar.
Tratamentos fora do rol: quando a regra pode permitir cobertura
Às vezes a recusa não é por doença preexistente, mas por dizerem que o tratamento “não está no rol”. Quando isso aparece na resposta, é importante saber que a lei tem critérios que podem obrigar a autorização, dependendo da prescrição e da justificativa clínica.
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que atendido um dos critérios listados em lei, e o rol não é o limite máximo da cobertura.
Um dos critérios legais é a comprovação da eficácia, à luz das ciências da saúde, com base em evidências científicas e plano terapêutico.
Outro critério legal é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, com a condição descrita na lei, e os critérios são alternativos.
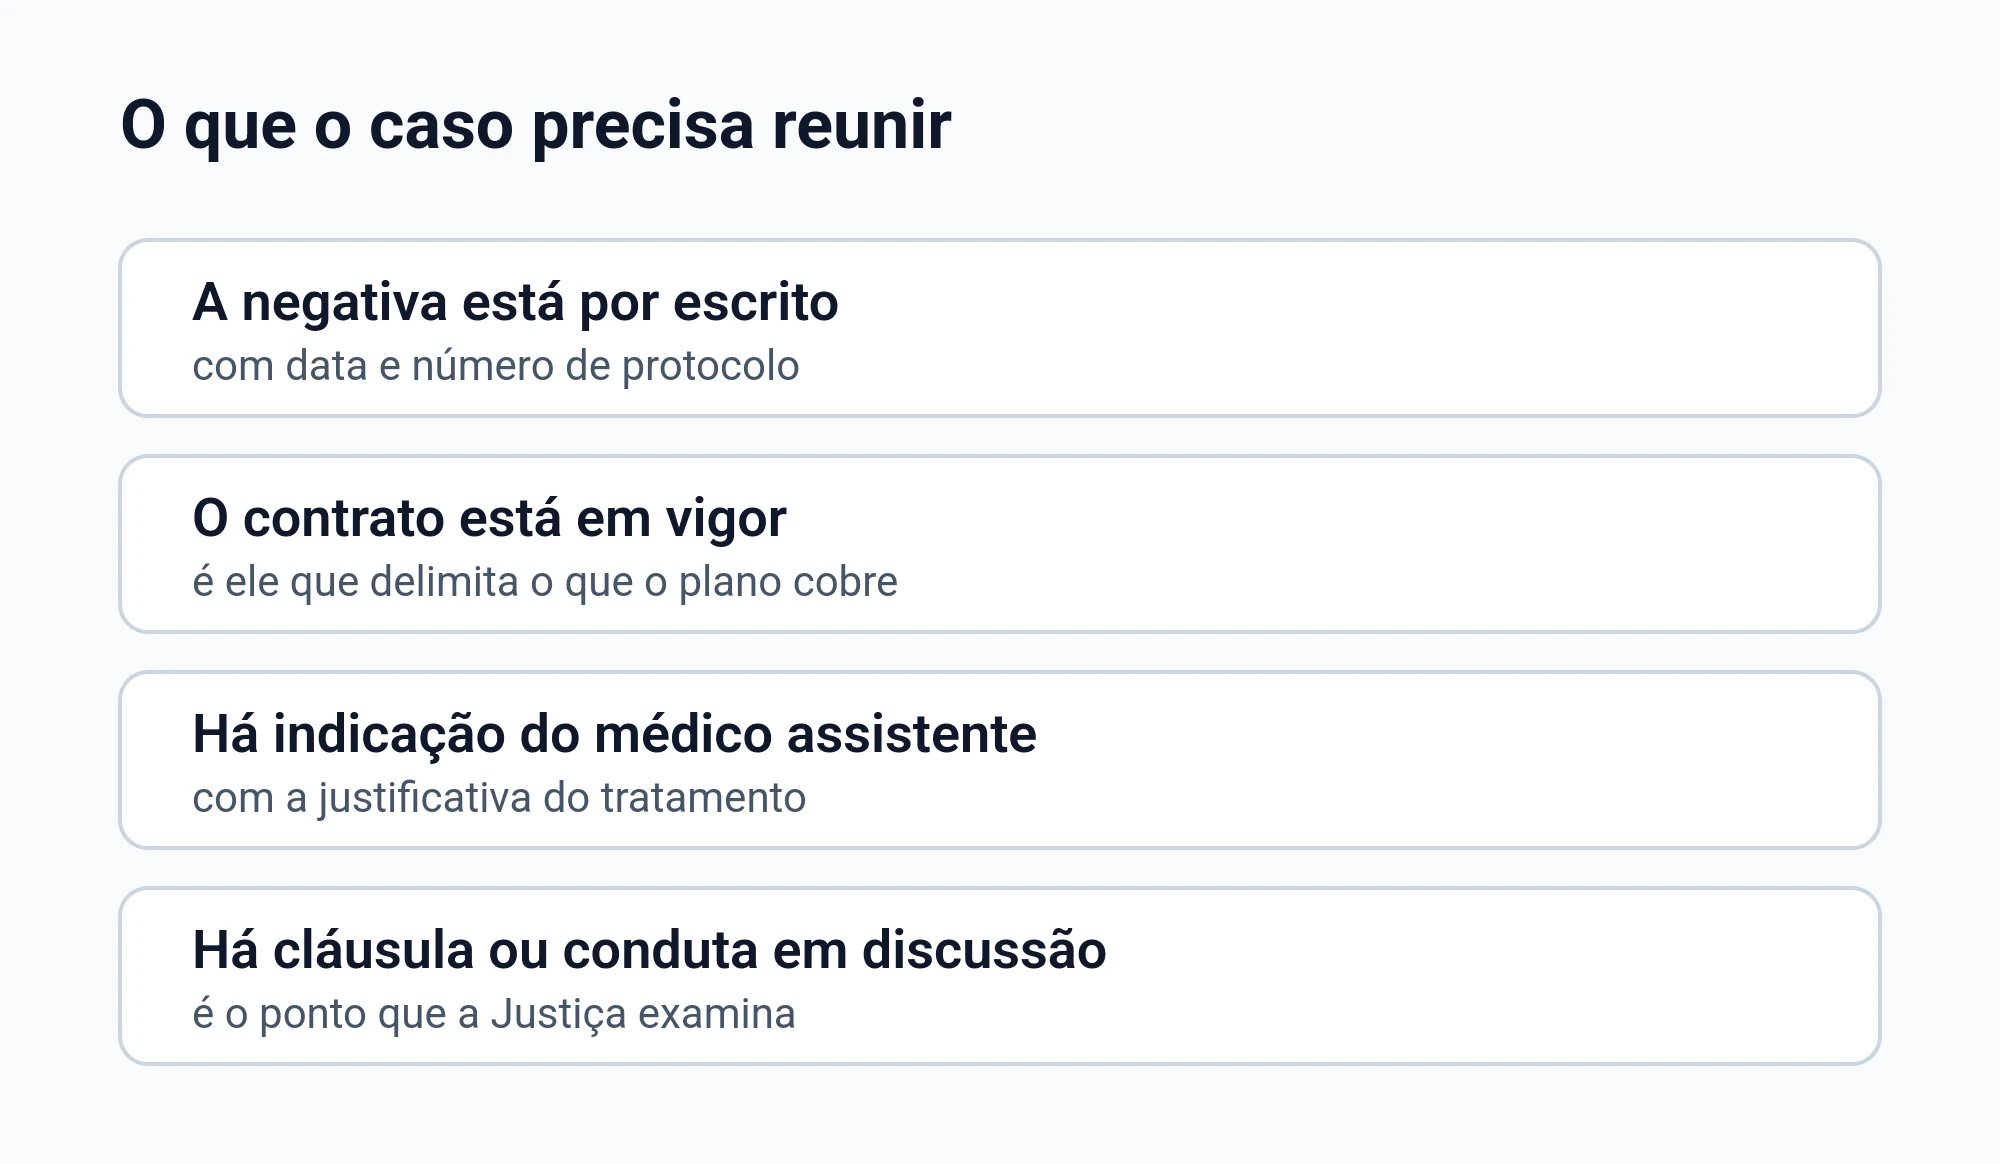
Na prática, você vai precisar alinhar a prescrição do profissional que acompanha o caso com a justificativa clínica e com o rol vigente no momento da solicitação. A resposta concreta depende desses documentos e do enquadramento do pedido.
Internação com limite de tempo: um ponto que aparece em algumas negativas
Outra situação comum é quando a operadora autoriza a internação, mas tenta impor um limite de dias. Isso pode surgir no meio de uma situação difícil, quando você está focado no cuidado e não em discutir papelada.
Há enunciado do STJ de que é abusiva a cláusula contratual de plano de saúde que limita no tempo a internação hospitalar do segurado.
Se esse tipo de limitação aparecer, guarde a autorização inicial e a mensagem em que o limite foi imposto. A conversa muda bastante quando você consegue mostrar a mudança de posição no meio do tratamento.
Onde você costuma conseguir registros e protocolos
Quando você precisa provar o que foi dito, o que vale mais é documento: número de protocolo, e-mails, mensagens e relatórios. Separar isso em uma pasta facilita explicar a situação sem se perder, principalmente quando o estresse está alto.
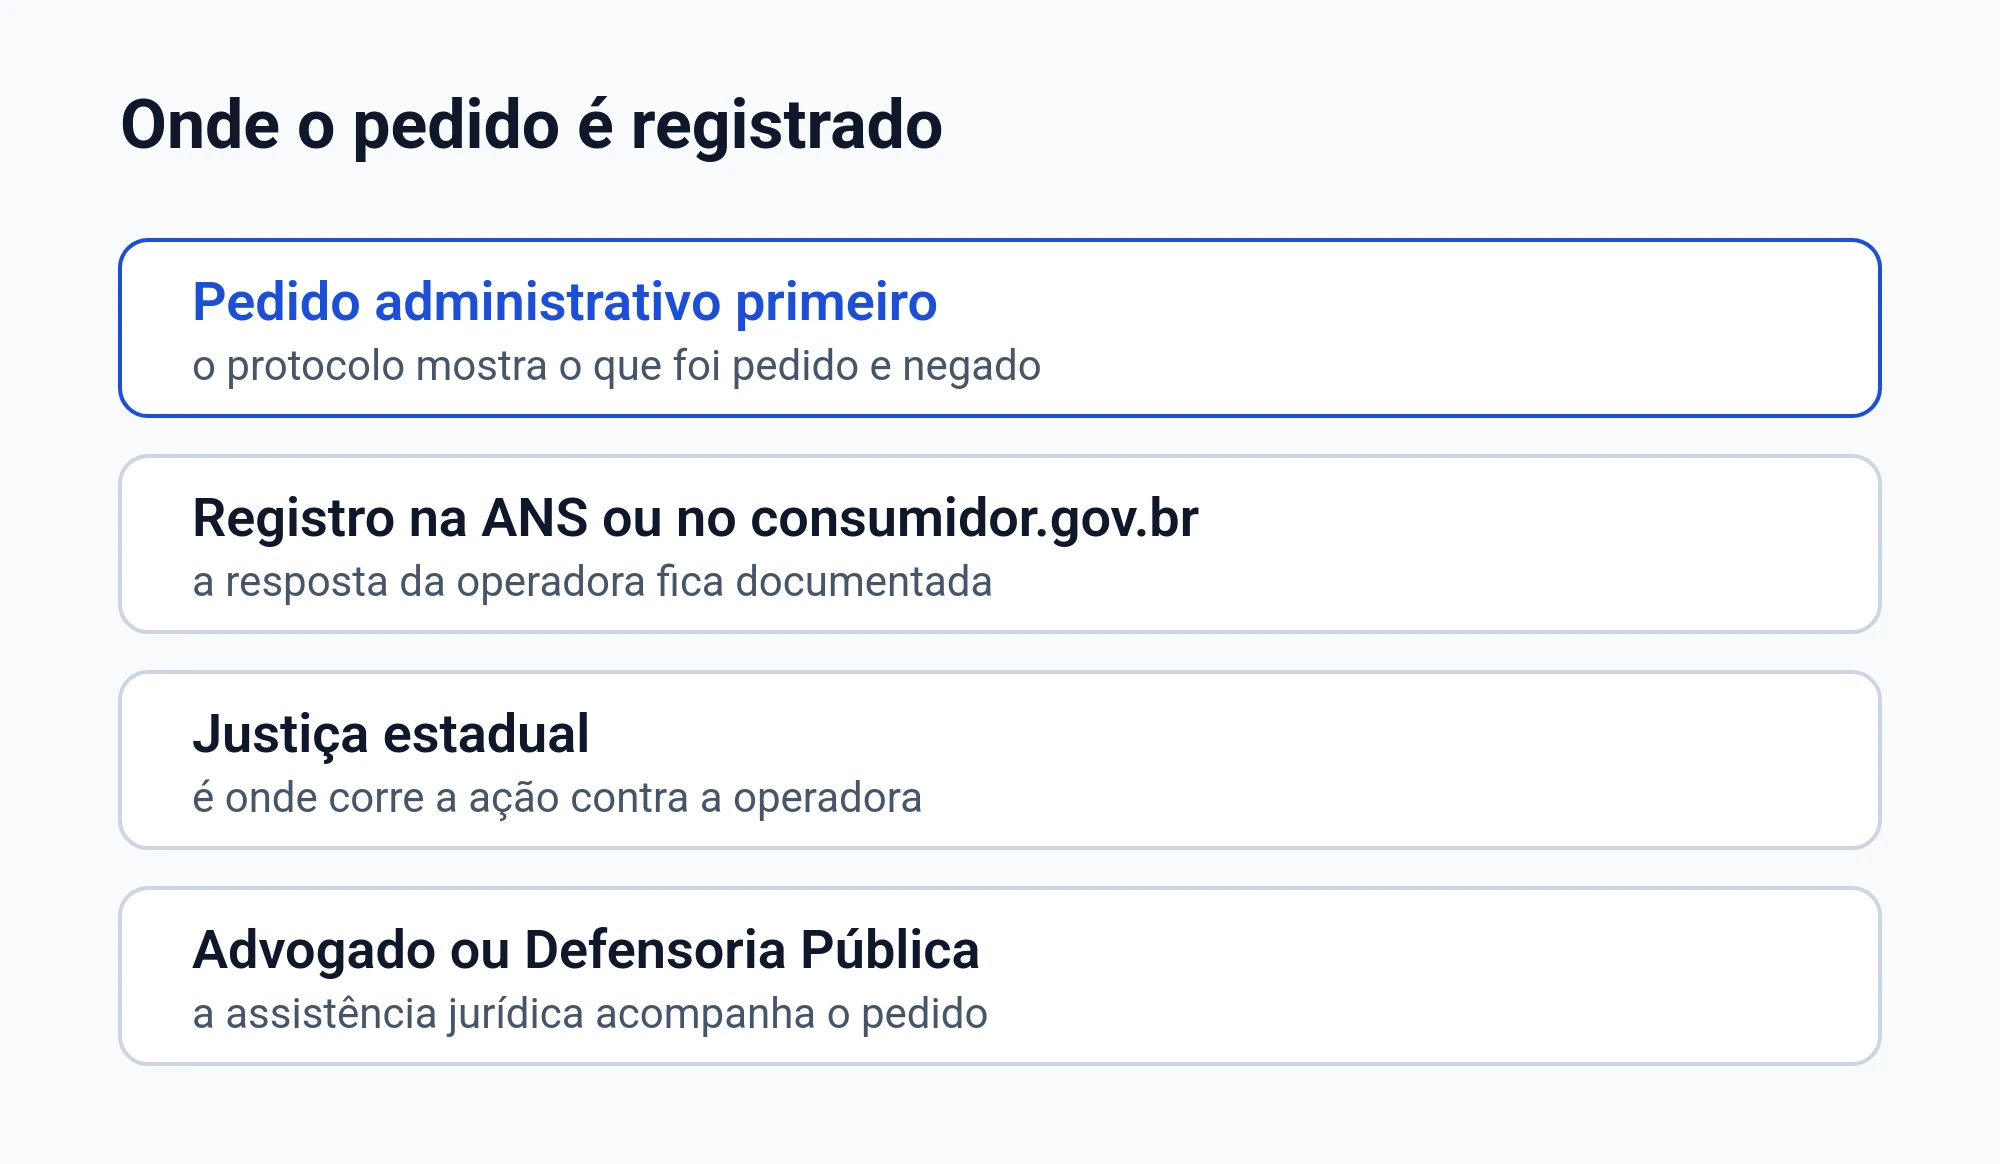
- Central de atendimento e área do cliente no aplicativo
- Ouvidoria da operadora, quando houver
- Hospital, clínica ou laboratório que prestou o atendimento
- Médico assistente, para relatórios e declarações
- E-mail e mensagens usadas na contratação
Perguntas frequentes sobre o enunciado do STJ e doença preexistente
A Súmula do STJ vale para qualquer negativa por doença preexistente?
Ela aponta um critério para a recusa ser ilícita: falta de exames prévios exigidos na contratação ou ausência de prova de má-fé. O resultado do seu caso depende do contrato e das provas reunidas. Guarde a negativa por escrito e a documentação da contratação.
Se a seguradora não pediu exames, ela pode negar depois?
A súmula diz que a recusa é ilícita quando não houve exigência de exames prévios, salvo se houver demonstração de má-fé. Na prática, vale conferir se houve questionário, perícia ou exame solicitado antes de fechar. Se não houver, peça que a seguradora explique em documento o motivo da recusa.
O que é “má-fé” nessa discussão?
A súmula exige demonstração de má-fé para sustentar a recusa quando não houve exames prévios. Em geral, isso envolve a seguradora afirmar que houve omissão ou informação falsa relevante na contratação. Se a acusação vier vaga, tente obter a justificativa completa e junte seus registros.
Meu caso é de urgência ou emergência, isso muda algo?
Em plano de saúde, a lei descreve urgência e emergência e trata do atendimento nesses casos. Além disso, há regra de limite de carência para urgência e emergência. O enquadramento depende da declaração do médico e do que a negativa registra.
Plano de autogestão segue o Código de Defesa do Consumidor?
Há orientação do STJ de que o Código de Defesa do Consumidor se aplica aos contratos de plano de saúde, salvo os administrados por entidades de autogestão. Por isso, vale identificar qual é o tipo do seu plano antes de escolher a estratégia. Guarde documentos que mostrem quem administra o contrato.
Existe limite máximo de carência no contrato?
A lei traz tetos de carência quando o contrato prevê carência, e isso varia conforme o caso. Há teto para situações gerais e para partos a termo, além de regra específica para urgência e emergência. Compare o texto do contrato com a situação que motivou o pedido.
O plano pode negar atendimento em emergência dizendo que ainda está em carência?
A lei trata da cobertura obrigatória do atendimento nos casos listados e define o que é emergência e urgência. Além disso, existe entendimento do STJ sobre abuso quando a carência em urgência e emergência ultrapassa o teto legal. O enquadramento depende da declaração do médico e do que a negativa registra.
Se o tratamento não está no rol, sempre pode negar?
A lei prevê que tratamento prescrito pode ser autorizado mesmo fora do rol se for atendido um dos critérios legais. Na prática, o peso está na prescrição, na justificativa e no rol vigente no momento do pedido.
Se você está lidando com uma negativa agora, tente manter o foco no que é verificável: documentos da contratação, justificativa formal, relatórios médicos e protocolos. Com isso em mãos, você consegue entender melhor se a recusa segue as regras citadas acima e quais são os próximos passos possíveis no seu caso.


