
O plano de saúde pode ter de cobrir um tratamento prescrito pelo seu médico mesmo quando a operadora diz que ele não está no rol da ANS, desde que os critérios legais para cobertura fora do rol sejam atendidos no seu caso.
Quando a negativa acontece, o que isso muda na sua vida
Quando você recebe um “negado”, é comum ficar sem saber se o problema é o remédio, o tipo de plano, o tempo de contrato ou o jeito como o pedido foi feito.
O ponto mais importante é separar justificativas que podem fazer sentido no papel de justificativas que não combinam com o que a lei manda o plano cobrir em certas situações.
Rol da ANS: referência básica não é sinônimo de limite
A lei define que o rol de procedimentos e eventos em saúde suplementar é referência básica de cobertura e fixa diretrizes de atenção à saúde para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei.
Na prática, isso ajuda a entender por que uma negativa baseada apenas em “não está no rol” pode não encerrar a conversa, porque o rol é tratado como referência básica, e não como teto máximo.
Em muitos pedidos, a discussão real não é o nome do medicamento, mas a doença que está sendo tratada e a forma como o médico justificou o caminho terapêutico.
A cobertura do plano-referência é estruturada pela doença classificada na lista internacional de doenças, e não por uma lista fechada de nomes de tratamentos.
Quem tem mais chance de superar a negativa baseada no rol
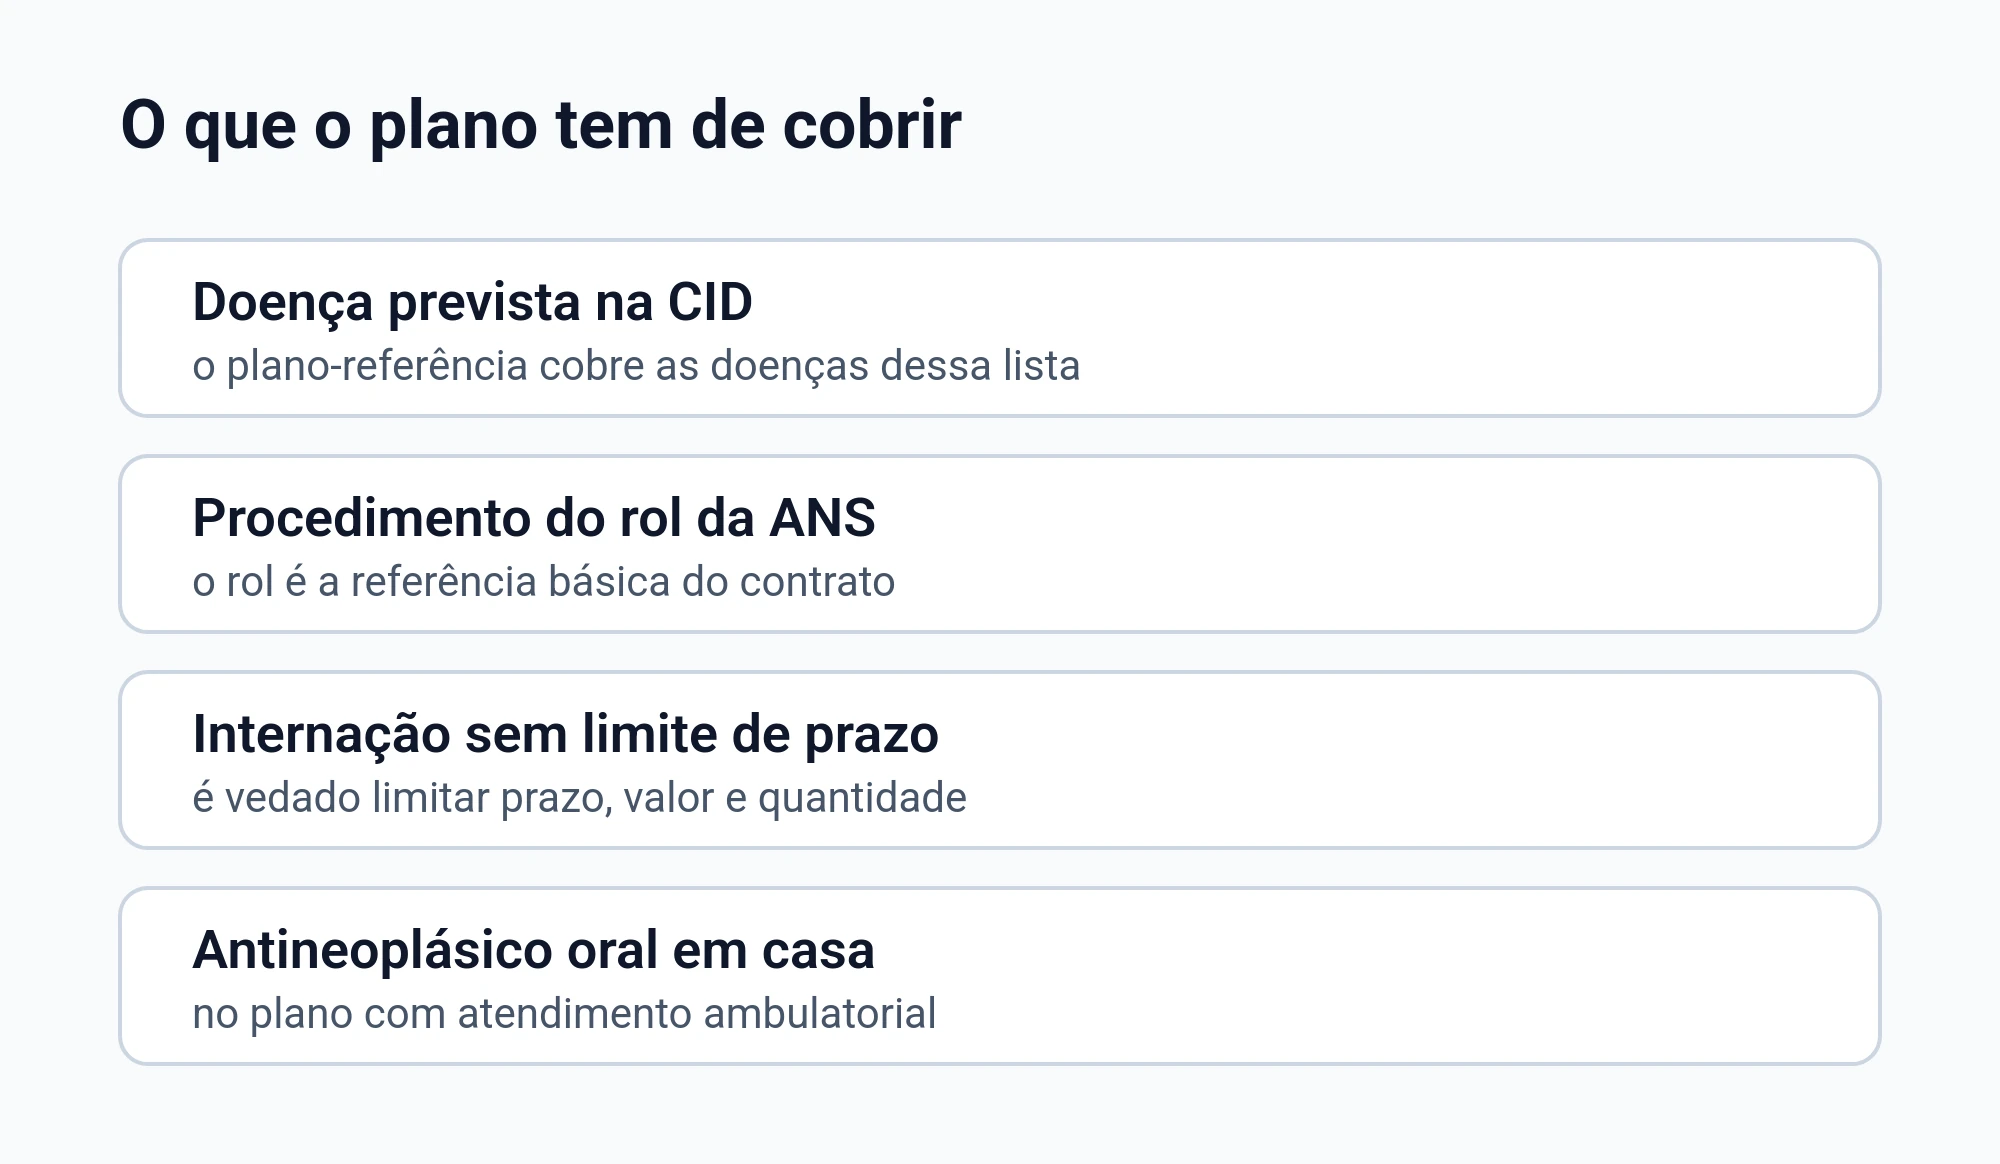
Quando você junta o que a doença pede com o que o seu médico prescreveu, fica mais fácil ver se a negativa veio de falta de documento ou de leitura restritiva do que o plano deveria analisar.
Cobertura fora do rol: quando a lei manda autorizar
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido pelo menos um dos critérios legais listados para essa situação.
Aqui, faz diferença o que está escrito na prescrição e no relatório: qual é o diagnóstico, qual foi a linha de cuidado já tentada e por que o médico escolheu aquele medicamento.
Um dos critérios legais que podem permitir a cobertura fora do rol é a comprovação de eficácia baseada em evidências científicas e em um plano terapêutico.
Outro critério legal é haver recomendação da Conitec, ou de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com aprovação também para uso no país de origem.
Como os critérios são alternativos, o seu caso pode se encaixar por um caminho ou pelo outro, e isso muda o tipo de prova que costuma ser mais útil.
- O que costuma fortalecer o pedido médico
- Relatório com diagnóstico e objetivo do tratamento
- Justificativa clínica para a escolha do medicamento
- Plano terapêutico com etapas e monitoramento
- Exames que mostrem o quadro e a necessidade
Carência: quando o plano pode impor e quando não pode
Quando o contrato prevê carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Se a justificativa da operadora for carência, a primeira checagem é entender em qual situação o pedido foi colocado e se o prazo apontado respeita o teto legal.
Quando se trata de urgência e emergência, o prazo máximo de carência é de 24 horas.
A cláusula que prevê carência para uso dos serviços em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
O que é urgência e o que é emergência, segundo a lei
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Emergência, para a lei, é o caso com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, por declaração.
Isso é importante porque, em emergência, o enquadramento não deveria depender de uma leitura administrativa do plano, e sim do que o seu médico registrou no atendimento.
Nos casos que a lei enumera, a cobertura do atendimento é obrigatória, e o texto não abre exceção por tipo de plano nem por carência ainda em curso.
Internação e terapia intensiva: limites contratuais não podem reduzir o cuidado
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa veio junto com proposta de reduzir tempo de internação, trocar unidade sem justificativa clínica ou impor um limite de permanência, é essencial pedir que tudo seja formalizado por escrito.
| Situação comum | O que você registra |
|---|---|
| Negativa por falta de previsão | Guarde o relatório médico e a resposta formal do plano |
| Negativa por carência | Guarde o contrato e a data de contratação |
| Mudança de local ou redução do cuidado | Peça justificativa por escrito e anote quem autorizou |
| Pedido com risco imediato | Guarde declaração do médico e exames recentes |
Doença preexistente: quando essa justificativa pode ser abusiva
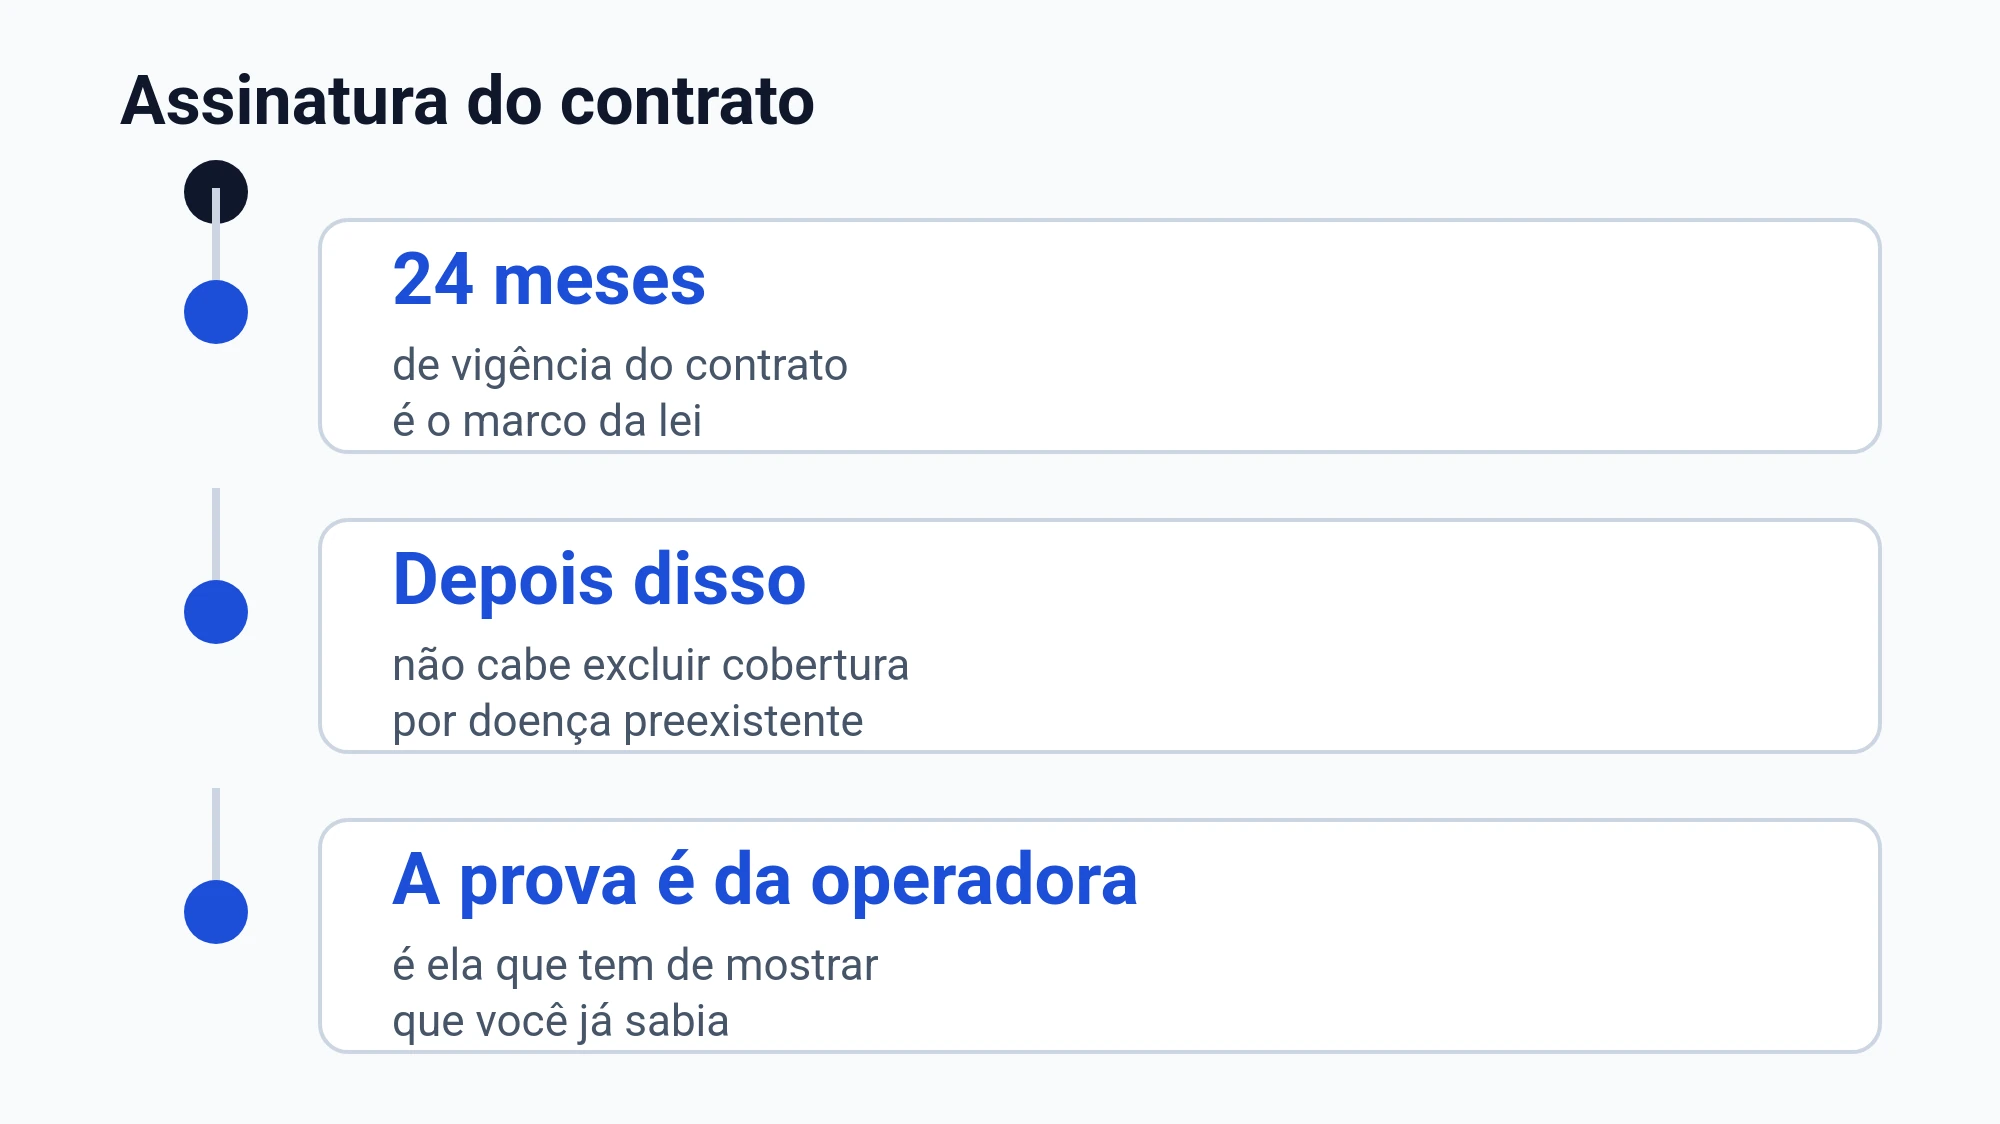
É vedada a exclusão de cobertura de doenças e lesões preexistentes após 24 meses de vigência do contrato, e o ônus de provar o conhecimento prévio do consumidor é da operadora.
Se a operadora tenta negar por doença preexistente, a discussão costuma girar em torno do que foi perguntado na contratação e do que pode ser provado sobre conhecimento prévio.
A recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos antes da contratação ou demonstração de má-fé do segurado.
Mesmo quando existe essa discussão, você pode precisar do cuidado de forma rápida, então o que mais ajuda é ter documentos organizados e uma narrativa coerente do que aconteceu.
Medicamento em casa: a regra geral e as exceções que importam
O fornecimento de medicamentos para tratamento domiciliar é, em regra, exceção do plano-referência, ressalvado o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
No plano com atendimento ambulatorial, deve haver cobertura para tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos e adjuvantes.
Na prática, o que muda é se o medicamento é de uso oral em casa, se está ligado à continuidade de uma internação, e como o médico descreveu essa continuidade no relatório.
Onde você costuma encontrar a justificativa do “negado” e como reagir com organização
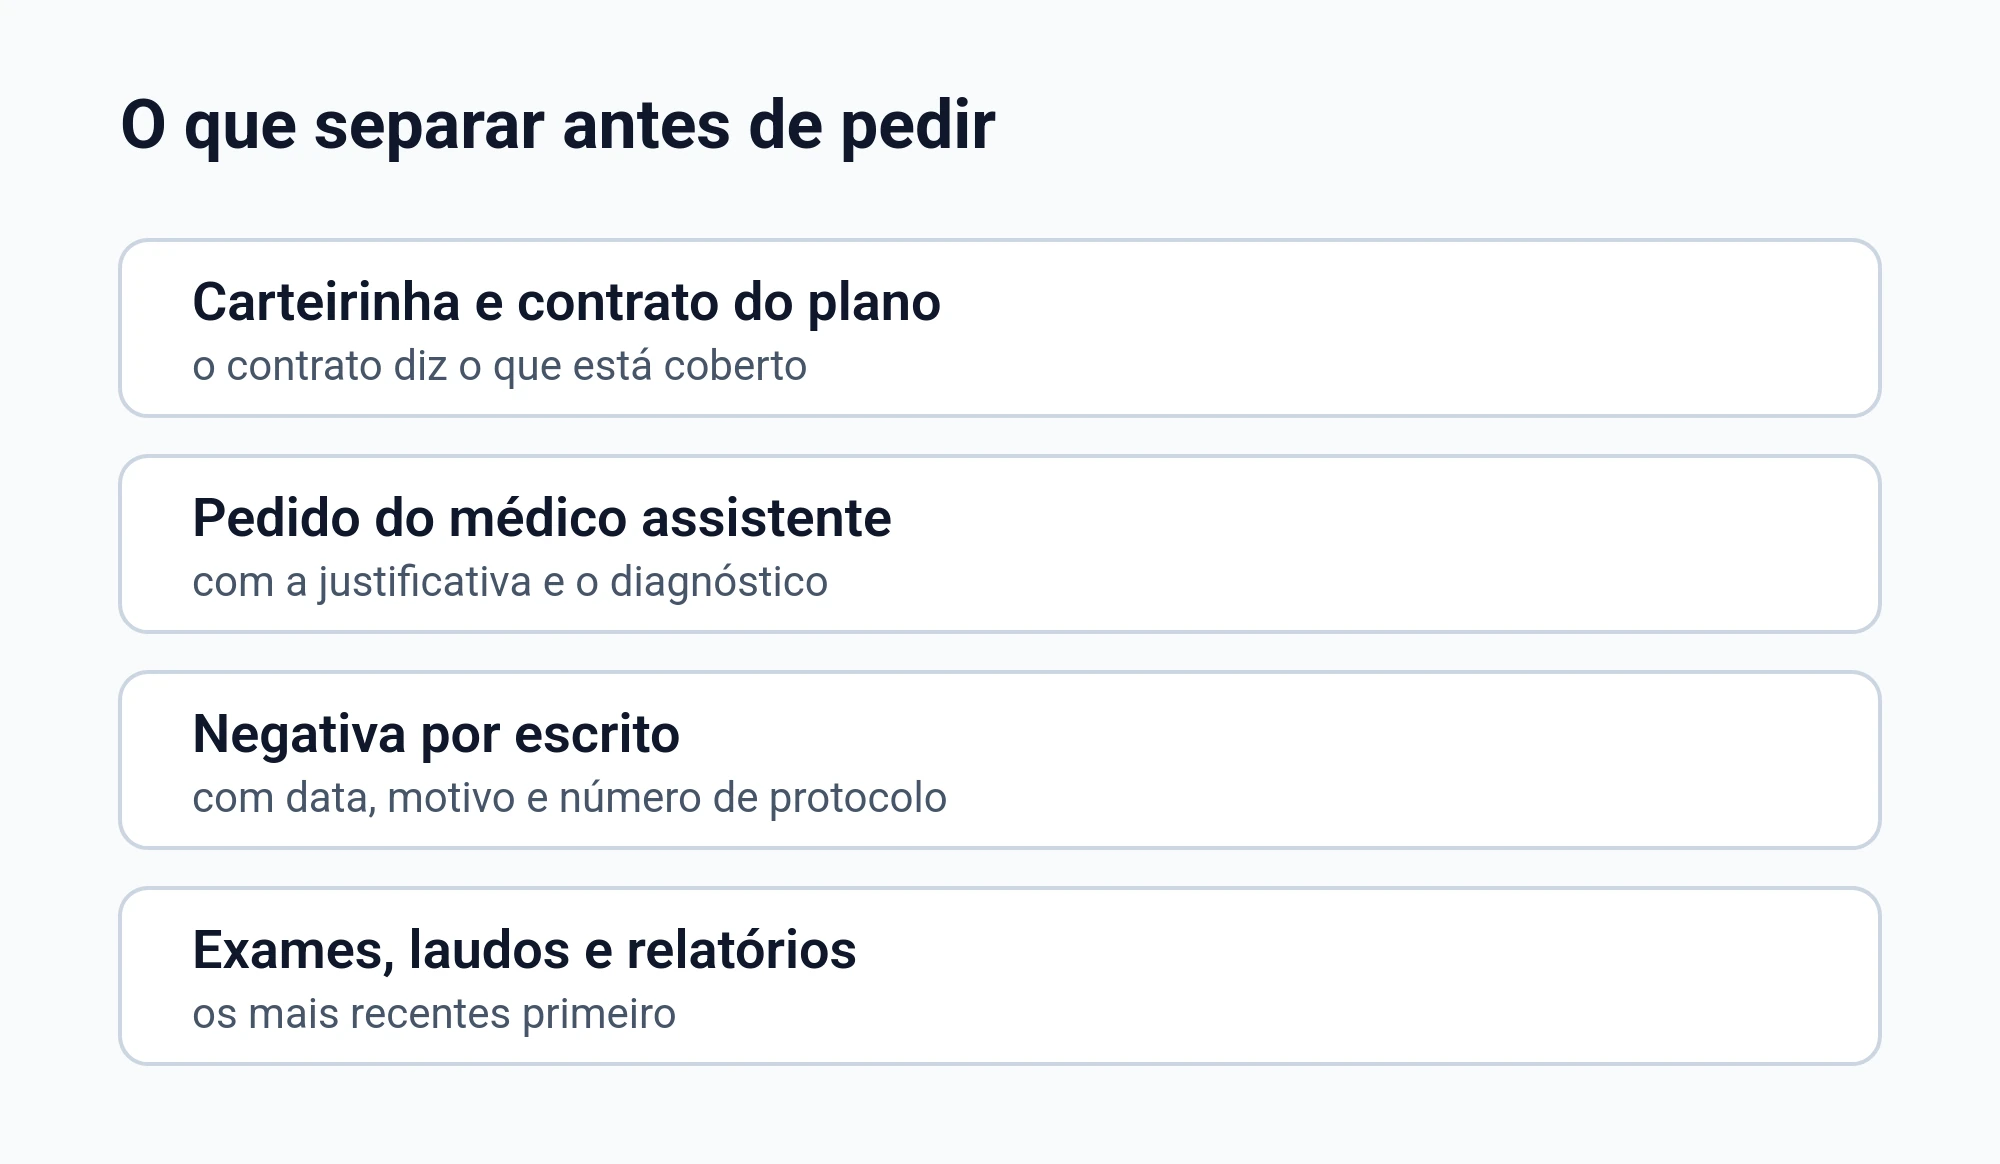
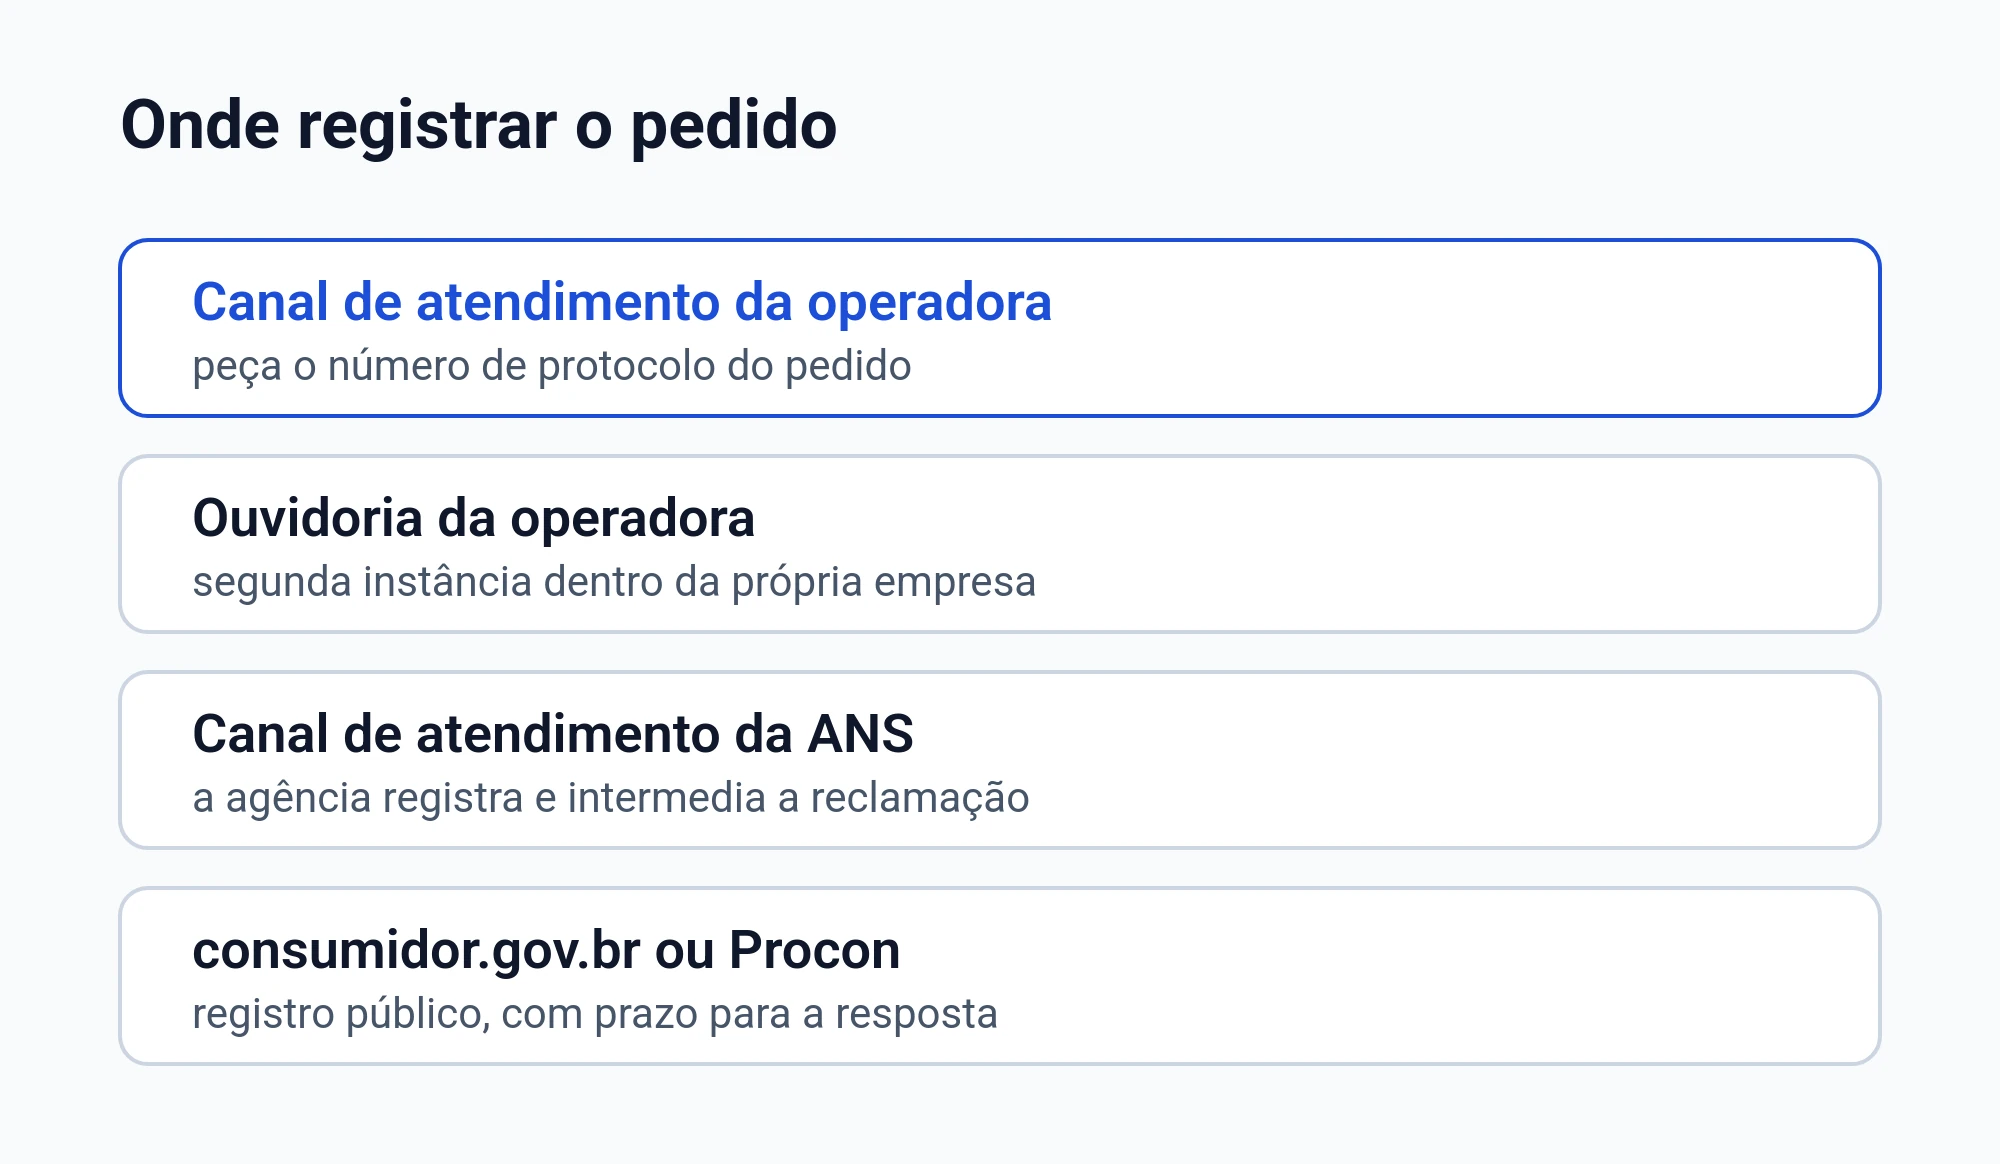
Quando a negativa chega, ela normalmente vem com um motivo padrão e pouca explicação do que faltou. Você ganha tempo quando transforma isso em uma lista do que precisa ser provado.
- Passos práticos para você se organizar
- Peça a negativa por escrito e guarde
- Separe prescrição e relatório médico completos
- Junte exames e laudos citados no relatório
- Guarde contrato, carteirinha e comprovantes
- Anote datas, nomes e protocolos do atendimento
Perguntas comuns sobre Gazyva e cobertura do plano
Se o plano disser que Gazyva não está no rol, isso encerra o assunto?
Não necessariamente. A lei trata o rol como referência básica, e existe regra que manda autorizar tratamento prescrito fora do rol quando critérios legais são atendidos. O que decide é a combinação de prescrição, plano terapêutico e enquadramento nesses critérios.
A operadora pode dizer que não é emergência e negar por carência?
Em emergência, quem caracteriza é o médico assistente, por declaração, e a lei descreve emergência como risco imediato de vida ou de lesão irreparável. Além disso, há limite de carência para urgência e emergência. Por isso, o registro médico do atendimento faz diferença.
Dá para negar por doença preexistente sem prova forte?
A discussão depende do que houve na contratação. A lei veda exclusão após certo tempo de vigência do contrato e coloca na operadora o ônus de provar conhecimento prévio. Também há entendimento de que, sem exames prévios ou prova de má-fé, a recusa pode ser ilícita.
E se o tratamento envolver internação ou terapia intensiva?
Se o seu plano inclui internação hospitalar, a lei veda limitar prazo, valor máximo ou quantidade da internação, e também veda limitar tempo em terapia intensiva. O que pesa é o que o médico registra como necessário para o seu cuidado.
Com uma prescrição bem feita e documentos completos, você entende melhor se a negativa está baseada em falta de papel, em leitura restritiva do rol, em carência ou em alegação de doença preexistente.


