
O plano de saúde pode ter de cobrir Temodal (temozolomida) quando houver prescrição do seu médico e a situação se enquadrar nas regras de cobertura, inclusive nas hipóteses de autorização fora do rol. A resposta do caso concreto depende da indicação clínica, do contrato e do rol em vigor.
Quando a negativa acontece, o que isso costuma significar para você
Você recebe a resposta do plano e fica com medo de interromper o tratamento, de atrasar o início ou de não conseguir comprar o remédio. Em geral, o caminho começa por entender qual foi o motivo escrito da negativa e qual é a indicação do seu médico.
Temodal (temozolomida) é um medicamento usado no tratamento de alguns tipos de câncer. Por isso, a espera pode pesar no seu planejamento e no que o médico recomendou para o seu caso.
Rol da ANS: referência básica, não um limite automático
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e como fonte de diretrizes de atenção à saúde, e não como um limite máximo que impediria toda cobertura fora dele.
Na prática, isso significa que uma negativa baseada só na frase “não está no rol” pode não encerrar o assunto. O rol pode orientar a cobertura, mas a própria lei prevê situações em que a cobertura pode ir além do que está listado.
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora quando for atendido pelo menos um dos critérios legais. Ou seja, o rol não é o limite máximo da cobertura.
Cobertura fora do rol: quais critérios a lei exige
Um dos critérios que autorizam a cobertura fora do rol é haver comprovação de eficácia à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Aqui, costuma ser útil ver se o seu médico descreveu o objetivo do tratamento, o esquema proposto e por que ele escolheu aquela opção para você. Quanto mais claro estiver o plano terapêutico, mais fácil fica discutir a negativa.
Outro critério que pode autorizar a cobertura fora do rol é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, com aprovação também para uso no país de origem.
Como esses critérios são alternativos, a existência de apenas um deles pode ser suficiente para enquadrar o pedido. Não é necessário preencher todos ao mesmo tempo.
Na conversa com o plano, vale separar o que é discussão médica do que é discussão administrativa. A operadora pode pedir documentos e justificativas, mas a sua conduta terapêutica deve vir do seu médico.
Quando a cobertura é pensada pela doença, e não pelo nome do remédio
O plano-referência cobre assistência médico-ambulatorial e hospitalar das doenças listadas na classificação internacional de doenças da Organização Mundial da Saúde. A referência principal é a doença classificada, e não uma lista de nomes de tratamentos.
Isso ajuda a entender por que, muitas vezes, a discussão não é “o remédio existe na lista do plano”, e sim como o tratamento se conecta ao cuidado da doença que está sendo acompanhada por você.
Temozolomida de uso em casa: o que a lei diz sobre antineoplásico oral
No plano que inclui atendimento ambulatorial, deve haver cobertura de tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
A lei também trata o fornecimento de medicamentos para tratamento domiciliar como exceção do plano-referência, mas ressalva o antineoplásico oral do atendimento ambulatorial e o antineoplásico ligado à continuidade da internação.
Na prática, quando a discussão é sobre remédio usado em casa, você costuma precisar separar o que é medicamento domiciliar comum do que entra como antineoplásico oral no contexto do atendimento ambulatorial ou da continuidade da internação.
Se o plano alegar carência, confira como ficam urgência e emergência
Quando o contrato fixa carência, o prazo máximo para cobertura de casos de urgência e emergência é de 24 horas.
A cláusula que prevê carência para uso dos serviços nas situações de urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação.
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, em declaração.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
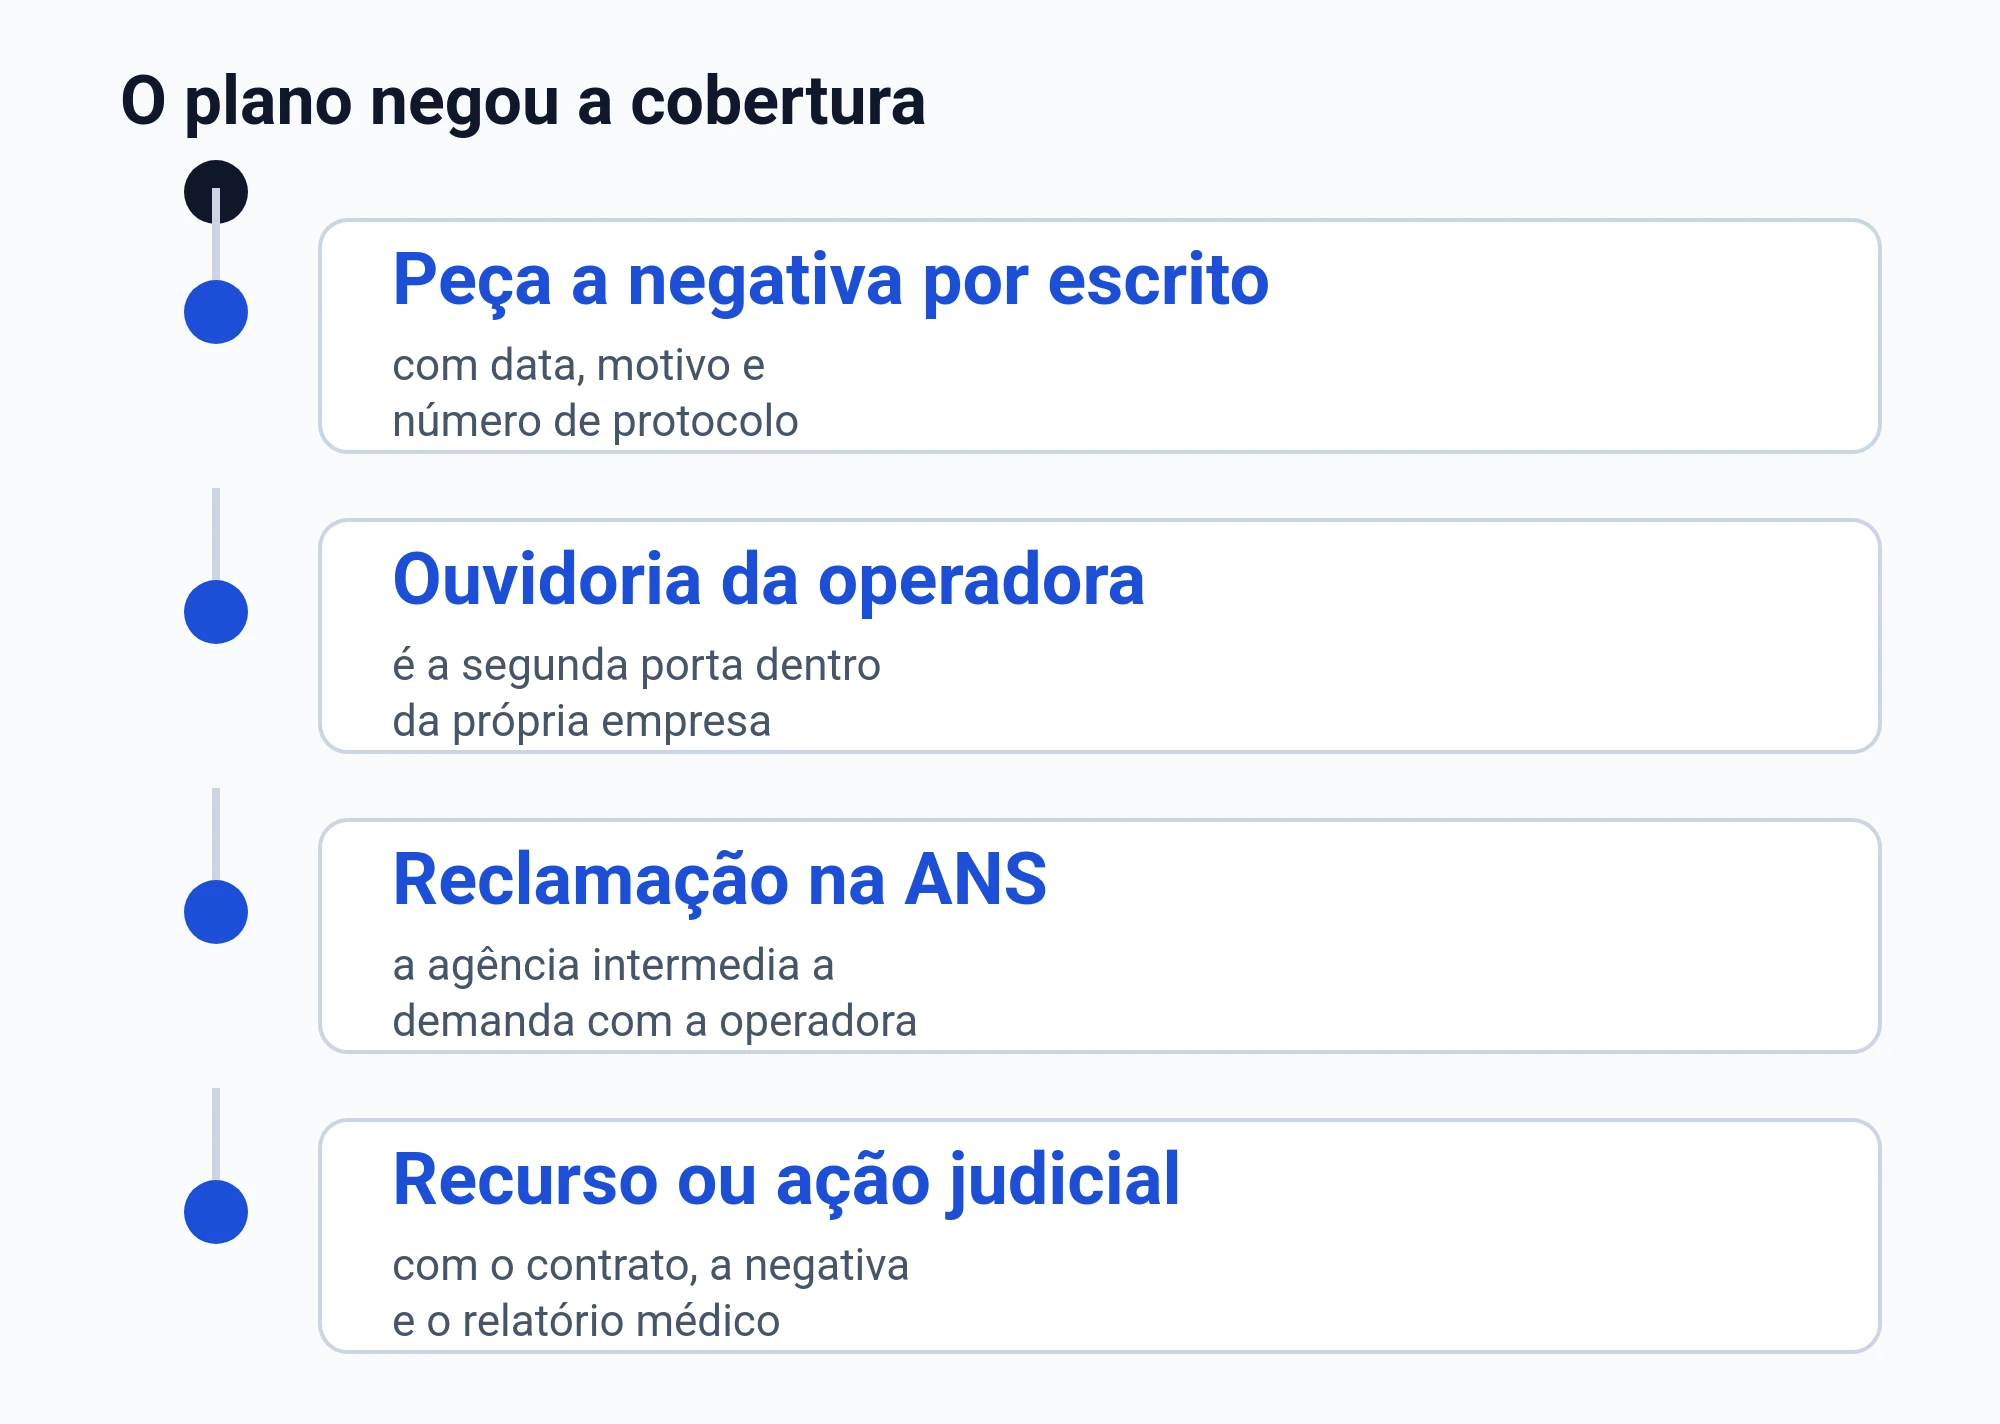
Depois do não: como você se organiza para não ficar só na conversa
Internação e UTI: limites de tempo e de quantidade não devem ser impostos
No plano que inclui internação hospitalar, é vedada a limitação de prazo, de valor máximo e de quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Se a negativa aparecer durante uma internação, ou junto com pedido de UTI, tente guardar tudo o que mostra a necessidade clínica apontada pelo médico. Isso ajuda a separar discussão de cobertura de discussão sobre conveniência administrativa.
Doença preexistente: quando essa justificativa pode falhar
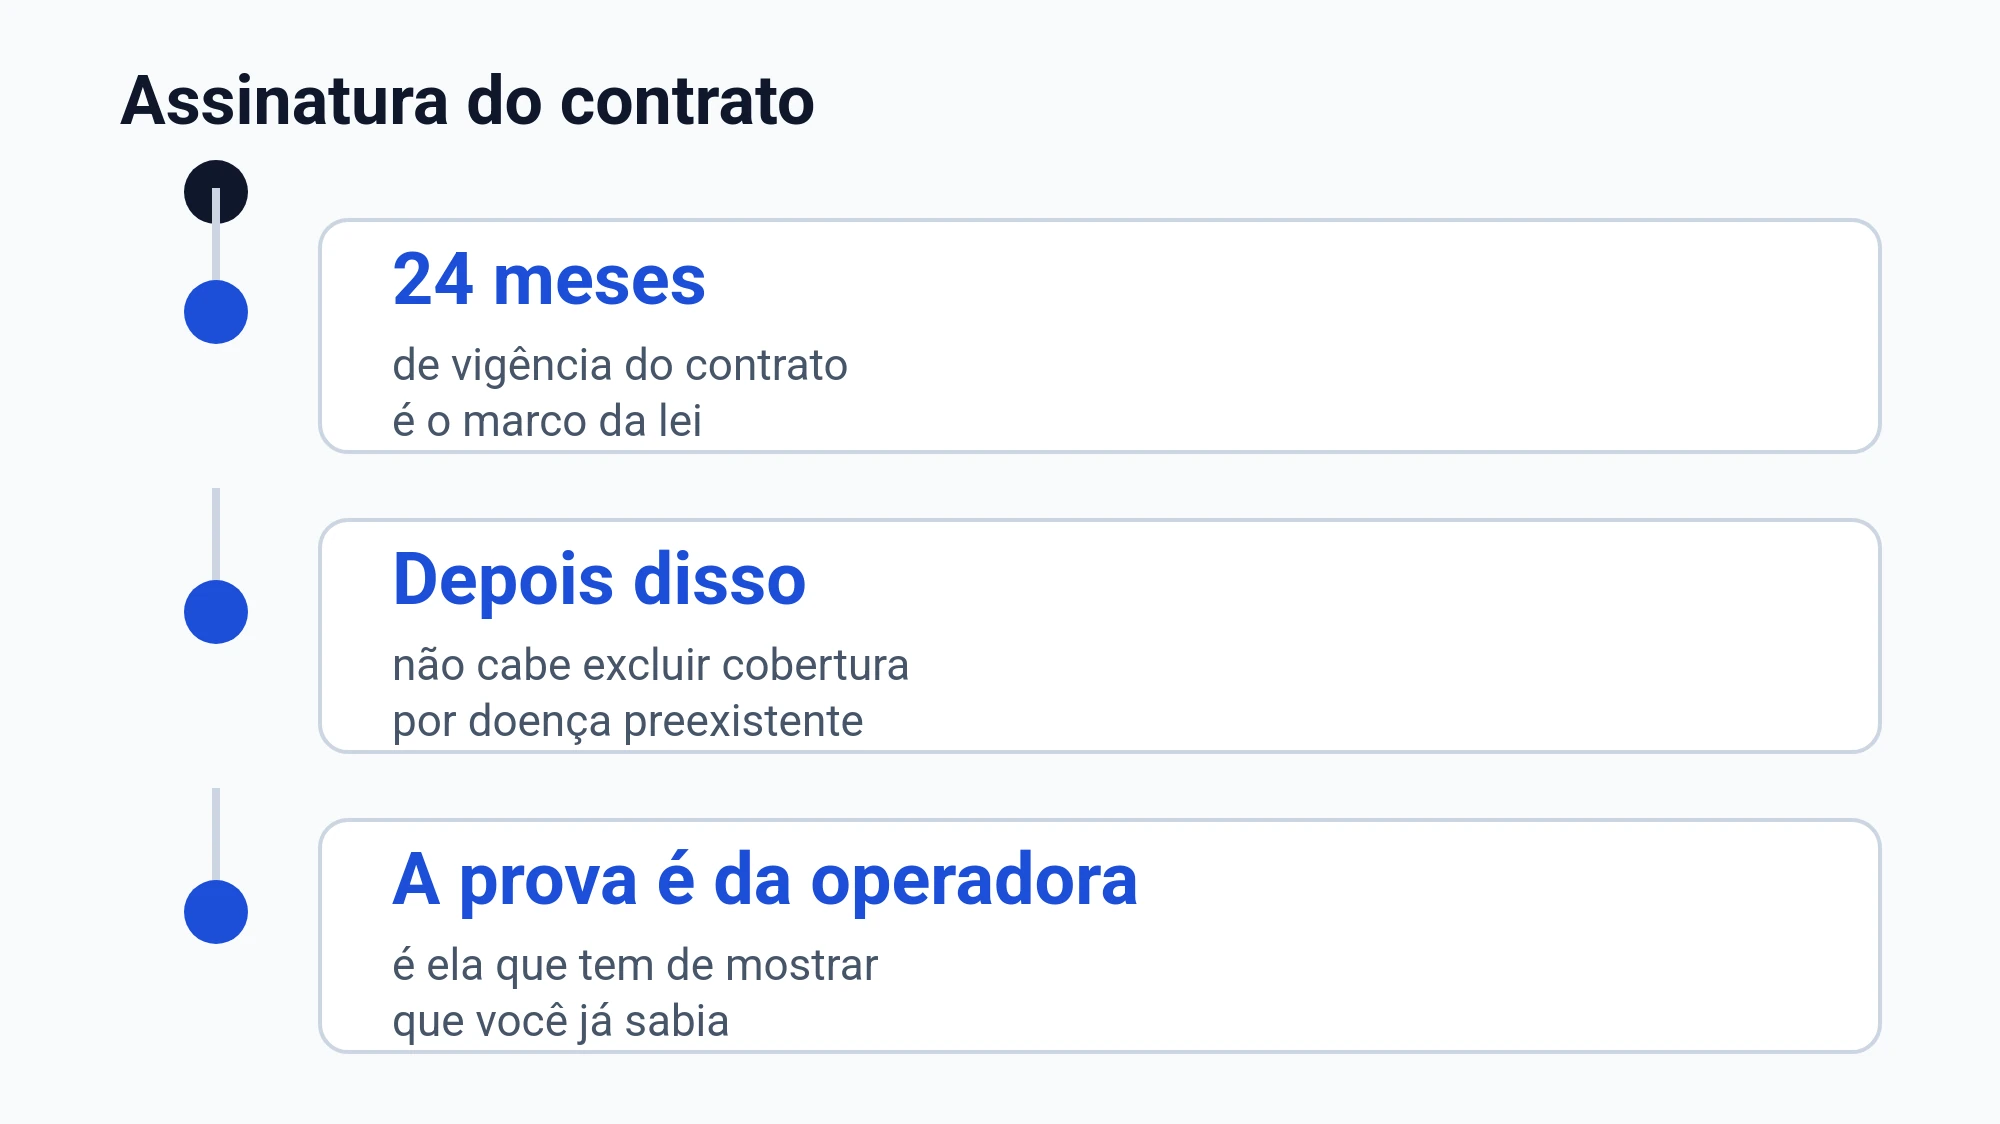
É vedada a exclusão de cobertura por doença ou lesão preexistente à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
Na vida real, essa discussão costuma virar uma disputa de documentos: o que foi perguntado na contratação, o que você informou, e o que o plano fez antes de aceitar você como beneficiário. Por isso, papel e protocolo importam.
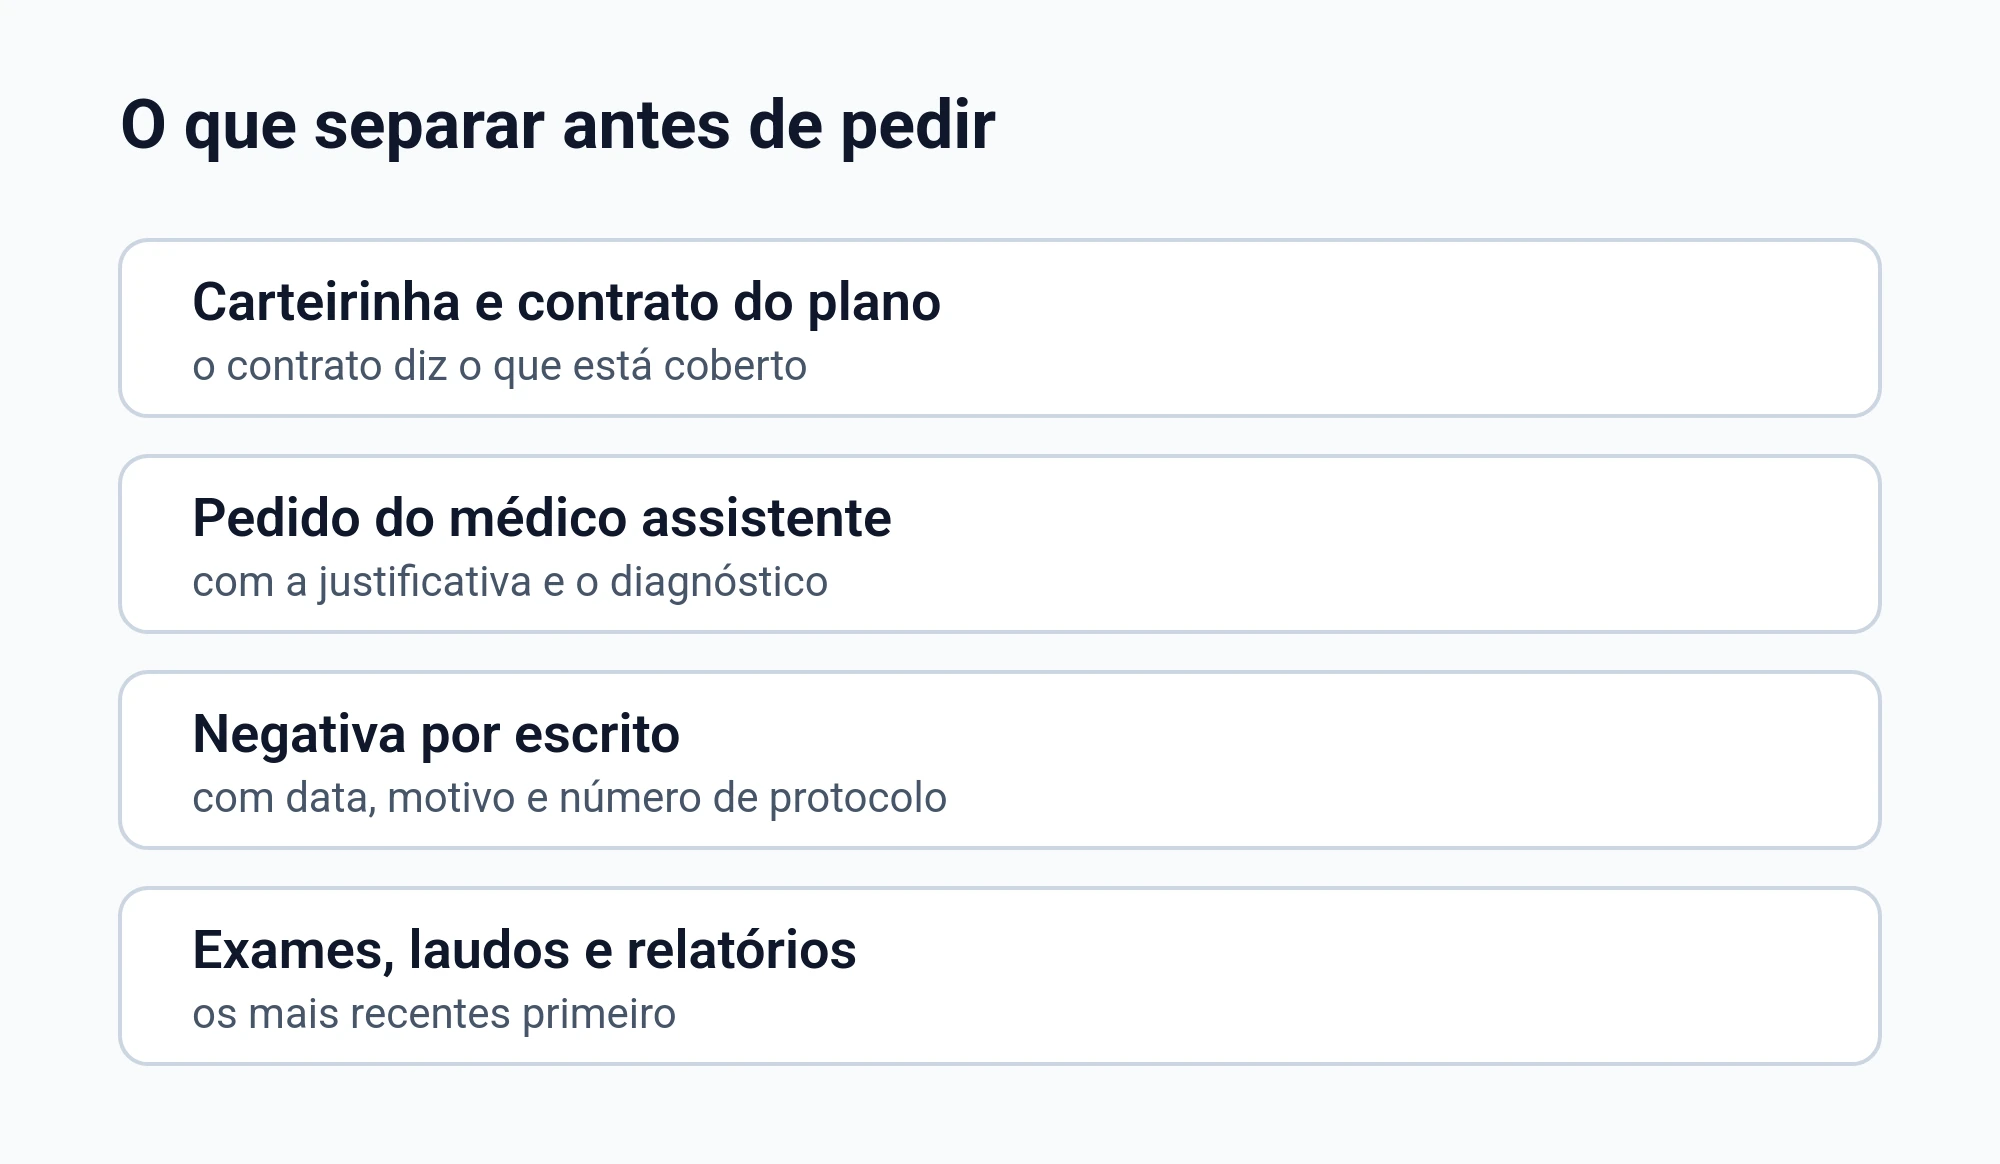
Documentos que costumam fazer diferença na negativa de Temodal
- Prescrição assinada e datada pelo seu médico
- Relatório médico com diagnóstico, histórico e justificativa do tratamento
- Plano terapêutico com objetivo e sequência do cuidado
- Exames e laudos que embasam a indicação
- Negativa do plano por escrito, com o motivo
- Protocolos de atendimento, e-mails e capturas do aplicativo
Como registrar a negativa e pedir reavaliação sem se perder
Você tende a ganhar clareza quando transforma a conversa em registro. Peça que o plano entregue a negativa por escrito e guarde o que foi enviado e recebido.
Se a operadora apontar falta de documento, responda com o que estiver faltando e mantenha o protocolo. Se o problema for “fora do rol”, veja se o seu médico consegue detalhar a justificativa e o plano terapêutico.
Carência em geral: o que você pode conferir no seu contrato
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias. É teto: o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias. É teto: o contrato pode prever prazo menor, nunca maior.
Se a negativa vier com a palavra “carência”, olhe no contrato qual evento o plano está dizendo que se aplica ao seu caso. Depois, compare com a situação clínica descrita pelo seu médico, porque isso muda o caminho a seguir.
Quem costuma se beneficiar dessas regras com mais frequência
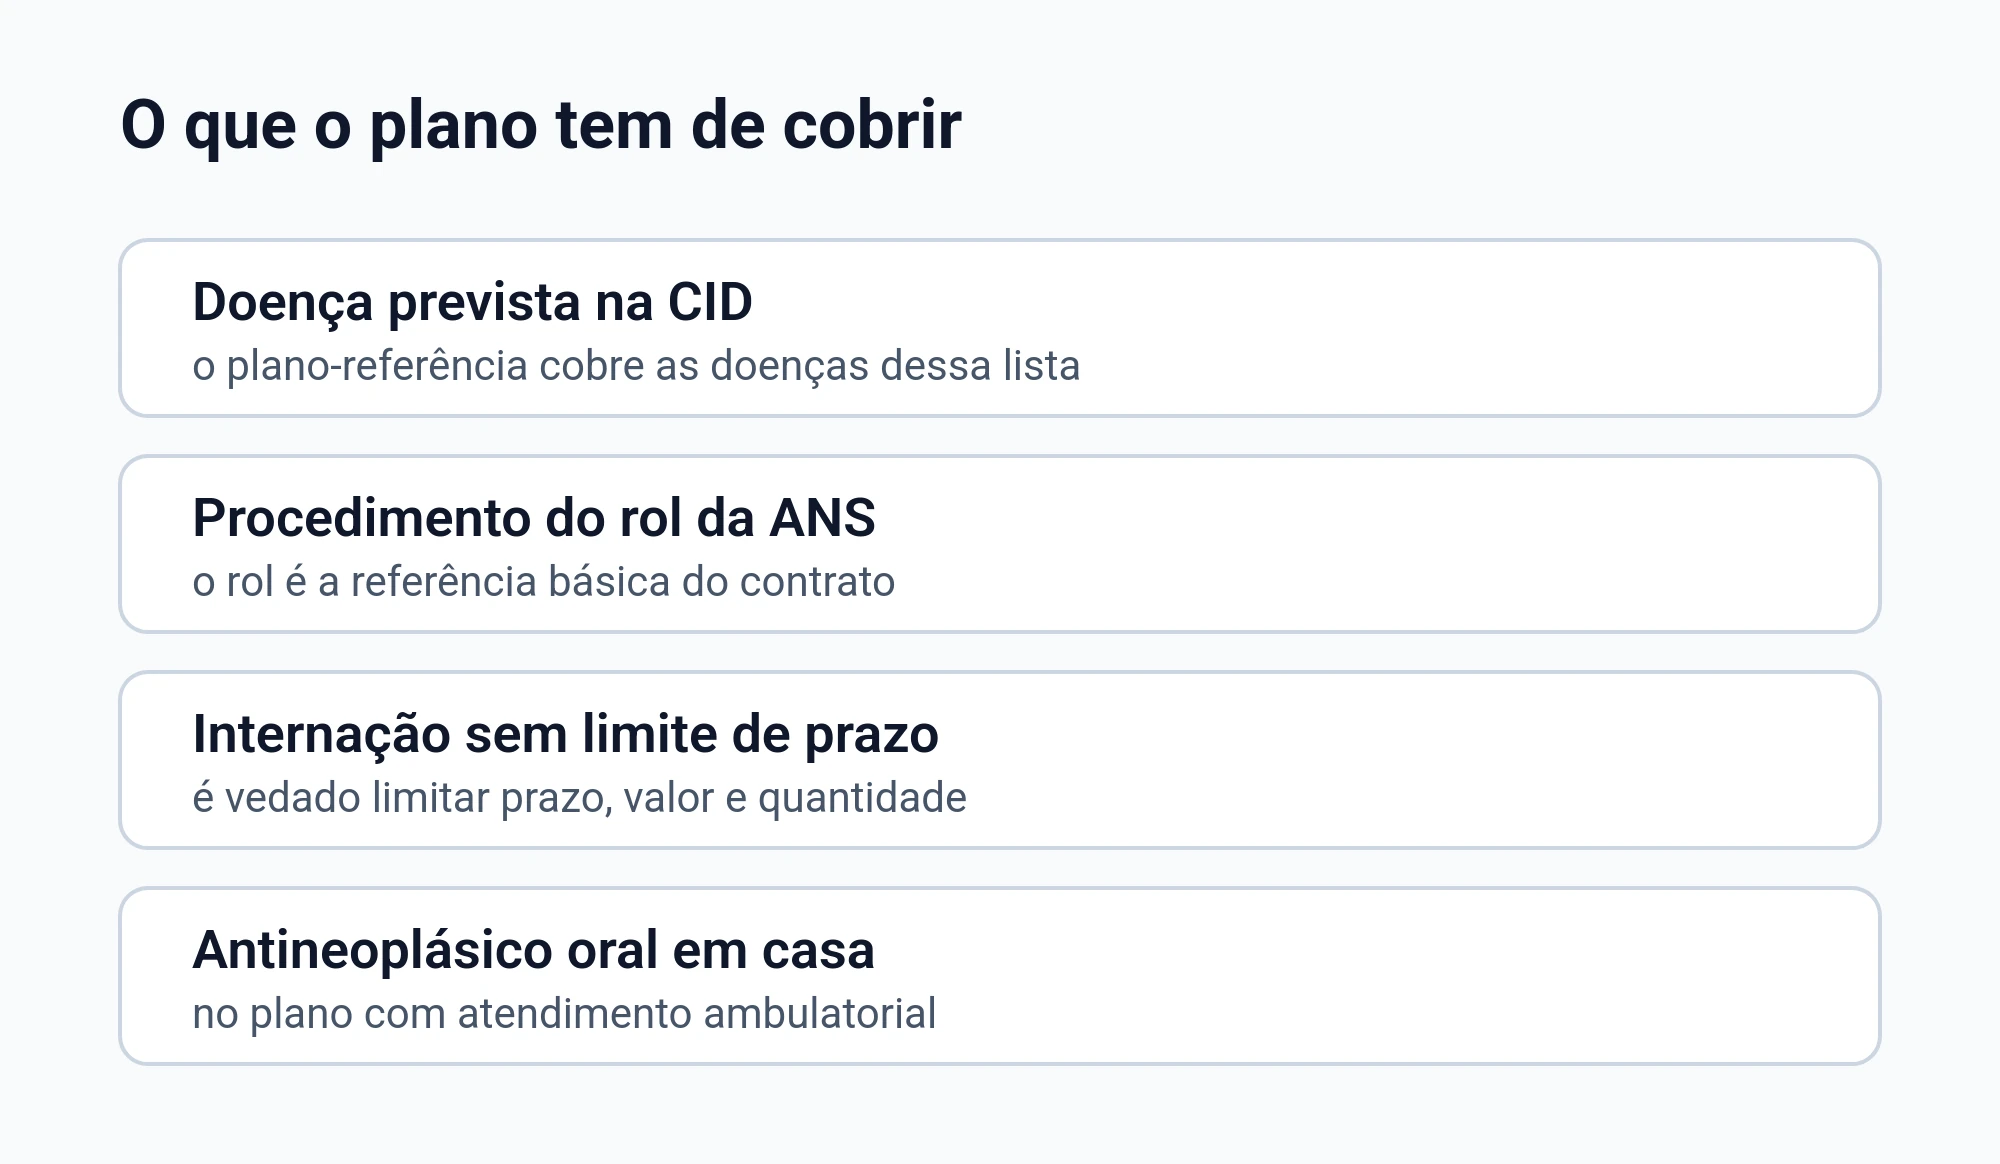
Tabela prática: motivos comuns de negativa e o que checar
| Motivo citado pelo plano | O que checar no seu caso |
|---|---|
| Nao esta no rol | Se ha prescricao e se algum criterio legal de cobertura fora do rol pode ser demonstrado |
| Carencia | Qual evento o plano enquadrou e se ha situacao grave descrita pelo medico |
| Uso domiciliar | Se o pedido envolve antineoplasico oral ligado ao cuidado ambulatorial ou a continuidade de internacao |
| Doenca preexistente | Se houve exame previo na contratacao e como o plano prova ma fe |
Perguntas que você pode fazer ao médico para fortalecer o pedido
- Qual e o objetivo do tratamento no seu caso
- Existe alternativa terapeutica e por que foi descartada
- Como o esquema proposto se encaixa no seu plano terapeutico
- Qual risco existe com atraso ou interrupcao
- O relatorio descreve de forma clara o diagnostico e a justificativa
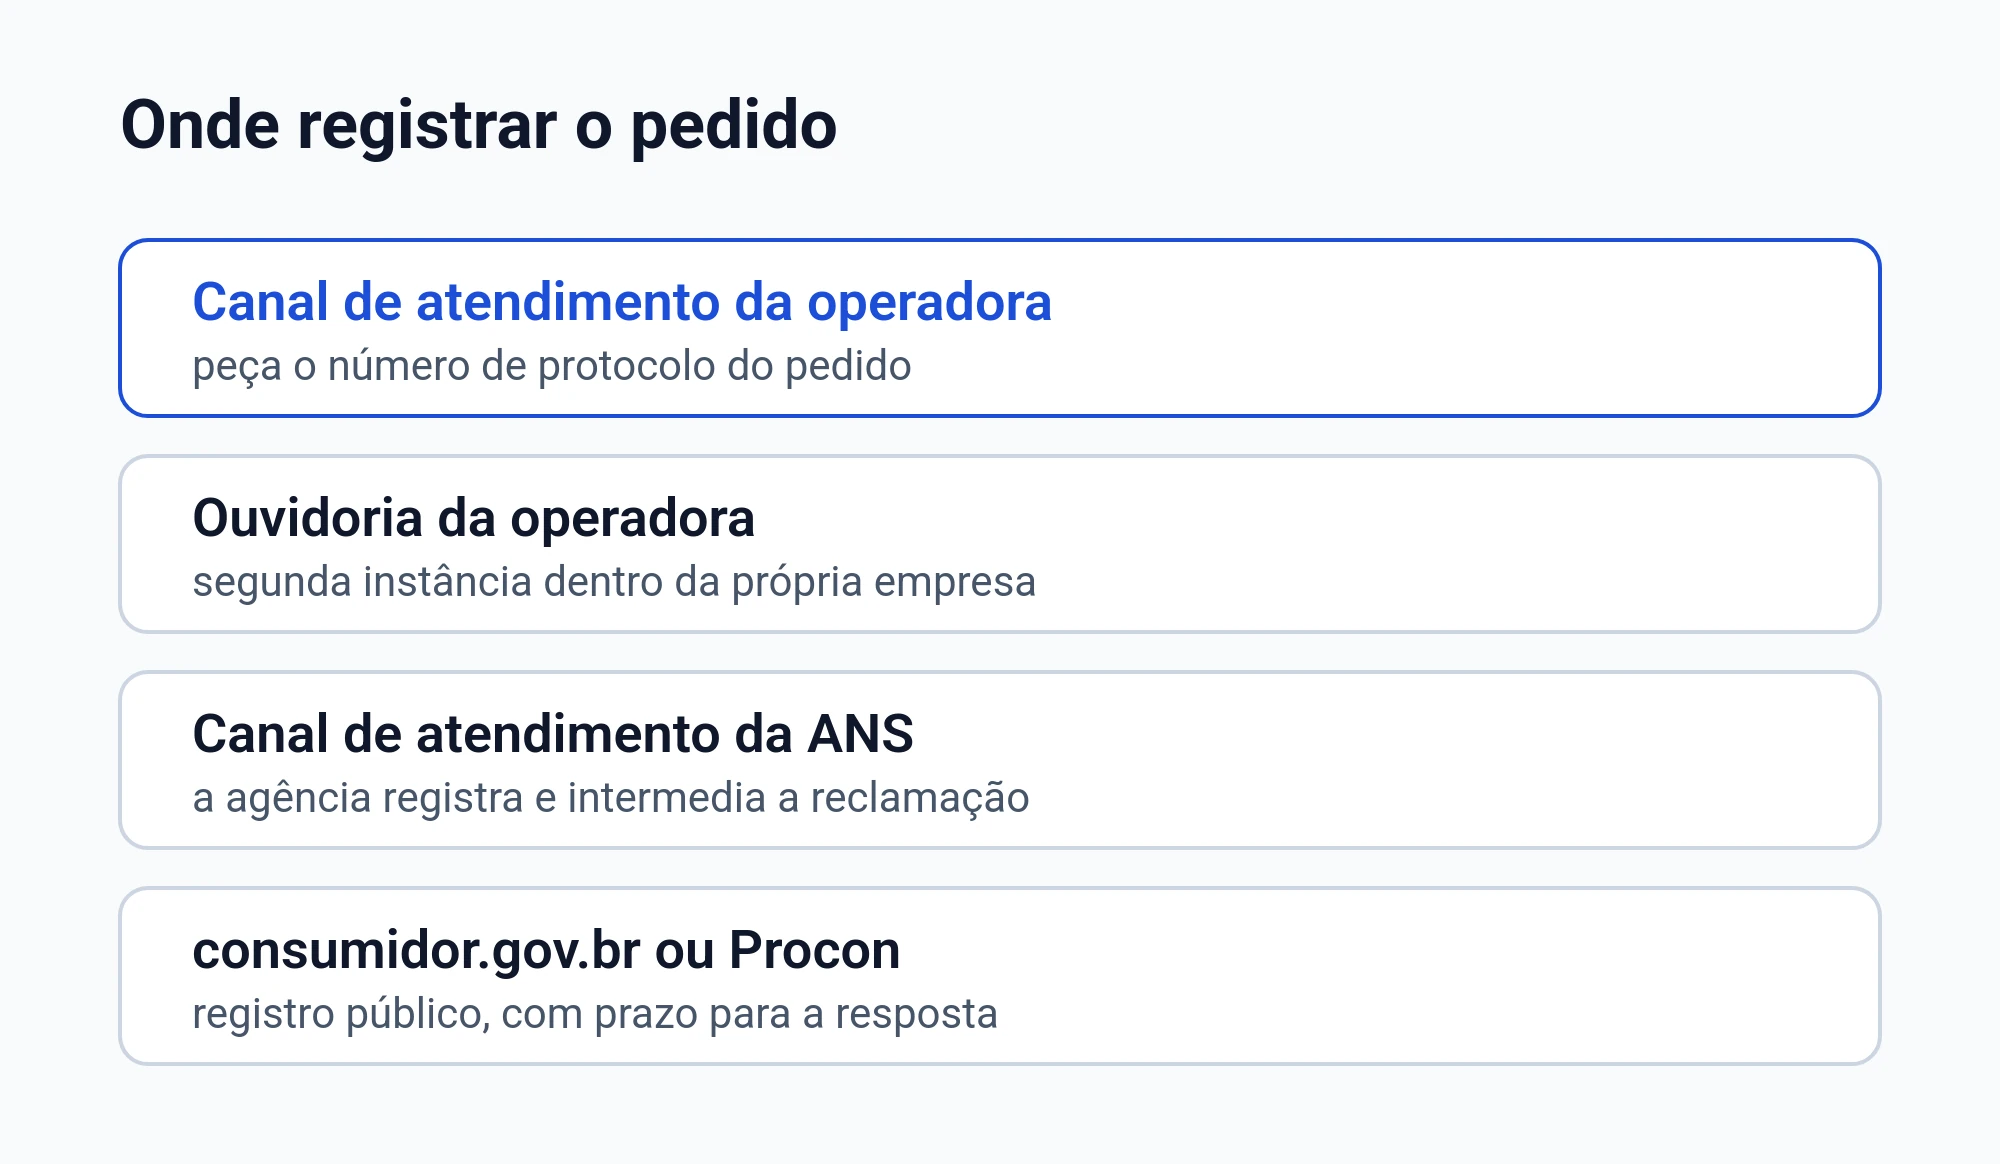
Onde você costuma fazer o pedido e por onde guardar o que foi enviado
Perguntas frequentes sobre Temodal negado pelo plano
Meu plano pode negar so porque diz que nao esta no rol da ANS?
A lei trata o rol como referencia basica, e ha previsao de cobertura fora dele quando ha prescricao e algum criterio legal e atendido. O enquadramento depende do seu relatorio medico e do rol vigente. Guarde a negativa por escrito e o plano terapeutico.
Temozolomida usada em casa entra como medicamento domiciliar comum?
A regra geral fala em excecao para medicamento domiciliar, mas ha ressalvas importantes para antineoplasico oral no atendimento ambulatorial e para situacoes ligadas a internacao. O que importa e como o seu medico prescreveu e justificou o uso. Separe receita, relatorio e negativa para discutir o motivo real do nao.
O plano pode falar em carencia mesmo com quadro grave?
Quando o contrato fixa carência, o prazo máximo para cobertura de casos de urgência e emergência é de 24 horas contado da data da contratação. Se o seu médico indicar uma situação grave, guarde o relatório e os registros do atendimento para discutir o motivo da negativa.
Negaram alegando doenca preexistente: o que costuma ser decisivo?
A discussao costuma girar em torno do que a operadora pediu na contratacao e do que consegue provar depois. Se nao houve exigencia de exames antes ou se nao fica demonstrada ma fe, esse motivo pode ser contestado. Guarde proposta, formularios e a negativa por escrito.
Se eu estiver internado, o plano pode limitar dias de internacao ou UTI?
A lei veda limitacao de prazo, valor maximo e quantidade para internacao hospitalar em clinicas reconhecidas e tambem para UTI, ficando a criterio do medico assistente. Se a negativa vier com limites, guarde o pedido medico e a resposta do plano. Isso ajuda a esclarecer se o problema e clinico ou administrativo.
Que documentos nao podem faltar para contestar a negativa?
O essencial e a prescricao e um relatorio medico claro, com diagnostico e justificativa, alem do plano terapeutico quando possivel. Some a isso exames e a negativa por escrito com protocolo. Com esse conjunto, voce consegue mostrar o que foi pedido, por que foi indicado e o que o plano respondeu.
Vale a pena pedir reanalise antes de buscar outros caminhos?
Em muitos casos, sim, porque voce transforma a conversa em registro e pode corrigir a falta de documento ou esclarecer o motivo medico. Se a operadora mantiver a negativa, o historico ajuda a demonstrar qual foi a justificativa usada. Mantenha protocolos e anexos organizados.
O que eu faco se o plano pedir documento que eu nao tenho?
Peça que o plano informe por escrito exatamente o que falta e por que aquilo e necessario. Veja se o consultorio ou o hospital consegue emitir uma declaracao substituta. Guarde os pedidos e as respostas para evitar desencontro de informacao.
Fecho: como se orientar sem adivinhar a regra
Quando Temodal é negado, você não precisa ficar no escuro: a chave é identificar o motivo escrito da operadora e alinhar isso com a prescrição do seu médico. Com documentos organizados e registros guardados, fica mais fácil discutir a cobertura com base no tipo de atendimento indicado.


