
O plano de saúde pode ter de cobrir a prótese de joelho quando ela estiver ligada ao tratamento da doença do paciente e ao plano terapêutico indicado pelo médico. Em geral, a discussão passa por como o rol da ANS é usado e pela força da prescrição médica no seu caso.
Quando a prótese de joelho vira tema de cobertura
Quando você recebe um “negado”, é comum ficar sem saber se o problema é o material, o hospital, o tipo de plano, o tempo de contrato ou a forma como o pedido foi feito. O melhor caminho é separar o que é motivo médico do que é motivo administrativo.
A prótese de joelho costuma aparecer em cenários de dor intensa, limitação de movimento e perda de autonomia. Por isso, além da autorização, você precisa de clareza sobre o que exatamente foi pedido: cirurgia, internação, equipe, material e reabilitação.
A regra de base: cobertura olha para a doença, não para o “nome do material”
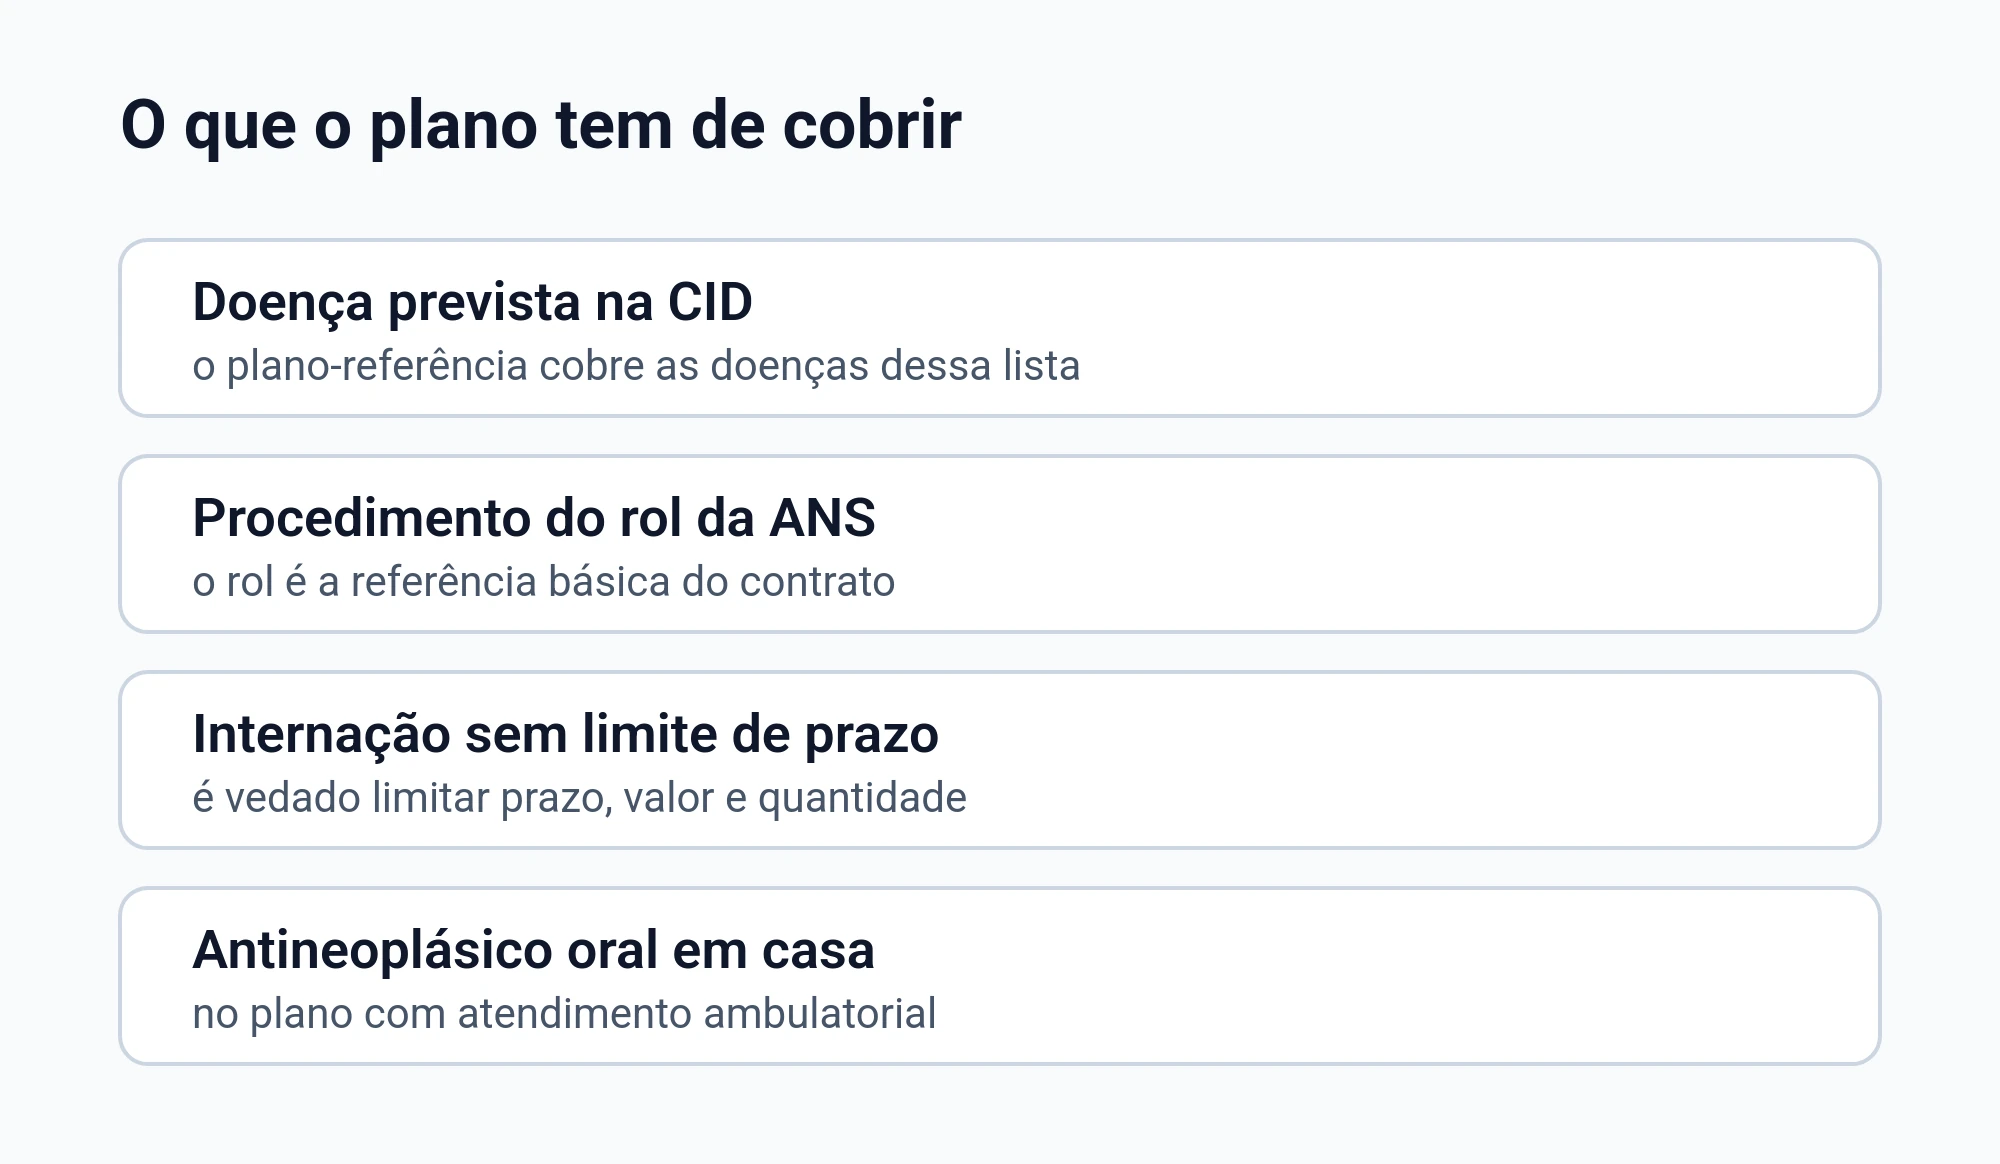
No plano-referência, a cobertura é estruturada a partir das doenças reconhecidas na classificação internacional indicada na lei, e não como uma lista fechada de nomes de tratamentos. Isso ajuda a discutir a negativa quando o material é parte do tratamento do quadro do paciente.
Na prática, você costuma avançar quando consegue mostrar que a prótese de joelho faz parte do tratamento da doença e do plano terapêutico, e que a indicação veio do seu médico assistente. Sem isso, o debate vira apenas burocracia.
O rol da ANS é referência básica, não o fim da conversa
A lei trata o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura, e não como limite máximo. Por isso, a análise não termina só porque a operadora diz que algo “não está no rol”.
O mesmo dispositivo também deixa claro que o rol é atualizado a cada nova incorporação. No seu caso, isso significa que a resposta pode depender do rol em vigor no momento do pedido e do que o seu médico prescreveu.
Depois da negativa: como organizar o que vem a seguir
Quando a negativa chega, o mais importante é transformar a conversa em registro. Você quer conseguir mostrar o que foi solicitado, quando foi solicitado e qual foi o motivo formal da resposta.
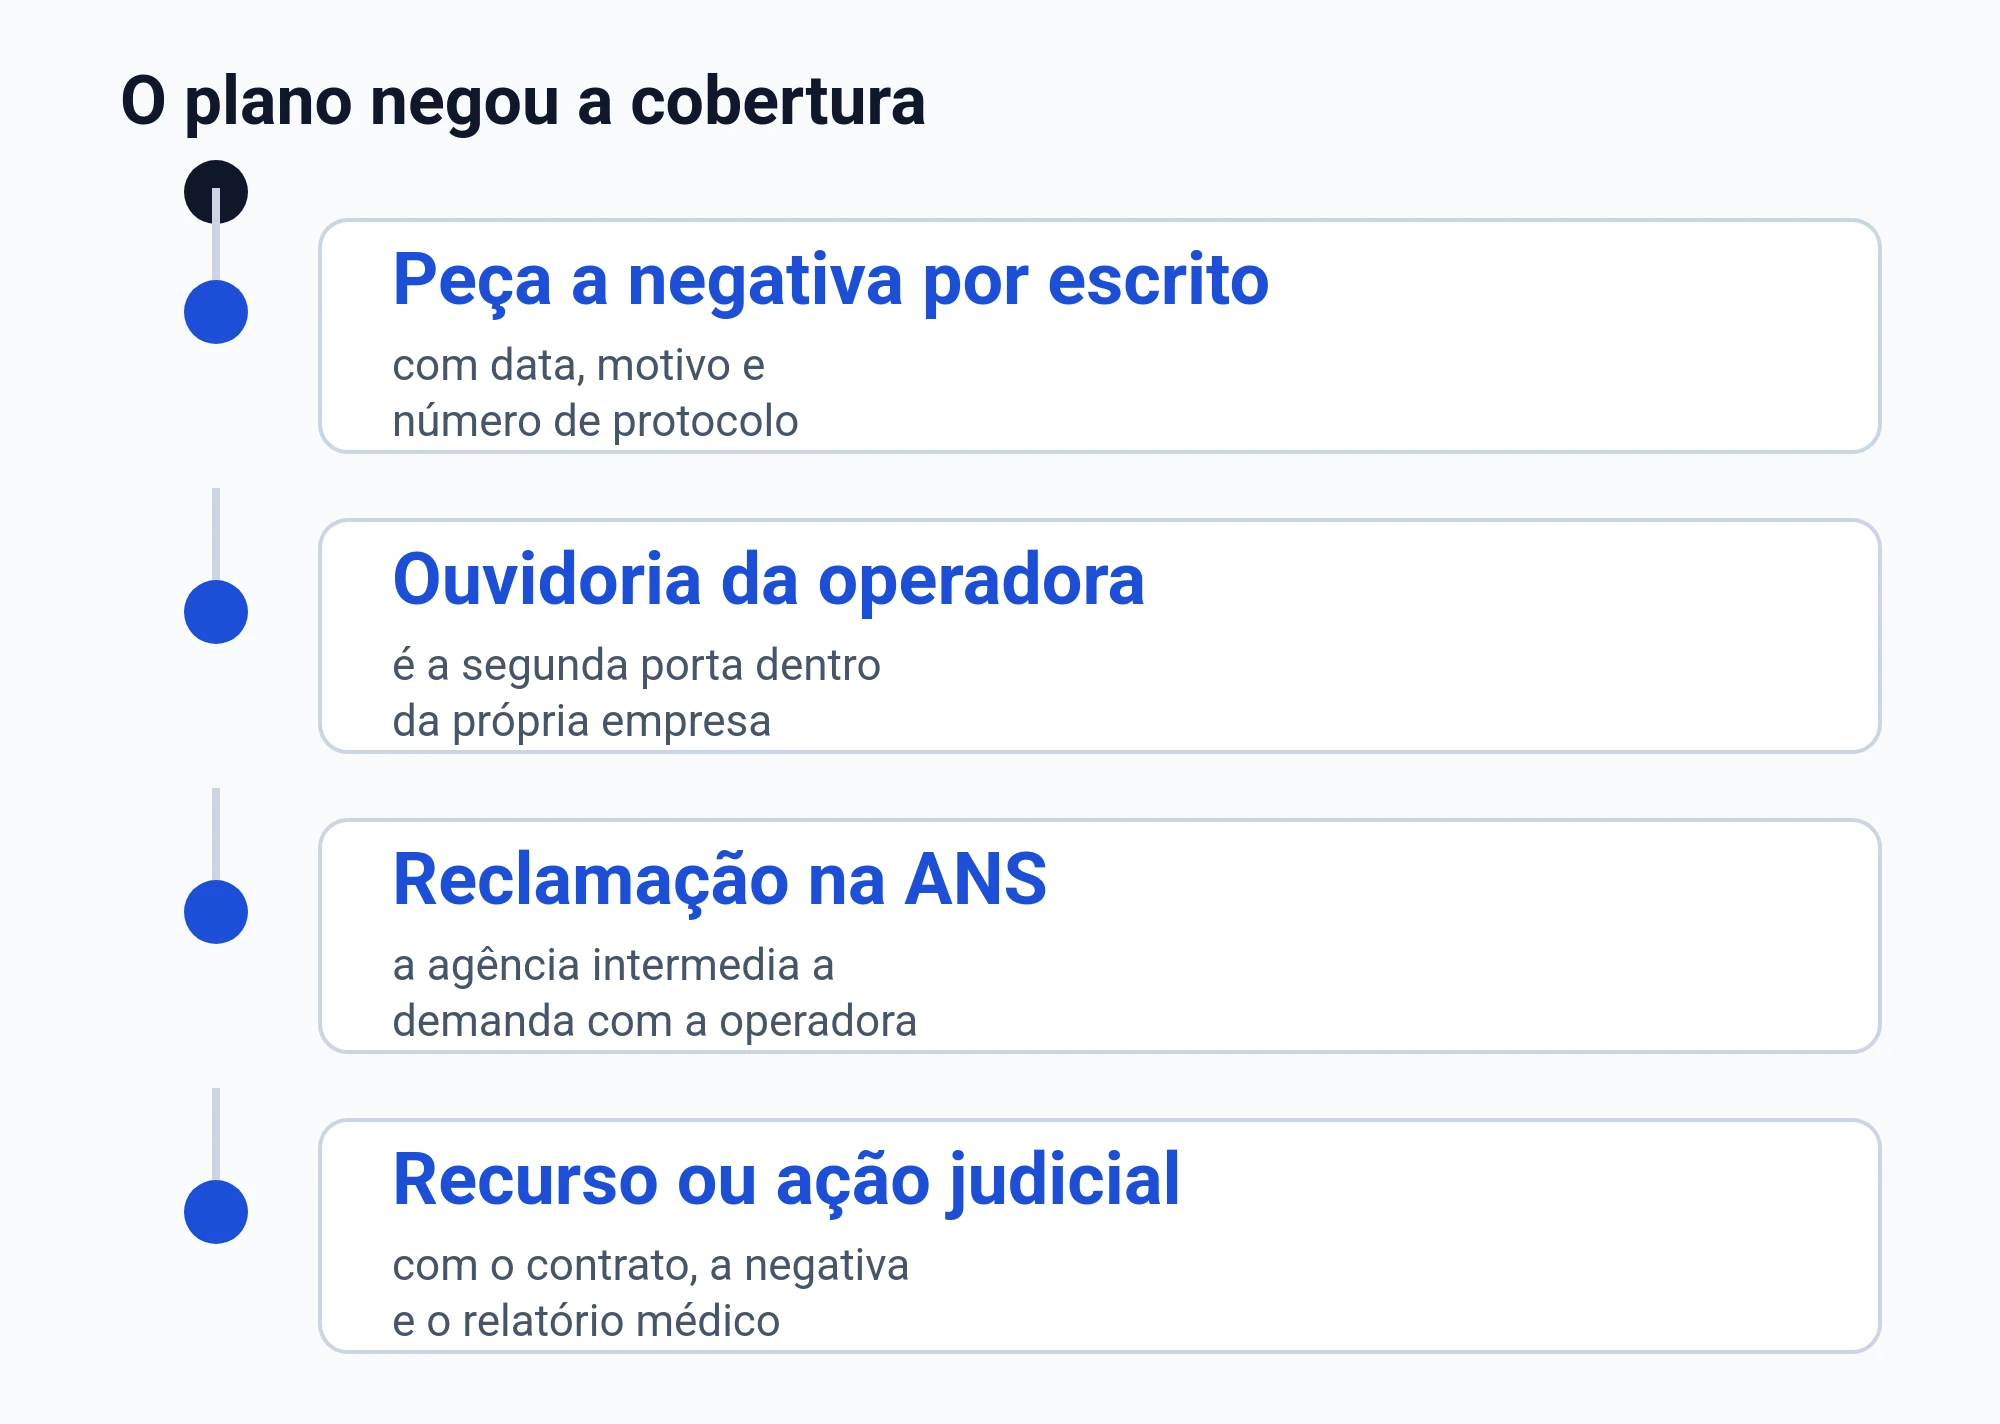
Se o motivo vier genérico, peça detalhamento por escrito. Isso ajuda a separar o que é discussão sobre documentação do que é discussão sobre cobertura e indicação médica.
Quando algo fora do rol pode ter cobertura
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora quando for atendido pelo menos um dos critérios previstos em lei. A ideia é que o rol não funcione como limite máximo de cobertura.
Um dos caminhos previstos é a comprovação de eficácia, à luz das ciências da saúde, baseada em evidências científicas e em um plano terapêutico. Por isso, relatório detalhado e justificativa clínica costumam ser centrais.
Outro caminho previsto é existir recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde, com as condições descritas na lei. Esses critérios são alternativos, então não é necessário cumprir todos ao mesmo tempo.
- O que costuma fortalecer seu pedido com base na prescrição
- Relatório do médico com diagnóstico e limitação funcional
- Plano terapêutico com objetivo e alternativas tentadas
- Justificativa do porquê a prótese indicada é necessária
- Exames e laudos que mostrem evolução do quadro
Carência e negativa: quando o tempo do contrato entra no debate
Quando o contrato prevê carência, a lei fixa que o prazo máximo para os demais casos é de 180 dias. Se o contrato trouxer prazo maior do que esse, a discussão passa a ser sobre o teto legal.
Mesmo quando a operadora fala em carência, vale diferenciar o que é regra de tempo do contrato e o que é negativa por “não cobrir o material”. Essa diferença muda o tipo de prova que você precisa priorizar.
Urgência e emergência: quando o atendimento não pode esperar
A lei define emergência como situação com risco imediato de vida ou de lesões irreparáveis, e diz que quem caracteriza a emergência é o médico assistente, em declaração. Não é a operadora que decide sozinha se o caso era emergência.
A lei também define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional. São hipóteses específicas, e a discussão costuma girar em torno de enquadramento e prova médica.
Quando o contrato fixa carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas. Esse teto é relevante quando a negativa vem com o argumento de carência em situação que precisa de atendimento imediato.
Há entendimento sumulado de que a cláusula contratual que prevê carência em situações de emergência ou urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da contratação. Isso ajuda a analisar negativas após esse marco.
Além das definições, a lei prevê cobertura obrigatória do atendimento nos casos que ela enumera, sem abrir exceção no texto por tipo de plano ou por carência ainda em curso. Na prática, isso reforça a importância de identificar se o seu caso se enquadra como urgência ou emergência.
Internação e UTI: não pode limitar tempo, valor ou quantidade
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina. Isso é importante quando a negativa tenta impor “dias máximos” para ficar internado.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente. Se a cirurgia de joelho ou complicações exigirem esse suporte, a discussão muda de patamar.
| Situação | O que costuma ser decisivo |
|---|---|
| Internação para cirurgia | Pedido médico completo e indicação do hospital credenciado |
| Necessidade de UTI | Registro claro do médico sobre a necessidade e acompanhamento |
| Negativa por “limite de dias” | Guardar a negativa por escrito e confrontar com a indicação médica |
Doença preexistente: cuidado com negativa automática
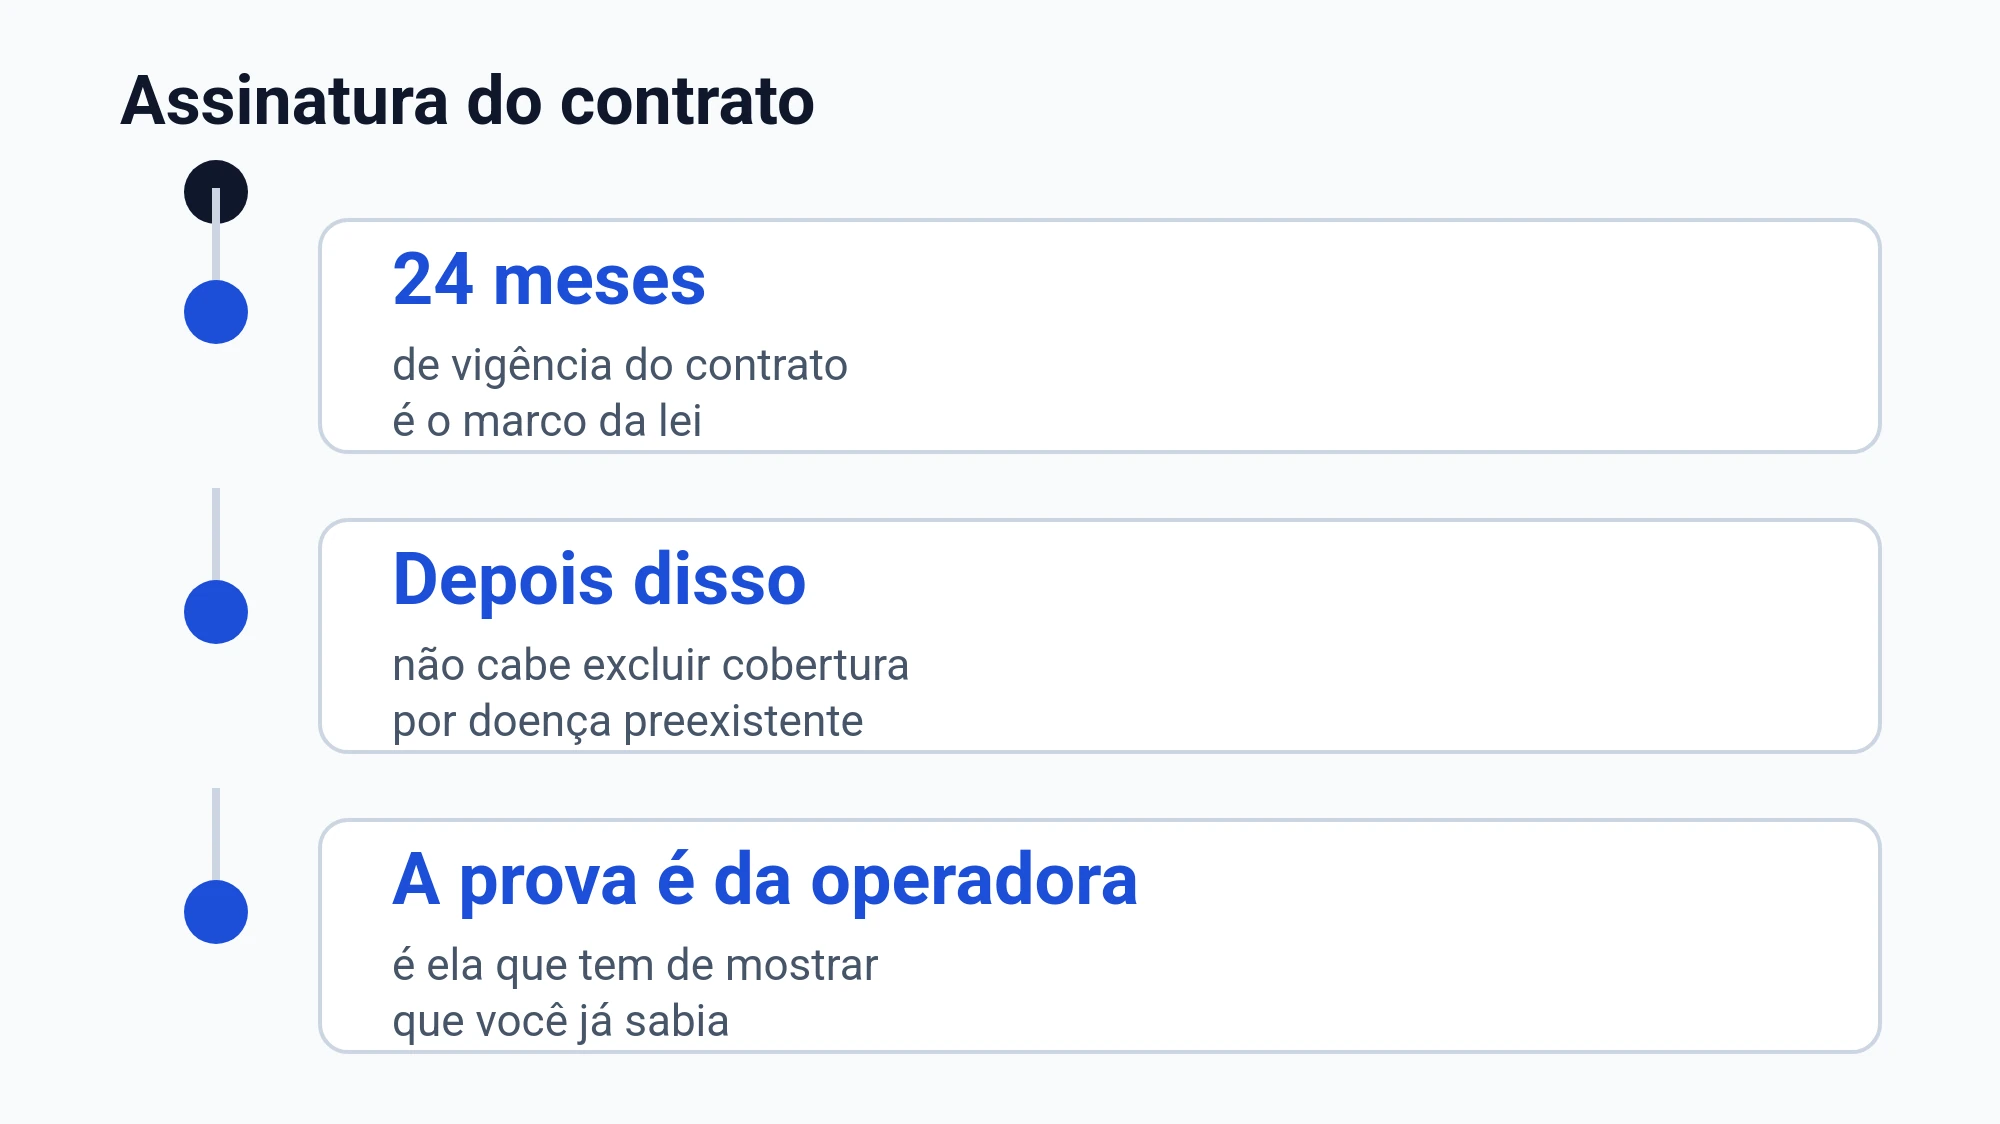
A lei veda a exclusão de cobertura para doenças e lesões preexistentes após 24 meses de vigência do contrato, e coloca na operadora o ônus de provar e demonstrar o conhecimento prévio do consumidor. Por isso, a simples alegação de preexistência pode não encerrar o assunto.
Existe também entendimento sumulado de que a recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado. Isso é relevante quando a operadora tenta usar preexistência como justificativa genérica.
Documentos que ajudam quando a cobertura foi negada
Para contestar uma negativa, você precisa juntar o que prova duas coisas: o que o seu médico pediu e o que o plano respondeu. Sem esses registros, a conversa fica no “disse me disse”.
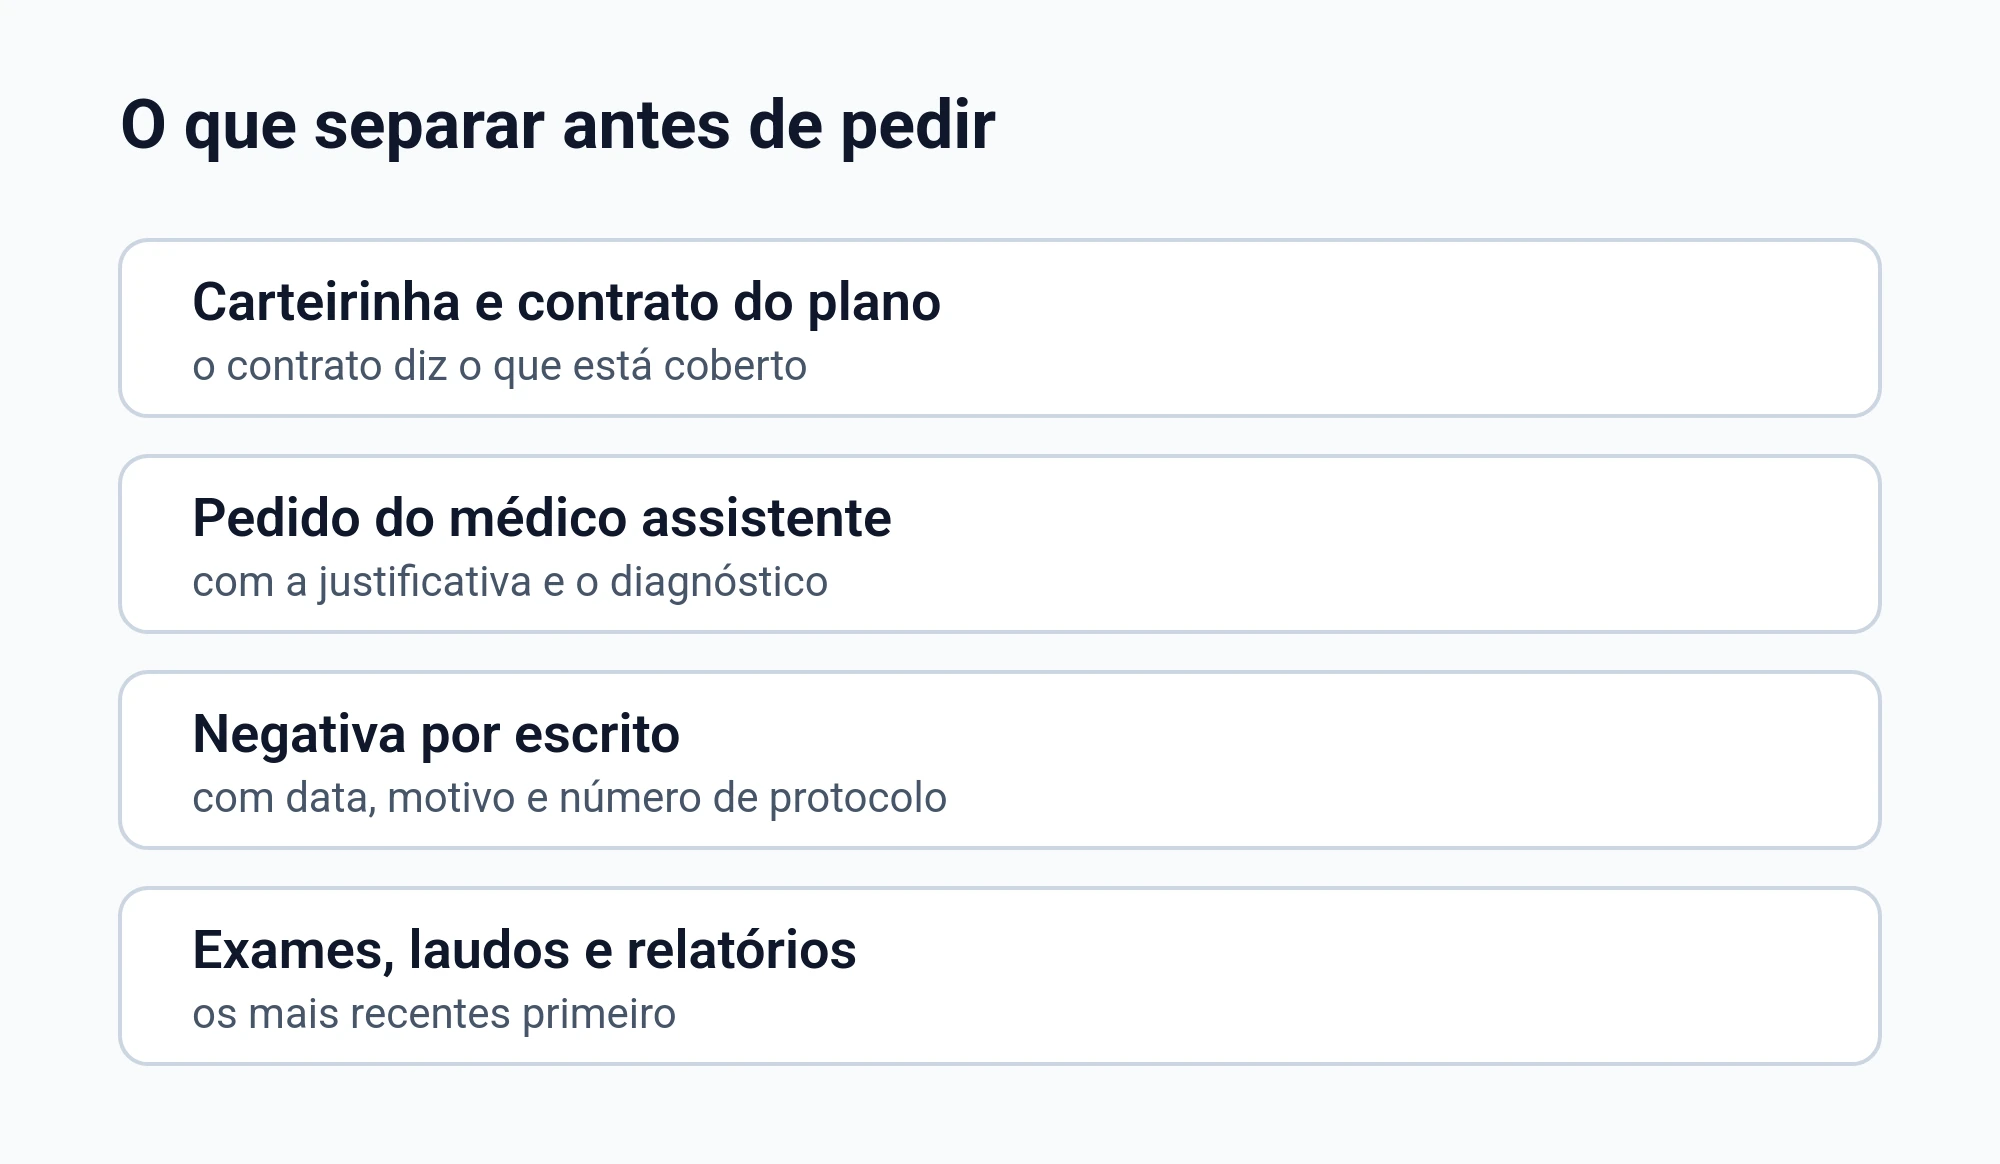
- Documentos e registros úteis
- Pedido do médico com assinatura e data
- Relatório com diagnóstico, limitações e plano terapêutico
- Exames e laudos recentes
- Negativa por escrito com o motivo
- Número de protocolo de atendimento e mensagens trocadas
- Carteirinha do plano e páginas do contrato que tratam de cobertura
Onde você costuma formalizar o pedido e a contestação
Se o pedido foi feito só por telefone ou de forma informal, você pode ficar sem prova do que foi solicitado. O ideal é formalizar e guardar os protocolos, porque isso mostra a data do pedido e o conteúdo da resposta.
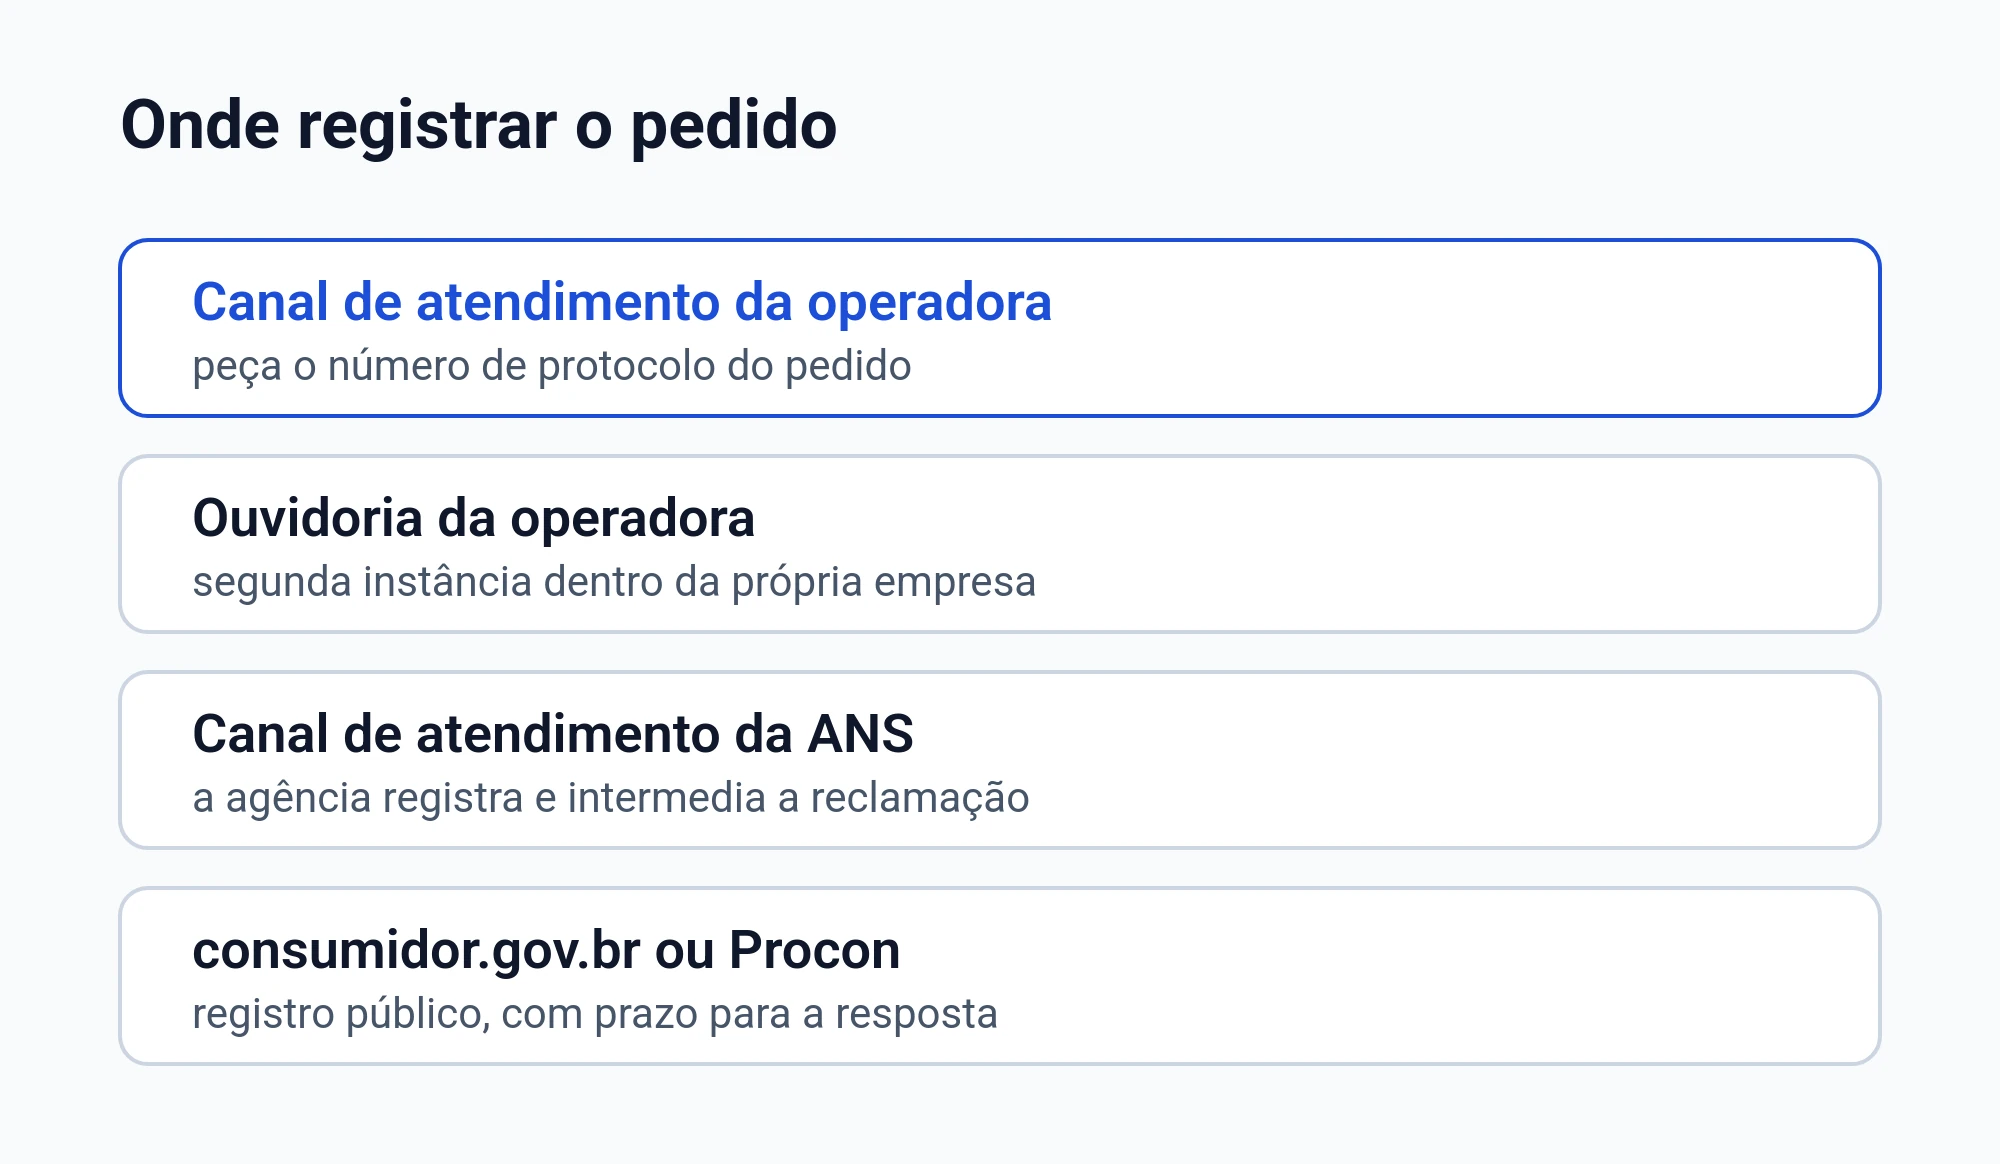
- Boas práticas ao registrar seu pedido
- Peça resposta por escrito e guarde
- Anote número de protocolo e data
- Envie relatório do médico no primeiro contato
- Confirme se o pedido inclui cirurgia, material e internação
- Guarde prints e e-mails em uma pasta só
Quem costuma se envolver no pedido quando há negativa
Você não precisa lidar com isso sozinho. Normalmente entram na conversa o médico que prescreveu, o hospital ou clínica e a operadora. O que mais dá errado é cada um falar uma coisa e ninguém deixar por escrito.
| Parte envolvida | O que pedir |
|---|---|
| Médico assistente | Relatório com justificativa e plano terapêutico |
| Hospital ou clínica | Confirmação do material solicitado e previsão do procedimento |
| Operadora | Negativa por escrito e orientação de reanálise |
| Você | Organização de documentos e registro de protocolos |
Erros comuns que enfraquecem a contestação
- O que costuma atrapalhar
- Pedido sem relatório médico detalhado
- Negativa recebida só por telefone, sem documento
- Falta de protocolo e datas anotadas
- Relatório que não descreve limitação e riscos
- Documentos espalhados em conversas diferentes
Perguntas frequentes sobre prótese de joelho e plano de saúde
O plano pode negar prótese de joelho dizendo que não está no rol?
O rol é tratado em lei como referência básica, e não como limite máximo. Se houver prescrição do médico e o caso atender aos critérios legais para cobertura fora do rol, a negativa pode ser discutida. A conclusão depende do rol em vigor e da documentação médica do seu caso.
Carência pode justificar negativa quando estou em urgência ou emergência?
Quando a discussão for urgência ou emergência, existem regras específicas sobre como a carência se comporta. Também pode haver orientação sumulada sobre abusividade, conforme o caso. O enquadramento do seu quadro e a prova médica costumam ser decisivos.
O plano pode limitar dias de internação depois da cirurgia?
Para planos com internação, a lei veda limitação de prazo, valor máximo e quantidade da internação em clínicas reconhecidas. Para centro de terapia intensiva, ou similar, a lei também veda limitação e deixa o tempo a critério do médico assistente. Se houver negativa por “limite”, peça o motivo por escrito.
A operadora pode negar por doença preexistente?
Após 24 meses de vigência do contrato, a lei veda exclusão de cobertura por doença ou lesão preexistente e coloca na operadora o ônus de provar e demonstrar conhecimento prévio. Também há orientação sumulada para situações sem exames prévios ou sem prova de má-fé. Vale exigir que a operadora detalhe o motivo e apresente os documentos usados.
Meu médico diz que é necessário, mas o plano diz que não cobre. O que eu faço primeiro?
Peça a negativa por escrito e garanta que o relatório do médico descreve diagnóstico, limitações e o plano terapêutico. Se o ponto for algo fora do rol, verifique se a prescrição se encaixa nos critérios legais previstos, como evidências de eficácia ou recomendações admitidas. Organize os documentos para não perder informações importantes.
O que significa “emergência” para o plano de saúde?
A lei define emergência como risco imediato de vida ou de lesões irreparáveis, e a caracterização é feita pelo médico assistente, em declaração. Isso importa quando a operadora tenta reclassificar o quadro para negar atendimento. Peça ao médico um texto objetivo e guarde a negativa e os protocolos.
O rol muda com o tempo. Isso interfere na minha situação?
A lei trata o rol como referência básica e diz que ele é atualizado a cada nova incorporação. Por isso, o rol em vigor no momento do pedido pode influenciar o caminho da contestação. Mesmo assim, pode existir discussão sobre cobertura fora do rol quando a prescrição atender aos critérios legais.
Quando o contrato fixa carência, o prazo máximo para cobertura de urgência e emergência é de 24 horas. Se a negativa vier com argumento de carência em quadro que precisa de atendimento imediato, essa informação é um ponto central para você checar na documentação do caso.
Há entendimento sumulado de que a cláusula de carência para uso dos serviços em urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação. Isso pode ajudar a avaliar negativas quando o quadro for enquadrável nessas situações.
Se você está lidando com negativa de prótese de joelho, o passo mais seguro é transformar tudo em documento: prescrição completa, justificativa do médico, protocolos e resposta formal da operadora. Com isso em mãos, fica mais claro qual regra se aplica e qual é o melhor caminho para contestar.


