
O plano de saúde pode ter de cobrir Nerlynx (neratinibe) quando ele se encaixa como antineoplásico oral de uso domiciliar no atendimento ambulatorial e há prescrição médica, mesmo que a operadora alegue limitações contratuais.
Quando a cobertura de remédio em casa entra na regra do plano
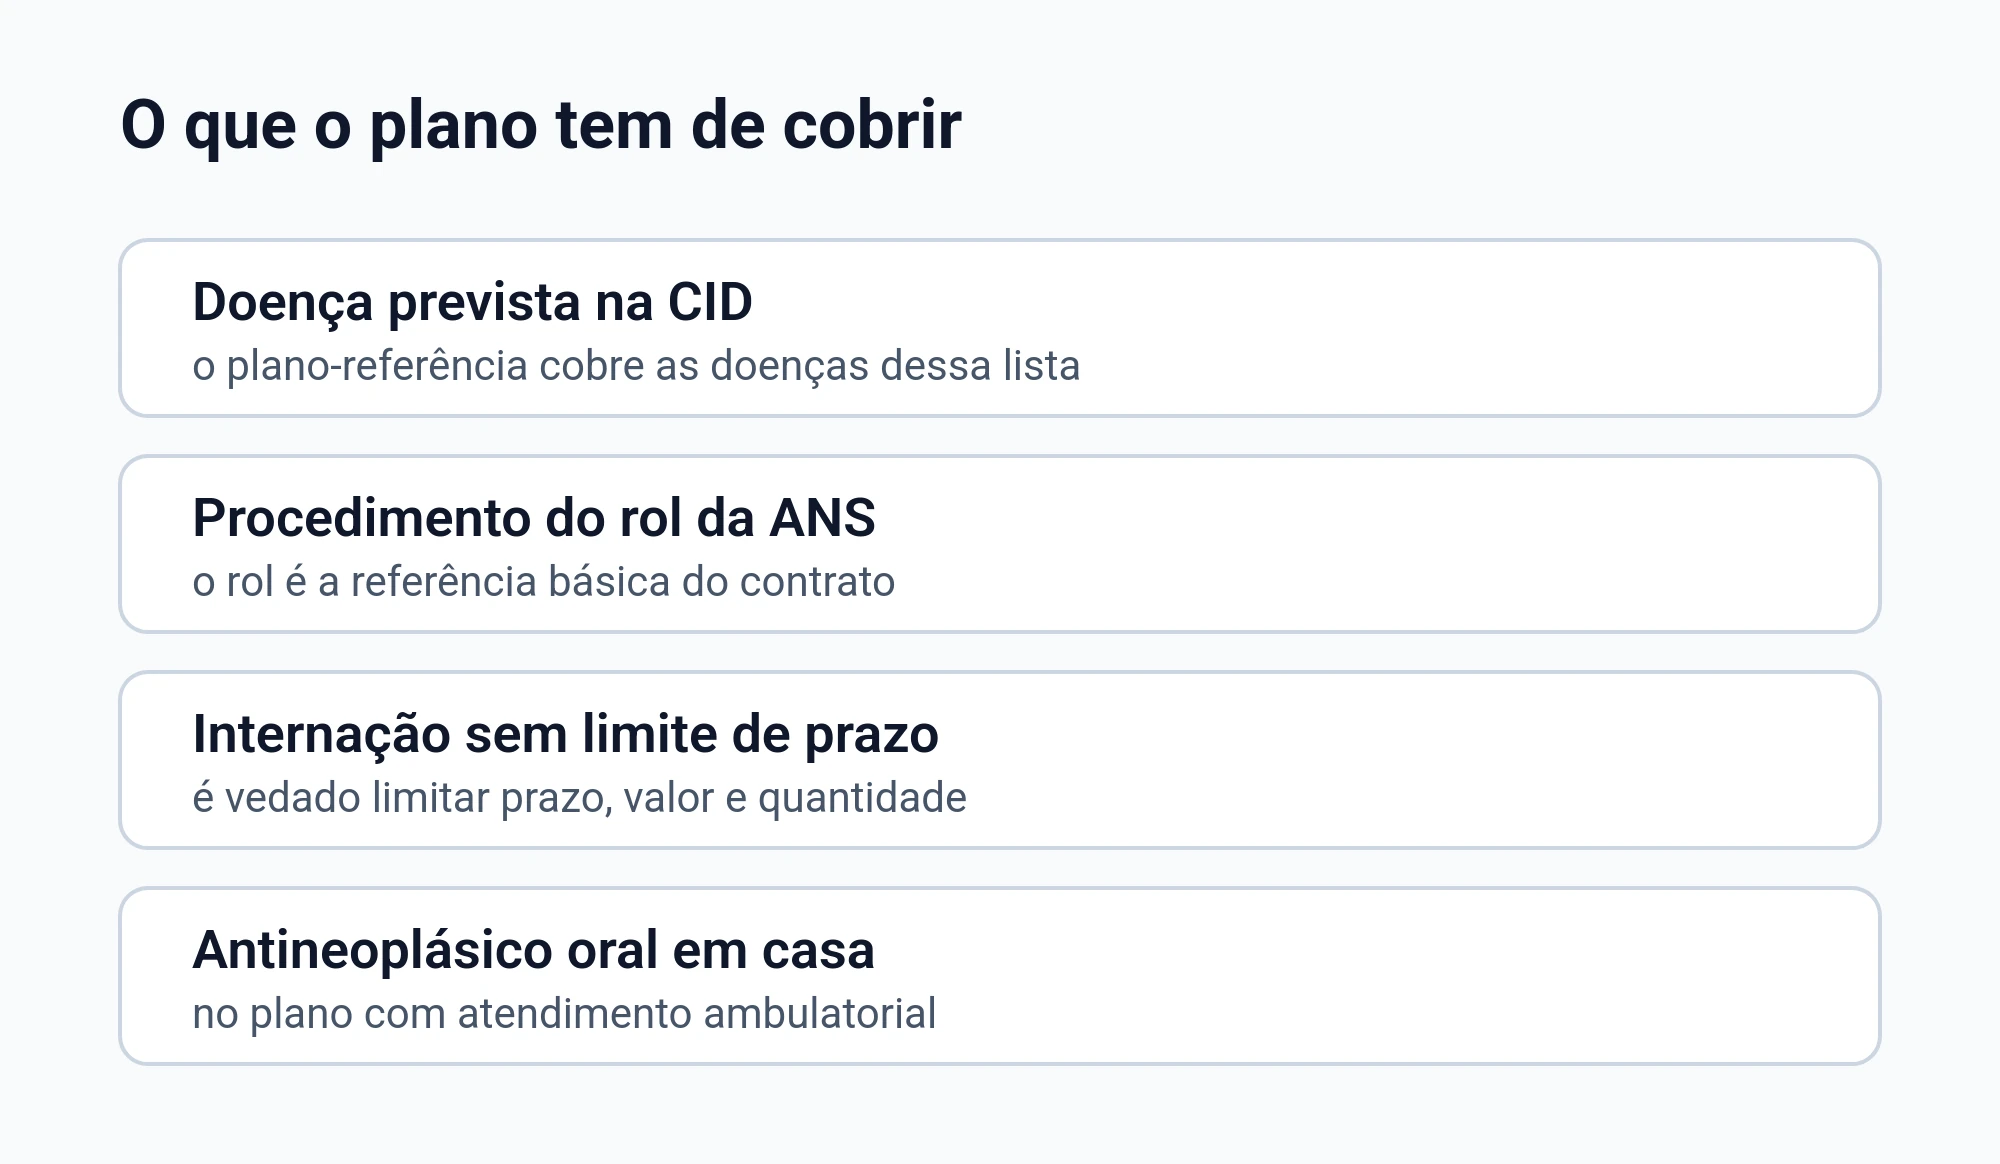
A regra geral do plano-referência é que o fornecimento de medicamentos para tratamento domiciliar é uma exceção, mas existe ressalva importante para antineoplásico oral do atendimento ambulatorial e para antineoplásico ligado à continuidade da internação.
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo os medicamentos para controle de efeitos adversos relacionados ao tratamento e os adjuvantes.
Na prática, o ponto central costuma ser este: o remédio foi indicado pelo seu médico como parte do tratamento oncológico e é de uso oral em casa. A forma de uso e o objetivo do tratamento pesam muito na conversa com a operadora.
O rol da ANS ajuda, mas nem sempre é o limite do que o plano cobre
O rol de procedimentos e eventos em saúde suplementar é a referência básica de cobertura e fixa diretrizes de atenção à saúde, para planos contratados a partir de 1º de janeiro de 1999 e para contratos adaptados à lei.
A lei trata o rol como referência básica, e não como limite máximo de cobertura.
Tratamento ou procedimento prescrito pelo médico assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que atendido um dos critérios previstos em lei, e isso reforça que o rol não é o limite máximo da cobertura.
Isso não significa que toda prescrição automaticamente será aceita. Significa que a justificativa do seu médico e a forma como o caso é documentado costumam fazer diferença no resultado do pedido e na contestação de uma negativa.
Quais critérios podem permitir cobertura fora do rol
Um dos critérios previstos em lei para autorizar cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, com base em evidências científicas e plano terapêutico.
Outro critério previsto em lei é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país.
Esses critérios são alternativos, porque o texto legal usa "ou", então basta que um deles seja atendido.
- O que guardar do seu médico
- Relatório explicando a doença e o objetivo do tratamento
- Prescrição com posologia e tempo estimado de uso
- Justificativa para a escolha do remédio
- Plano terapêutico com alternativas tentadas ou avaliadas
A cobertura é ligada à doença, não a uma lista fechada de nomes de tratamento
No plano-referência, a cobertura é de assistência médico-ambulatorial e hospitalar das doenças listadas na classificação internacional de doenças da Organização Mundial de Saúde, e a referência é a doença classificada, não uma lista de nomes de tratamento.
Quando a negativa vem com frases genéricas, como se o nome do medicamento encerrasse a discussão, é útil voltar ao básico: qual é a doença tratada, qual é o plano terapêutico e por que o seu médico considera esse caminho necessário para você.
Carência: quando a operadora pode falar em espera e quando isso vira problema
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
A cláusula contratual que prevê carência para utilização dos serviços de assistência médica nas situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Se a negativa menciona carência, o que muda o jogo é entender se o seu caso foi tratado como atendimento comum ou como situação que envolve urgência ou emergência, com registro no prontuário e declaração do médico.
Urgência e emergência: quem define e por que isso importa
A cobertura do atendimento é obrigatória nos casos previstos em lei, e a regra não abre exceção por tipo de plano nem por carência ainda em curso.
Emergência é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem a caracteriza é o médico assistente, em declaração, não a operadora.
Urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
Internação e UTI: quando o plano não pode limitar
No plano que inclui internação hospitalar é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
Em tratamentos oncológicos, às vezes o conflito não está só no medicamento. Pode estar na estrutura do cuidado, como internação, monitoramento e continuidade do tratamento indicado pelo seu médico.
Doença preexistente: quando essa justificativa pode ser fraca
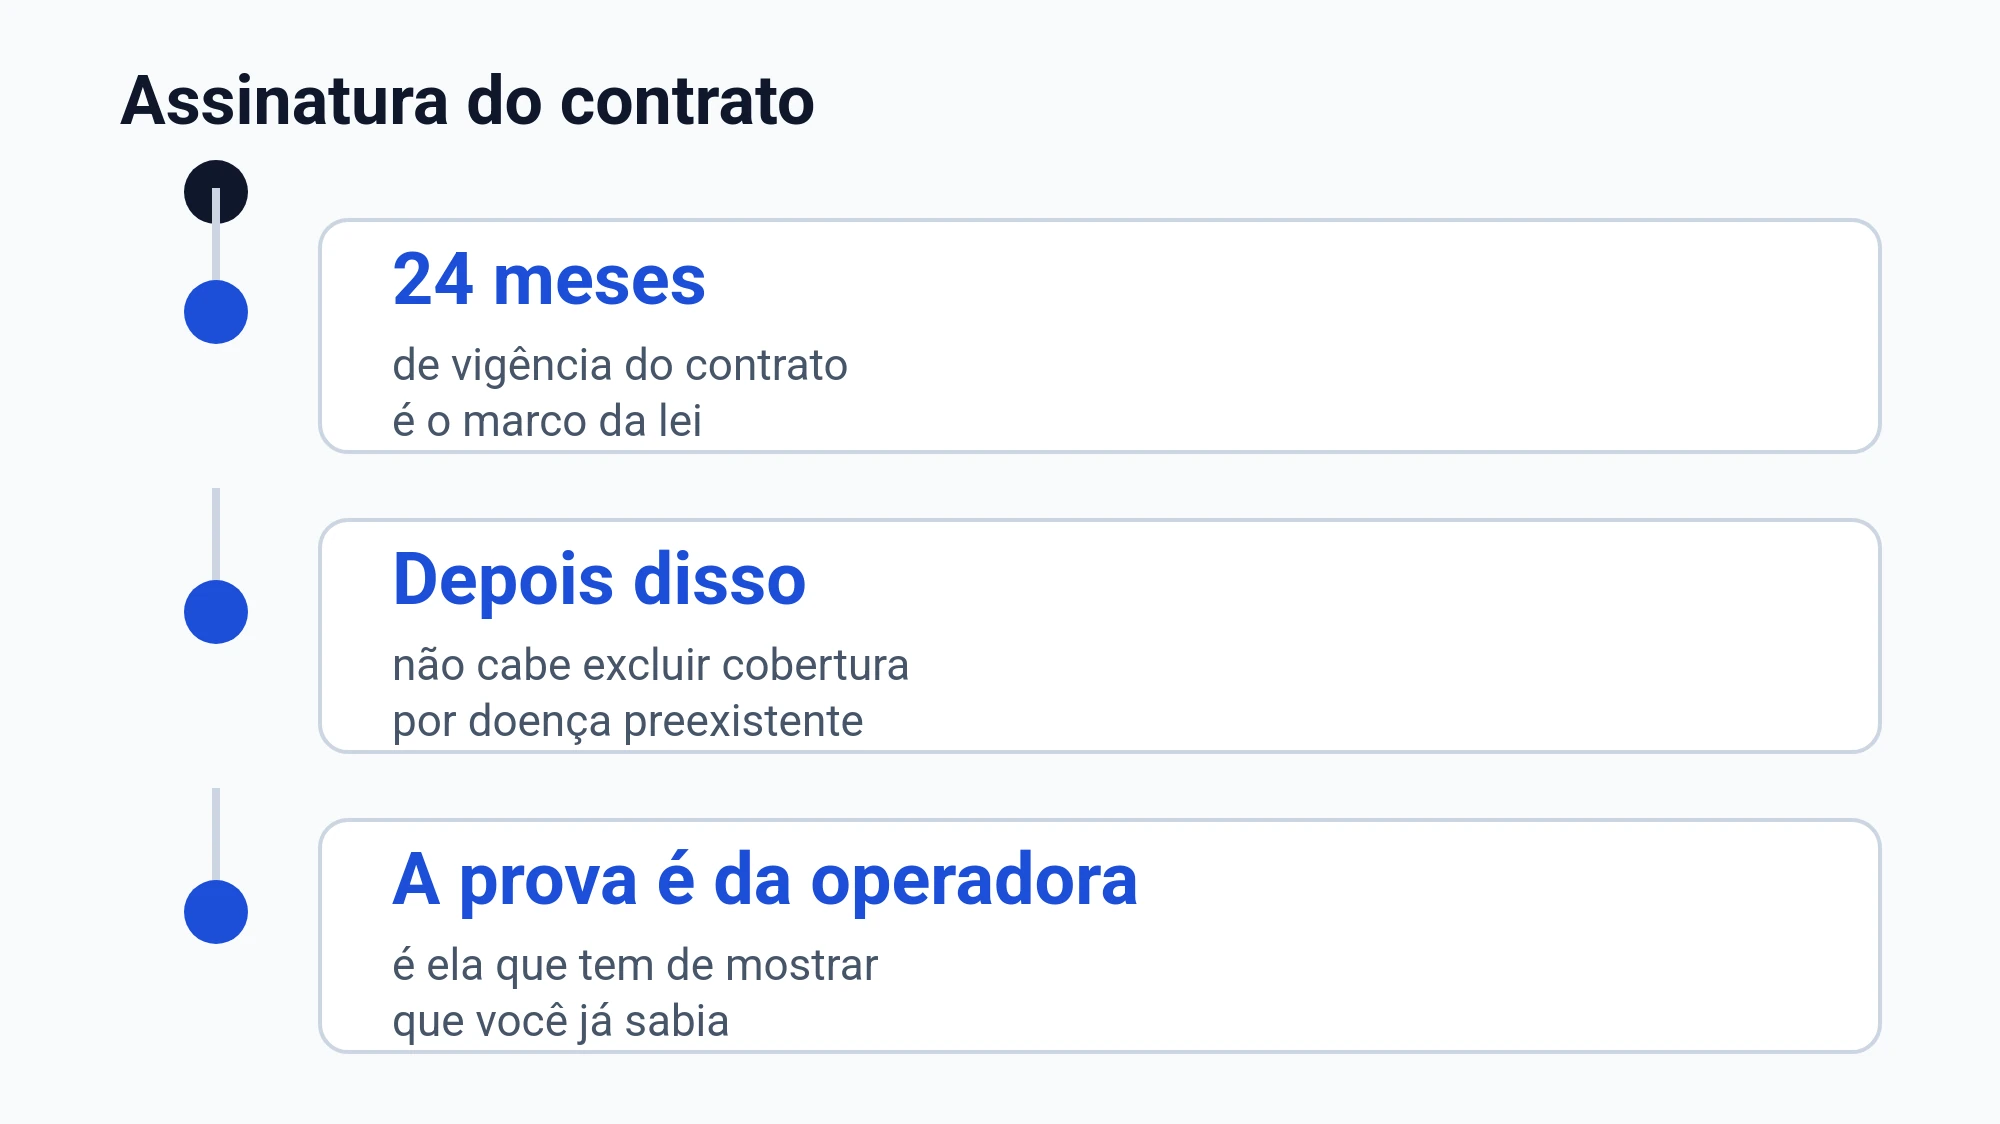
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
| Motivo que aparece na negativa | O que você confere no seu caso |
|---|---|
| Carência | Data de contratação e como o plano contou o tempo |
| Fora do rol | Se existe relatório médico e qual critério legal pode ser discutido |
| Doença preexistente | Se houve exame antes da venda e qual prova a operadora apresentou |
| Uso domiciliar | Se o remédio é antineoplásico oral e se o plano tem cobertura ambulatorial |
| Urgência ou emergência | Se há declaração do médico e registro no atendimento |
Documentos que costumam ajudar quando você vai contestar a negativa
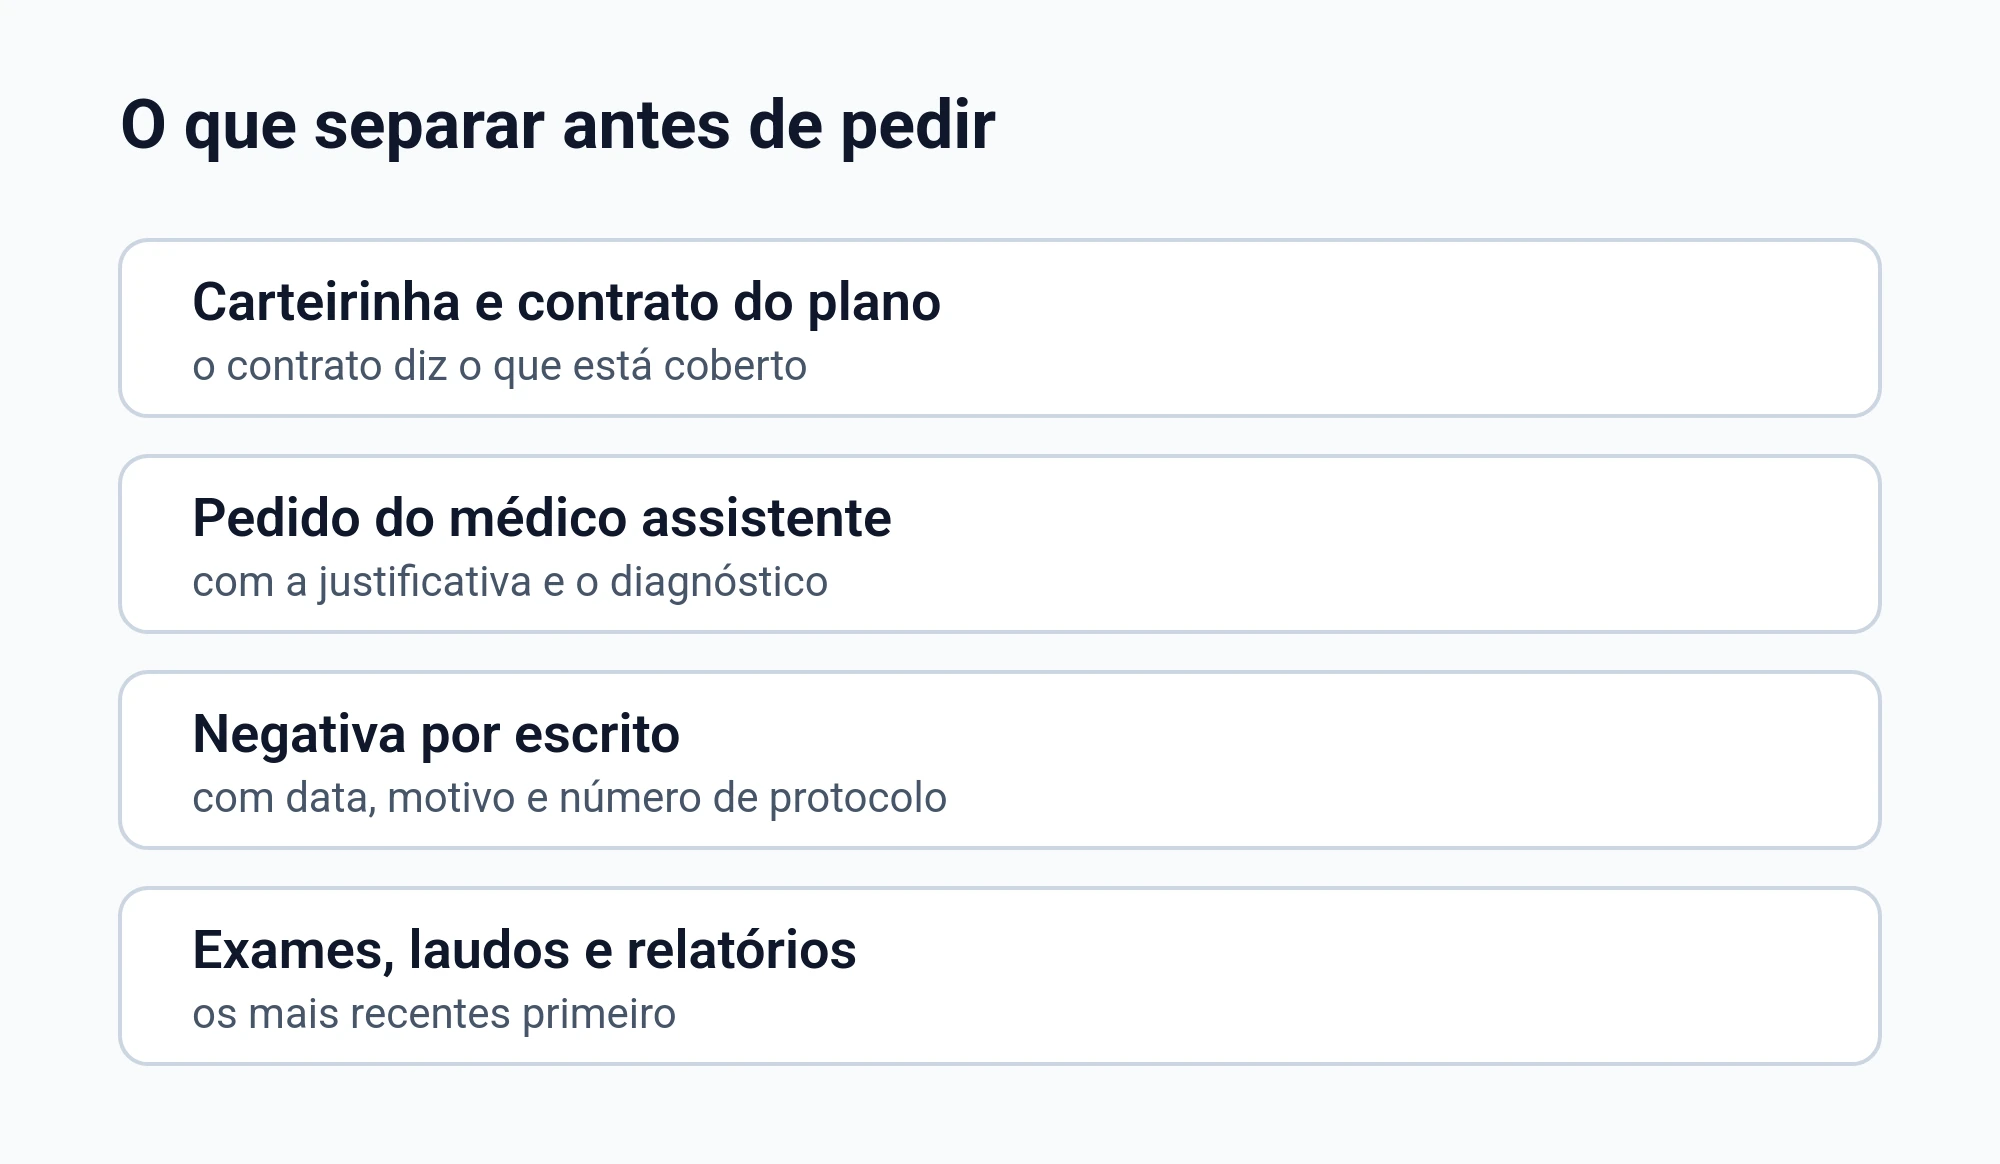
- Cópia da negativa por escrito, com o motivo detalhado
- Carteirinha do plano e dados do contrato
- Relatório do médico assistente, com justificativa do tratamento
- Prescrição legível, com assinatura e data
- Exames e laudos que embasam a indicação
- Comprovantes de atendimento, quando houve ida a hospital ou clínica
- Protocolos de atendimento e de solicitação na operadora
Onde você pede reanálise e como registrar o que aconteceu
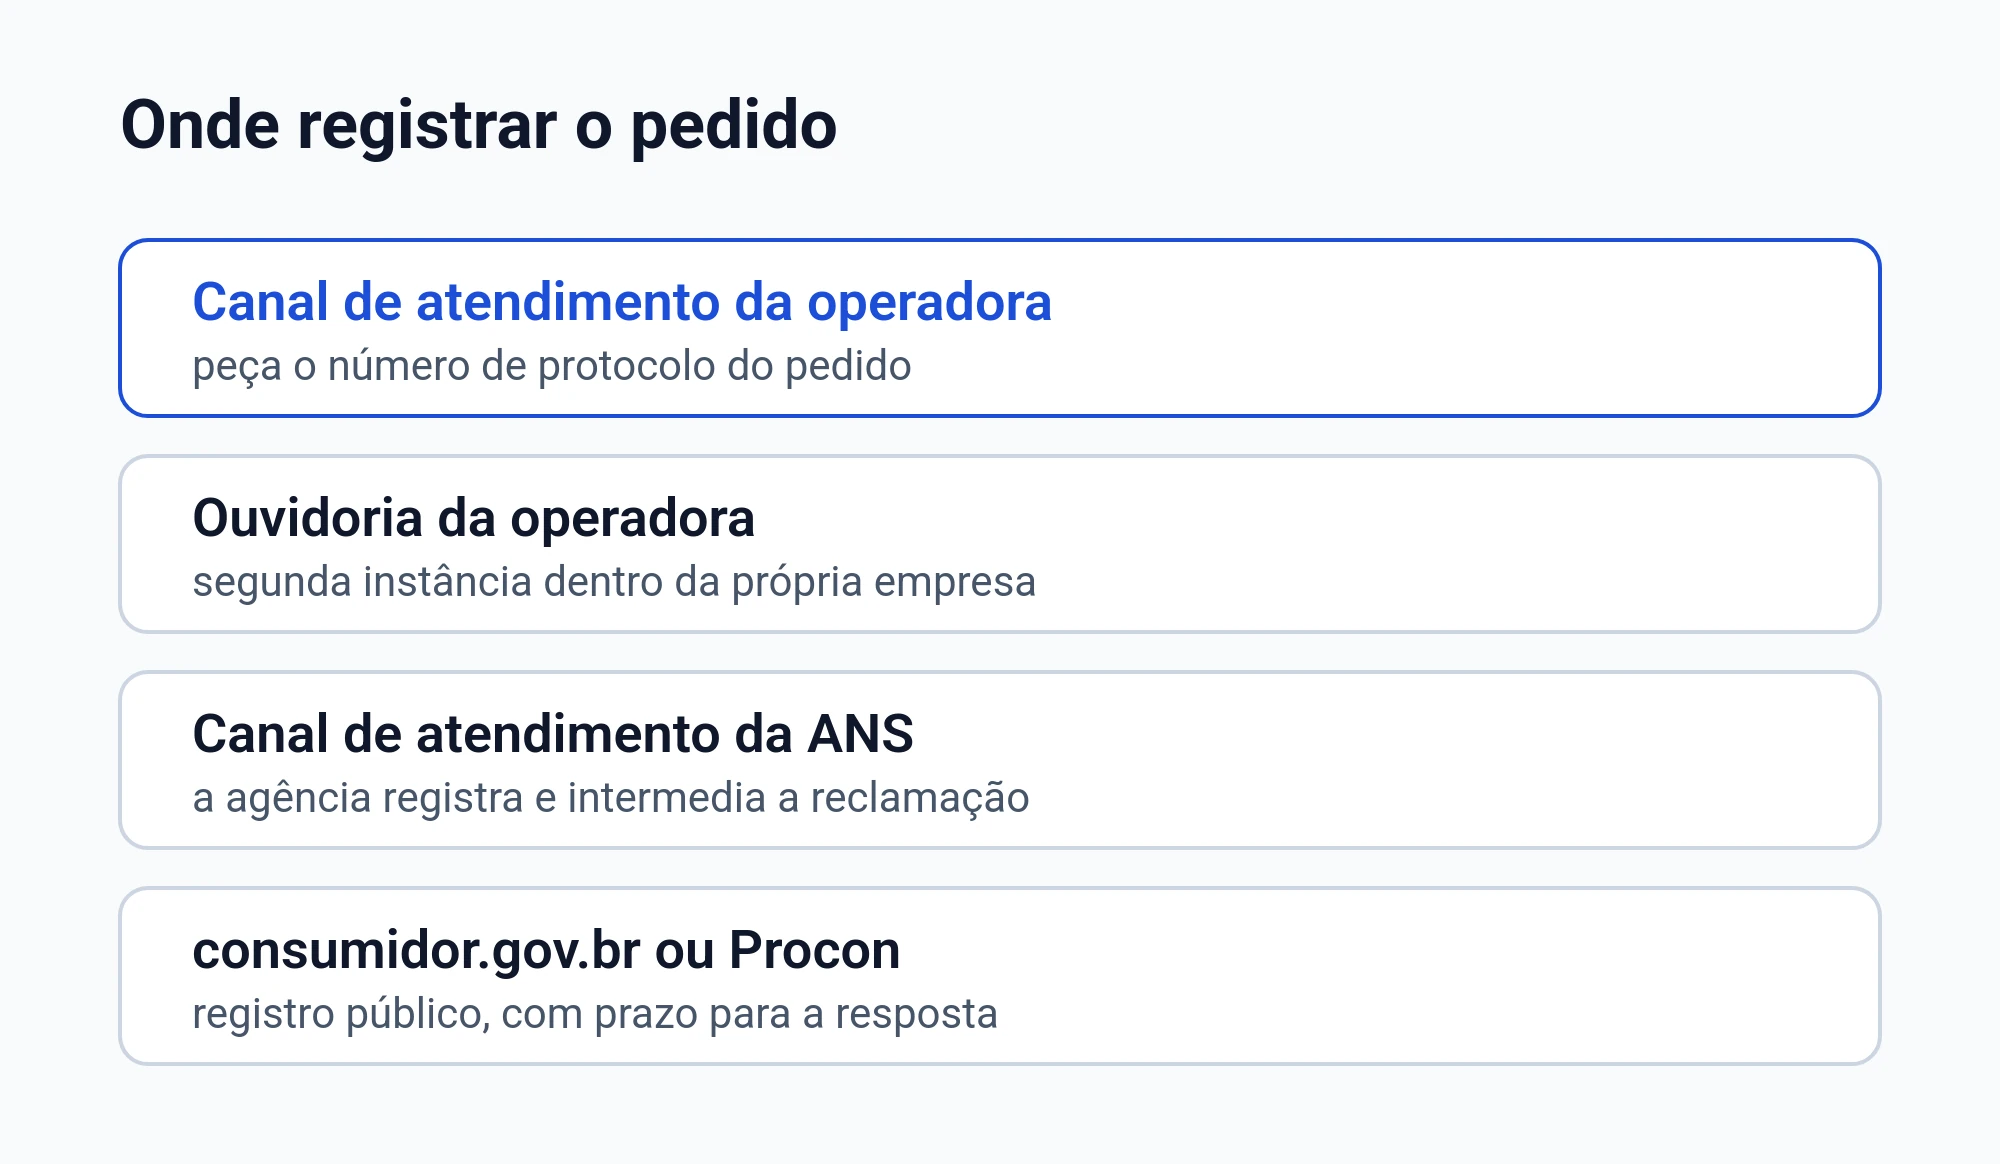
Você ganha força quando faz tudo por canais que geram protocolo e quando guarda prints, e-mails e números de atendimento. Se a operadora pediu novos documentos, guarde também a lista do que foi solicitado.
- Peça a negativa por escrito e com justificativa completa
- Registre o protocolo do pedido e da recusa
- Envie relatório e prescrição do médico no mesmo protocolo
- Pergunte qual documento faltou, se essa foi a alegação
- Guarde toda resposta por mensagem ou e-mail
Erros comuns que enfraquecem seu pedido
- Aceitar negativa só por telefone e ficar sem documento
- Enviar pedido sem relatório médico detalhado
- Não conferir se o plano tem cobertura ambulatorial
- Misturar pedidos diferentes no mesmo protocolo
- Deixar de guardar exames e laudos que justificam a conduta médica
Perguntas frequentes sobre Nerlynx e negativa de cobertura
O plano pode negar Nerlynx dizendo que é medicamento de uso em casa?
A regra geral trata medicamento domiciliar como exceção, mas há ressalvas importantes para antineoplásico oral e para situações ligadas à internação. Por isso, a prescrição e o enquadramento do tratamento fazem diferença. Guarde a negativa por escrito e o relatório do médico para sustentar a contestação.
Se o plano disser que não está no rol, isso encerra o assunto?
O rol é referência básica e não é apresentado pela lei como limite máximo. Há previsão de autorização de tratamento prescrito fora do rol quando os critérios legais são atendidos. Vale organizar a documentação clínica para mostrar por que o seu caso se encaixa.
A operadora pode decidir sozinha se foi emergência?
A caracterização de emergência é feita pelo médico assistente, em declaração, quando há risco imediato de vida ou de lesões irreparáveis. A cobertura do atendimento é obrigatória nas situações previstas em lei. Se houve atendimento, peça cópia do prontuário e da declaração do médico.
Negaram dizendo que era doença preexistente. O que costuma importar?
Depois de certo tempo de contrato, a exclusão por doença preexistente é vedada, e a operadora tem o ônus de provar o conhecimento prévio. Também é relevante saber se foram exigidos exames antes da contratação ou se há alegação de má-fé. Junte a proposta, documentos da contratação e a justificativa formal da recusa.
Quando a negativa chega, você não precisa ficar só com uma frase pronta do plano. Com prescrição bem escrita, documentos organizados e um motivo de recusa claro, fica mais fácil entender qual regra se aplica ao seu caso e qual é o próximo passo com segurança.


