
O plano de saúde pode ter que cobrir Lynparza (olaparibe) quando houver prescrição do seu médico e o tratamento se enquadrar nas regras de cobertura de antineoplásico oral e nas regras sobre rol da ANS.
Quando o plano deve cobrir remédio antineoplásico oral em casa
Quando o médico indica um remédio de uso oral para tratamento de câncer, é comum que o uso seja em casa. A negativa costuma vir por frases curtas do tipo “uso domiciliar” ou “fora das coberturas”.
Se o seu plano inclui atendimento ambulatorial, ele deve cobrir tratamentos antineoplásicos domiciliares de uso oral, incluindo medicamentos para controle de efeitos adversos relacionados ao tratamento e adjuvantes.
Na prática, isso significa que uma negativa baseada apenas em “medicamento oral de uso em casa” pode precisar ser revista, porque a lei trata o antineoplásico oral como cobertura do atendimento ambulatorial.
- Sinais comuns de negativa nesse tipo de caso
- Resposta do plano dizendo que é “medicamento de uso domiciliar”
- Resposta do plano dizendo que “não está no rol”
- Resposta do plano dizendo que “não tem cobertura contratual”
- Autorização parcial, deixando de fora itens ligados aos efeitos adversos
A própria regra do plano-referência traz uma exceção importante: embora o fornecimento de medicamento para tratamento domiciliar seja, em geral, uma exceção, há ressalva para o antineoplásico oral do atendimento ambulatorial e para o antineoplásico ligado à continuidade da internação.
Se a resposta do plano citar apenas a regra geral de “medicamento domiciliar”, sem considerar a ressalva do antineoplásico oral, vale conferir se o caso se encaixa nessa exceção prevista na lei.
Rol da ANS: referência básica não é o fim da linha
Muita gente desanima quando lê “fora do rol”. Só que essa expressão não encerra o assunto por si só. O que importa é como a lei trata o rol e quais caminhos ela abre quando o item não aparece nele.
A lei define o rol de procedimentos e eventos em saúde suplementar como referência básica de cobertura e diz que ele fixa diretrizes de atenção à saúde. A própria lei não o descreve como limite máximo.
A referência do plano-referência é a doença classificada, e não uma lista fechada com nomes de tratamentos. Isso ajuda a entender por que, muitas vezes, o foco deve ser a indicação médica para a doença.
Mesmo quando um tratamento ou procedimento prescrito pelo médico assistente não estiver previsto no rol, ele deve ser autorizado pela operadora se for atendido um dos critérios previstos na lei.
Em linguagem simples: “não está no rol” pode ser o começo da análise, não o final. Você precisa olhar se o caso cumpre pelo menos um dos critérios que a lei aponta para cobertura fora do rol.
- O que você pode conferir na prescrição e nos relatórios
- Se o médico descreveu diagnóstico e objetivo do tratamento
- Se há plano terapêutico escrito
- Se o médico explicou por que essa opção foi escolhida
- Se há urgência clínica relatada
- Se o plano respondeu por escrito e com justificativa clara
Quais critérios podem autorizar cobertura fora do rol
Um dos critérios previstos na lei para cobertura fora do rol é a comprovação de eficácia, à luz das ciências da saúde, com base em evidências científicas e no plano terapêutico.
Outro critério previsto na lei é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, com a condição indicada no próprio texto legal.
Esses critérios são alternativos. Isso quer dizer que, conforme a redação legal, pode bastar um deles para enquadrar a autorização fora do rol.
Na prática, você não precisa adivinhar qual caminho é o melhor. O ponto é organizar documentos que mostrem o que o médico prescreveu e por quê, e exigir que a resposta do plano venha clara e por escrito.
O que fazer depois da negativa do plano
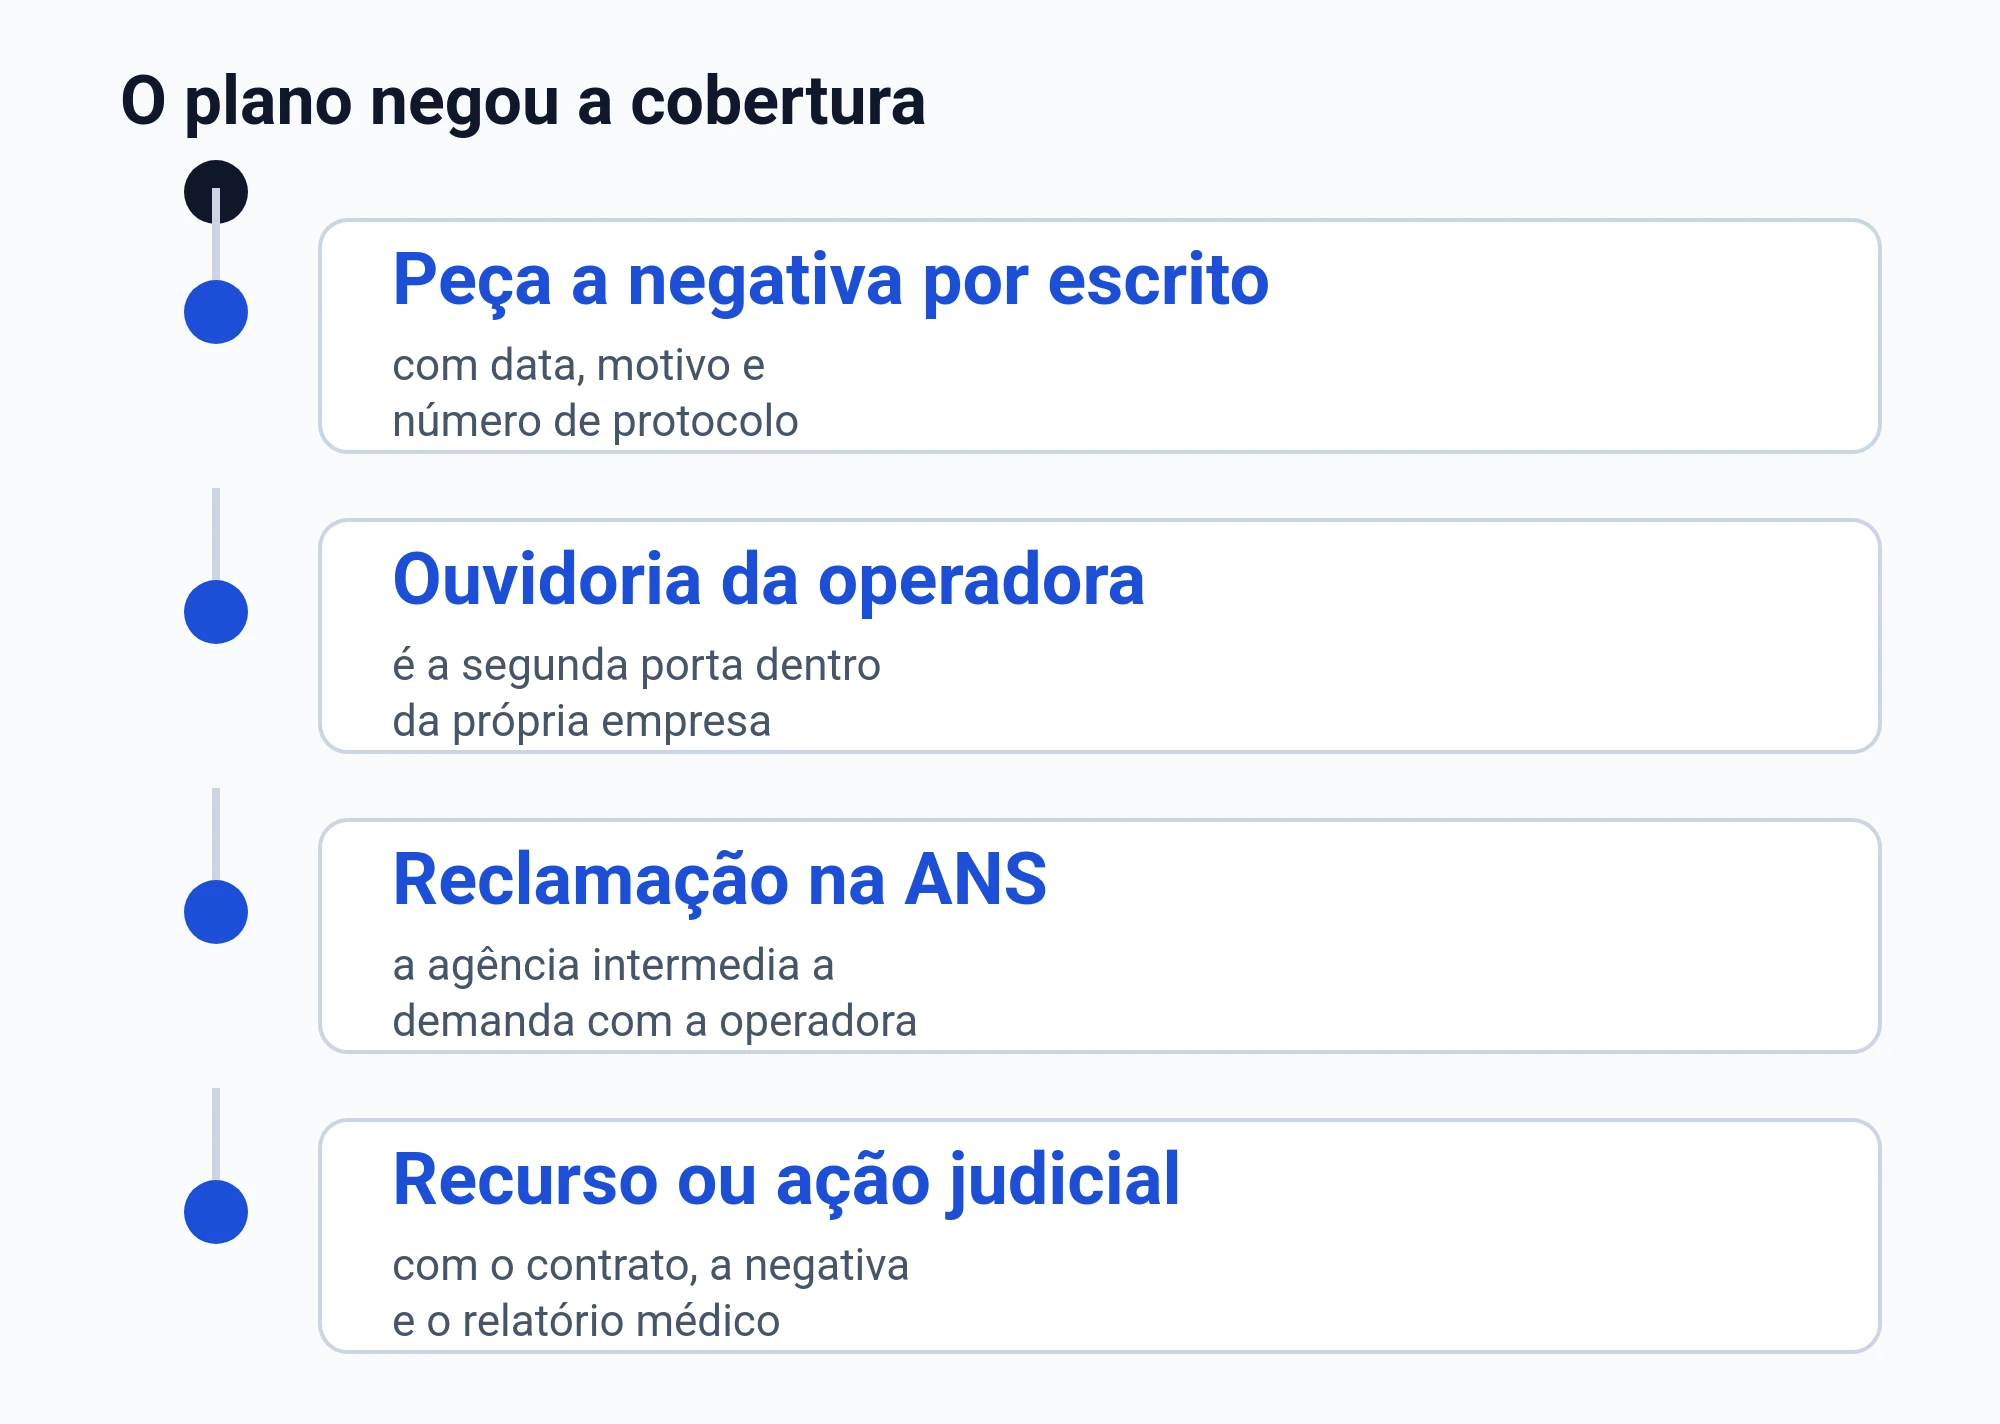
Quando a resposta vem como “negado”, o próximo passo é transformar a conversa em prova. Você pode fazer isso pedindo a justificativa por escrito e juntando os documentos que mostram o seu quadro e a indicação do médico.
- Passos práticos após o “negado”
- Peça a negativa por escrito, com o motivo
- Guarde protocolo e mensagens do aplicativo
- Separe prescrição e relatório médico
- Organize os exames citados no relatório
- Anote quem te atendeu e o que foi dito
Carência: quando a negativa pode virar abuso em urgência e emergência
Se você ainda está no começo do contrato, a operadora pode mencionar carência para negar atendimento. O problema é que urgência e emergência têm um tratamento diferente na lei, e isso muda o que o plano pode recusar.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
A cláusula contratual que prevê carência para utilização dos serviços de assistência médica em situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
A lei define emergência como o caso que implica risco imediato de vida ou de lesões irreparáveis, e a caracterização é feita pelo médico assistente, em declaração.
A lei define urgência como o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem que o texto do caput abra exceção por tipo de plano ou por carência ainda em curso.
- Como você pode usar isso no seu dia a dia
- Peça ao médico um relatório com o quadro clínico e a urgência do caso
- Peça a negativa por escrito, com justificativa
- Guarde data e horário de pedidos e respostas
- Se houver atendimento negado, registre o que foi recusado e por quem
Doença anterior e alegação de preexistência: o que observar na negativa
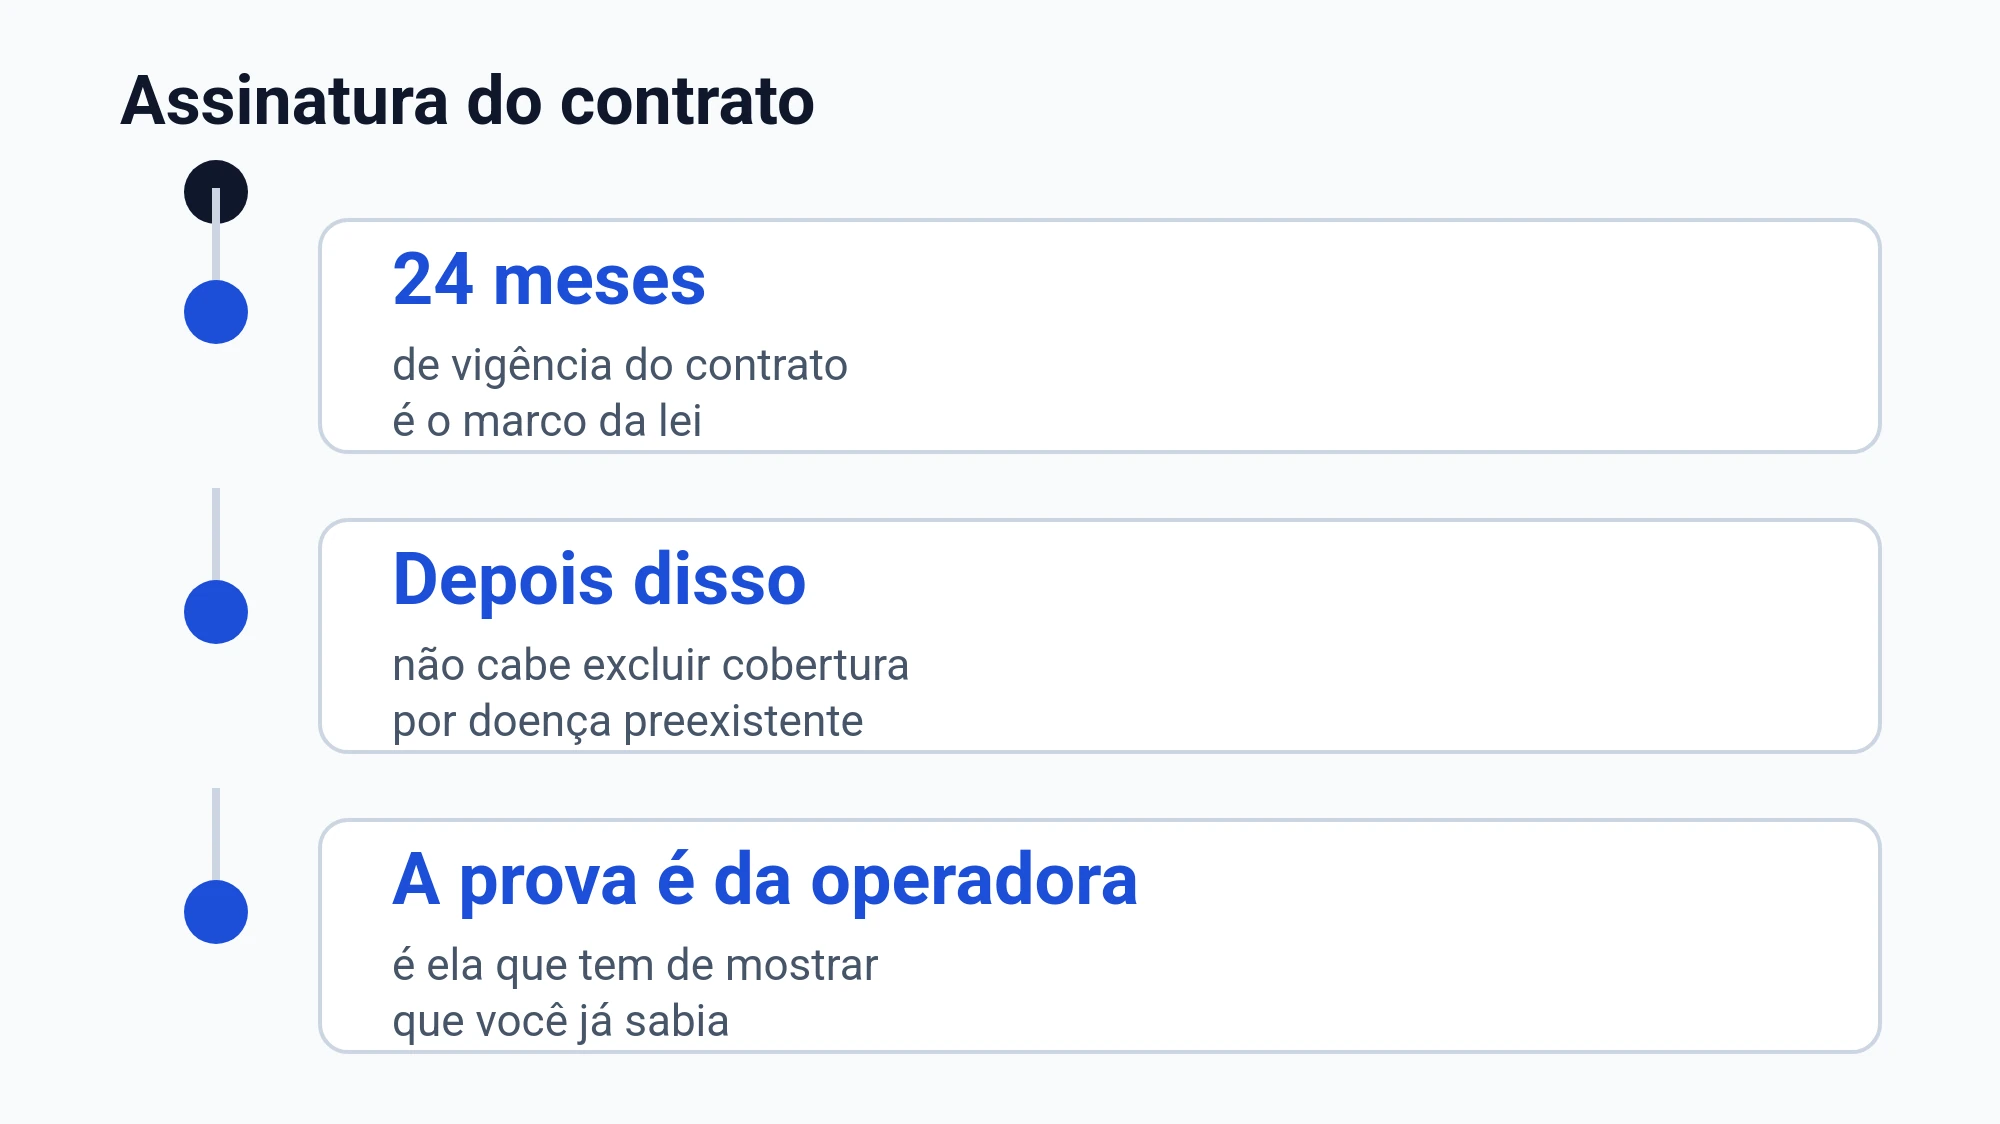
Algumas negativas aparecem com a frase “doença preexistente”. Isso costuma gerar medo, porque dá a impressão de que não há nada a fazer. Ainda assim, a própria lei e entendimentos consolidados colocam limites para esse tipo de recusa.
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova e da demonstração do conhecimento prévio do consumidor é da operadora.
Também há entendimento de que a recusa sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
No papel, a discussão costuma girar em torno do que o plano pediu na contratação, do que ficou registrado, e do que o médico descreve agora. Por isso, guardar o contrato, a proposta e a negativa faz diferença.
| Motivo escrito na negativa | O que você pode separar para checar |
|---|---|
| Doença preexistente | Proposta de adesão e declarações assinadas |
| Doença preexistente | Comprovantes de exames exigidos ou não exigidos na contratação |
| Uso domiciliar | Prescrição e relatório justificando o antineoplásico oral |
| Fora do rol | Relatório com plano terapêutico e evidências citadas pelo médico |
Internação e UTI: quando não cabe limitar duração, valor ou quantidade
Às vezes a negativa não é do remédio em si. Ela aparece como limitação de internação, limitação de UTI, ou autorização por um período curto. Nessa situação, o foco é diferente: é a regra sobre limitar internação.
No plano que inclui internação hospitalar, é vedada a limitação de prazo, valor máximo e quantidade da internação em clínicas básicas e especializadas reconhecidas pelo Conselho Federal de Medicina.
A internação em centro de terapia intensiva, ou similar, também não admite limitação de prazo, valor máximo ou quantidade, e fica a critério do médico assistente.
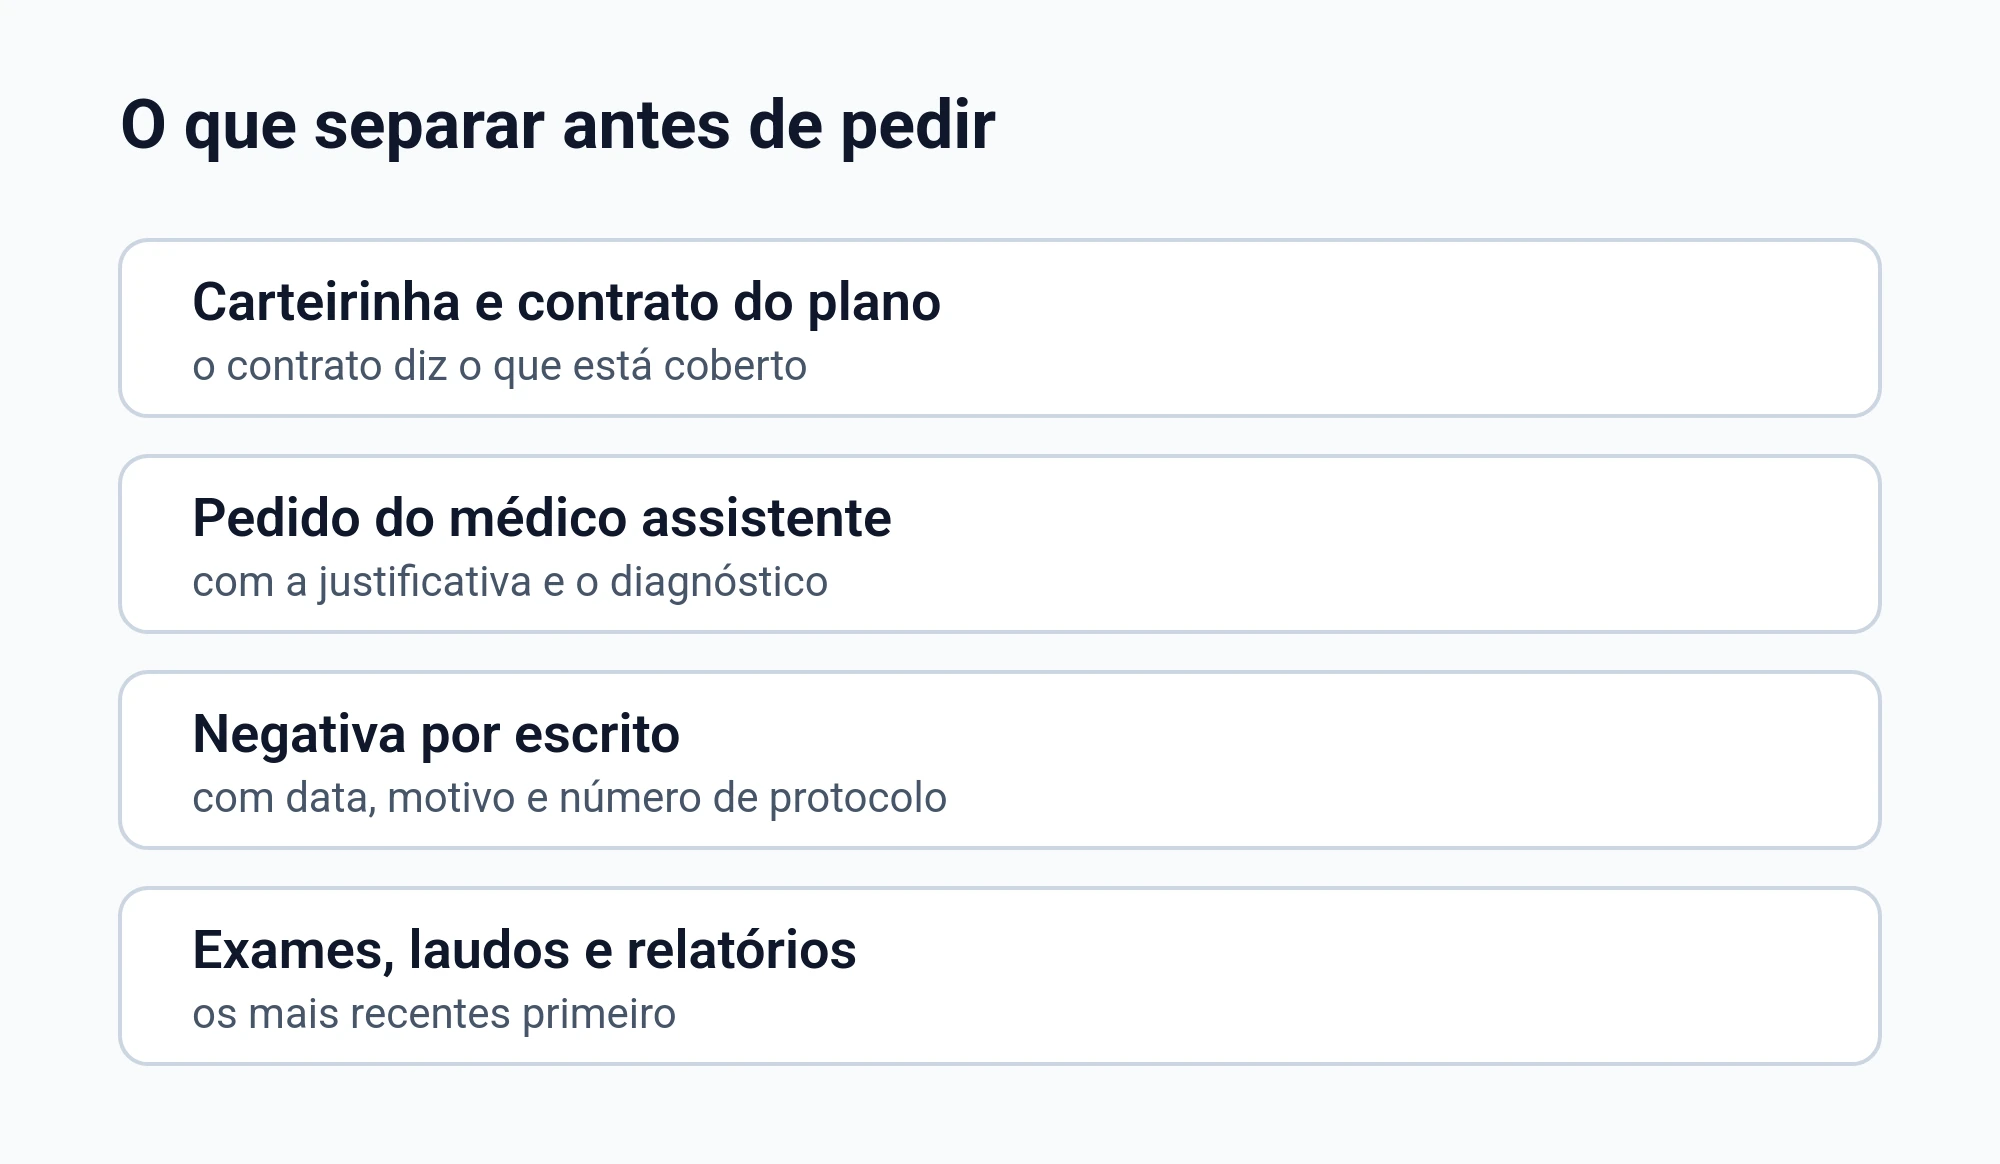
Quais documentos ajudam quando o plano nega Lynparza
Você não precisa ter uma pasta perfeita para começar. Mas alguns documentos costumam destravar a conversa com a operadora e ajudam a identificar se a negativa bate com as regras aplicáveis.
- Documentos que costumam fazer diferença
- Prescrição com posologia e data
- Relatório do médico com diagnóstico e objetivo do tratamento
- Plano terapêutico
- Exames e laudos citados no relatório
- Carteirinha do plano e dados do contrato
- Negativa por escrito com o motivo
- Protocolos de atendimento e mensagens do plano
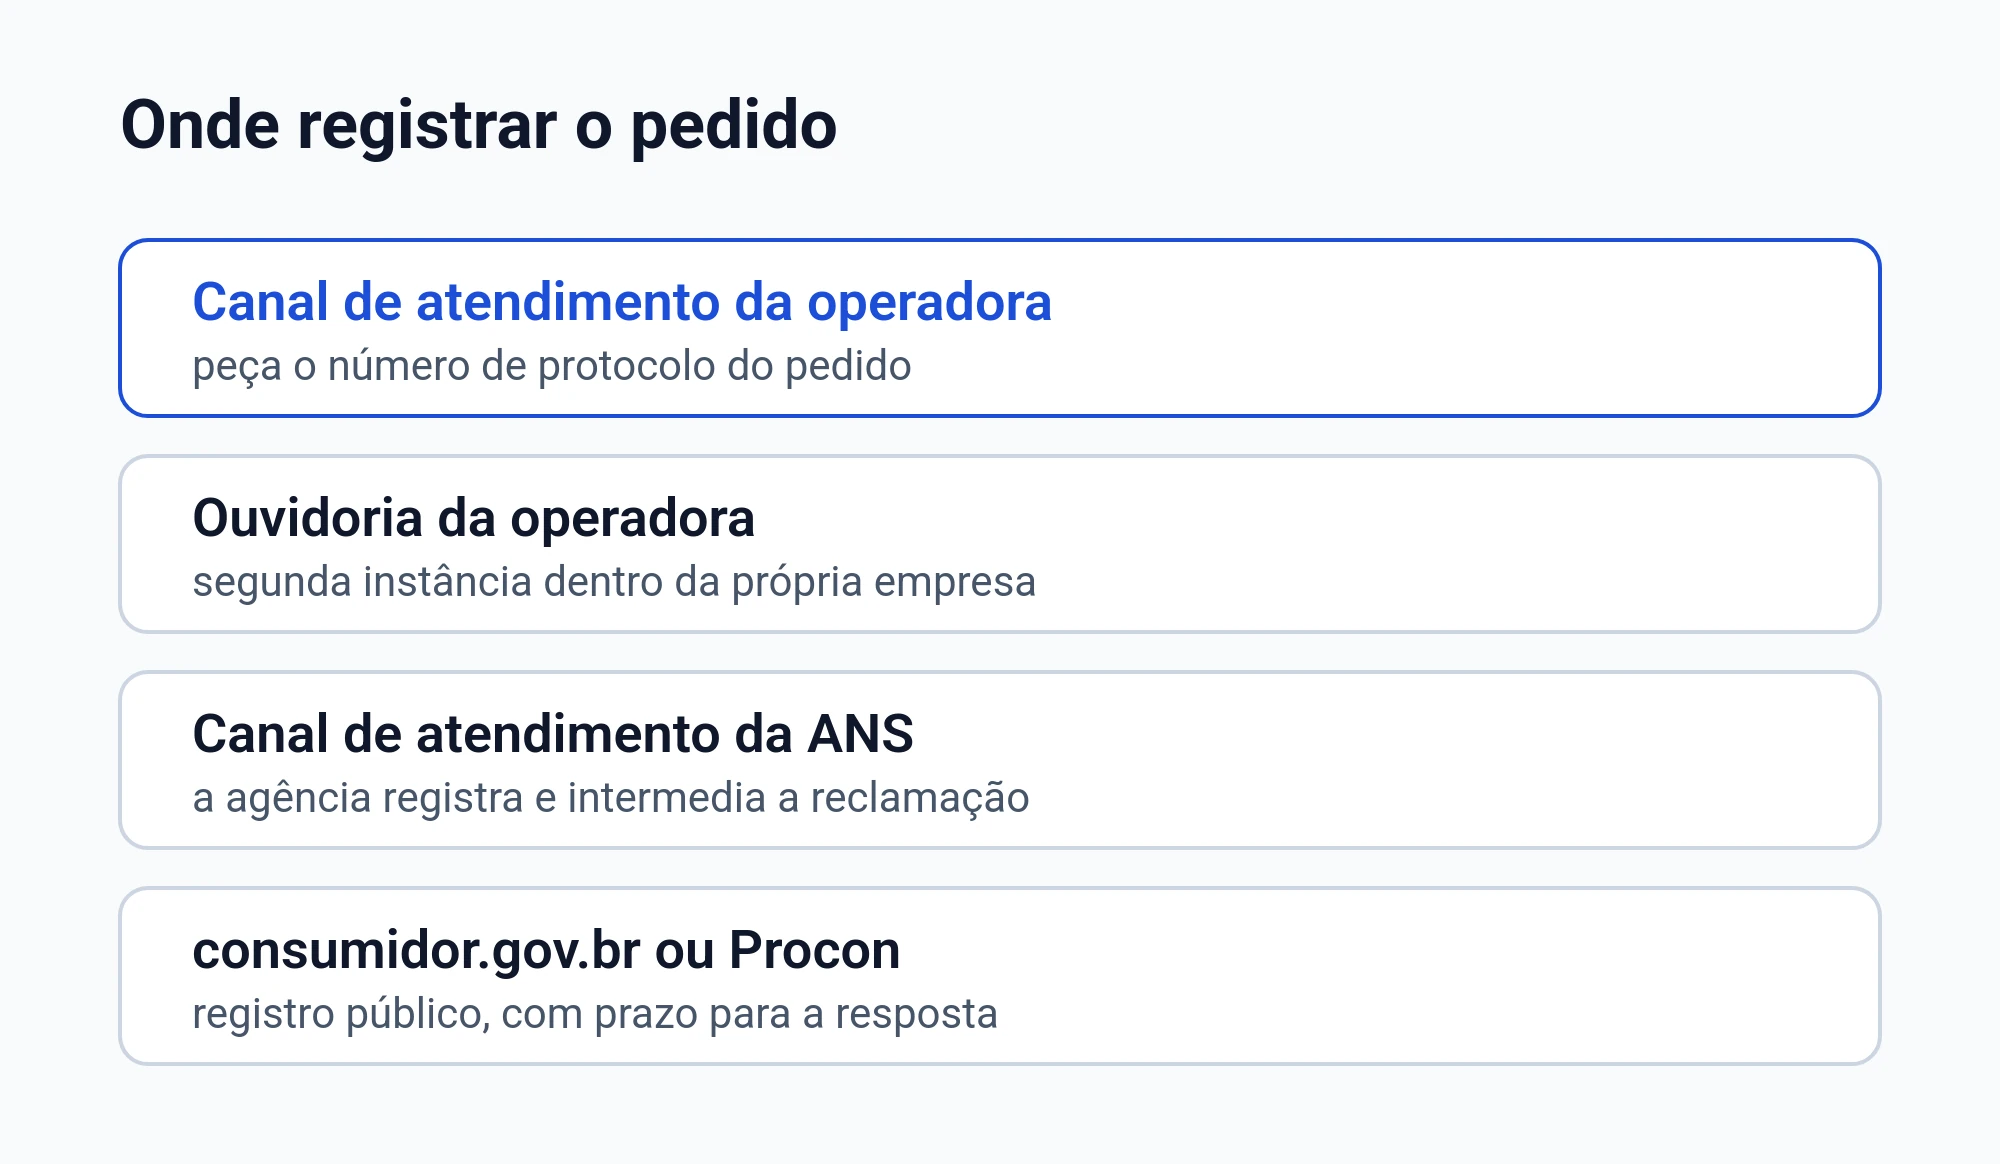
Onde registrar o pedido e como exigir resposta clara
Quando o plano nega, o mais importante é sair do telefone sem prova e passar a ter registros. Você pode pedir número de protocolo e guardar toda resposta. Isso evita que o motivo mude depois.
- Como organizar seus registros
- Anote data e horário de cada contato
- Guarde e-mails e mensagens do aplicativo
- Peça o motivo por escrito
- Guarde o nome do atendente quando houver
- Mantenha uma pasta com arquivos em ordem de acontecimento
Carência contratual: outros limites máximos previstos em lei
Além de urgência e emergência, o contrato pode prever outros períodos de espera. Quando isso acontece, existem limites máximos na lei. Saber esses limites ajuda você a reconhecer quando o contrato ou a resposta do plano passou do ponto.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, sendo um teto que não pode ser ultrapassado.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, também como teto.
Se a negativa mencionar espera acima do que a lei permite, vale checar o que está escrito no contrato e a data de início da vigência. Muitas confusões nascem de cadastro com data errada ou de migração entre planos.
Perguntas comuns sobre Lynparza e negativa do plano
O plano pode negar Lynparza só porque é remédio de uso em casa?
A regra geral sobre medicamento domiciliar tem ressalvas importantes para antineoplásico oral. Se houver prescrição e o caso se encaixar nessa ressalva, a justificativa “uso domiciliar” pode não bastar. Guarde a negativa e a prescrição para conferir o enquadramento.
Se o remédio não estiver no rol, acabou?
A lei trata o rol como referência básica e prevê cobertura fora do rol quando critérios legais forem atendidos. O ponto é verificar se existe plano terapêutico e como o médico justificou. Peça a negativa por escrito para entender o motivo real.
O plano pode usar carência para negar em urgência ou emergência?
A lei traz limite máximo para cobertura de urgência e emergência e há entendimento de abuso quando a carência passa desse limite. Você precisa de relatório do médico descrevendo o quadro, porque a caracterização é médica. Registre protocolo e guarde tudo.
Negaram dizendo doença preexistente. Isso resolve tudo para o plano?
Há regras e entendimentos que limitam a recusa por esse motivo, inclusive sobre quem deve provar e o que foi exigido na contratação. Junte contrato, proposta e qualquer exame que tenha sido pedido na época.
O que pedir ao médico para fortalecer o pedido?
Peça prescrição completa e um relatório com diagnóstico, justificativa e plano terapêutico. Se houver risco imediato ou possibilidade de dano grave, peça que isso conste de forma clara. Esses documentos ajudam a confrontar o motivo da negativa.
O plano pode limitar dias de internação ou tempo de UTI?
Para planos com internação, a lei veda limitação de duração, valor máximo e quantidade em internação em clínicas, e também em centro de terapia intensiva ou similar. A decisão clínica fica com o médico assistente. Guarde a autorização parcial, se existir, e o relatório do hospital.
Como devo guardar provas da negativa?
Prefira sempre ter a negativa por escrito, com o motivo e o protocolo do atendimento. Guarde prints do aplicativo, e-mails e mensagens, além do contrato. Organize por ordem de acontecimento para não perder contexto.
Se eu já tenho diagnóstico antigo, o plano pode dizer que eu já sabia?
Esse tipo de discussão costuma envolver o que foi exigido na contratação e como o plano tenta demonstrar conhecimento prévio. Há entendimento que impede recusa sem exames prévios ou sem demonstração de má-fé. Separe a proposta assinada e documentos da contratação.
Se você está lidando com negativa de cobertura em um tratamento oncológico, tente não carregar isso sozinho. Foque em organizar documentos, exigir respostas claras e alinhar com o médico o que precisa constar nos relatórios para refletir o seu quadro real.


