
Se o seu plano é administrado por entidade de autogestão, a regra do Código de Defesa do Consumidor não é a mesma dos outros planos, porque há uma exceção específica para a autogestão.
O que é autogestão e por que isso muda a conversa
Quando você recebe uma negativa do plano, a primeira dúvida costuma ser simples: “vale o Código do Consumidor para mim?”. A resposta depende do tipo de administração do seu plano e do que está escrito no contrato e nos regulamentos do plano.
Nos contratos de plano de saúde, aplica-se o Código de Defesa do Consumidor, com exceção dos contratos administrados por entidades de autogestão.
Na prática, isso significa que dois planos coletivos podem ser tratados de forma diferente conforme sejam, ou não, de autogestão. Por isso, identificar o tipo do seu plano é um passo decisivo antes de discutir a negativa.
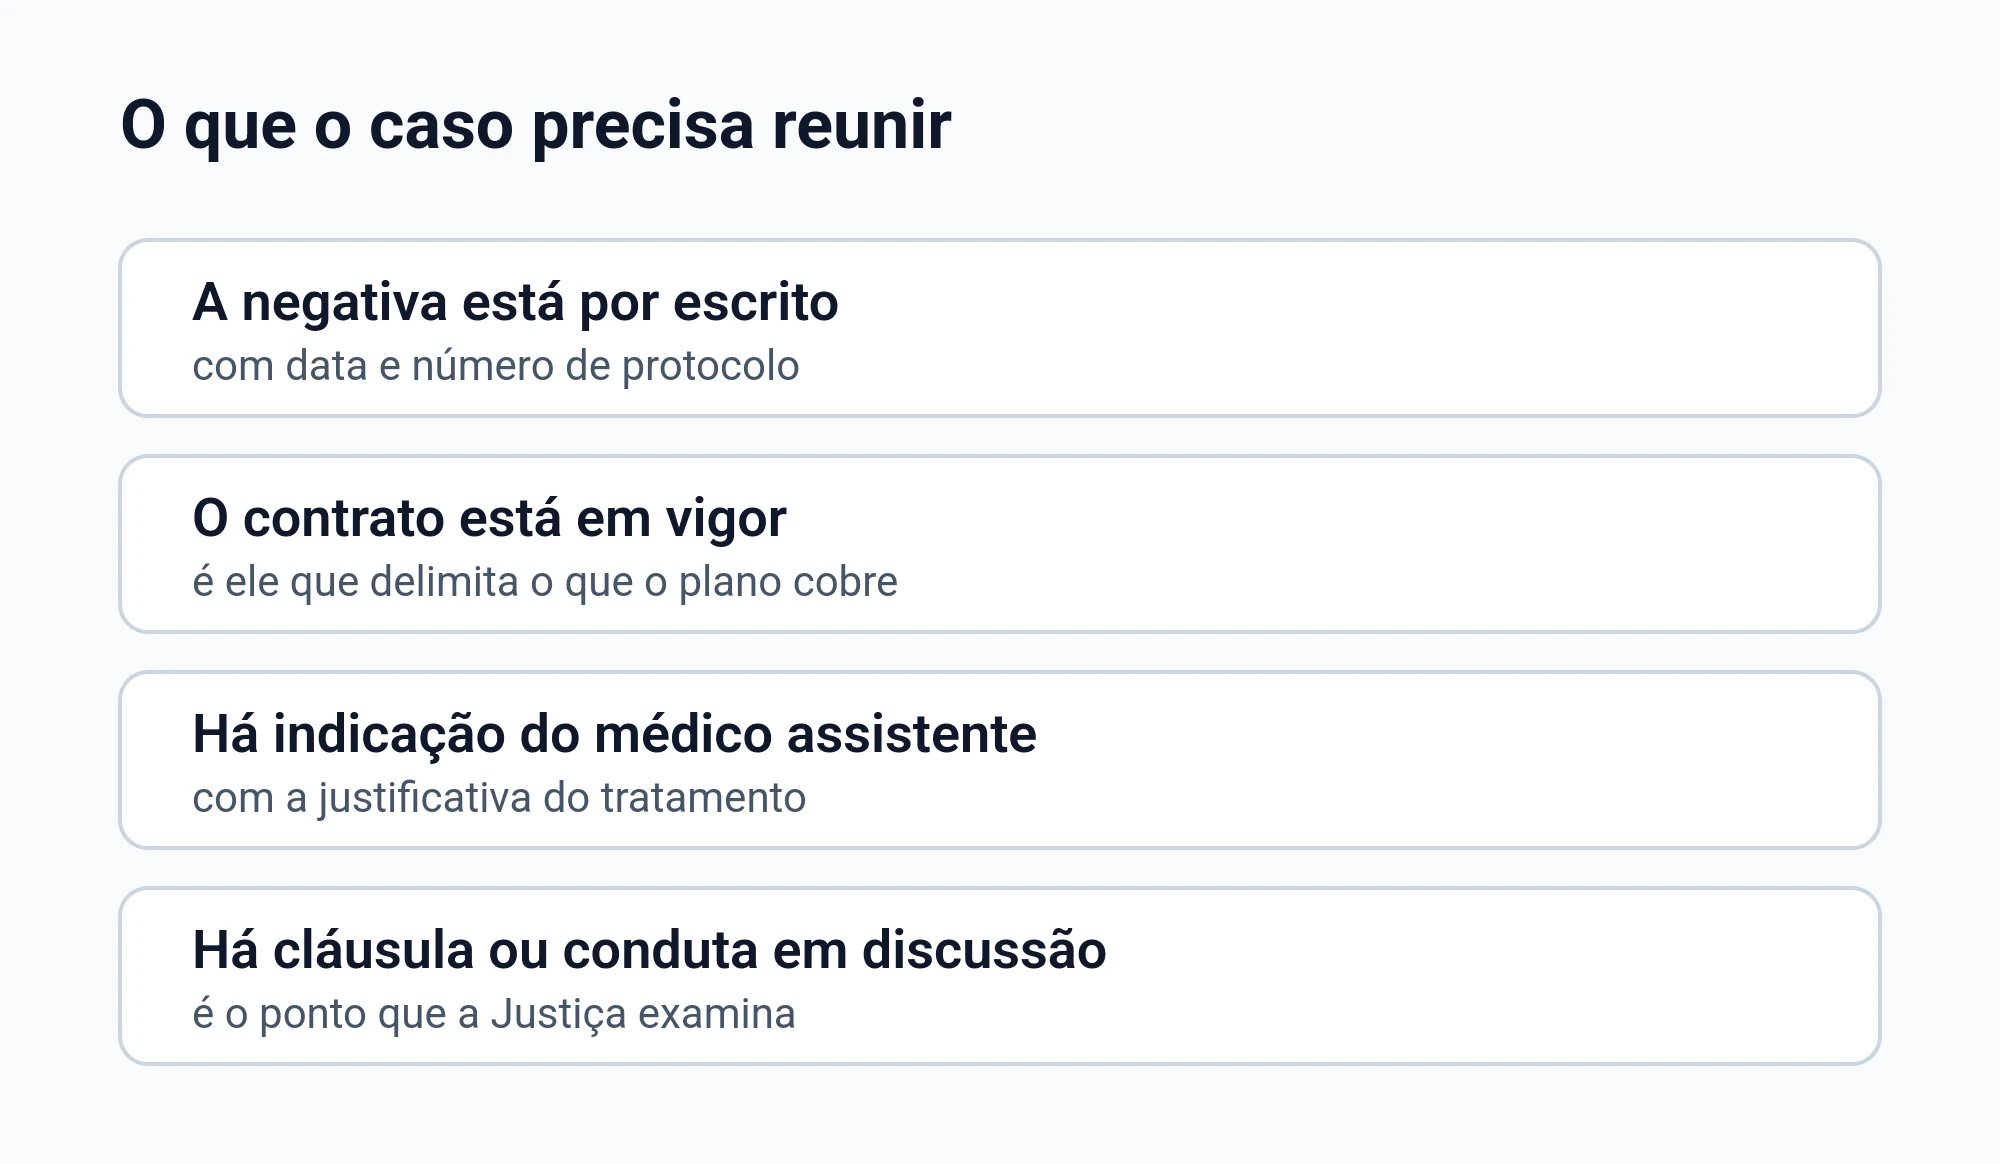
Cuidado com referências antigas sobre o CDC em plano de saúde
Se você viu na internet a afirmação de que o Código de Defesa do Consumidor vale para todo plano de saúde sem ressalvas, é importante saber que houve mudança: um enunciado anterior foi cancelado e substituído por outro que traz a exceção da autogestão.
Hoje, a diretriz que separa os contratos de plano de saúde em relação ao Código de Defesa do Consumidor é justamente a ressalva dos planos administrados por entidades de autogestão.
Isso não quer dizer que “vale tudo” no plano de autogestão. Quer dizer que o caminho de argumentação pode mudar e que você deve olhar com mais cuidado para o contrato, para as regras do setor e para as provas do seu caso.
Urgência e emergência: quando o atendimento não pode ser empurrado
Se a negativa aconteceu quando você estava em situação grave, o ponto central é saber se o caso se encaixa como urgência ou emergência e como isso foi registrado pelo médico.
Para a lei, emergência é a situação com risco imediato de vida ou de lesões irreparáveis, e quem caracteriza a emergência é o médico assistente, por declaração.
Para a lei, urgência é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A lei prevê cobertura obrigatória do atendimento nos casos que ela enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
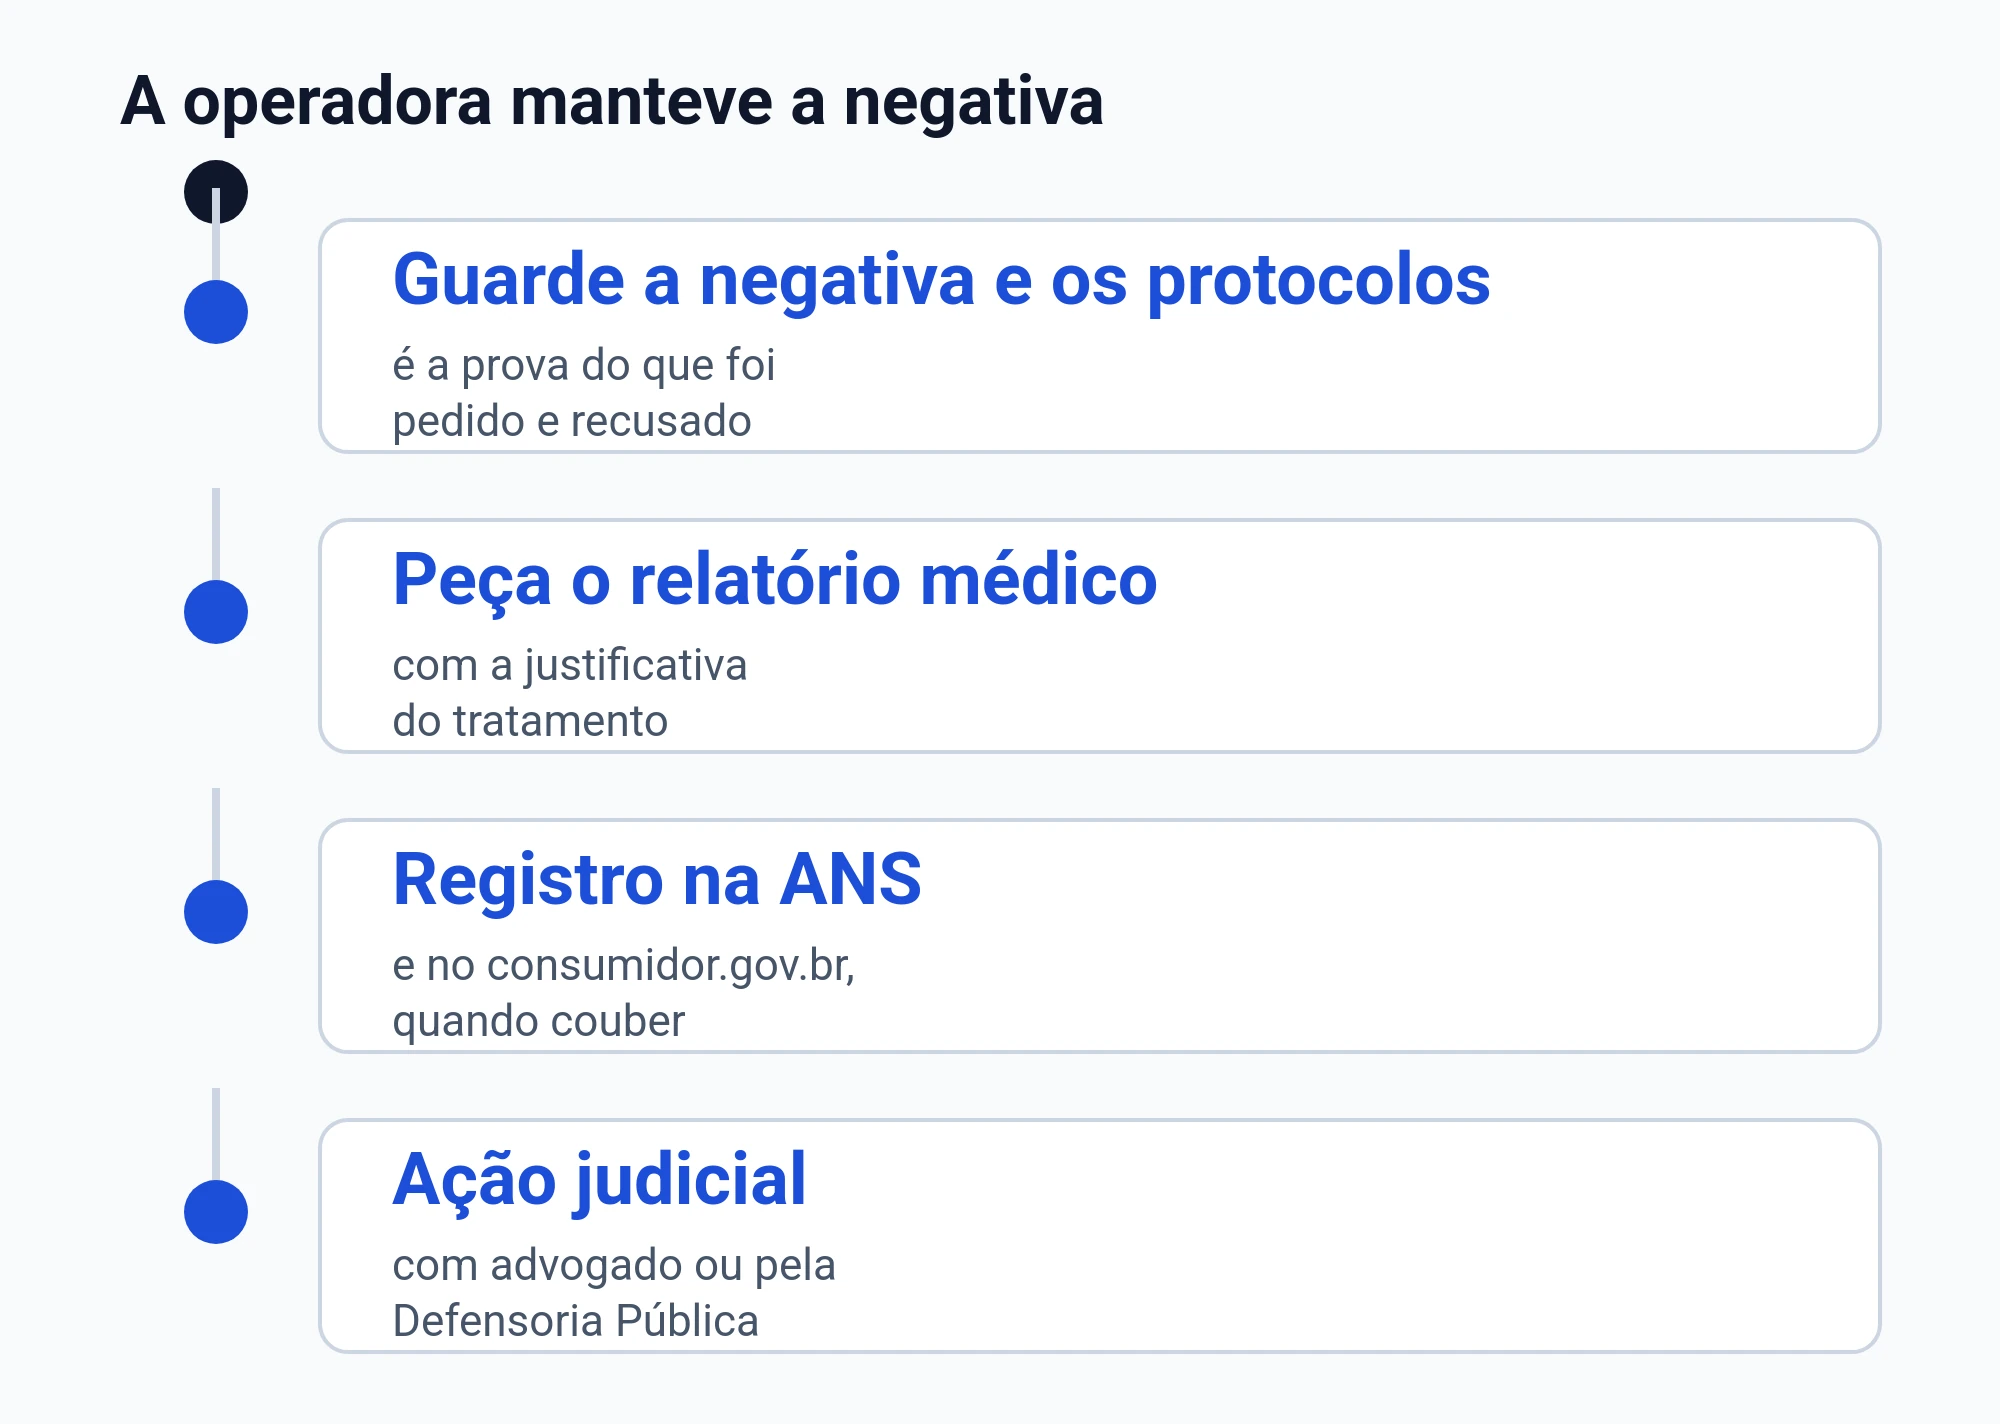
Carência: o que pode existir e o que não pode passar do limite
Carência é uma das justificativas mais usadas para negar atendimento. Por isso, você precisa separar duas coisas: o que o contrato pode prever e o que a lei coloca como limite máximo.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
A cláusula de carência para usar serviços de assistência médica em situações de urgência ou emergência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, como teto que não pode ser ultrapassado.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, como teto que não pode ser ultrapassado.
- Confira a sua carteirinha e o contrato
- Peça a negativa por escrito, se houver
- Guarde relatório do médico e pedidos de exame
- Anote datas, locais e protocolos de atendimento
Rol e cobertura: quando o plano deve autorizar o que não está listado
Outra justificativa comum de negativa é dizer que o procedimento “não está no rol”. Nesse ponto, a discussão costuma depender do que o seu médico prescreveu e de como a indicação está fundamentada.
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que seja atendido um dos critérios que o texto legal lista, e o rol não é o limite máximo da cobertura.
Um dos critérios que permite a cobertura fora do rol é a comprovação da eficácia à luz das ciências da saúde, baseada em evidências científicas e em plano terapêutico.
Outro critério que permite a cobertura fora do rol é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão internacional de avaliação de tecnologias em saúde de renome, desde que aprovadas também para os nacionais daquele país, sendo critérios alternativos.
Doença preexistente: o que observar quando o plano usa esse motivo
Ser pego de surpresa com uma recusa por “doença preexistente” é comum. Nessa hora, o que conta é o histórico de contratação, se houve exigência de exames e como a operadora sustenta a alegação.
É vedada a exclusão de cobertura por doenças e lesões preexistentes à contratação depois de 24 meses de vigência do contrato, e o ônus da prova do conhecimento prévio do consumidor ou beneficiário é da operadora.
A recusa de cobertura sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado.
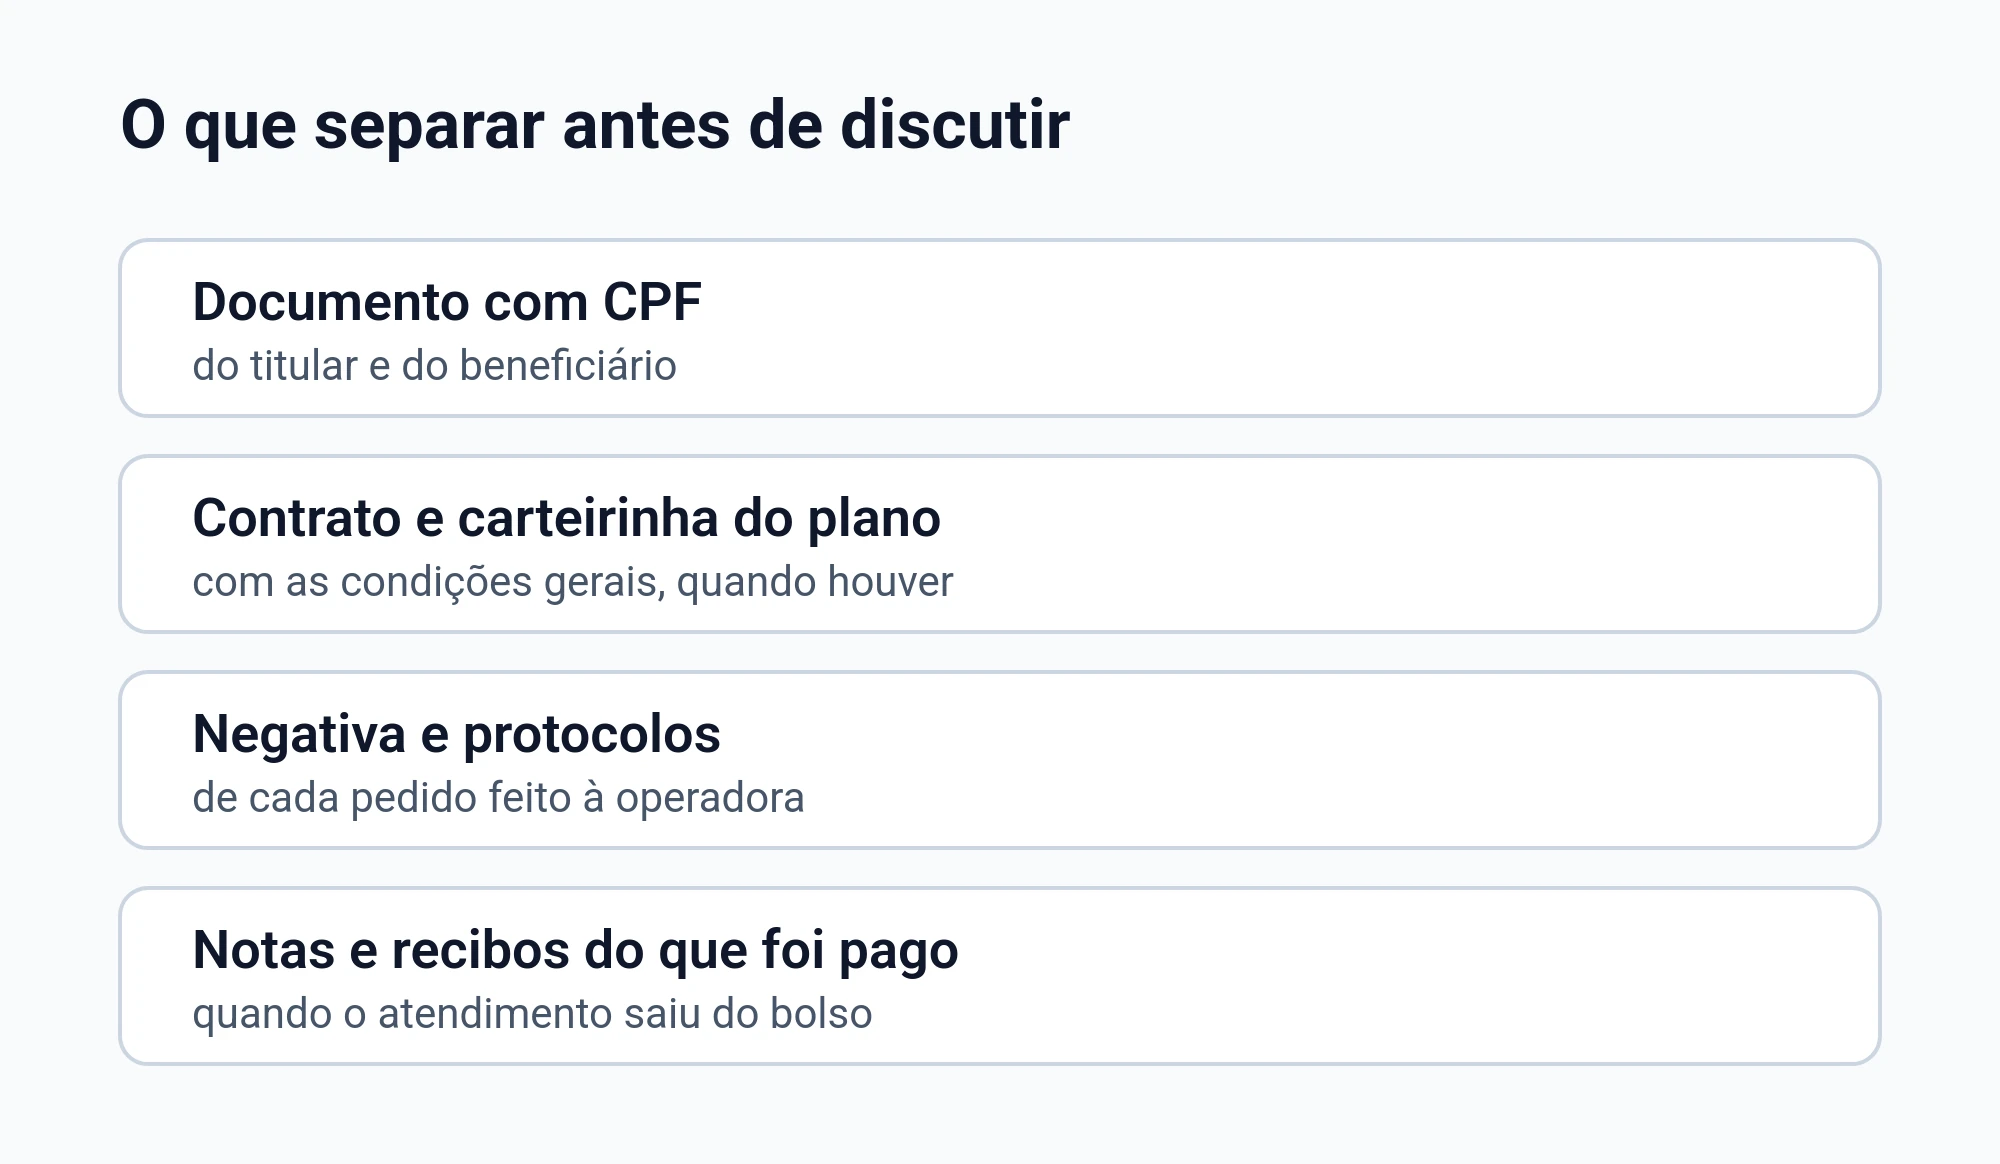
Internação: quando limitar o tempo pode ser problema
Se a discussão for sobre internação, é importante registrar qual foi a justificativa formal do plano e quais foram as orientações médicas. Em situações assim, detalhes do relatório e do prontuário costumam pesar muito.
É abusiva a cláusula contratual de plano de saúde que limita no tempo a internação hospitalar do segurado.
- Peça relatório médico completo
- Guarde a negativa por escrito
- Separe guias e autorizações anteriores
- Organize exames e laudos em ordem de data
Como organizar seu caso antes de buscar uma decisão judicial
Antes de qualquer medida, você ganha tempo quando transforma a sua história em uma linha do tempo simples, com documentos que conversam entre si. Isso evita contradições e mostra exatamente onde começou o problema.
| Item | Para que serve |
|---|---|
| Contrato e regulamento do plano | Mostrar as regras internas e o tipo de plano |
| Carteirinha e comprovantes | Vincular você ao plano no período do atendimento |
| Prescrição e relatório do médico | Explicar a indicação e a urgência clínica |
| Negativa por escrito e protocolos | Provar o motivo alegado e quando ele foi comunicado |
| Exames, laudos e prontuário | Confirmar diagnóstico e evolução do quadro |
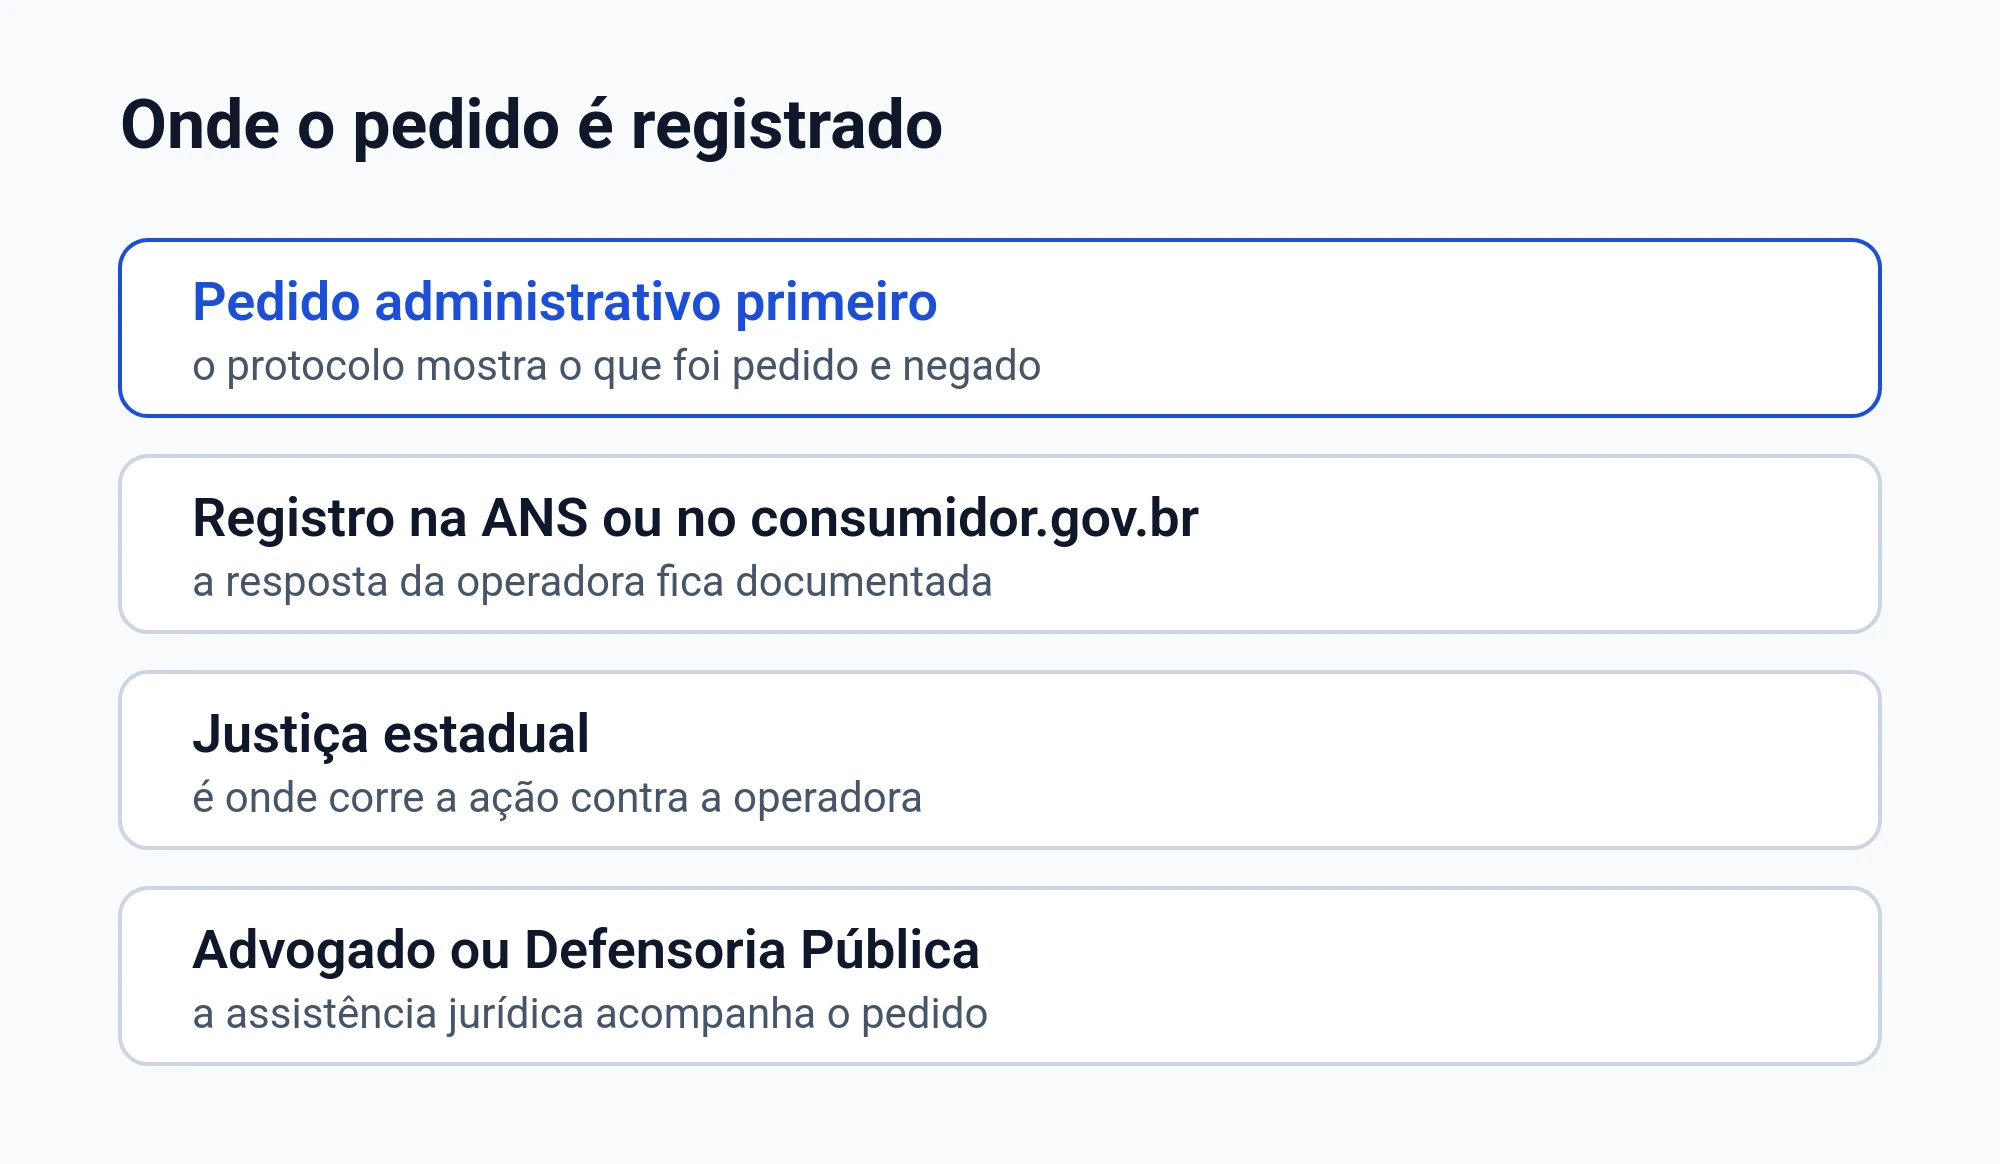
Perguntas comuns sobre autogestão e CDC
Meu plano é de autogestão, então o Código do Consumidor sempre se aplica?
A regra geral admite uma exceção para contratos administrados por autogestão. Isso pode mudar o jeito de argumentar, mas não elimina a necessidade de cumprir a lei e o contrato. Identificar formalmente o tipo do plano é um passo importante.
Como eu sei se meu plano é de autogestão?
Em geral isso aparece no contrato, no regulamento, no site institucional do plano e em documentos do próprio convênio. Se houver dúvida, vale pedir por escrito a informação e guardar a resposta. O nome do gestor e a forma de administração costumam deixar isso claro.
Negaram atendimento dizendo que ainda estava em carência, e era uma situação grave. O que observar?
Você precisa separar se era urgência ou emergência e se há declaração do médico sobre isso. A lei trata esses casos de forma específica e coloca limite máximo para carência nessas situações. Guarde relatório, negativa e tudo que mostre a gravidade do quadro.
O plano negou porque disse que não está no rol. O que costuma fazer diferença?
A prescrição e o relatório do seu médico costumam ser a peça central, com justificativa clínica e plano terapêutico. A lei prevê hipóteses em que o procedimento prescrito pode ser autorizado mesmo fora do rol, desde que cumpridos os critérios previstos. Organize bem os documentos para não deixar lacunas.
O plano alegou doença preexistente para negar cobertura. O que eu devo conferir?
Veja se na contratação houve exigência de exames médicos prévios e como o plano tenta provar má-fé. Também verifique o tempo de vigência do contrato e o que está sendo chamado de preexistente. Tudo isso depende de documentos e do histórico do atendimento.
Existe situação em que a internação não pode ser limitada por tempo?
Quando a negativa envolve limite de tempo de internação, vale olhar se existe cláusula com essa limitação e como ela foi aplicada no seu caso. Esse tipo de cláusula pode ser considerado abusivo. Guarde o prontuário e a recomendação médica para demonstrar a necessidade clínica.
Mesmo em autogestão, eu posso discutir negativa de urgência ou emergência?
Você pode organizar o caso com base no que aconteceu e no que foi registrado pelo médico, especialmente quando há risco de vida ou dano grave. A lei define o que é urgência e emergência e prevê cobertura obrigatória nos casos enumerados. Por isso, os documentos do atendimento fazem muita diferença.
O que eu devo juntar antes de procurar orientação jurídica?
Separe contrato e regulamento, carteirinha, prescrição, relatórios, exames e a negativa por escrito. Monte uma linha do tempo com datas e protocolos para reduzir dúvidas. Com esse pacote, fica mais fácil avaliar a melhor estratégia para o seu caso.
Se você está lidando com uma negativa e seu plano é de autogestão, o ponto central é não partir de regras genéricas. Identifique o tipo do plano, guarde a negativa por escrito e organize a prova médica. Isso costuma ser o que mais esclarece o caminho possível para o seu caso.


