
O Código de Defesa do Consumidor se aplica aos contratos de plano de saúde, com uma exceção relevante: os planos administrados por entidades de autogestão.
O que muda quando o CDC se aplica ao seu contrato
Quando você está lidando com negativa de cobertura, reajuste, limitação de atendimento ou discussão sobre o que está no contrato, saber se o CDC vale é o primeiro passo para entender como aquele texto vai ser lido.
A regra é que o CDC se aplica aos contratos de plano de saúde, salvo nos planos administrados por entidades de autogestão.
A exceção dos planos de autogestão é o ponto que faz contratos coletivos parecidos terem tratamento diferente na aplicação do CDC.
Atenção com enunciado antigo citado em modelos prontos
A Súmula sobre CDC e plano de saúde que não fazia ressalvas foi cancelada e substituída por outra que excepciona os planos administrados por entidades de autogestão.
Isso importa porque muita pessoa copia texto de internet ou de modelo antigo e acaba citando um enunciado que não está mais em vigor, o que costuma atrapalhar a conversa com o plano e a organização do seu caso.
Carência: o que o contrato pode exigir e o que não pode
Carência é um dos pontos que mais geram surpresa, especialmente quando o problema aparece logo no começo do contrato. Aqui, vale separar situações do dia a dia e as situações mais graves.
Quando o contrato fixa período de carência, o prazo máximo para os demais casos é de 180 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para partos a termo é de 300 dias, e o contrato pode prever prazo menor, nunca maior.
Quando o contrato fixa período de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
- Em geral, carência é o tempo inicial em que o contrato pode limitar alguns atendimentos
- Nos casos mais graves, a discussão costuma girar em torno de urgência e emergência
- Em negativa recente, guarde a data de contratação e os comprovantes do atendimento
A cláusula contratual de plano de saúde que prevê carência para utilização dos serviços de assistência médica nas situações de emergência ou de urgência é considerada abusiva se ultrapassado o prazo máximo de 24 horas contado da data da contratação.
Urgência e emergência: quem define e o que entra em cada caso
Emergência, para a lei, é o caso que implica risco imediato de vida ou de lesões irreparáveis, e quem a caracteriza é o médico assistente, em declaração.
Não é a operadora que decide se o caso era emergência quando há declaração do médico assistente caracterizando a situação.
Urgência, para a lei, é o caso resultante de acidente pessoal ou de complicação no processo gestacional.
A cobertura do atendimento é obrigatória nos casos que a lei enumera, sem abrir exceção por tipo de plano nem por carência ainda em curso.
O que fazer depois de uma negativa e como se organizar
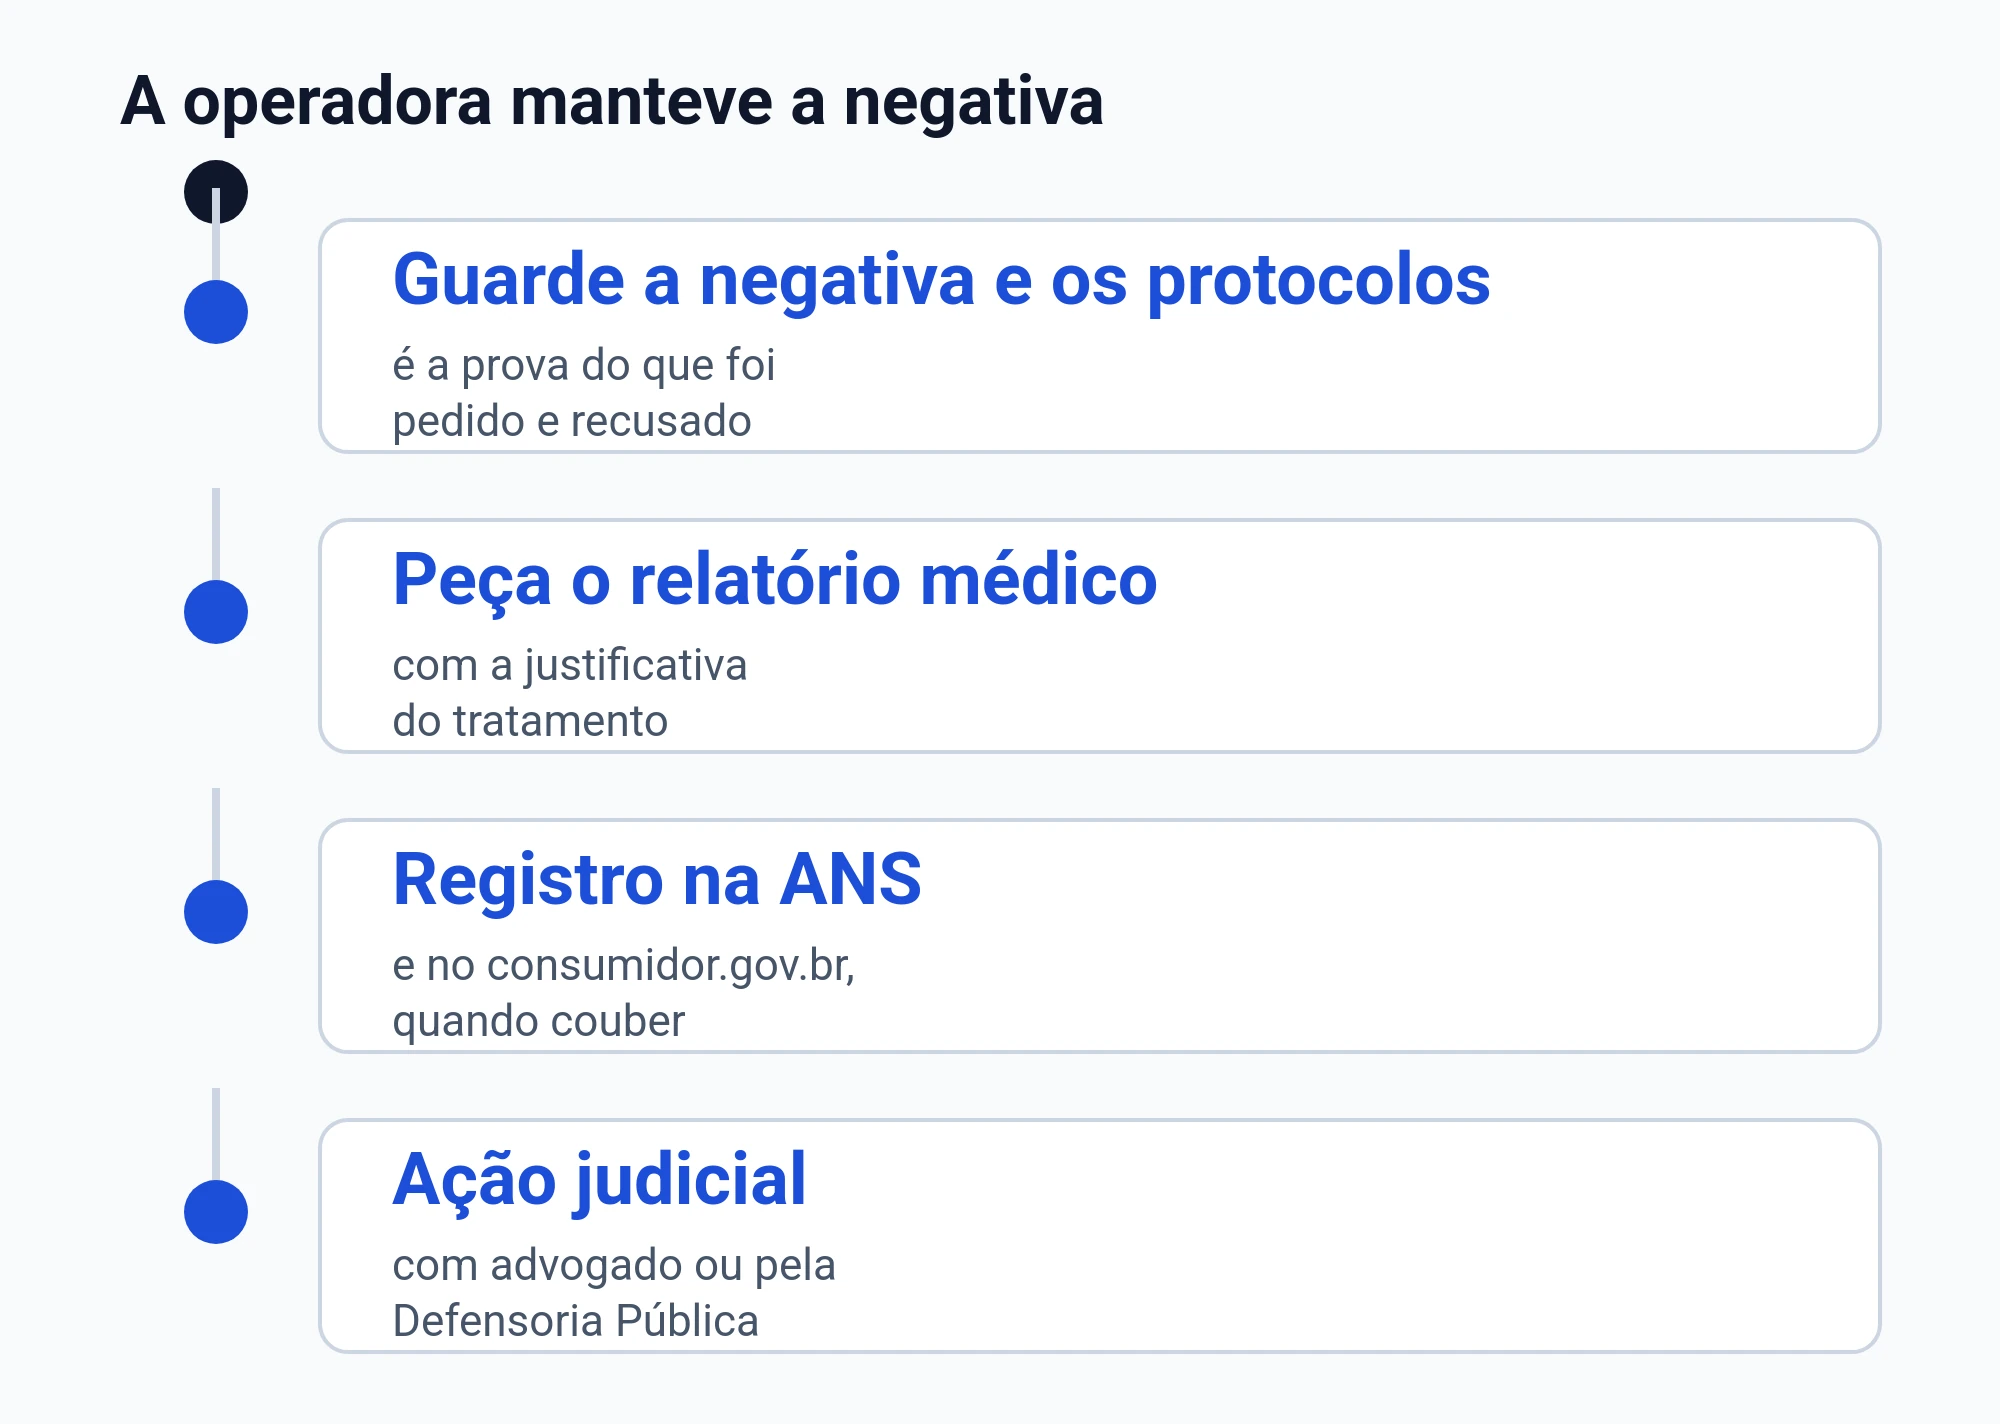
Internação: quando o contrato tenta impor limite de tempo
Muita negativa aparece como “alta administrativa” ou como limitação de dias, e você só descobre quando o hospital pede nova autorização. Nessa hora, o básico é reunir tudo que mostre a indicação clínica e a evolução do quadro.
É abusiva a cláusula contratual de plano de saúde que limita no tempo a internação hospitalar do segurado.
Doença preexistente: o que costuma ser cobrado do plano e do consumidor
Discussão sobre doença preexistente costuma aparecer quando você mais precisa de atendimento e o plano diz que não cobre por algo que já existia. Nessa situação, o que ficou registrado na contratação faz muita diferença.
É vedada a exclusão de cobertura às doenças e lesões preexistentes à data da contratação depois de 24 meses de vigência do contrato, e o ônus da prova e da demonstração do conhecimento prévio do consumidor ou beneficiário é da operadora.
A recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado.
- Separe o contrato e a proposta assinada
- Guarde a declaração de saúde, se houve
- Peça por escrito o motivo da negativa
- Guarde laudos, receitas e relatórios do médico assistente
Tratamento fora do rol: quando a lei prevê autorização
Você pode receber uma negativa dizendo que o tratamento não está na lista de procedimentos. Isso não encerra o assunto automaticamente, porque a regra legal trabalha com critérios para autorizar em situações específicas.
Tratamento ou procedimento prescrito pelo médico ou odontólogo assistente que não esteja previsto no rol deve ser autorizado pela operadora, desde que atendido um dos critérios que o próprio parágrafo lista. O rol não é o limite máximo da cobertura.
O primeiro critério que autoriza a cobertura fora do rol é a comprovação da eficácia, à luz das ciências da saúde, baseada em evidências científicas e plano terapêutico.
O segundo critério que autoriza a cobertura fora do rol é haver recomendação da Conitec, ou recomendação de pelo menos 1 órgão de avaliação de tecnologias em saúde de renome internacional, desde que aprovadas também para os nacionais daquele país.
| Situação comum | O que ajuda a esclarecer |
|---|---|
| Negativa por rol | Prescrição e relatório do profissional assistente |
| Dúvida sobre eficácia | Documentos que mostrem evidências e plano terapêutico |
| Discussão sobre indicação | Histórico do caso e tentativas anteriores |
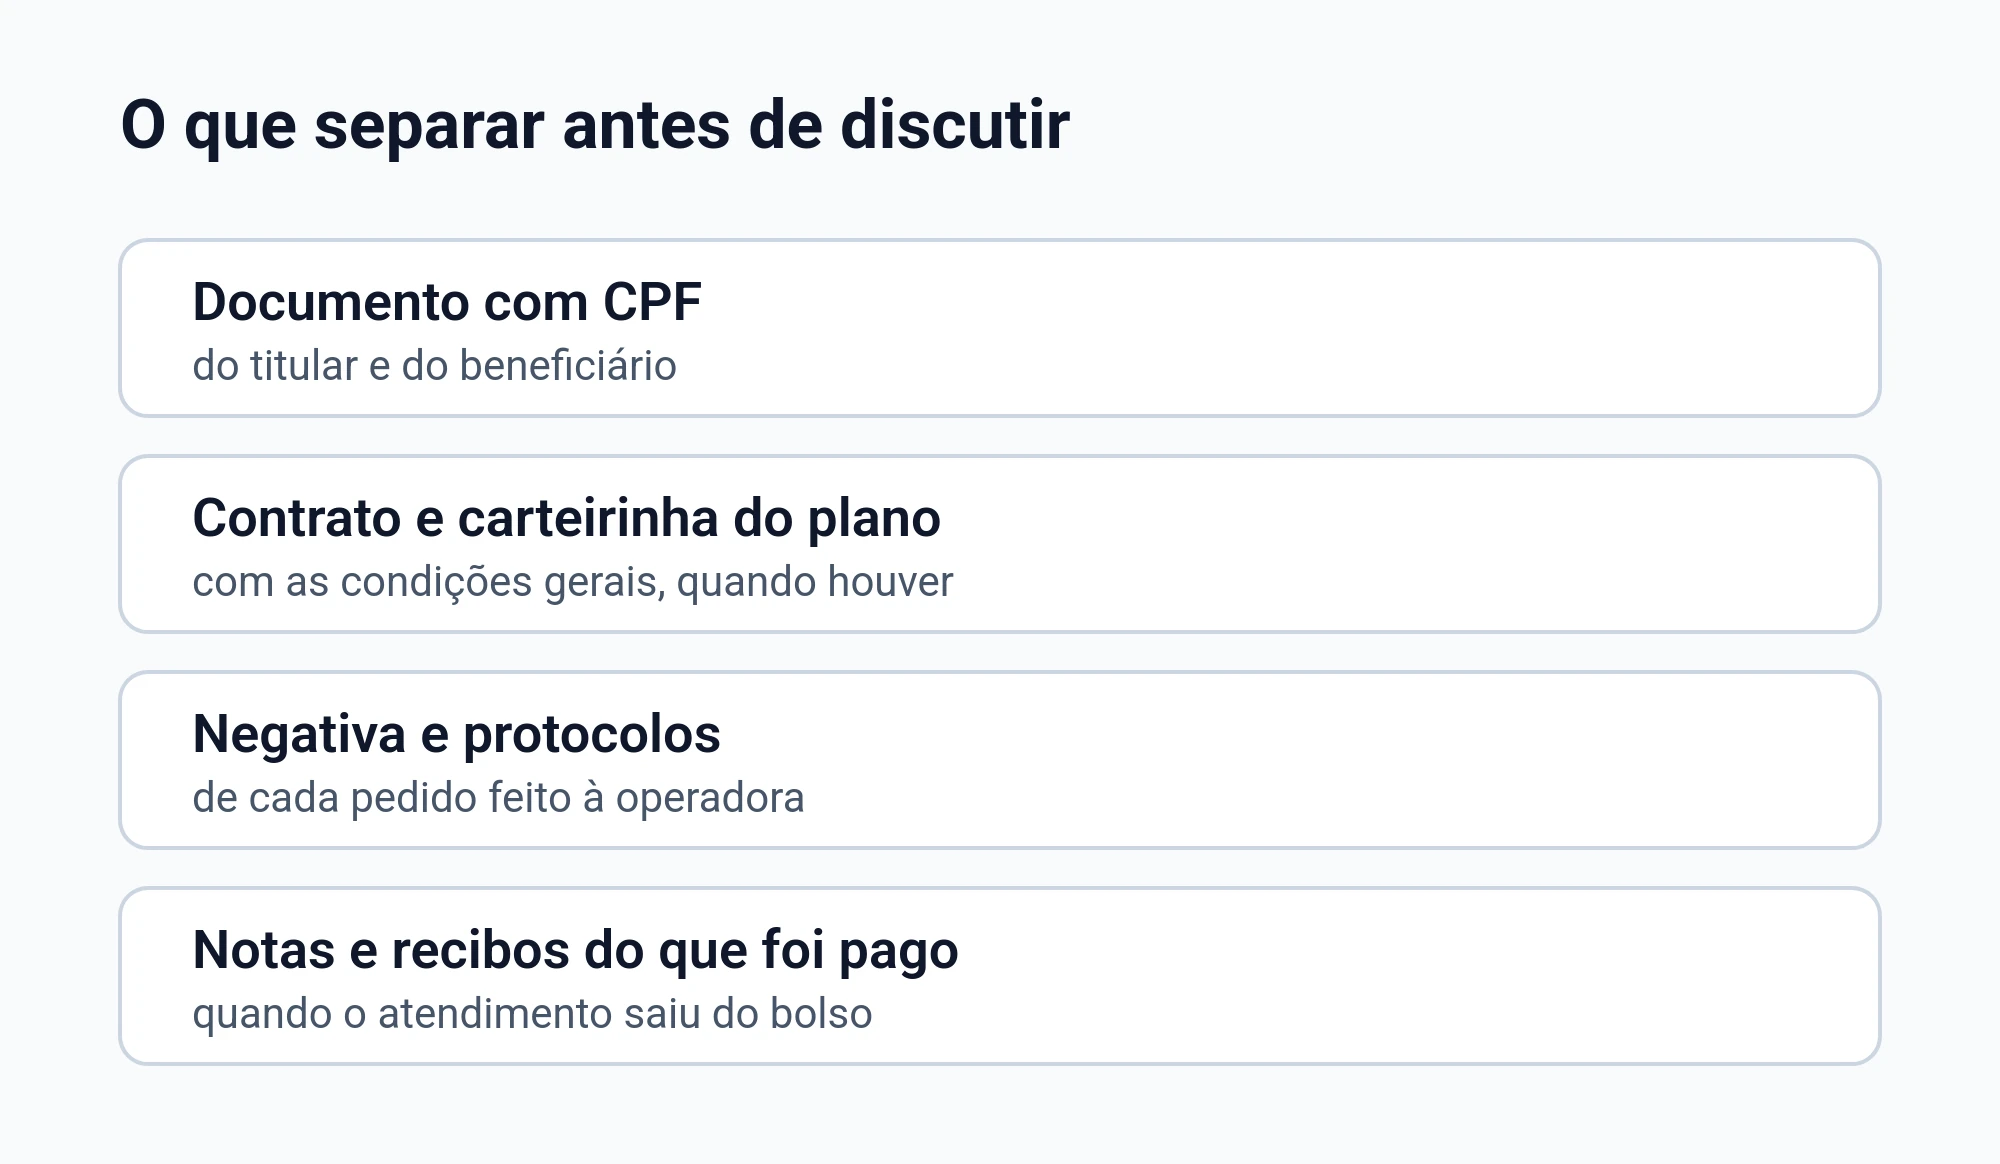
Onde você costuma encontrar a informação de autogestão
Antes de tomar qualquer decisão, tente localizar no seu material do plano a forma de administração. Isso costuma aparecer em itens de identificação do plano, em comunicados e em canais oficiais de atendimento.
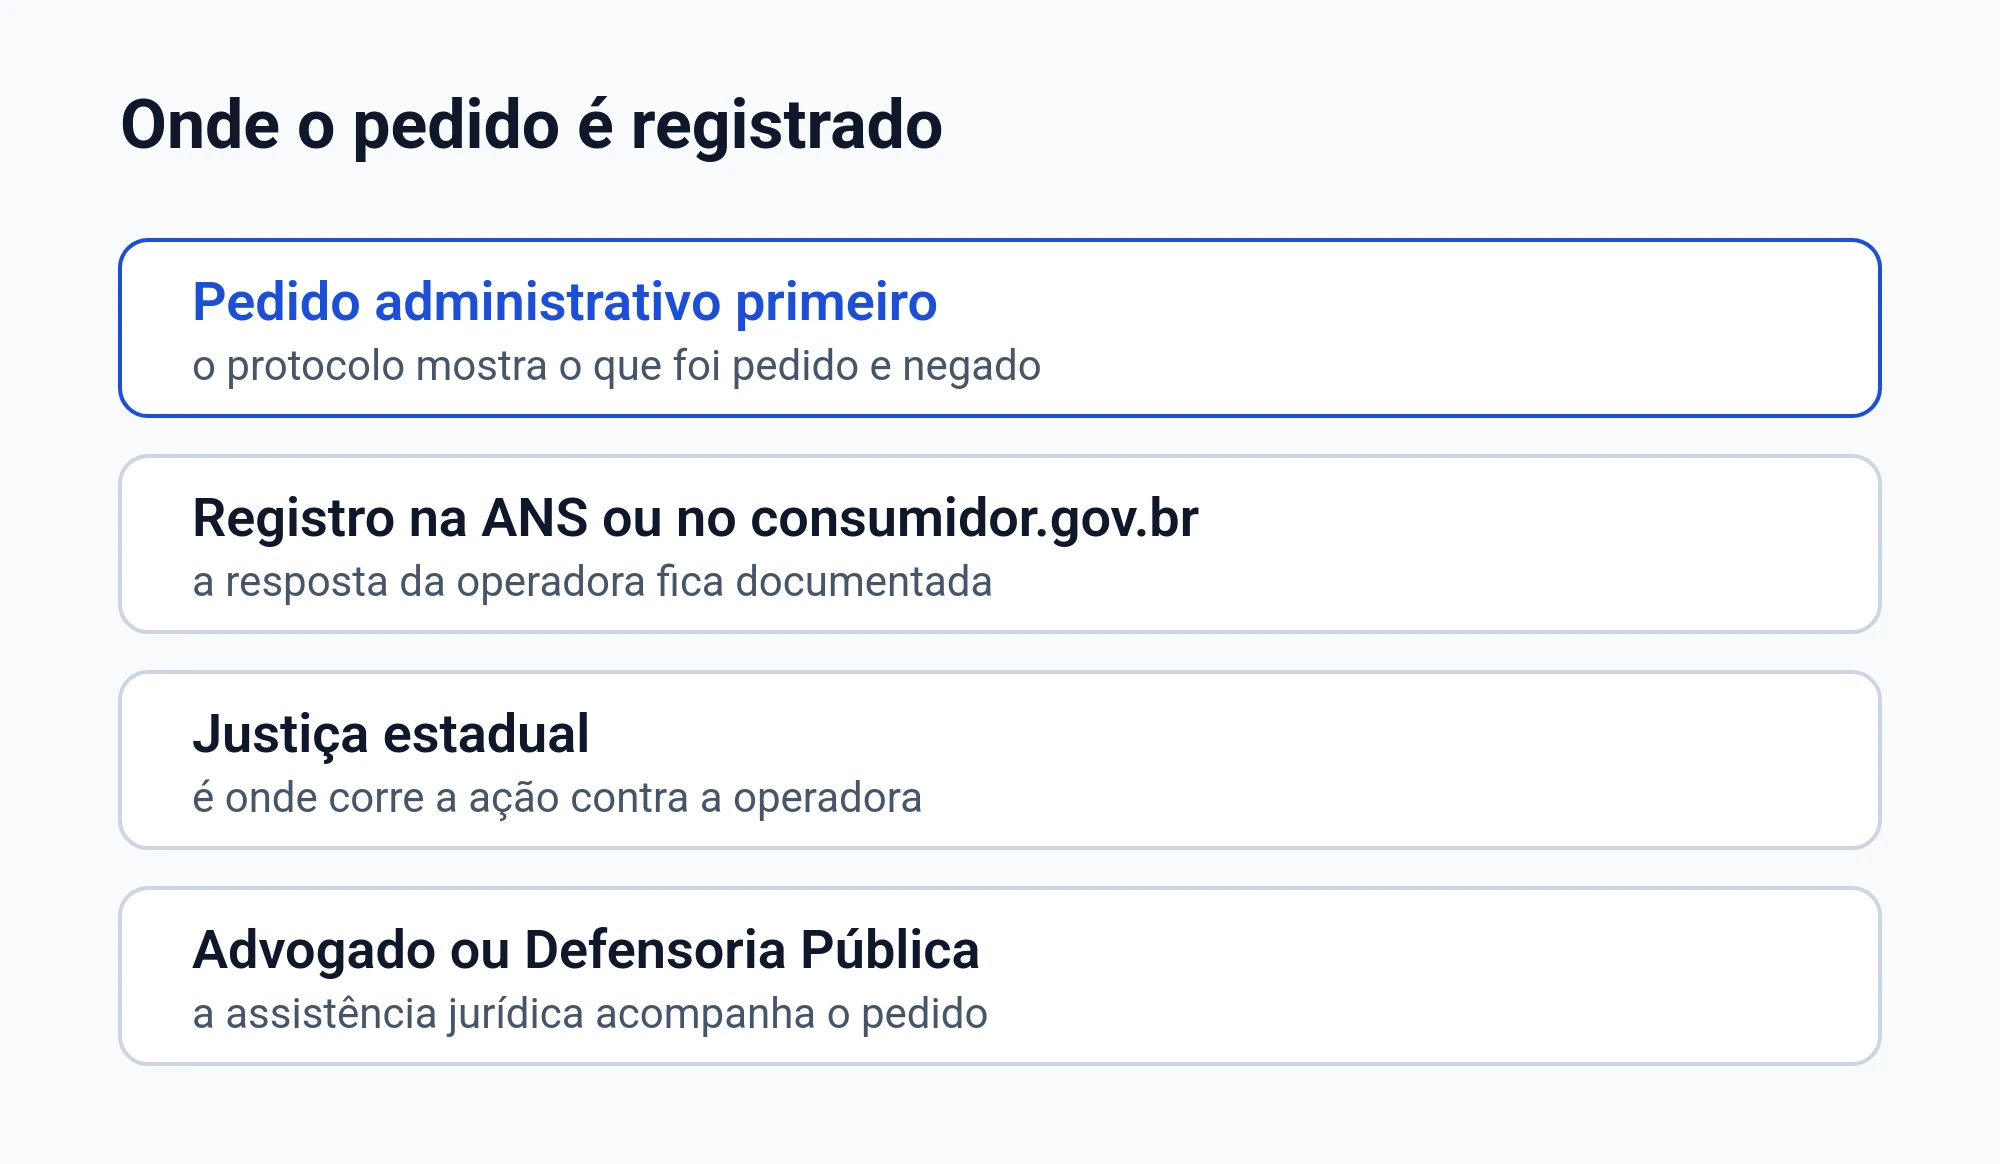
Checklist simples para você se organizar após uma negativa
- Anote o que foi negado e em qual data
- Guarde o documento que descreve o motivo da negativa
- Guarde a prescrição e o relatório do profissional assistente
- Separe exames e laudos que expliquem o quadro
- Guarde comprovantes de pagamento e carteirinha do plano
Perguntas comuns sobre CDC e plano de saúde
O CDC vale para todo plano de saúde?;Em regra, vale para contratos de plano de saúde, mas existe a exceção dos planos administrados por entidades de autogestão. Por isso, a primeira providência é confirmar o tipo do seu plano. Essa identificação muda a forma de ler o contrato e discutir abusos.
Se o plano disser que é autogestão, isso encerra a discussão?;Não necessariamente. A exceção existe, mas você ainda precisa conferir se o seu contrato realmente é administrado por entidade de autogestão. Junte documentos do próprio plano que mostrem a natureza da administração. Com isso, fica mais claro qual regra usar no seu caso.
Negaram atendimento dizendo que eu estava em carência, mas era situação grave. O que observar?;Vale olhar se o caso se encaixa como urgência ou emergência e se há declaração do médico assistente. A lei trata urgência e emergência de forma específica e a cobertura pode ser discutida nesses cenários. Guarde os documentos do hospital e do profissional assistente.
O plano pode limitar internação por dias?;Existe entendimento sumulado de que é abusiva a cláusula que limita no tempo a internação hospitalar. Se isso acontecer, reúna relatório médico e a negativa do plano.
Quem decide se meu caso era emergência?;A caracterização de emergência, quando houver, é feita pelo médico assistente, em declaração. Se o plano disser que não era, vale guardar a declaração médica e os registros do atendimento. Isso ajuda a demonstrar como o caso foi enquadrado no momento.
Urgência é só acidente?;Urgência inclui acidente pessoal, mas não se limita a isso. A lei também trata como urgência a complicação no processo gestacional. Se esse for o seu cenário, guarde a documentação do atendimento e a orientação do profissional assistente.
Recebi negativa porque o tratamento não está no rol. Isso acaba com a chance de cobertura?;Não necessariamente. A lei prevê situações em que procedimento prescrito pode ser autorizado mesmo fora do rol, desde que se cumpra um dos critérios previstos. Para se organizar, guarde a prescrição e o relatório que explica a indicação.
O que pode ajudar quando o plano fala em doença preexistente?;O que ficou documentado na contratação faz diferença. Há regra sobre vedação de exclusão de cobertura depois de certo tempo de vigência e também entendimento de que, sem exame prévio ou prova de má-fé, a recusa pode ser ilícita. Guarde contrato, declaração de saúde e a negativa por escrito.
Se você identificou que o CDC se aplica ao seu contrato e está enfrentando negativa, organize os documentos e busque orientação profissional para avaliar os próximos passos com segurança.


